Errores comunes en day trading para principiantes: 8 que puedes medir en tu diario
Los 8 errores comunes en day trading de los principiantes, cómo medir cada uno en tu diario (en R) y la regla que lo frena. Con un ejemplo de 100 operaciones.
Por el equipo de The Trader Journal9 min de lectura
En este artículo
Empiezas a hacer day trading, lees sobre patrones y estrategias y, al cabo de unas semanas, la cuenta baja. Casi nunca es por no conocer un patrón. Los errores comunes en day trading de los principiantes se repiten tanto que tienen nombre: entrar sin stop, calcular el tamaño a ojo, volver a entrar para recuperar, perseguir el precio, mover el stop…
Esta guía no te da una estrategia. Te da algo más útil al principio: ocho errores, cómo se ven en tu diario de trading y una regla concreta para cada uno. Si todavía no llevas diario, empieza por cómo llevar un diario de trading que de verdad mejore tus resultados.
Antes de empezar: lo que dicen los datos del day trading
La SEC, el regulador de valores de EE. UU., abre su alerta sobre el day trading con un aviso directo: prepárate para sufrir pérdidas graves. Añade que es un trabajo a tiempo completo, muy estresante y caro, por las comisiones, la formación y los equipos (SEC, «Day Trading: Your Dollars at Risk» (se abre en una pestaña nueva)). Los estudios con datos reales de brókers y bolsas van en la misma línea:
- Brasil. De todas las personas que empezaron a hacer day trading en el mercado brasileño de futuros de renta variable entre 2013 y 2015 y aguantaron al menos 300 días, el 97 % perdió dinero y solo el 0,4 % ganó más que un cajero de banco, 54 $ al día (Chague, De-Losso y Giovannetti (se abre en una pestaña nueva)).
- Taiwán, de 1992 a 2006. Más del 75 % de los day traders lo dejó en menos de dos años, los que perdían tenían más probabilidades de abandonar y la gran mayoría no era rentable (Barber, Lee, Liu, Odean y Zhang, 2017 (se abre en una pestaña nueva)).
No es para desanimarte, sino por lo que implica: si vas a intentarlo, necesitas saber cuanto antes si estás mejorando. Y eso solo lo dicen tus números, no tus sensaciones.
Cómo medir un error en tu diario
Un error solo se corrige si se puede contar. Para eso, cada operación necesita, además de la entrada, la salida y el resultado:
- El plan, escrito antes de entrar: entrada, stop, objetivo y setup.
- El riesgo en dinero (1R) y el resultado en múltiplos de R.
- La hora de entrada.
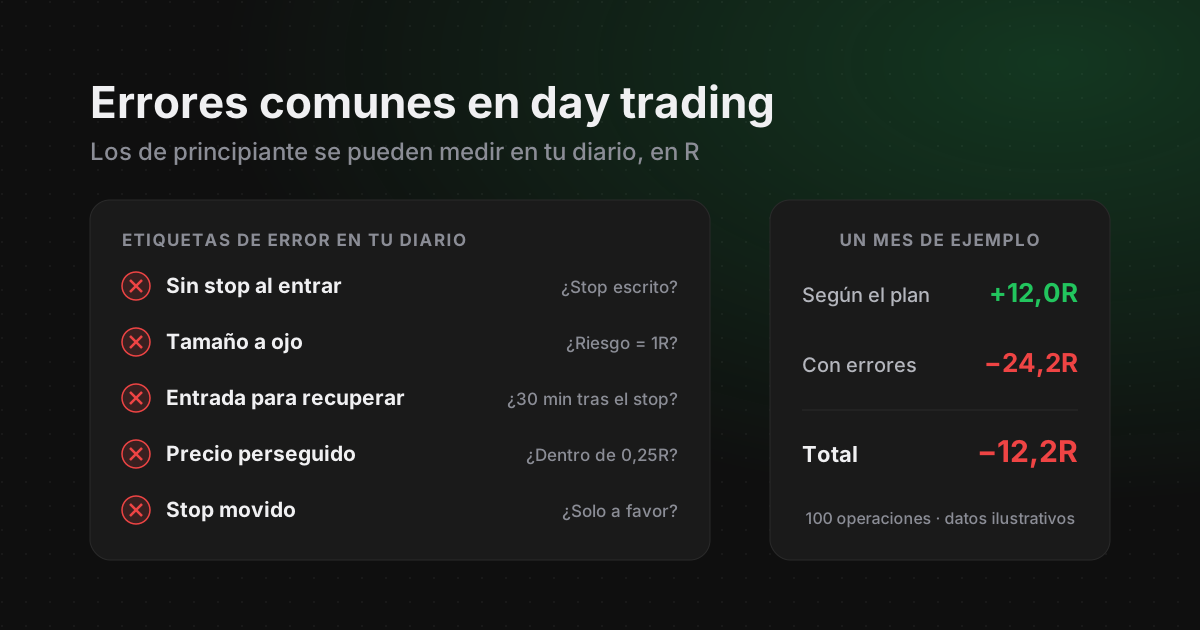
- Una etiqueta de error, si lo hubo: «sin stop», «tras un stop», «perseguida», «stop movido», «fuera de horario»… Si hay varios, apunta el primero, para que cada operación cuente una sola vez.
Con eso, cada semana cuentas dos cosas por error: cuántas operaciones lo tienen y cuántos R suman. Todo cabe en 20 minutos; la plantilla está en revisión semanal de trading.
Los 8 errores comunes en day trading, uno por uno
1. Entrar sin stop (o sin saber cuánto arriesgas)
- Cómo se ve: operaciones sin stop apuntado al entrar y pérdidas sin un tamaño previsto.
- Qué medir: el % de operaciones sin stop al entrar y su resultado. Como no tienen stop, mídelo en R con tu riesgo habitual por operación (por ejemplo, 100 $).
- La regla: sin stop escrito, no hay orden. El stop va donde tu idea deja de ser válida, como explicamos en dónde poner el stop loss.
2. Decidir el tamaño a ojo
Si el riesgo cambia de una operación a otra según tu convicción, tus resultados en R y en dinero dejan de parecerse:
Buenas operaciones pequeñas, mala operación grande
- 01Ganas 3 operaciones de +2R arriesgando 50 $ en cada una: 3 × 2 × 50 $ = +300 $.
- 02Pierdes 1 operación de −1R en la que arriesgaste 300 $: −300 $.
- 03En R vas +5R; en dinero, 0 $.
Tu sistema funcionó y tu cuenta no se movió: el tamaño a ojo se comió el resultado.
- Qué medir: el riesgo en dinero de cada operación. Si varía mucho y no lo explica la calidad del setup, el tamaño lo decide tu estado de ánimo.
- La regla: tamaño = riesgo en dinero ÷ distancia al stop, siempre (la fórmula del tamaño de posición). Y no uses el margen para ampliar el tamaño: la SEC recuerda que el apalancamiento multiplica también las pérdidas.
3. Volver a entrar para recuperar una pérdida
- Cómo se ve: una entrada en el mismo valor pocos minutos después de un stop, a menudo con más tamaño.
- Qué medir: el resultado de las operaciones abiertas en los 30 minutos siguientes a un stop.
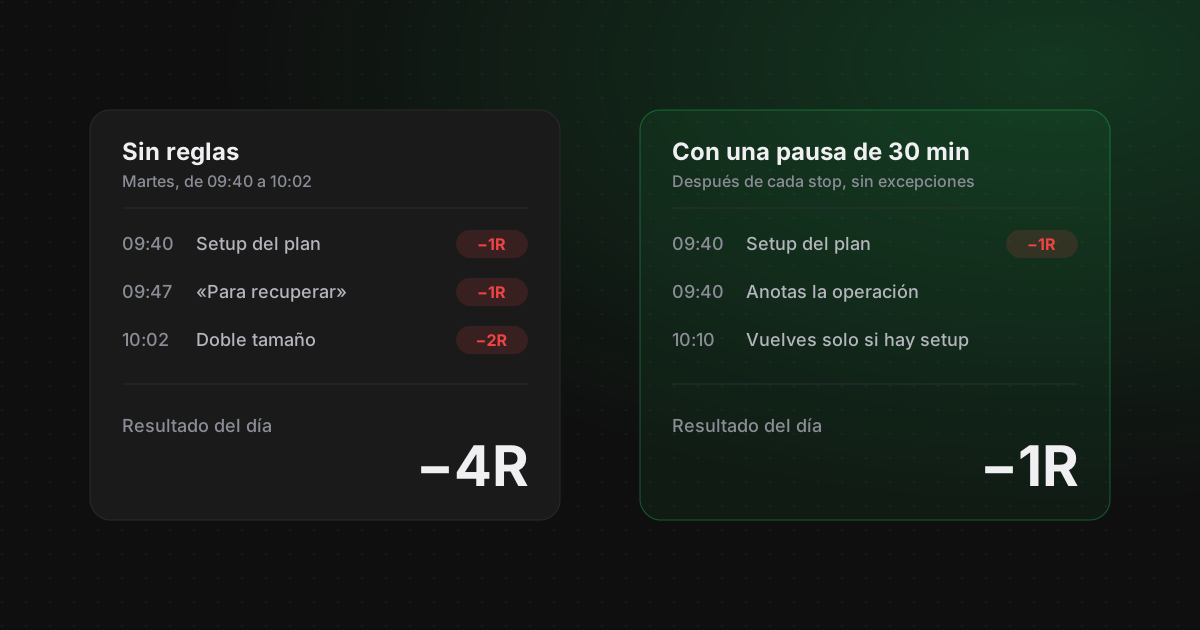
- La regla: pausa de 30 minutos tras un stop y pérdida diaria máxima en R. Las cinco reglas completas están en cómo dejar de sobreoperar y evitar el revenge trading.
4. Perseguir el precio
- Cómo se ve: entras por encima de tu entrada planificada porque el precio «se va sin ti».
- Qué medir: la distancia entre la entrada planificada y la real, en R.
- La regla: fija de antemano cuánto puedes alejarte de la entrada (por ejemplo, 0,25R); si el precio ya pasó de ahí, la operación se anula. Cuánto cuesta entrar tarde, en FOMO en el trading.
5. Mover el stop y aguantar las perdedoras
Es el error mejor documentado: el efecto disposición, la tendencia a vender demasiado pronto lo que gana y mantener demasiado tiempo lo que pierde. Odean lo comprobó con los registros de 10.000 cuentas de un gran bróker de descuento (Odean, 1998 (se abre en una pestaña nueva)).
- Qué medir: las pérdidas mayores de −1R sin un hueco que las explique, y la duración media de las perdedoras frente a la de las ganadoras.
- La regla: el stop solo se mueve a favor, nunca en contra. Por qué cuesta tanto cumplirla, en mover el stop loss.
6. Operar todo el día, sin horario
- Cómo se ve: operaciones repartidas de la apertura al cierre, sin un motivo para cada franja.
- Qué medir: tu resultado por franja horaria, en hora de Nueva York (a qué hora pierdes dinero).
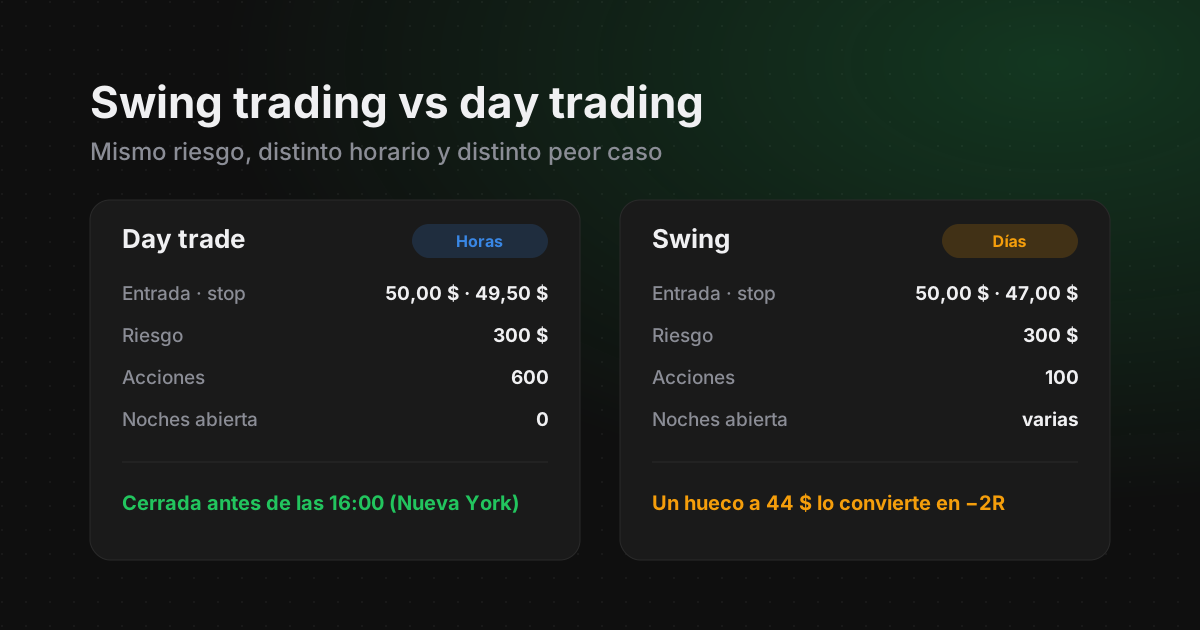
- La regla: opera solo en tu franja y cierra la plataforma al acabarla (una rutina de trading te ayuda a fijarla). Si operas desde España o Latinoamérica, consulta el horario de la bolsa americana en tu hora. Y si el horario del intradía no encaja con tu vida, compara con el otro estilo en swing trading vs day trading.
7. Olvidar las comisiones y el slippage
1R de 100 $ y 5 $ de costes por operación de ida y vuelta
- 01Coste por operación = 5 $ ÷ 100 $ = 0,05R.
- 02100 operaciones al mes × 0,05R = 5R al mes.
Tu sistema tiene que ganar esos 5R antes de que tú ganes nada. Cuantas más operaciones, más pesa.
- Qué medir: las comisiones del mes en R y la diferencia entre tu esperanza por operación bruta y neta.
- La regla: antes de operar más, comprueba que tu esperanza neta de costes es positiva. Cómo calcularlo, en costes del trading y punto de equilibrio y en slippage en trading. Con una cuenta pequeña pesan todavía más: lo vemos en trading con poco capital.
8. Cambiar de sistema cada semana (y no revisar)
- Cómo se ve: tres setups nuevos en un mes, cada uno con seis u ocho operaciones.
- Qué medir: el número de operaciones de cada setup. Con pocas decenas, la media en R es sobre todo ruido (esperanza matemática por setup y cuántos trades necesitas para validar una estrategia).
- La regla: no cambies las reglas de un setup hasta completar un bloque de operaciones fijado de antemano (por ejemplo, 40), y revísalo cada semana con los mismos números (para las perdedoras, usa el post-mortem de 10 minutos). Cómo definir un setup para poder medirlo, en qué es un setup de trading.
Diagnóstico: cuánto te cuesta cada error
Así queda un mes de ejemplo de un principiante: 100 operaciones intradía con resultados netos de comisiones, cada una clasificada por su primer error. Son datos inventados para ilustrar el método, no estadísticas reales.
| Operaciones | Número | Resultado | Media por operación |
|---|---|---|---|
| Según el plan | 60 | +12,0R | +0,20R |
| Sin stop al entrar | 5 | −6,5R | −1,30R |
| En los 30 minutos tras un stop | 12 | −6,0R | −0,50R |
| Entrada perseguida | 10 | −3,0R | −0,30R |
| Stop movido en contra | 4 | −6,0R | −1,50R |
| Fuera de tu franja horaria | 9 | −2,7R | −0,30R |
| Total | 100 | −12,2R | −0,12R |
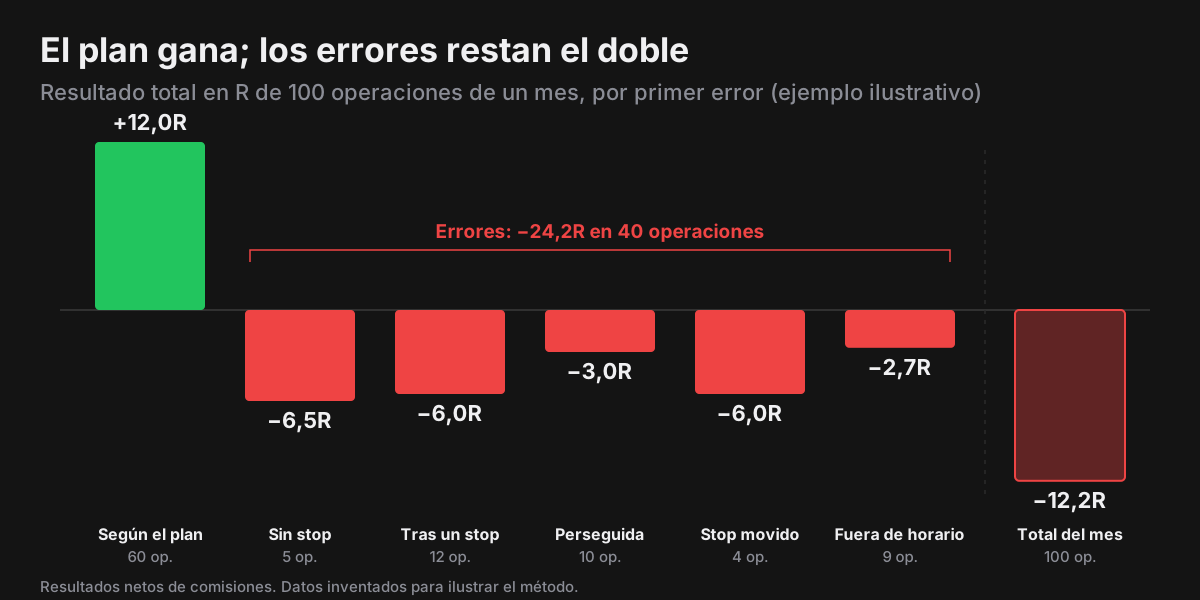
Las 60 operaciones según el plan suman +12,0R: el sistema no es el problema. Las 40 con algún error restan 24,2R, el doble de lo que gana el plan. Y las tres filas más caras (sin stop, tras un stop y stop movido) suman −18,5R con solo 21 operaciones.
La conclusión no es buscar otro sistema, sino atacar esas tres filas, una regla cada vez, y comprobar el mes siguiente si han bajado. Cómo seguir ese cumplimiento semana a semana, en cómo tener disciplina en el trading.
Tu hoja de reglas contra los errores del principiante
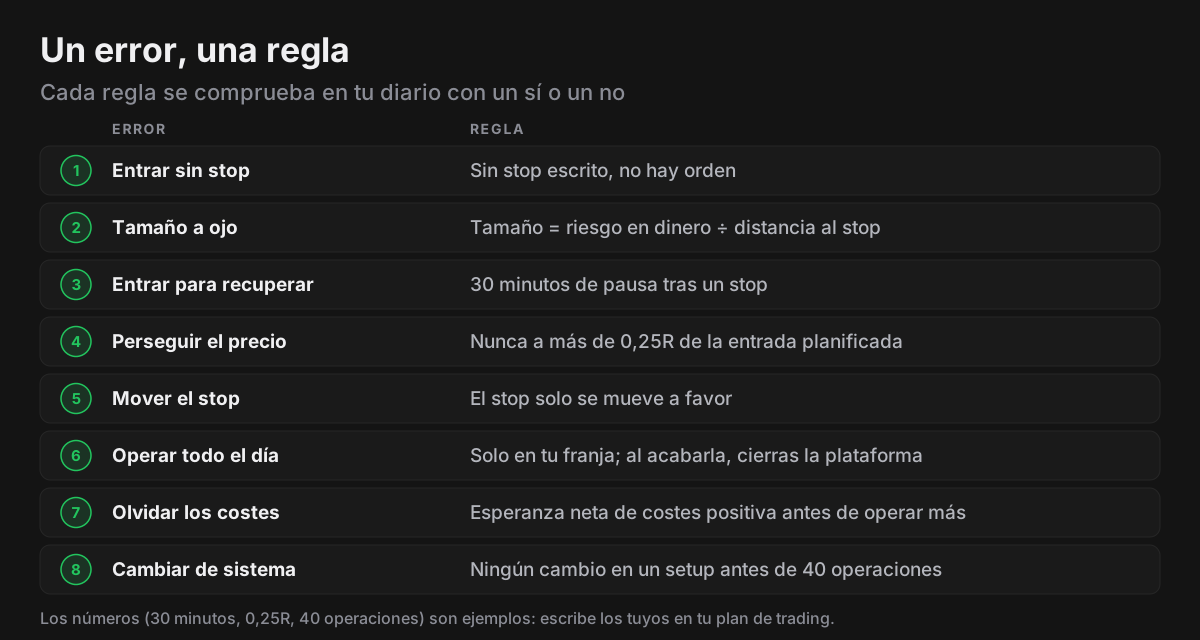
Escríbelas en tu plan de trading, con tus números, y léelas antes de la primera operación. Decide también antes de abrir los días en los que no vas a operar: lo explicamos en cuándo no operar.
Cómo medirlo en The Trader Journal
La app no bloquea tu bróker: las reglas las cumples tú. Lo que hace es que cada incumplimiento se vea en tus números.
- Plan antes de entrar. En el Planning apuntas la entrada, el stop, el objetivo y el grado, con el checklist del setup; si no llega al mínimo, eliges «no operar».
- Plan frente a ejecución. Al vincular la operación a esa nota, ves lo planeado junto a lo ejecutado y marcas si cumpliste la entrada, el stop y el objetivo (sí, no o no aplica).
- Tamaño por grado. La calculadora de tamaño de posición convierte tu capital, tu % de riesgo diario y el grado del setup en acciones o contratos.
- R neto y comisiones. El formulario de cada operación calcula el R real neto y cuánto se llevó la comisión, también en R de tu riesgo.
- Señales en Stats. En Stats, la pestaña Resumen muestra las operaciones de hoy, la racha máxima de pérdidas, las comisiones totales y la duración media de ganadoras y perdedoras; Comportamiento, tus resultados por franja horaria; y la pestaña EV marca cada setup como «Insuficiente» hasta que tiene 40 operaciones.
- Etiquetas de error. No hay un campo específico para errores: escribe la etiqueta en la review de la operación y fíltrala en la exportación a CSV o Excel.
Fuentes
- SEC: Day Trading: Your Dollars at Risk (se abre en una pestaña nueva)Pérdidas graves, coste y apalancamiento. Consultado el 25/09/2026.
- Chague, De-Losso y Giovannetti: «Day Trading for a Living?» (2020) (se abre en una pestaña nueva)97 % con pérdidas entre quienes aguantaron 300 días. Consultado el 25/09/2026.
- Barber, Lee, Liu, Odean y Zhang: «Do Day Traders Rationally Learn About Their Ability?» (octubre de 2017, PDF) (se abre en una pestaña nueva)Taiwán, 1992–2006. Consultado el 25/09/2026.
- Odean (1998): «Are Investors Reluctant to Realize Their Losses?», The Journal of Finance 53(5) (se abre en una pestaña nueva)Efecto disposición en 10.000 cuentas. Consultado el 25/09/2026.