Mover el stop loss: por qué lo haces aunque sabes que no debes, y cuánto te cuesta en R
Por qué acabas moviendo el stop loss aunque sabes que no debes, cuánto te cuesta en R con ejemplos numéricos y cinco reglas para dejar de hacerlo.
Por el equipo de The Trader Journal8 min de lectura
En este artículo
«I knew my stop was right. I moved it anyway.» (Sabía que mi stop estaba bien. Lo moví de todas formas). Es el título de un post de r/Daytrading (recogido por GummySearch (se abre en una pestaña nueva)) y resume en dos frases el problema de este artículo: mover el stop loss en plena operación, justo cuando el precio se acerca a él.
No vamos a hablar de dónde colocar el stop (eso está en dónde poner el stop loss), sino de lo que pasa después: por qué lo mueves aunque sabes que no debes, cuánto te cuesta medido en R y qué reglas lo evitan sin depender de tu fuerza de voluntad en el peor momento.
Por qué mueves el stop aunque sabes que no debes
No es falta de conocimiento: casi nadie mueve el stop porque crea que es buena idea. Es una reacción ante una pérdida que está a punto de hacerse real, y está bien descrita en la investigación sobre decisiones financieras.
- Las pérdidas pesan más que las ganancias. La teoría prospectiva de Kahneman y Tversky describe que, ante una pérdida segura, la gente se vuelve amante del riesgo, y que la curva de valor es más pronunciada para las pérdidas que para las ganancias (Econometrica, 1979, vía RePEc (se abre en una pestaña nueva)). Alejar el stop es exactamente eso: cambiar una pérdida segura de −1R por la posibilidad de no perder, a cambio de arriesgar más.
- No quieres cerrar la pérdida. Shefrin y Statman llamaron a esto la disposición a «vender las ganadoras demasiado pronto y mantener las perdedoras demasiado tiempo» (Journal of Finance, 1985, vía RePEc (se abre en una pestaña nueva)). Odean lo midió con los registros de 10.000 cuentas de un bróker de descuento: sus clientes mostraban una fuerte preferencia por realizar las ganancias en vez de las pérdidas (Odean, 1998 (se abre en una pestaña nueva)).
- Tu precio de entrada se convierte en un ancla. Mientras el stop no salta, la pérdida está «solo en pantalla», y volver a tu entrada parece el objetivo natural. Al mercado, tu precio de entrada le da igual.
- Recuerdas los rescates, no los desastres. La vez que bajaste el stop y el precio volvió se queda en la memoria como una prueba de que funciona. Las veces que acabaste en −3R se archivan como mala suerte. Solo tu diario lleva la cuenta completa.
Las dos formas de mover el stop
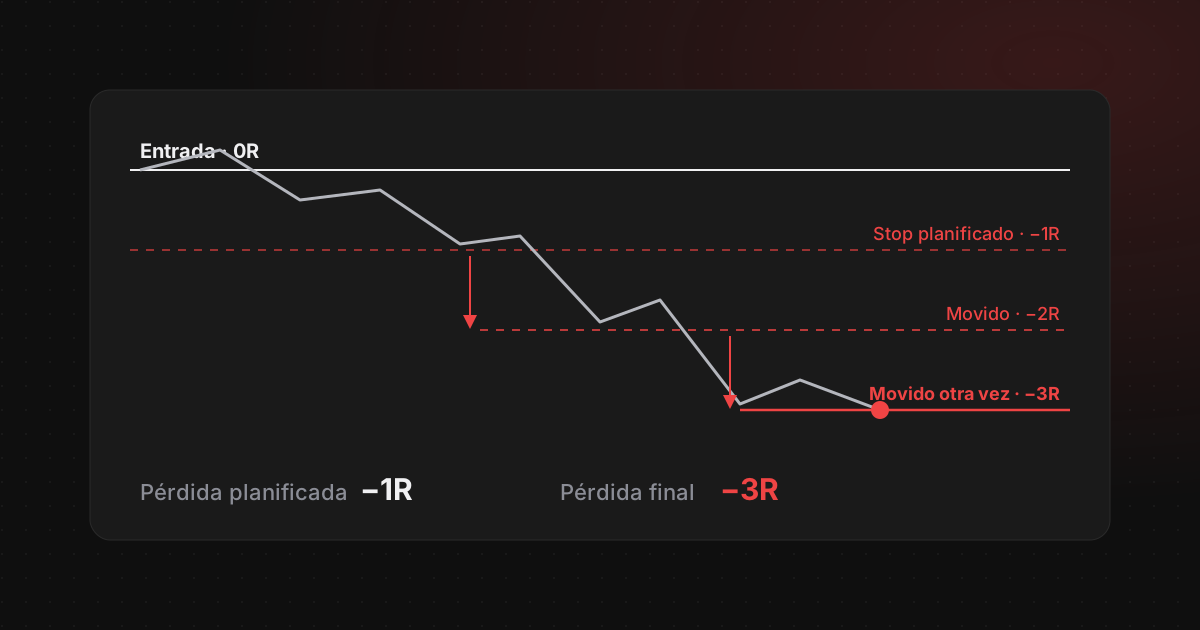
Alejarlo, por esperanza. En un largo, el stop baja; en un corto, sube. Tu pérdida máxima crece y tu tamaño de posición, calculado para perder 1R, ya no sirve: con el mismo número de acciones y el doble de distancia, arriesgas el doble.
Acercarlo antes de tiempo, por miedo. Subes el stop a tu entrada en cuanto la operación va un poco a favor, y el vaivén normal del precio te saca de operaciones que iban a llegar al objetivo. No aumenta tu riesgo, pero recorta tus ganadoras. Si lo haces con una regla escrita antes de entrar, es gestión de la salida; si lo haces porque te tiemblan las manos, es el mismo problema que alejarlo.
Cuánto cuesta mover el stop loss, en R
Compras 100 acciones a 50 $ con el stop en 48 $
- 011R = (50 $ − 48 $) × 100 = 200 $.
- 02El precio cae hasta 48,20 $ y bajas el stop a 46 $. Si salta, pierdes 400 $: −2R.
- 03Lo vuelves a bajar a 44 $: si salta, −3R. Y si acabas quitándolo y cierras a 40 $: −5R.
Una sola pérdida de −5R borra lo que ganas en 25 operaciones con una expectancy de +0,20R.
La pregunta honesta, de todas formas, es otra: a veces el precio vuelve. ¿Cuántas veces tiene que volver para que mover el stop compense?
Cuántas operaciones tendrían que salvarse
Sin mover el stop, la operación acaba en −1R.
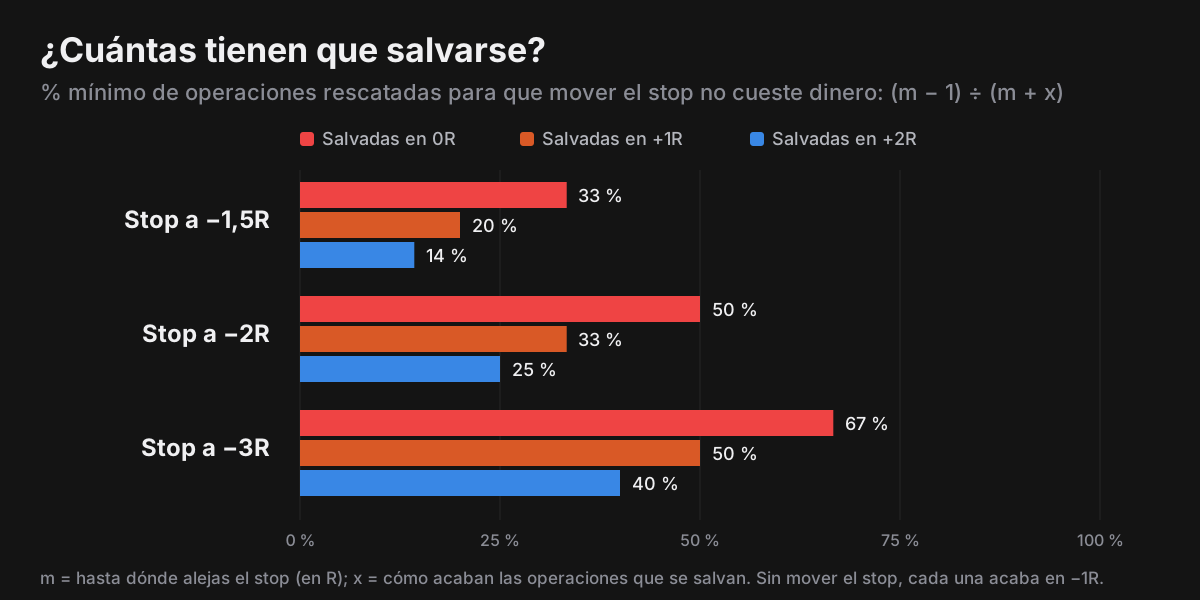
Si lo alejas hasta −m R, una parte p de esas operaciones se salva y acaba en x R; el resto, en −m R.
Compensa solo si p × x − (1 − p) × m > −1, es decir, si p > (m − 1) ÷ (m + x).
Es una simplificación: supone que las operaciones que no se salvan llegan al stop nuevo. Si algunas las cierras a medio camino, el cálculo es parecido y la conclusión, la misma.
| Stop movido hasta | Si las salvadas acaban en 0R | Si acaban en +1R | Si acaban en +2R |
|---|---|---|---|
| −1,5R | 33 % | 20 % | 14 % |
| −2R | 50 % | 33 % | 25 % |
| −3R | 67 % | 50 % | 40 % |
Piensa en lo que haces cuando el precio vuelve después del susto: si sales aliviado en tu entrada (0R), necesitas que se salve al menos la mitad de las operaciones en las que alejas el stop hasta −2R. Si tu diario no muestra ese porcentaje, mover el stop te está costando dinero.
El coste en 100 operaciones
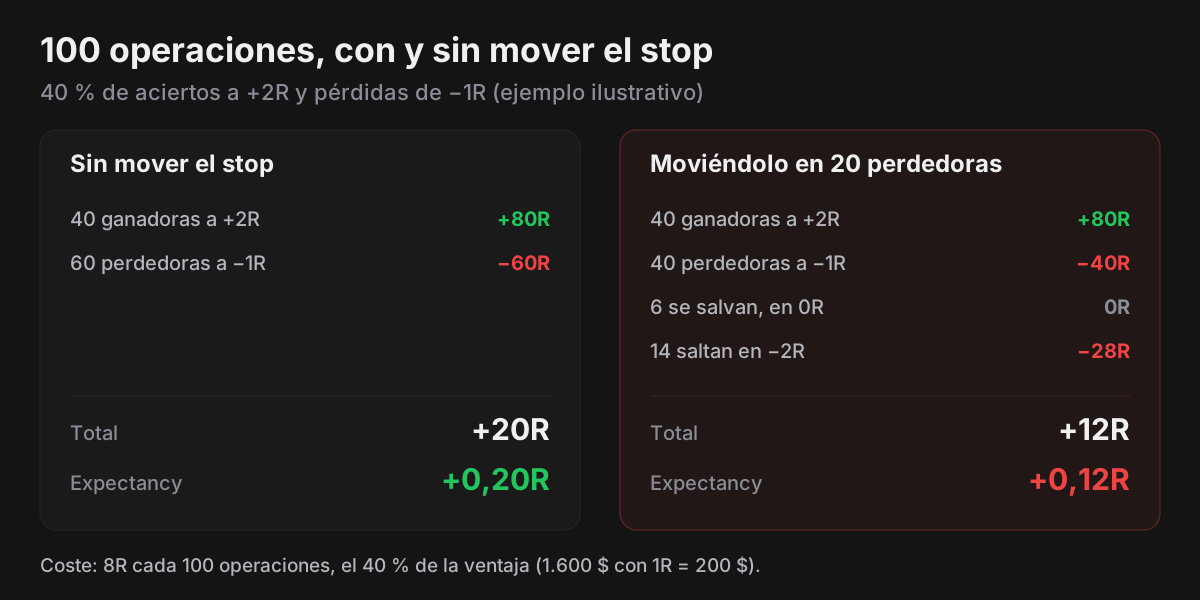
Un sistema con un 40 % de aciertos, ganancias de +2R y pérdidas de −1R tiene una expectancy de +0,20R por operación: +20R cada 100. Supón que en 20 de las 60 perdedoras alejas el stop hasta −2R, que 6 de ellas (un 30 %) vuelven y las cierras en tu entrada, y que las otras 14 saltan en −2R.
| Grupo | Sin mover el stop | Moviéndolo en 20 perdedoras |
|---|---|---|
| Ganadoras (+2R) | 40 → +80R | 40 → +80R |
| Perdedoras con el stop original (−1R) | 60 → −60R | 40 → −40R |
| Stop movido, se salvan (0R) | — | 6 → 0R |
| Stop movido, saltan en −2R | — | 14 → −28R |
| Total | +20R | +12R |
| Expectancy por operación | +0,20R | +0,12R |
Mover el stop 20 veces te ha costado 8R, el 40 % de tu ventaja. Con 1R de 200 $, son 1.600 $ cada 100 operaciones. Y eso con un 30 % de rescates, lejos del 50 % que exigía la tabla anterior.
Hay un segundo coste que no sale en la media: la pérdida grande hunde tu cuenta de golpe. Cuánto cuesta recuperar esa caída, y por qué conviene bajar el tamaño cuando llega, lo verás en el tamaño de posición y las rachas perdedoras.
Cinco reglas para no mover el stop loss
1. La orden stop va al bróker al entrar
Un stop mental no es un stop: es una intención que se renegocia cada vez que el precio se acerca. Pon la orden en el mismo momento que la entrada; si tu bróker lo permite, envíalas juntas.
2. El stop solo se mueve en una dirección
Hacia reducir el riesgo, nunca para ampliarlo. Y solo según una regla escrita antes de entrar, por ejemplo: «a mi precio de entrada cuando el precio llegue a +1R». Si la regla no estaba escrita antes, no es una regla.
3. Si necesitas más espacio, lo decides antes y con menos acciones
Un stop más amplio con el tamaño recalculado arriesga lo mismo; el mismo tamaño con el stop el doble de lejos arriesga el doble. Tienes la cuenta paso a paso en la fórmula del tamaño de posición.
4. Si lo mueves, queda registrado
Anota el stop original y el final en cada operación. Una operación con el stop movido cuenta como fuera del plan aunque acabe en ganancia: es lo que separa en tu diario el proceso del resultado, como explicamos en cómo llevar un diario de trading.
5. Una consecuencia pactada de antemano
Decide hoy qué pasa si mueves el stop: por ejemplo, cierras la plataforma ese día o bajas un grado tu tamaño la semana siguiente. Las reglas que se aplican solas están en cómo dejar de sobreoperar, y la forma de bajar un grado, en grados de setup y tamaño de posición.
Cómo medirlo en tu diario
Tres datos por operación bastan: el stop que planificaste, el precio al que saliste y un sí o un no a «¿respeté el stop?». Con eso, en tu revisión semanal puedes contar cuántas veces lo moviste y cuántos R te costó. Es uno de los errores comunes en day trading que más se repiten.
- Pérdidas mayores de −1R. Si ves −1,6R o −2,3R y no hubo un hueco ni un deslizamiento fuerte, pregúntate si hubo un stop movido detrás (cómo repasar cada una, en cómo analizar tus operaciones perdedoras).
- Adherencia al stop. El porcentaje de operaciones con un «sí». Es la métrica que dice si tus estadísticas miden tu sistema o tus nervios.
- Coste en R. Suma el resultado de las operaciones con el stop movido y compáralo con lo que habrías perdido con el stop original (−1R en cada una que llegó a tocarlo).
En The Trader Journal
Si vinculas la operación a su nota de planificación, el stop planificado se copia al campo Stop Loss y el formulario muestra un bloque Plan vs Ejecutado: entrada, stop y objetivo planificados frente a los ejecutados, con un «¿OK?» (Sí, No o N/A) en cada uno que da tu porcentaje de ejecución del plan.
Fuentes
- Kahneman, D. y Tversky, A. (1979): «Prospect Theory: An Analysis of Decision under Risk», Econometrica 47(2) (ficha en RePEc) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Shefrin, H. y Statman, M. (1985): «The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence», Journal of Finance 40(3) (ficha en RePEc) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Odean, T. (1998): «Are Investors Reluctant to Realize Their Losses?», Journal of Finance 53(5) (resumen en la web del autor, UC Berkeley) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- GummySearch: r/Daytrading (título de post citado al principio) (se abre en una pestaña nueva)Consultado el 25/09/2026.