Dónde poner el stop loss: stop técnico o por volatilidad (ATR), y cómo cambia tu tamaño de posición
Dónde poner el stop loss con criterio: bajo la estructura o a un múltiplo del ATR, y cómo cambia el número de acciones con el mismo riesgo.
Por el equipo de The Trader Journal9 min de lectura
En este artículo
- 01La regla de base: el stop va donde tu idea deja de ser válida
- 02Qué es el ATR y por qué sirve para el stop
- 03El stop por volatilidad: un múltiplo del ATR
- 04Cómo cambia el tamaño de posición según dónde pongas el stop loss
- 05El método híbrido: nivel técnico más un colchón en ATR
- 06¿Stop ajustado o amplio? Lo que ganas y lo que pagas
- 07Los huecos: el stop no es un precio garantizado
- 08Errores al colocar el stop loss
- 09Cómo hacerlo en The Trader Journal
¿Dónde poner el stop loss? Es la primera decisión de cada operación y la que condiciona todas las demás: de ella salen cuántas acciones compras, cuánto ruido aguanta la posición y a qué distancia tiene que estar el objetivo para que merezca la pena.
Hay dos formas serias de colocarlo: en el punto donde el gráfico te dice que te has equivocado (stop técnico) o a una distancia medida con la volatilidad del activo (stop por ATR). Aquí verás las dos, con números, y cómo cada una cambia tu tamaño de posición sin cambiar tu riesgo.
La regla de base: el stop va donde tu idea deja de ser válida
Un stop no es la cantidad de dinero que te duele perder: es el precio al que tu motivo para entrar deja de existir. Si compras la ruptura de un rango, la idea falla cuando el precio vuelve dentro y pierde el mínimo del rango. Si compras un rebote en un soporte, falla cuando el soporte se rompe.
- Largo en una ruptura: debajo del mínimo del rango o de la vela de ruptura.
- Largo en un rebote: debajo del mínimo del soporte que justifica la entrada.
- Corto: lo mismo, al revés: encima del máximo que invalida la idea.
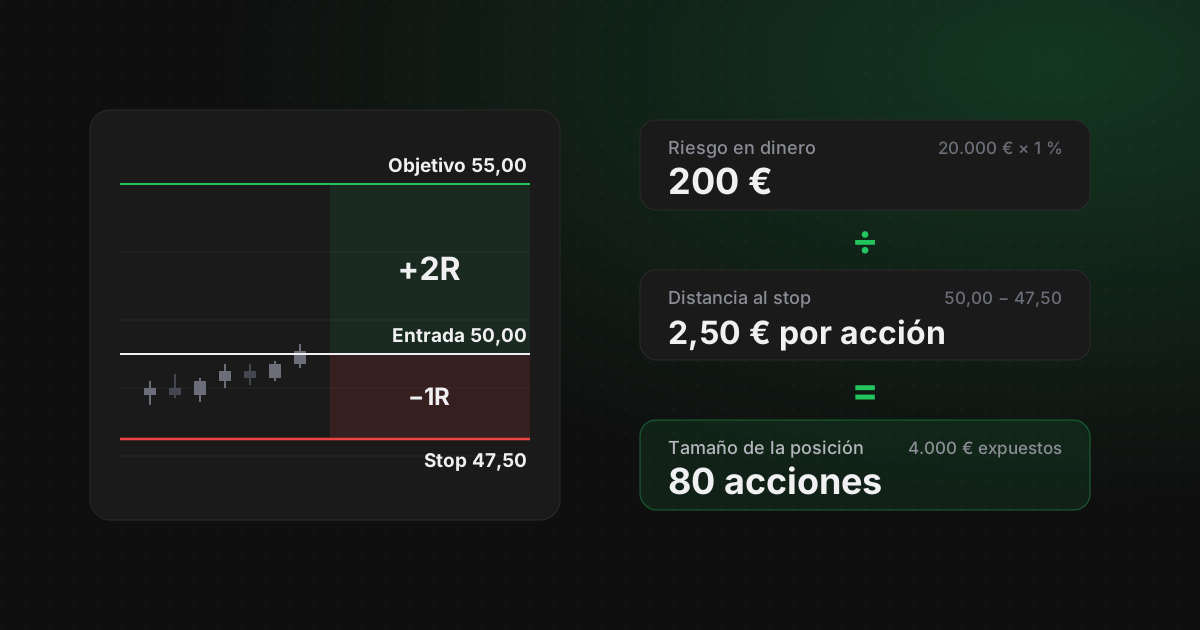
El orden es lo que importa: primero el stop, después el tamaño. Si decides antes cuántas acciones quieres y colocas el stop donde «cabe», el stop deja de tener relación con el gráfico. La cuenta del tamaño la tienes paso a paso en la fórmula del tamaño de posición.
Qué es el ATR y por qué sirve para el stop
El ATR (Average True Range, rango verdadero medio) lo presentó J. Welles Wilder en su libro de 1978 New Concepts in Technical Trading Systems, como recoge ChartSchool de StockCharts (se abre en una pestaña nueva). Mide cuánto se mueve de media un activo en cada vela, sin fijarse en la dirección.
Rango verdadero (TR) = el mayor de: máximo − mínimo, |máximo − cierre anterior|, |mínimo − cierre anterior|
ATR de hoy = (ATR de ayer × 13 + TR de hoy) ÷ 14
Es el suavizado de Wilder con 14 periodos, el ajuste por defecto en la mayoría de plataformas de gráficos. No necesitas calcularlo a mano; sí entender qué mide.
La diferencia con un simple máximo − mínimo es que el rango verdadero cuenta los huecos:
Un día con hueco al alza
- 01Cierre de ayer: 48,00 $. Hoy: máximo 50,40 $ y mínimo 49,10 $.
- 02Máximo − mínimo = 1,30 $, pero |50,40 $ − 48,00 $| = 2,40 $.
- 03Rango verdadero = 2,40 $: el hueco cuenta como movimiento.
- 04Si el ATR de ayer era 1,20 $: (1,20 × 13 + 2,40) ÷ 14 = 1,29 $.
Un día con hueco sube el ATR: un stop por volatilidad calculado ayer ya se queda algo corto hoy.
Dos matices. El ATR está en dólares, no en porcentaje: una acción de 500 $ tendrá un ATR mayor que una de 20 $ aunque se mueva lo mismo en proporción. Y el ATR se mide en la temporalidad que usas: si operas velas de 5 minutos, el ATR diario no te dice nada del ruido que vas a soportar dentro de la sesión.
El stop por volatilidad: un múltiplo del ATR
Stop en un largo = entrada − k × ATR
Stop en un corto = entrada + k × ATR
k es el multiplicador que eliges y mantienes. La guía de Fidelity sobre el ATR (se abre en una pestaña nueva) pone de ejemplo 1,5 × ATR. No hay un k universal: pruébalo con tus propias operaciones.
La ventaja es que el stop se adapta al activo: en una acción tranquila queda cerca y en una nerviosa, lejos. En un corto a 80 $ con un ATR de 2 $, un stop a 1,5 ATR va en 83 $. Y, como verás ahora, el tamaño se adapta con el stop.
Cómo cambia el tamaño de posición según dónde pongas el stop loss
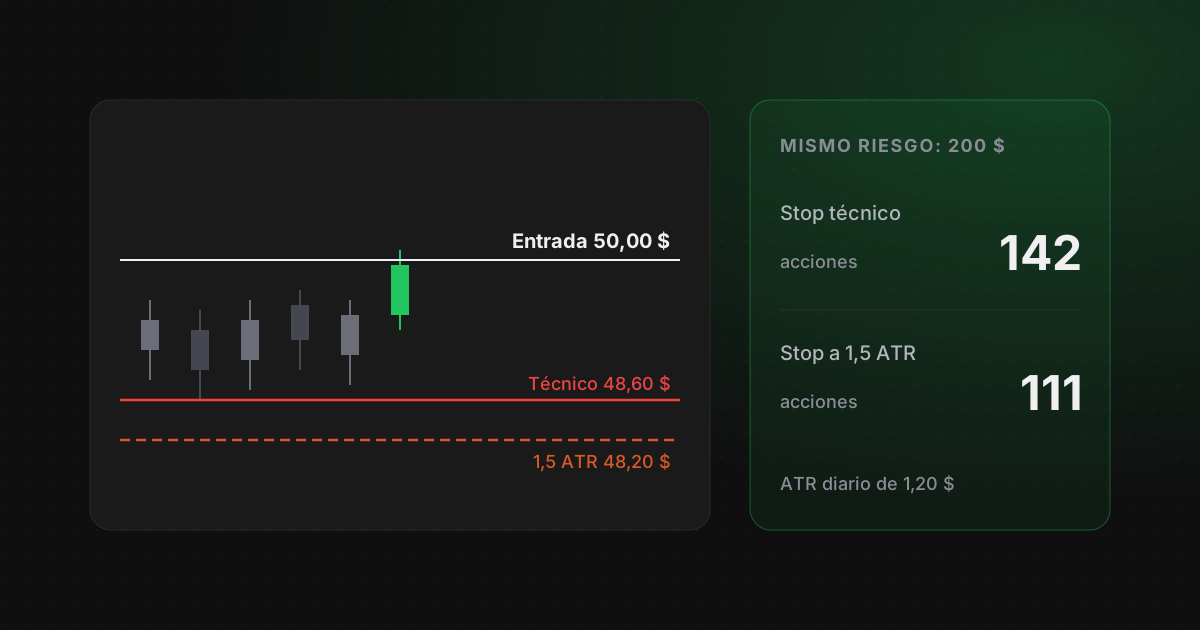
Cuenta de 20.000 $ y riesgo del 1 % (200 $) por operación. Compras a 50,00 $ una acción con un ATR diario de 1,20 $ y el mínimo de la consolidación en 48,60 $.
| Stop | Precio | Distancia | En ATR | Acciones | Valor de la posición |
|---|---|---|---|---|---|
| 1 × ATR | 48,80 $ | 1,20 $ | 1,00 | 166 | 8.300 $ |
| Técnico: bajo el mínimo | 48,60 $ | 1,40 $ | 1,17 | 142 | 7.100 $ |
| Técnico + 0,25 ATR | 48,30 $ | 1,70 $ | 1,42 | 117 | 5.850 $ |
| 1,5 × ATR | 48,20 $ | 1,80 $ | 1,50 | 111 | 5.550 $ |
| 2 × ATR | 47,60 $ | 2,40 $ | 2,00 | 83 | 4.150 $ |
| 3 × ATR | 46,40 $ | 3,60 $ | 3,00 | 55 | 2.750 $ |
Si salta cualquiera de esos stops, pierdes lo mismo: unos 200 $ (algo menos por redondear las acciones hacia abajo). Lo que cambia es cuántas acciones compras y cuánto espacio le das al precio: con el stop a 3 ATR, la posición es un tercio de la de 1 ATR.
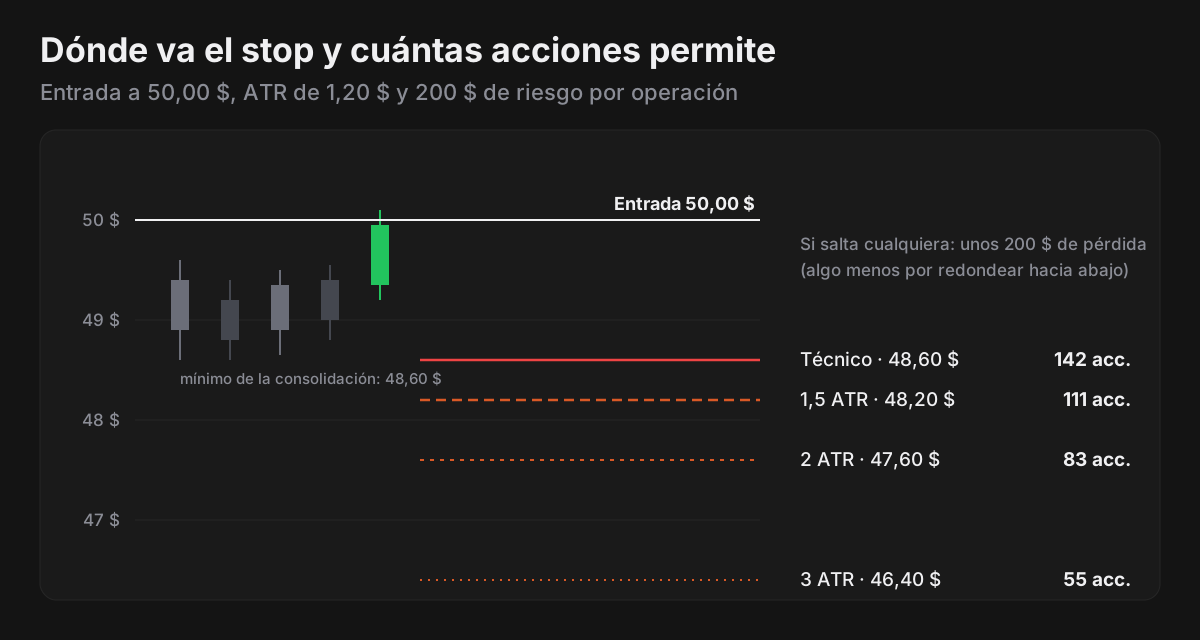
Un stop más amplio no es más riesgo si recalculas el tamaño: son menos acciones. Lo que sí cambia es el objetivo: para ganar 2R con el stop a 3,60 $ necesitas que el precio suba 7,20 $; con el stop a 1,20 $, solo 2,40 $.
Dos acciones al mismo precio, volatilidad distinta
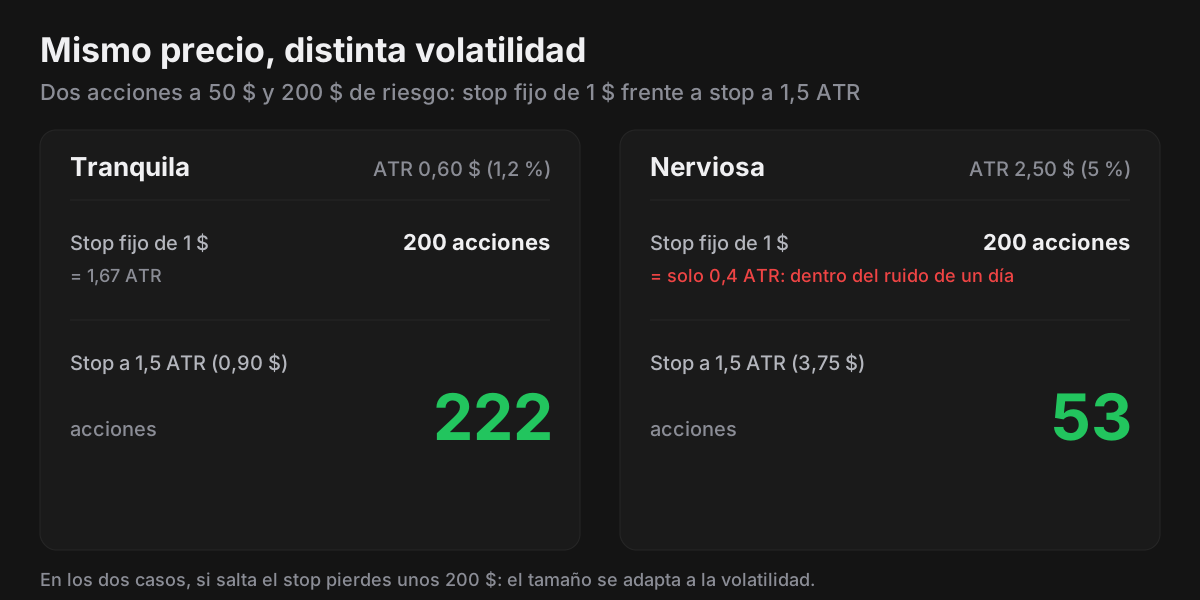
Aquí es donde el ATR se gana el sitio. Dos acciones cotizan a 50 $: una tranquila, con un ATR de 0,60 $ (1,2 % del precio), y otra nerviosa, con un ATR de 2,50 $ (5 %). Mira qué pasa con un stop fijo de 1 $ para las dos y con un stop a 1,5 ATR:
| Acción | ATR | Stop fijo de 1 $ | Ese stop, en ATR | Stop a 1,5 ATR | Acciones con 1,5 ATR |
|---|---|---|---|---|---|
| Tranquila | 0,60 $ | 200 acciones | 1,67 | 0,90 $ | 222 |
| Nerviosa | 2,50 $ | 200 acciones | 0,40 | 3,75 $ | 53 |
Con el stop fijo compras lo mismo de las dos, pero en la nerviosa el stop queda a 0,4 ATR: menos de la mitad de lo que se mueve en un día normal, así que un vaivén cualquiera basta para tocarlo. Con 1,5 ATR, cada una recibe el espacio que pide su volatilidad y el tamaño compensa: 222 acciones de la tranquila y 53 de la nerviosa, con el mismo riesgo.
El método híbrido: nivel técnico más un colchón en ATR
Un stop justo en el mínimo queda a merced de cualquier perforación de unos céntimos. La alternativa es darle un colchón medido con la volatilidad, no con una cifra redonda:
Stop = nivel técnico − c × ATR
Con c = 0,25 y el ejemplo anterior: 48,60 $ − 0,25 × 1,20 $ = 48,30 $ → 117 acciones.
Así el stop sigue anclado a la idea (el mínimo) y el colchón se ajusta solo a cada activo.
¿Stop ajustado o amplio? Lo que ganas y lo que pagas
- Stop ajustado: más acciones y objetivo más cerca en dólares, pero el ruido te saca más a menudo, y las comisiones y el deslizamiento pesan más en R, como vimos en los costes del trading.
- Stop amplio: menos acciones y más espacio, pero el objetivo queda más lejos en dólares y cada operación tarda más en resolverse.
No hay una distancia correcta para todos, y la investigación académica tampoco la da. Kaminski y Lo (2014) muestran que, si los precios siguen un paseo aleatorio, las reglas de stop-loss sencillas siempre reducen la rentabilidad esperada, y que pueden aportar valor cuando hay momentum (resumen en RePEc (se abre en una pestaña nueva)). Dicho de otra forma: el stop sirve para limitar y medir el riesgo; que además mejore tus resultados depende de cómo se mueven tus setups. Por eso conviene medirlo en tu diario.
Los huecos: el stop no es un precio garantizado
Una orden stop se convierte en una orden a mercado cuando el precio toca tu nivel, y FINRA (se abre en una pestaña nueva) recuerda que el precio de ejecución puede ser muy distinto del stop. Si tu stop está en 48,60 $ y la acción abre a 46,00 $ tras unos resultados, tus 142 acciones salen a unos 46 $: pierdes 568 $, es decir, −2,86R y no −1R.
Si mantienes posiciones con resultados o noticias por delante, cuenta con que el stop puede no protegerte del hueco y ajusta el tamaño a esa posibilidad. Cómo medir lo que te cuestan esas diferencias está en qué es el slippage y cómo medirlo en R.
Errores al colocar el stop loss
- Poner el stop según el dinero que quieres perder. «No quiero perder más de 100 $, así que el stop va 0,50 $ por debajo.» El dinero decide el tamaño; el gráfico, el stop.
- El mismo stop en dólares para todo. 1 $ es mucho en una acción con un ATR de 0,60 $ y poco en una con 2,50 $.
- Usar el ATR de otra temporalidad. Si entras con velas de 5 minutos, el ATR diario no mide tu ruido.
- No recalcular después de un hueco. El ATR cambia y tu stop por volatilidad, también.
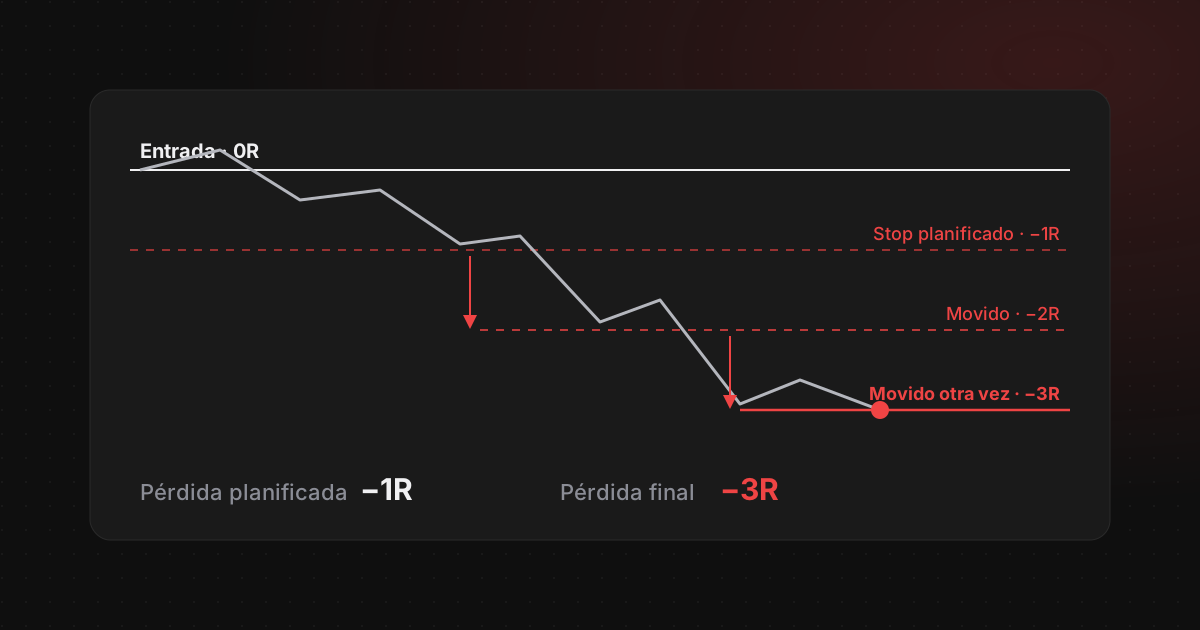
- Colocarlo bien y luego moverlo. Eso ya es disciplina, no colocación: lo tratamos en por qué mueves el stop loss y cuánto te cuesta.
Cómo hacerlo en The Trader Journal
En la calculadora de tamaño de posición introduces la distancia al stop en dólares por acción: la de tu nivel técnico o la de k × ATR. Con tu capital, tu % de riesgo diario y el grado del setup (lo explicamos en grados de setup y tamaño de posición), te dice cuántas acciones o contratos caben.
Si planificas la operación antes de la sesión, la nota de planificación guarda la entrada, el stop y el objetivo, con el R:R y el riesgo en dólares. Al registrar la operación, el campo Stop Loss es la base de tu R. Si quieres comparar métodos (técnico frente a ATR), anota en cada operación cuál usaste y revisa sus resultados en R al cabo de unas semanas.
Fuentes
- StockCharts ChartSchool: «Average True Range (ATR)» (Wilder, 1978; definición del rango verdadero y suavizado) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Fidelity Learning Center: «Average True Range (ATR)» (cálculo y uso de un múltiplo del ATR para el stop) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- FINRA: «Stop Orders: Factors to Consider During Volatile Markets» (26/03/2025) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Kaminski, K. M. y Lo, A. W.: «When Do Stop-Loss Rules Stop Losses?», Journal of Financial Markets 18 (2014) (ficha en RePEc) (se abre en una pestaña nueva)Consultado el 25/09/2026.