Slippage en trading: qué es, cómo medirlo (precio planificado frente a ejecutado) y cuánto te cuesta en R
Qué es el slippage o deslizamiento, por qué los stops deslizan más, cómo medirlo comparando el precio planificado con el ejecutado y cuánto cuesta en R.
Por el equipo de The Trader Journal8 min de lectura
En este artículo
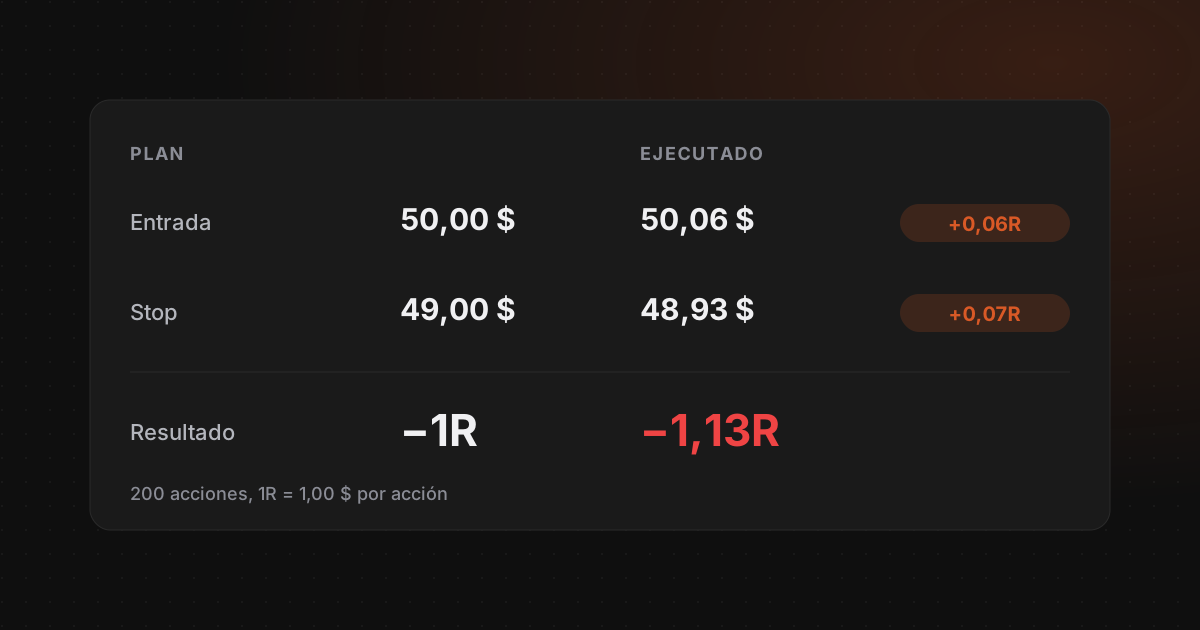
El slippage en trading es lo que separa el plan de la ejecución: pones el stop en 49,00 $ y sales a 48,93 $; compras «a 50» y te llenan a 50,06 $. Céntimos sueltos que parecen no importar, hasta que los sumas en R.
En este artículo verás qué es el deslizamiento, por qué aparece, cómo medirlo con una plantilla sencilla y qué hacer con el número.
Qué es el slippage (deslizamiento)
Es la diferencia entre el precio de referencia (el que planificaste, o el que veías al enviar la orden) y el precio ejecutado. Si compras a 50,06 $ cuando esperabas 50,00 $, tienes 0,06 $ de deslizamiento en contra; si vendes a 34,12 $ cuando esperabas 34,10 $, tienes 0,02 $ a favor.
FINRA (se abre en una pestaña nueva) lo avisa al describir las órdenes a mercado: puede que no obtengas el precio que viste o que te citaron, sobre todo en mercados que se mueven deprisa. Las causas habituales:
- El diferencial entre compra y venta. Una orden a mercado compra al precio de venta y vende al de compra: si tu referencia es el precio medio, normalmente pagas la mitad del diferencial en cada lado.
- La liquidez. Si tu orden es grande para lo que hay en el libro, se come varios niveles de precio.
- La velocidad. Entre que decides y la orden llega, el precio se mueve: noticias, aperturas, rupturas.
- Los huecos. Si el precio salta de un nivel a otro sin cotizar en medio, tu stop se ejecuta donde abra el mercado.
Por qué los stops deslizan más que las entradas
Una orden stop no es una orden a un precio: es un disparador. FINRA (se abre en una pestaña nueva) lo resume así: la orden stop se convierte en una orden a mercado cuando se alcanza el precio de activación, y el precio que obtienes puede ser muy distinto de tu stop.
Además, un stop salta justo cuando el precio se mueve en tu contra, así que el deslizamiento tiende a ir en tu contra. Por eso conviene medir por separado el de las entradas y el de las salidas por stop. La alternativa, la orden stop limitada, fija un precio máximo de ejecución, pero, como con cualquier orden limitada, no hay garantía de que se ejecute: en un hueco puedes quedarte dentro con la pérdida creciendo.
Cómo medir el slippage: precio planificado frente a ejecutado
Compra: deslizamiento = precio ejecutado − precio de referencia
Venta: deslizamiento = precio de referencia − precio ejecutado
Deslizamiento en R = deslizamiento por acción ÷ riesgo por acción planificado
Positivo = en tu contra; negativo = a tu favor. El riesgo por acción es la distancia entre la entrada y el stop que planificaste, la misma que usas en la fórmula del tamaño de posición.
La referencia de cada ejecución: para las entradas, el precio de tu plan; para las salidas por stop, el precio del stop; para las salidas en el objetivo, el precio del objetivo. Si sales por partes o con un trailing stop, cada salida es una ejecución con su propio deslizamiento (las formas de salir las comparamos en cómo gestionar la salida).
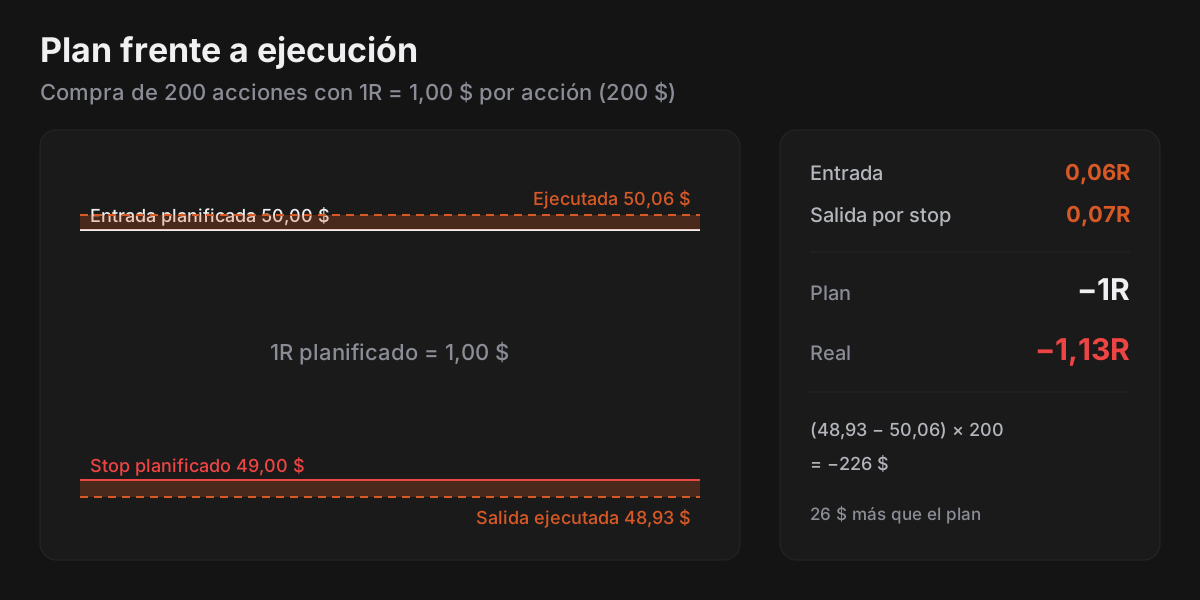
Una compra con salida por stop
- 01Plan: comprar 200 acciones a 50,00 $ con el stop en 49,00 $ → 1R = 1,00 $ por acción (200 $).
- 02Entrada ejecutada a 50,06 $ → 0,06 $ en contra = 0,06R.
- 03Salta el stop y sales a 48,93 $ → 0,07 $ en contra = 0,07R.
- 04Resultado: (48,93 $ − 50,06 $) × 200 = −226 $ = −1,13R, frente al −1R del plan.
13 céntimos por acción son 26 $ en esta operación. Lo que importa es cuántas veces se repite.
En opciones, manda el diferencial
Compras una call con precio medio de 2,40 $ (compra 2,30 $, venta 2,50 $)
- 01A mercado te llenan a 2,50 $: 0,10 $ × 100 = 10 $ por contrato.
- 02Con el stop en una prima de 1,20 $, tu riesgo por contrato es (2,40 $ − 1,20 $) × 100 = 120 $: esos 10 $ son 0,08R.
- 03Si al salir vendes a mercado 0,10 $ por debajo del precio medio, pagas otros 10 $: 0,17R en total (20 $ de 120 $) solo por cruzar el diferencial dos veces.
En opciones poco negociadas el diferencial puede ser mucho mayor: míralo antes de entrar, no después.
Tu registro de slippage: plantilla y ejemplo
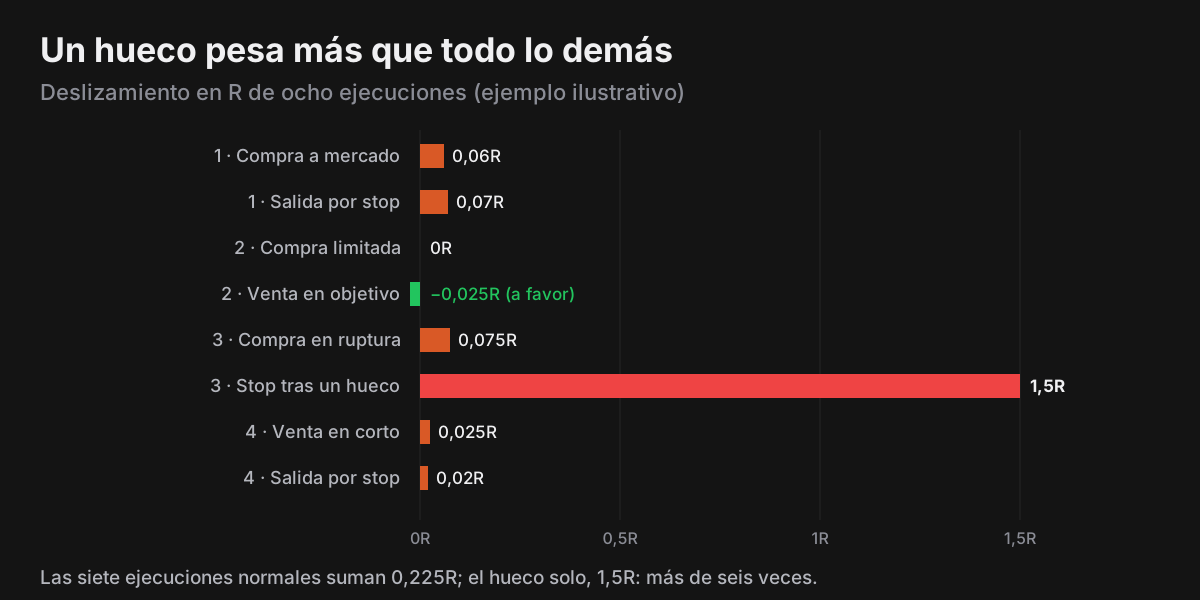
Basta una fila por ejecución (no por operación) con estas columnas: operación, tipo de orden, precio de referencia, precio ejecutado, riesgo por acción y deslizamiento en R. Este es un ejemplo ilustrativo de cuatro operaciones y ocho ejecuciones:
| Ejecución | Tipo de orden | Referencia | Ejecutado | Desliz. por acción | 1R por acción | Desliz. en R |
|---|---|---|---|---|---|---|
| 1. Compra (entrada) | A mercado | 50,00 $ | 50,06 $ | 0,06 $ | 1,00 $ | 0,06R |
| 1. Venta (stop) | Stop | 49,00 $ | 48,93 $ | 0,07 $ | 1,00 $ | 0,07R |
| 2. Compra (entrada) | Limitada | 32,50 $ | 32,50 $ | 0,00 $ | 0,80 $ | 0,00R |
| 2. Venta (objetivo) | A mercado | 34,10 $ | 34,12 $ | −0,02 $ | 0,80 $ | −0,025R |
| 3. Compra (ruptura) | Stop de compra | 120,00 $ | 120,18 $ | 0,18 $ | 2,40 $ | 0,075R |
| 3. Venta (stop tras un hueco) | Stop | 117,60 $ | 114,00 $ | 3,60 $ | 2,40 $ | 1,50R |
| 4. Venta en corto (entrada) | A mercado | 80,00 $ | 79,95 $ | 0,05 $ | 2,00 $ | 0,025R |
| 4. Compra (stop) | Stop | 82,00 $ | 82,04 $ | 0,04 $ | 2,00 $ | 0,02R |
| Total | 1,725R | |||||
| Total sin el hueco | 0,225R |
- El hueco lo domina todo. Una sola ejecución (1,5R) pesa más de seis veces que las otras siete juntas (0,225R). En la operación 3, el plan era perder −1R y el resultado fue (114,00 $ − 120,18 $) ÷ 2,40 $ = −2,575R.
- Las órdenes a mercado y los stops deslizan poco y casi siempre en contra en este ejemplo (entre 0,02R y 0,075R). La excepción es la salida a mercado de la operación 2, que se ejecutó 2 céntimos a favor.
- La limitada no deslizó, pero tiene un coste que no sale en la tabla: las veces que no se ejecuta y el precio se va sin ti. Anótalas también.
Con unas semanas de registro puedes separar la media por tipo de orden, por activo o por franja horaria, y ver dónde se te va el dinero. Y como todo en tu diario, en R: así puedes comparar operaciones de tamaños distintos, como explicamos en cómo llevar un diario de trading.
Cuánto te cuesta el slippage al año, en R
Pásalo a R por operación y multiplícalo por tu actividad. Si tu registro dice que, sin contar huecos, deslizas 0,08R de media por operación (entrada y salida) y haces 200 operaciones al año, son 16R. Con 1R de 200 $, 3.200 $: lo mismo que ganarías en 80 operaciones con una expectancy de +0,20R.
Los huecos van aparte: no se reparten como una media, llegan de golpe. Por eso conviene mirar dos números: el deslizamiento medio sin huecos (tu coste de ejecución) y el peor caso (tu riesgo real por operación). Cómo encaja todo esto con las comisiones y tu punto de equilibrio lo tienes en los costes del trading.
Cómo reducir el slippage
- Entradas con órdenes limitadas cuando el setup lo permite. No deslizan, pero a veces no se ejecutan: compara lo que ahorras con las operaciones buenas que pierdes.
- Evita activos y opciones con diferenciales anchos, o con poco volumen para tu tamaño.
- Cuidado con los momentos de más velocidad, como la apertura o los datos y resultados. Si tu registro muestra más deslizamiento ahí, opera con menos tamaño o espera.
- Baja el tamaño antes de eventos con posible hueco. Ninguna orden stop te garantiza el precio; el tamaño sí limita cuánto te duele el hueco. Dónde colocar el stop y cómo cambia el tamaño lo ves en dónde poner el stop loss.
- Revisa la calidad de ejecución de tu bróker. En EE. UU., la regla 605 de la SEC obliga a publicar informes mensuales de calidad de ejecución, y en 2024 la SEC amplió la obligación a los brókers con más cuentas de clientes y añadió métricas como la mejora de precio (nota de prensa de la SEC (se abre en una pestaña nueva)).
Cómo medirlo en The Trader Journal
La app no tiene hoy una métrica de slippage, pero guarda los precios que necesitas para calcularlo:
- Entrada: si vinculas la operación a su nota de planificación, el bloque Plan vs Ejecutado muestra la entrada planificada junto a la ejecutada (el precio medio de tus entradas).
- Salidas: cada salida queda como una fila de Cierres Parciales con su precio y su cantidad; si importas desde Interactive Brokers o desde un bróker conectado, llegan solas. Compara la fila de la salida por stop con tu campo Stop Loss.
- R real: el formulario calcula el R real bruto y neto de cada operación. Una salida por stop por debajo de −1R bruto indica deslizamiento a la salida (o un stop movido).
Fuentes
- FINRA: «Order Types» (órdenes a mercado, limitadas, stop, stop limitadas y trailing stop) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- FINRA: «Stop Orders: Factors to Consider During Volatile Markets» (26/03/2025) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- SEC: «SEC Adopts Amendments to Enhance Disclosure of Order Execution Information» (nota de prensa 2024-32, 06/03/2024) (se abre en una pestaña nueva)Consultado el 25/09/2026.