Cómo llevar un diario de trading que de verdad mejore tus resultados
Qué es un diario o bitácora de trading, qué apuntar en cada operación (con ejemplo) y cómo revisarlo cada semana para saber tu esperanza en R.
Por el equipo de The Trader Journal9 min de lectura
En este artículo
- 01Para qué sirve de verdad un diario de trading
- 02Qué registrar en cada operación
- 03Mide en R, no solo en dinero
- 04Las métricas que importan (y las que engañan)
- 05La revisión semanal en 30 minutos
- 06Plantilla mínima para Excel, Google Sheets o Notion
- 07Errores que hacen que un diario no sirva
- 08Cómo lo hace The Trader Journal
Casi todos los traders empiezan un diario de trading (o bitácora de trading, como se dice en buena parte de Latinoamérica) en algún momento, y casi todos lo abandonan cuando se convierte en una lista de operaciones que nadie vuelve a leer. El problema no suele ser la disciplina: es que el diario no está diseñado para responder preguntas.
Un diario que mejora tus resultados es el que te dice, con tus propios números, qué setups mantener, cuáles cortar y qué errores te están costando dinero. En esta guía verás qué registrar, cómo medirlo y cómo convertir los datos en una revisión semanal de 30 minutos.
Para qué sirve de verdad un diario de trading
El mercado da un feedback ruidoso: puedes hacerlo todo bien y perder, o saltarte tus reglas y ganar. En una sola operación, el resultado dice muy poco de la calidad de tu decisión. En cien operaciones dice mucho, siempre que las hayas registrado de forma consistente.
Por eso un diario tiene tres trabajos:
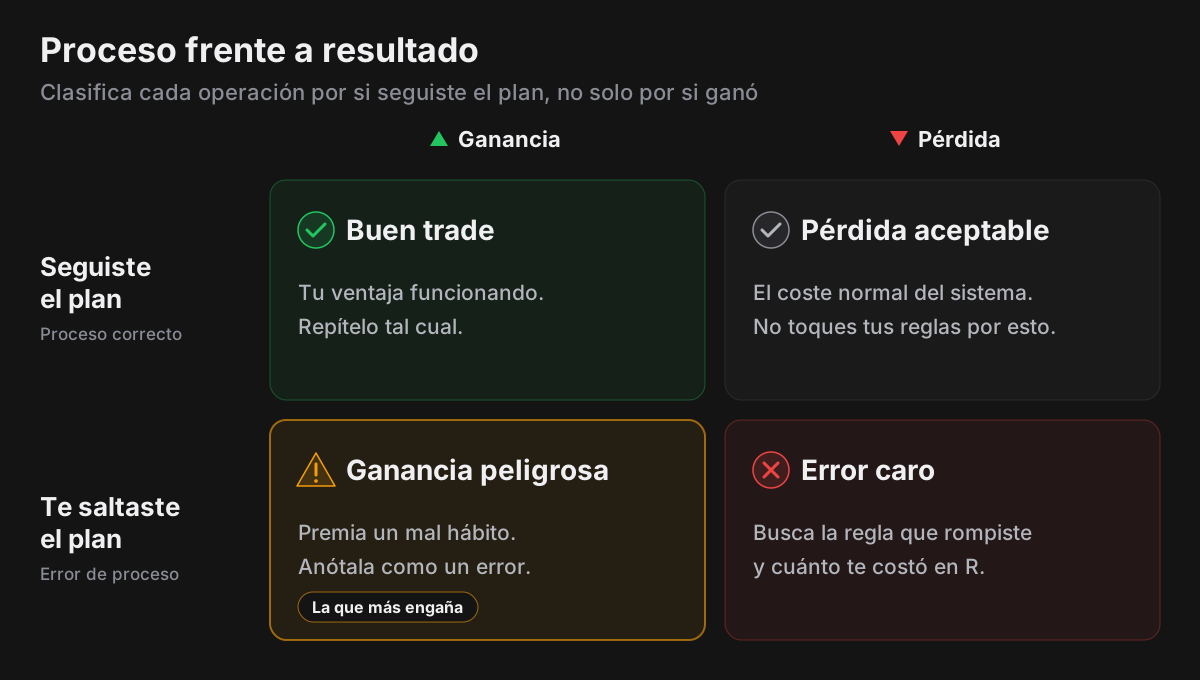
- Separar proceso y resultado. Saber si una pérdida fue un error o el coste normal de tu estrategia.
- Medir tu ventaja. Saber si tu sistema gana dinero de media, y con qué setups, en qué horarios y en qué activos.
- Encontrar tus errores caros. Los fallos que se repiten (mover el stop, entrar tarde, operar de más) y cuánto te cuestan en dinero y en R.
Qué registrar en cada operación
La tentación es apuntarlo todo, y es una mala idea: si registrar una operación te lleva diez minutos, dejarás de hacerlo a la segunda semana. Divide la información en tres momentos y quédate con lo que vas a usar en la revisión.
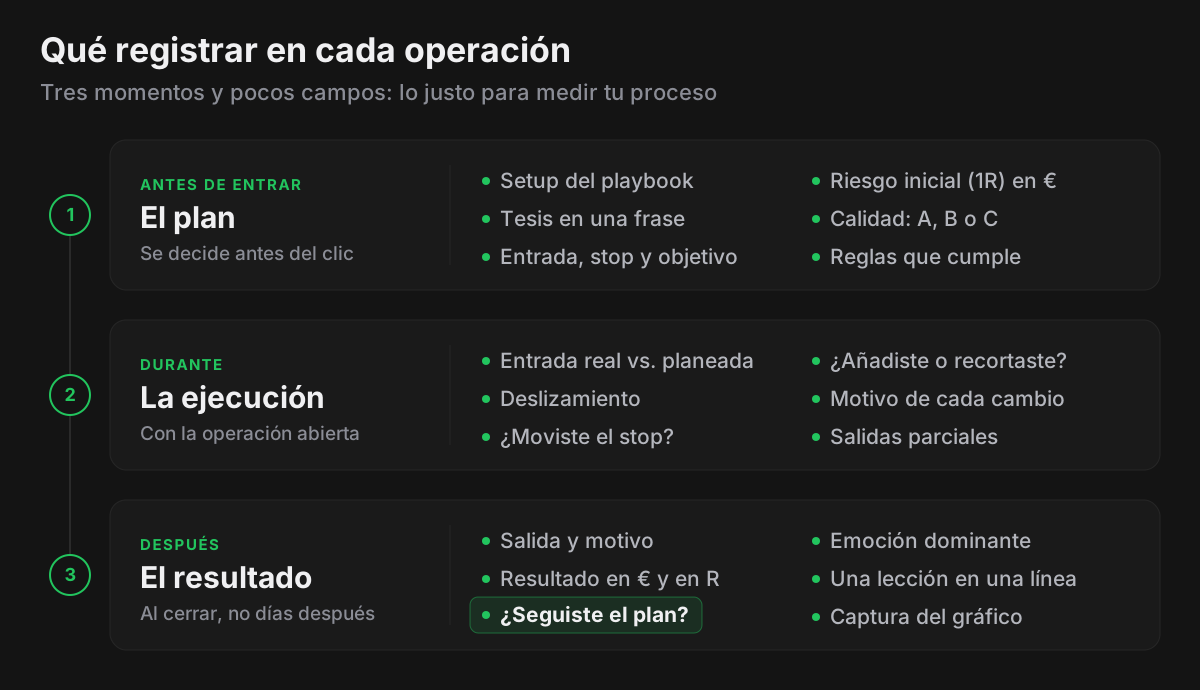
Antes de entrar: el plan
- Setup: el nombre del patrón o escenario de tu playbook (qué es un setup), por ejemplo «ruptura de rango» o «pullback a la media de 20».
- Tesis en una frase: por qué esperas que el precio se mueva a tu favor.
- Entrada, stop y objetivo: precios concretos, decididos antes de entrar.
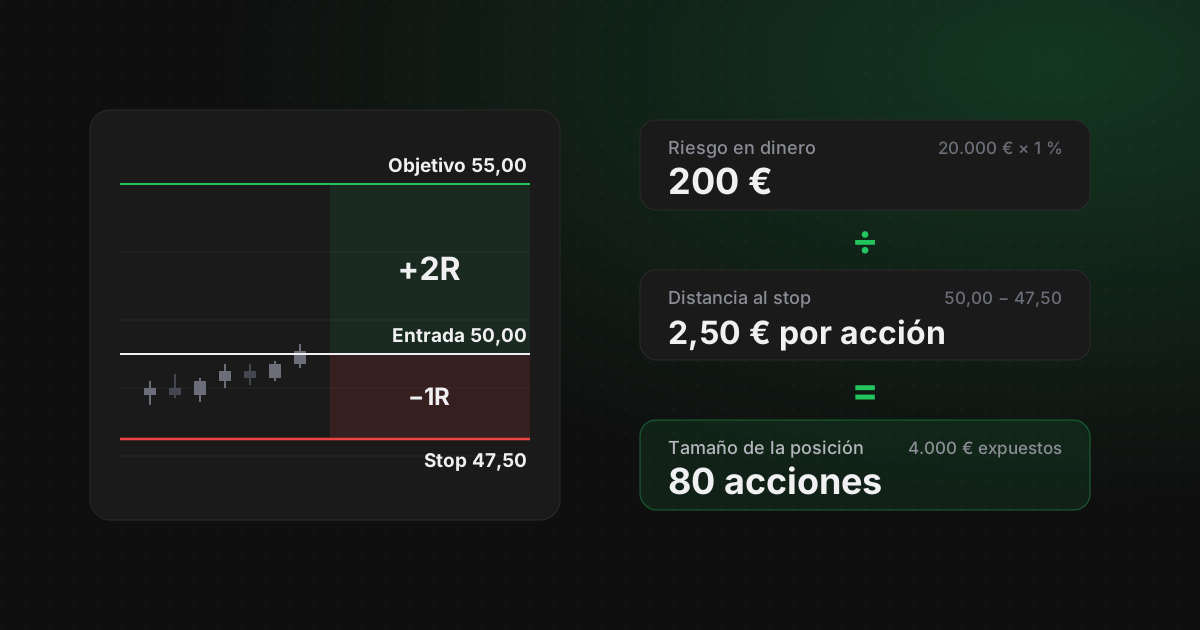
- Riesgo inicial (1R): cuánto pierdes si salta el stop, en dinero. Es la base de casi todas las métricas.
- Calidad del setup: un grado (A, B, C) según cuántas de tus reglas cumple la operación. Cómo se puntúa y cuánto arriesgar con cada uno, en grados de setup y tamaño de posición.
Durante: la ejecución
- Precio real de entrada frente al planeado (el deslizamiento).
- Cambios al plan: si moviste el stop, añadiste tamaño o cerraste antes, y por qué.
Después: el resultado y la lección
- Precio y motivo de la salida: stop, objetivo, salida manual o cierre por tiempo.
- Resultado en dinero y en R.
- ¿Seguiste el plan? Sí o no, sin matices. Es el dato más valioso de todo el diario.
- La emoción dominante, con una etiqueta corta: tranquilo, FOMO, venganza, miedo, aburrimiento (cómo cruzarla luego con tus resultados, en diario emocional de trading).
- Una lección en una línea y una captura del gráfico con la entrada y la salida marcadas (así lo hacemos con TradingView).
Mide en R, no solo en dinero
R es el riesgo inicial de una operación: lo que pierdes si salta tu stop. Expresar cada resultado como múltiplo de R te permite comparar operaciones de distinto tamaño, e incluso cuentas de distinto capital.
1R = (precio de entrada − stop) × número de acciones
Resultado en R = resultado en dinero ÷ 1R
Ejemplo: una operación con acciones
- 01Compras 100 acciones a 50 € con el stop en 48 €.
- 021R = (50 € − 48 €) × 100 = 200 €.
- 03Vendes a 55 €: ganas (55 € − 50 €) × 100 = 500 €.
- 04Resultado = 500 € ÷ 200 € = +2,5R.
Si en otra operación arriesgas 50 € y ganas 125 €, también es +2,5R: la misma calidad de resultado con un importe distinto.
Para que R tenga sentido, el riesgo tiene que estar definido antes de entrar. Si todavía decides el tamaño a ojo, empieza por cómo calcular el tamaño de posición y el riesgo por operación.
Una pérdida de −1R es una pérdida limpia: el stop saltó donde estaba previsto. Si se repiten pérdidas de −1,5R o −2R, algo falla en la ejecución: stops que no respetas, deslizamiento en activos poco líquidos o huecos de apertura que tu tamaño no contempla.
Las métricas que importan (y las que engañan)
Expectancy: cuánto ganas de media por operación
La expectancy, o esperanza matemática, resume en un número si tu sistema tiene ventaja: lo que ganas o pierdes, de media, en cada operación.
Expectancy = (% de aciertos × ganancia media) − (% de fallos × pérdida media)
Si mides las ganancias y las pérdidas en R, la expectancy sale directamente en R por operación.
Ejemplo: 40 operaciones
- 0116 ganadoras (40 %) con una ganancia media de +2,1R.
- 0224 perdedoras (60 %) con una pérdida media de −0,9R.
- 03Expectancy = 0,40 × 2,1 − 0,60 × 0,9 = 0,84 − 0,54 = +0,30R por operación.
Si 1R son 100 €, ganas de media 30 € por operación: unos 1.200 € en 40 operaciones, aunque pierdas 6 de cada 10.
El porcentaje de aciertos, solo, engaña
Acertar mucho no garantiza nada. Con un 70 % de aciertos, una ganancia media de +0,5R y una pérdida media de −1,5R:
0,70 × 0,5 − 0,30 × 1,5 = 0,35 − 0,45 = −0,10R por operación
Ganas 7 de cada 10 operaciones y aun así pierdes dinero. Mira siempre el porcentaje de aciertos junto con el tamaño medio de las ganancias y de las pérdidas.
Profit factor y drawdown
- Profit factor = suma de ganancias ÷ suma de pérdidas. En el ejemplo de las 40 operaciones: (16 × 2,1) ÷ (24 × 0,9) = 33,6R ÷ 21,6R ≈ 1,56. Por encima de 1, el sistema gana dinero en bruto.
- Drawdown máximo: la mayor caída de tu curva de capital desde un máximo anterior. Te dice si tu riesgo por operación es sostenible: una buena expectancy no sirve de nada si una mala racha te saca del mercado.
Adherencia al plan: la métrica que casi nadie mide
Es el porcentaje de operaciones en las que cumpliste tus reglas: entraste en un setup de tu playbook, con el tamaño correcto, y respetaste el stop. Separa las operaciones en dos grupos y calcula la expectancy de cada uno:
| Grupo | Operaciones | Resultado total | Expectancy |
|---|---|---|---|
| Siguiendo el plan | 30 | +13,5R | +0,45R |
| Fuera del plan | 10 | −1,5R | −0,15R |
| Total | 40 | +12,0R | +0,30R |
Con estos números, la conclusión es directa: tu sistema funciona cuando lo sigues, y las diez operaciones fuera del plan te restan 1,5R (150 € si 1R son 100 €). No necesitas un setup nuevo: necesitas dejar de hacer las operaciones que no están en tu plan.
La revisión semanal en 30 minutos
El diario solo mejora tus resultados si lo revisas. Una vez por semana (el viernes al cierre o el fin de semana), siempre con el mismo guion (si prefieres una versión de 20 minutos con plantilla, la tienes en revisión semanal de trading):
- Cierra la semana (5 min). Comprueba que todas las operaciones están registradas, con su resultado en R y con «¿seguiste el plan?» respondido.
- Mira los números (5 min). Resultado en dinero y en R, número de operaciones, porcentaje de aciertos, ganancia y pérdida media, expectancy y adherencia al plan.
- Clasifica por proceso (10 min). Coloca cada operación en la matriz proceso/resultado. Presta especial atención a las ganancias fuera del plan.
- Encuentra tu error más caro (5 min). Suma en R lo que te costó cada tipo de error. Por ejemplo: «mover el stop: −2,4R en 3 operaciones».
- Elige una sola regla para la semana siguiente (5 min). Concreta y comprobable: «no muevo el stop una vez dentro» funciona mejor que «ser más disciplinado».
Empieza cada revisión comprobando si cumpliste la regla de la semana anterior. Ese bucle (medir, elegir un cambio y comprobarlo) es lo que convierte el diario en una mejora real.
Plantilla mínima para Excel, Google Sheets o Notion
| Campo | Ejemplo | Para qué sirve |
|---|---|---|
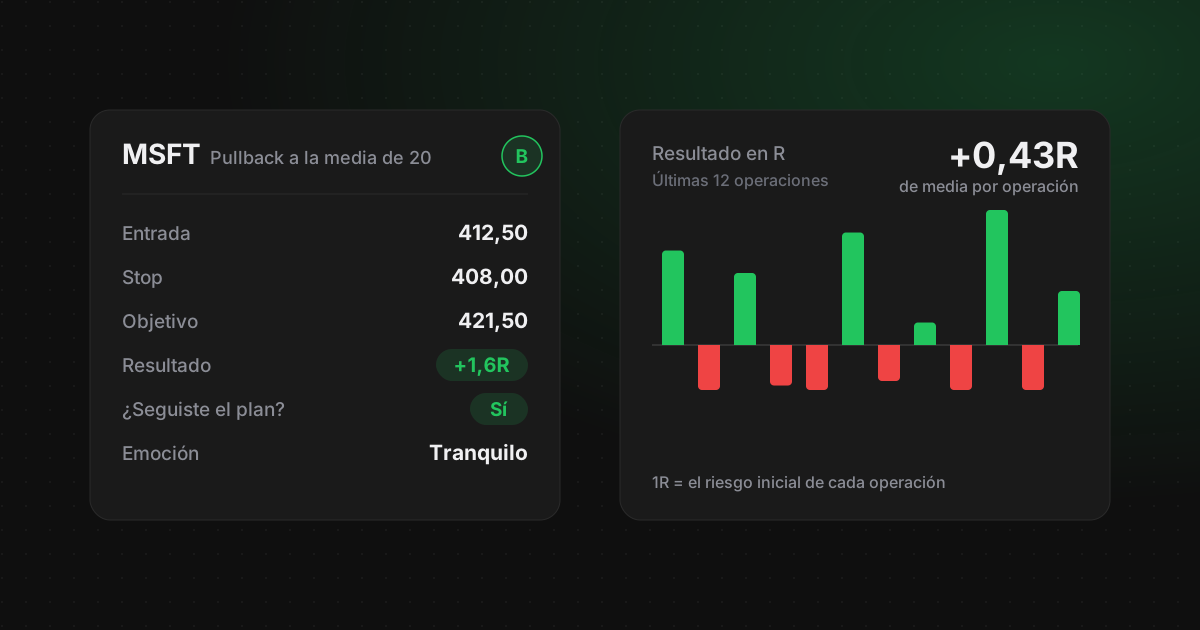
| Fecha y activo | 12/03 · MSFT | Filtrar por activo, día u hora |
| Setup y calidad | Pullback a la media de 20 · B | Expectancy por setup y por calidad |
| Entrada / stop / objetivo | 412,50 / 408,00 / 421,50 | Calcular 1R y el beneficio/riesgo planeado |
| Tamaño y 1R | 40 acciones · 180 $ | Comparar operaciones en R |
| Salida y motivo | 419,80 · salida manual | Analizar cómo sales |
| Resultado | +292 $ · +1,6R | Expectancy y drawdown |
| ¿Seguiste el plan? | Sí | Adherencia al plan |
| Emoción y lección | Tranquilo · esperé a la confirmación | Detectar patrones de comportamiento |
Cada fila es una operación y cada campo, una columna. Lo importante no es la herramienta, sino rellenarla siempre, justo al cerrar cada operación. Con 1R y el resultado en columnas, la expectancy y el porcentaje de aciertos salen con una fórmula; con la columna «¿seguiste el plan?», puedes separarlas por grupos como en la tabla de arriba.
Errores que hacen que un diario no sirva
- Registrar solo las pérdidas (o solo las ganancias). Sin todas las operaciones, las métricas mienten. Las perdedoras sí merecen un análisis aparte: lo explicamos en cómo analizar tus operaciones perdedoras.
- Rellenarlo días después. La memoria reescribe los motivos: apunta el plan antes de entrar y el resto al salir. Una rutina de trading con su hueco para el diario lo hace más fácil.
- Cambiar de sistema cada semana. Si cambias las reglas antes de tener datos, nunca sabrás qué funcionaba.
- Medir solo en dinero. Sin R no puedes comparar operaciones de distinto tamaño.
- Confundir tu diario con lo que declaras a Hacienda. El diario sirve para mejorar tu operativa; la declaración sigue sus propias reglas (FIFO entre brókers, tipo de cambio, regla de los dos meses). Si operas con un bróker extranjero, lo explicamos en cómo declarar en la Renta las acciones y ETFs de un bróker extranjero.
Cómo lo hace The Trader Journal
The Trader Journal está pensado para este flujo. Importas tus operaciones desde Interactive Brokers o desde el CSV de tu bróker (así funciona) y el beneficio/riesgo real de cada operación se calcula solo al cerrarla.
Cada setup de tu playbook tiene su rúbrica, así que cada operación recibe un grado (A, B, C…) según las reglas que cumple: la adherencia al plan deja de ser una impresión. La revisión semanal agrupa tus números por semana (resultado, aciertos, ganancia y pérdida media, beneficio/riesgo, expectancy por operación, mejor y peor trade) con espacio para tu aprendizaje y el foco de la semana siguiente. Y en Stats puedes ver la expectancy de cada setup.