Tamaño de posición y riesgo por operación: la fórmula (con ejemplos en acciones y opciones)
Cuántas acciones o contratos comprar para arriesgar siempre lo mismo: la fórmula del tamaño de posición, con ejemplos en acciones y opciones y calculadora.
Por el equipo de The Trader Journal10 min de lectura
En este artículo
«¿Cuántas acciones compro?» Mucha gente responde con lo que le dicta la convicción del momento o con un importe redondo: «pongo 2.000 €». El problema es que así el riesgo real cambia de una operación a otra sin que te des cuenta: una entrada con el stop lejos puede costarte cinco veces más que otra con el stop cerca.
El cálculo del tamaño de posición le da la vuelta a la pregunta. Primero decides cuánto estás dispuesto a perder si la operación sale mal. Después, el stop te dice cuántas acciones o contratos caben en ese riesgo.
La fórmula del tamaño de posición
Riesgo en dinero = capital × % de riesgo por operación
Riesgo por unidad = |precio de entrada − stop| × multiplicador
Tamaño = riesgo en dinero ÷ riesgo por unidad
El multiplicador es 1 en acciones y ETFs, y 100 en la mayoría de opciones sobre acciones (un contrato = 100 acciones); comprueba el de cada contrato en tu bróker. Redondea siempre hacia abajo.
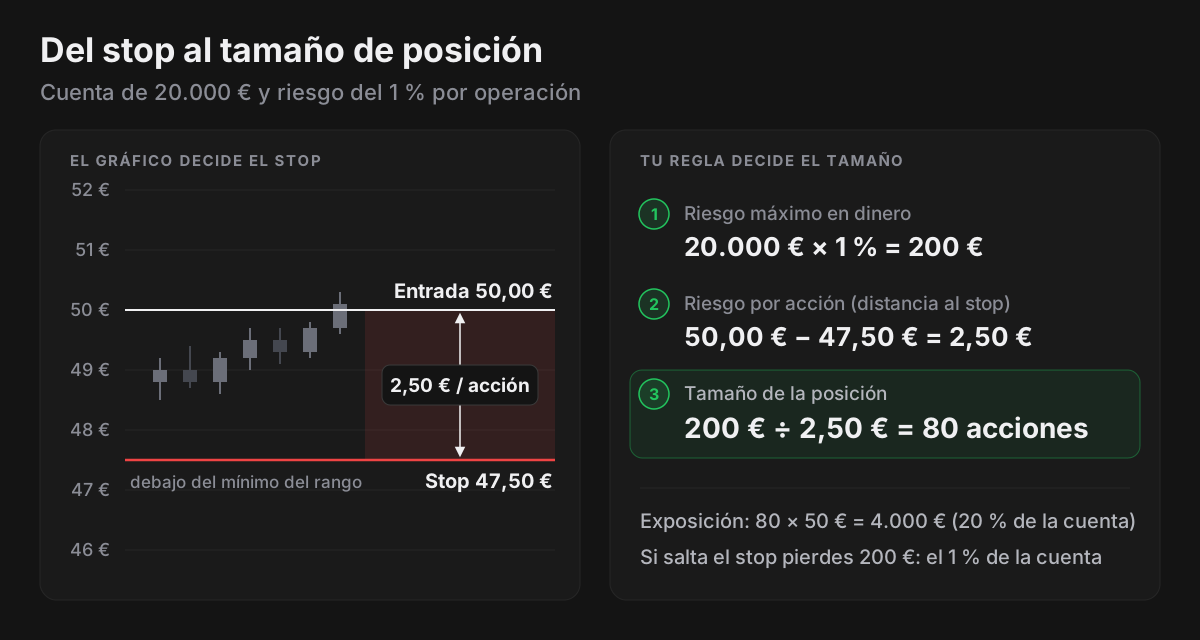
El orden importa: el stop se decide primero, en el punto donde tu idea deja de ser válida (debajo de un soporte, de un mínimo anterior…). El tamaño se ajusta después al stop, nunca al revés. Acercar el stop para poder comprar más acciones es la forma más rápida de que te saque el ruido normal del mercado.
Los ejemplos usan euros, pero la cuenta es idéntica en dólares, pesos o cualquier otra divisa: solo tienes que hacerla entera en la misma.
Ejemplo 1: acciones, posición larga
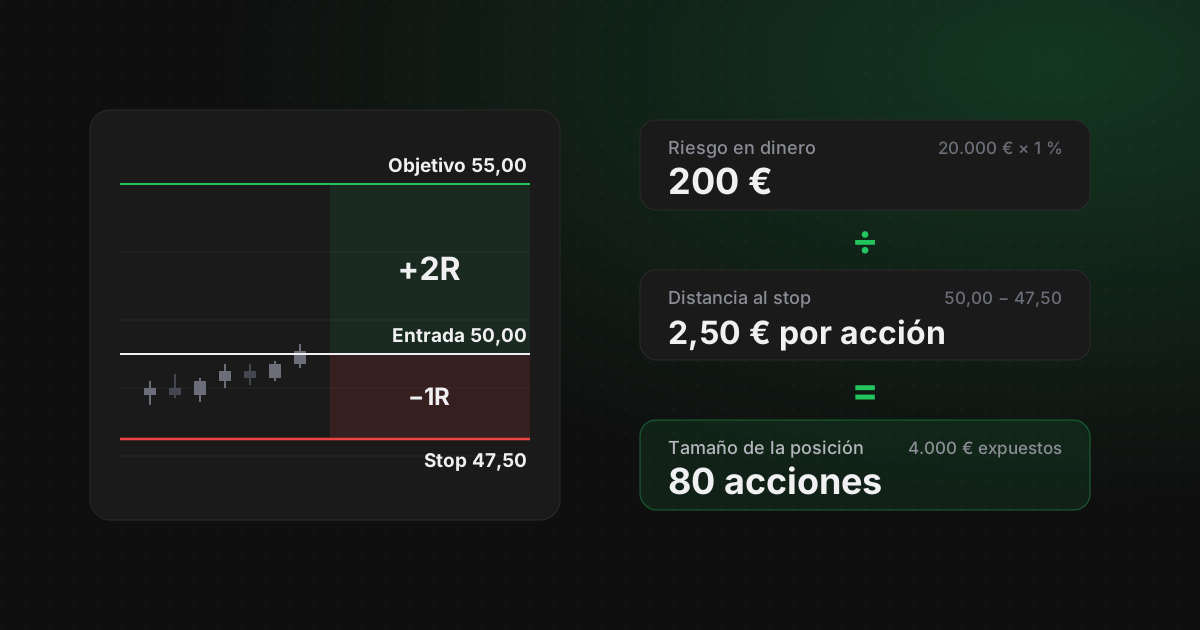
Cuenta de 20.000 € y riesgo del 1 % por operación
- 01Riesgo en dinero = 20.000 € × 1 % = 200 €.
- 02Entrada a 50 € y stop en 47,50 € → riesgo por acción = 2,50 €.
- 03Tamaño = 200 € ÷ 2,50 € = 80 acciones.
- 04Valor de la posición = 80 × 50 € = 4.000 € (el 20 % de la cuenta).
Si salta el stop, pierdes 80 × 2,50 € = 200 €: el 1 % previsto, más comisiones y el posible deslizamiento.
Fíjate en la diferencia entre riesgo y exposición: arriesgas el 1 % de la cuenta, pero la posición ocupa el 20 %. Es normal. Lo que controlas es cuánto pierdes si te equivocas, no cuánto inviertes.
| Stop | Riesgo por acción | Acciones | Valor de la posición |
|---|---|---|---|
| 49,00 € | 1,00 € | 200 | 10.000 € |
| 47,50 € | 2,50 € | 80 | 4.000 € |
| 45,00 € | 5,00 € | 40 | 2.000 € |
Mismo riesgo, tamaños muy distintos: el stop manda. Y si el tamaño que sale no cabe en tu cuenta, o exige un margen que no quieres usar, el límite pasa a ser el capital: compra lo que quepa y acepta un riesgo menor, nunca al revés.
Ejemplo 2: acciones en dólares y posiciones cortas
Si tu cuenta está en euros y operas acciones en dólares, haz la cuenta en la divisa del activo. Con 1 € = 1,10 $ (un tipo de ejemplo), tus 200 € de riesgo son 220 $.
Venta en corto a 80 $ con el stop en 83 $
- 01Riesgo en dinero = 200 € × 1,10 = 220 $.
- 02Riesgo por acción = 83 $ − 80 $ = 3 $.
- 03Tamaño = 220 $ ÷ 3 $ = 73,3 → 73 acciones.
En un corto el stop está por encima de la entrada, pero la fórmula es la misma: la distancia entre entrada y stop, en valor absoluto.
Ejemplo 3: opciones
En opciones cambian dos cosas: el multiplicador (normalmente, 100 acciones por contrato) y que el riesgo depende de cómo piensas salir. Seguimos con los 220 $ de riesgo del ejemplo anterior.
Compra de calls con stop en la prima
Compras calls a 2,40 $ y saldrás si la prima cae a 1,20 $
- 01Riesgo por contrato = (2,40 $ − 1,20 $) × 100 = 120 $.
- 02Tamaño = 220 $ ÷ 120 $ = 1,83 → 1 contrato.
- 03Coste de la posición = 2,40 $ × 100 = 240 $.
Un stop sobre la prima no garantiza el precio de salida: con huecos o poca liquidez puedes salir más abajo. Tenlo en cuenta en opciones poco negociadas. Para spreads, opciones vendidas y el tamaño por pérdida máxima, sigue en gestión del riesgo en opciones.
Compra sin stop: el riesgo es toda la prima
Si piensas mantener la opción hasta el vencimiento
- 01Riesgo por contrato = 2,40 $ × 100 = 240 $ (la prima entera).
- 02Tamaño = 220 $ ÷ 240 $ = 0,92 → 0 contratos.
El tamaño correcto es cero: un solo contrato ya supera tu riesgo máximo. O aceptas de forma consciente 240 $ de riesgo (un 1,09 % de la cuenta en vez del 1 %), o buscas una opción más barata o un spread.
Spreads con riesgo definido
Bull put spread de 5 $ de ancho cobrando 1,20 $
- 01Pérdida máxima por spread = (5 $ − 1,20 $) × 100 = 380 $.
- 02Con 220 $ de riesgo: 220 $ ÷ 380 $ = 0,58 → 0 spreads.
- 03Con una cuenta de 40.000 € (440 $ de riesgo): 440 $ ÷ 380 $ = 1,16 → 1 spread.
Cuando vendes opciones, el crédito que cobras no es tu riesgo: tu riesgo es la pérdida máxima. En una venta descubierta, esa pérdida puede ser muchas veces la prima cobrada.
¿Y en futuros o forex?
La fórmula no cambia; solo cambia cómo se expresa el riesgo por unidad. En futuros se multiplica la distancia al stop, en puntos, por el valor del punto del contrato. En forex, los pips hasta el stop por el valor del pip del lote.
Futuros sobre el S&P 500 con 220 $ de riesgo y el stop a 6 puntos
- 01E-mini (ES), 50 $ por punto: 6 × 50 $ = 300 $ por contrato → 220 $ ÷ 300 $ = 0,73 → 0 contratos.
- 02Micro E-mini (MES), 5 $ por punto: 6 × 5 $ = 30 $ por contrato → 220 $ ÷ 30 $ = 7,33 → 7 contratos.
Con una cuenta pequeña, un solo contrato grande ya supera tu riesgo máximo: para eso existen los micros.
En forex, donde a este cálculo se le suele llamar lotaje, un lote estándar de EUR/USD mueve unos 10 $ por pip. Con 220 $ de riesgo y el stop a 25 pips: 25 × 10 $ = 250 $ por lote, así que 220 $ ÷ 250 $ = 0,88 lotes. En pares que no cotizan en dólares, el valor del pip es otro: tu plataforma te lo indica.
La calculadora de The Trader Journal trabaja hoy con acciones y opciones. En futuros y forex, aplica la misma fórmula con el valor del punto o del pip de tu contrato.
Cuánto arriesgar por operación
No hay un porcentaje correcto para todo el mundo, pero sí una forma útil de pensarlo: el % de riesgo decide cuánto daño te hace una mala racha. Y las malas rachas llegan antes de lo que parece. (Cómo encaja este % con los límites diarios y semanales lo resumimos en gestión monetaria en trading.)
Con un 40 % de aciertos, la probabilidad de encadenar al menos 8 pérdidas seguidas en 200 operaciones es de alrededor del 75 %, y la de encadenar 10 o más, del 38 % (suponiendo que cada operación es independiente de las demás). Una racha así no significa que tu sistema haya dejado de funcionar: es estadística.
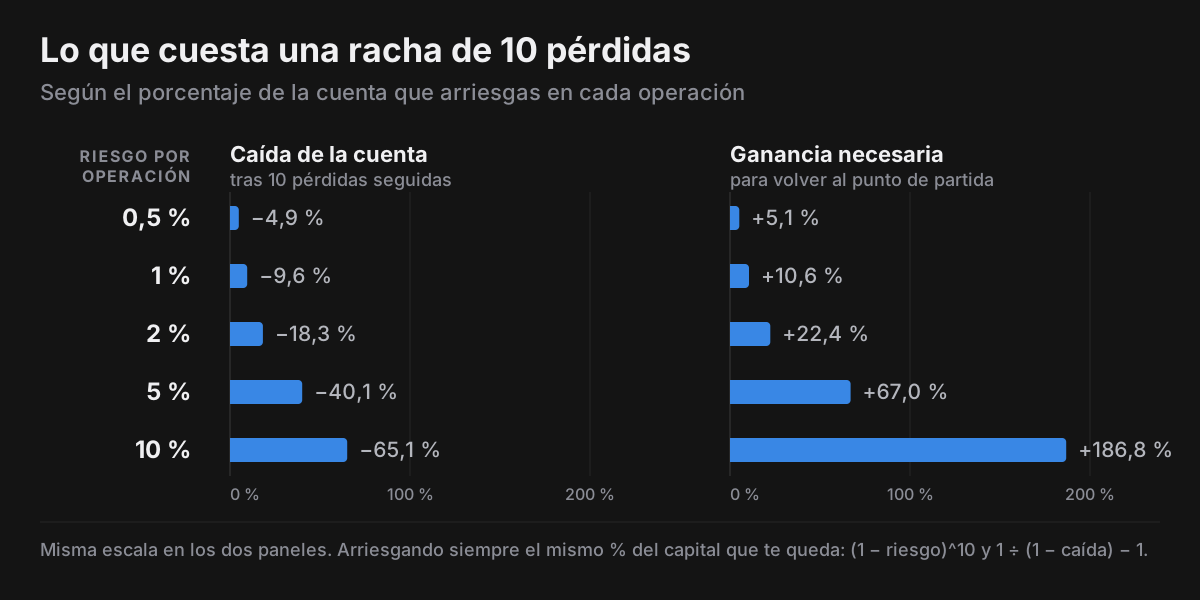
| Riesgo por operación | Tras 5 pérdidas | Tras 10 pérdidas | Tras 20 pérdidas | Para recuperar 10 pérdidas |
|---|---|---|---|---|
| 0,5 % | −2,5 % | −4,9 % | −9,5 % | +5,1 % |
| 1 % | −4,9 % | −9,6 % | −18,2 % | +10,6 % |
| 2 % | −9,6 % | −18,3 % | −33,2 % | +22,4 % |
| 5 % | −22,6 % | −40,1 % | −64,2 % | +67,0 % |
| 10 % | −41,0 % | −65,1 % | −87,8 % | +186,8 % |
Las pérdidas y las ganancias no son simétricas: una caída del 40 % exige un +67 % solo para volver al punto de partida. Si todavía no tienes un historial registrado que demuestre una expectancy positiva, empieza con un riesgo bajo (0,5 % o menos) y súbelo solo cuando tus números lo justifiquen.
Límite diario y tamaño según la calidad del setup
Un paso más es fijar una pérdida máxima diaria y repartirla según la calidad de cada operación. Por ejemplo, con 20.000 € y un 1 % diario (200 €): a un setup de calidad A le asignas el 60 % (120 €), a uno B el 35 % (70 €) y a uno C el 20 % (40 €). Así, las operaciones que mejor cumplen tus reglas reciben más tamaño, y las dudosas, menos.
Si operas una cuenta de fondeo, el límite diario te lo pone la firma. Divídelo entre las pérdidas seguidas que quieras poder encajar en un día: con un límite del 5 % y margen para cinco pérdidas, tu riesgo por operación no debería pasar del 1 %.
Errores que rompen el cálculo
- Ajustar el stop al tamaño. Primero el stop, donde tu idea deja de ser válida; después, el tamaño.
- Olvidar el multiplicador. En opciones y futuros, el riesgo por unidad se multiplica por el tamaño del contrato.
- Redondear hacia arriba. 1,8 contratos son 1, no 2.
- Ignorar huecos, comisiones y deslizamiento. Un stop no garantiza el precio de salida (qué es el slippage y cómo medirlo): si la acción abre muy por debajo de tu stop, perderás más de lo previsto. Deja margen en activos volátiles o con resultados empresariales cerca.
- Sumar posiciones correlacionadas. Cinco operaciones del mismo sector al 1 % cada una se comportan casi como una sola apuesta del 5 %.
- Promediar a la baja. Comprar más cuando el precio va en tu contra lleva el riesgo por encima de lo planeado.
- No actualizar el capital. Calcula el riesgo en dinero con el capital de hoy, no con el de hace seis meses.
Checklist antes de entrar
- ¿Dónde está el stop y por qué ahí?
- ¿Cuánto es mi riesgo en dinero para esta operación (capital × %)?
- ¿Cuál es la distancia al stop por unidad (× multiplicador)?
- ¿Cuántas unidades salen, redondeando hacia abajo?
- ¿Cabe la posición en mi cuenta sin usar un margen que no quiero?
- ¿Tengo ya abierta otra posición muy correlacionada?
Y al cerrar, registra el resultado en R en tu diario: es la única forma de saber si tu gestión del riesgo funciona. Lo explicamos en cómo llevar un diario de trading que de verdad mejore tus resultados.
Calcúlalo en segundos
La calculadora de tamaño de posición de The Trader Journal hace esta cuenta por ti. Defines una vez tu capital y tu % de riesgo diario, eliges la calidad del setup (A, B o C) e introduces la distancia al stop: te dice cuántas acciones o contratos caben en tu riesgo, con el ×100 de las opciones ya aplicado.
Si además usas un playbook con reglas y grados, la calidad del setup deja de ser una intuición: sale de las reglas que cumple cada operación (lo explicamos en grados de setup y tamaño de posición). Y en Stats, la pestaña de riesgo vigila tu caída desde el máximo de la cuenta y te indica cuándo bajar un grado (a partir del 5 %), cuándo operar solo el grado mínimo (8 %) y cuándo parar unos días (15 %). Para comprobar cada semana que el tamaño que usas es el que decidiste, sigue la revisión semanal de trading.