Gestión del riesgo en opciones: tamaño por pérdida máxima, spreads y errores típicos
Cómo gestionar el riesgo en opciones: calcula el tamaño por la pérdida máxima, no por la prima ni el crédito. Spreads, ventas descubiertas y asignación.
Por el equipo de The Trader Journal13 min de lectura
En este artículo
- 01La regla base de la gestión del riesgo en opciones: la pérdida máxima
- 02Cómo calcular el tamaño por pérdida máxima
- 03Spreads de riesgo definido: lo que el crédito no te dice
- 04Ventas descubiertas: cuando la pérdida máxima no cabe
- 05Asignación y vencimiento: el riesgo que no sale en el gráfico
- 06El riesgo de toda la cartera: suma las pérdidas máximas
- 07Errores típicos en la gestión del riesgo con opciones
- 08Cómo aplicarlo en The Trader Journal
Compras diez contratos «porque son baratos», vendes una put «porque casi nunca pierde» o abres un spread sin saber cuánto puedes perder hasta que lo pierdes. La gestión del riesgo en opciones empieza con una pregunta distinta a la de las acciones: no «¿dónde está mi stop?», sino «¿cuál es la pérdida máxima de esta estructura y cuántas caben en mi riesgo?».
Aquí verás cómo calcular la pérdida máxima de las estructuras más habituales, cómo dimensionar con ella, qué te dicen (y qué no) los spreads de riesgo definido, qué pasa con las ventas descubiertas y la asignación, y los errores más típicos. No es una guía de estrategias: no te diremos cuál operar, sino cómo medir el riesgo de la que elijas. La fórmula general está en tamaño de posición y riesgo por operación; aquí solo añadimos lo específico de las opciones.
La regla base de la gestión del riesgo en opciones: la pérdida máxima
Cada estructura tiene una pérdida máxima al vencimiento que puedes calcular antes de entrar. Estas son las fórmulas de la Options Industry Council (OIC), la rama educativa de la OCC, todas por acción:
- Compra de una call: la prima pagada (OIC, long call (se abre en una pestaña nueva)).
- Spread de débito (por ejemplo, un bull call): el débito neto (OIC, bull call spread (se abre en una pestaña nueva)).
- Spread de crédito (por ejemplo, un bull put): el ancho entre strikes menos el crédito cobrado (OIC, bull put spread (se abre en una pestaña nueva)).
- Iron condor vendido: el ancho de un lado menos el crédito total (OIC, short condor (se abre en una pestaña nueva)). Si los dos lados tienen distinto ancho, manda el más ancho, porque al vencimiento solo uno de los dos puede perder.
- Put vendida descubierta: el strike menos la prima, que es lo que pierdes si la acción cae a cero (OIC, naked put (se abre en una pestaña nueva)).
- Call vendida descubierta: ilimitada, porque la acción no tiene techo (OIC, naked call (se abre en una pestaña nueva)).
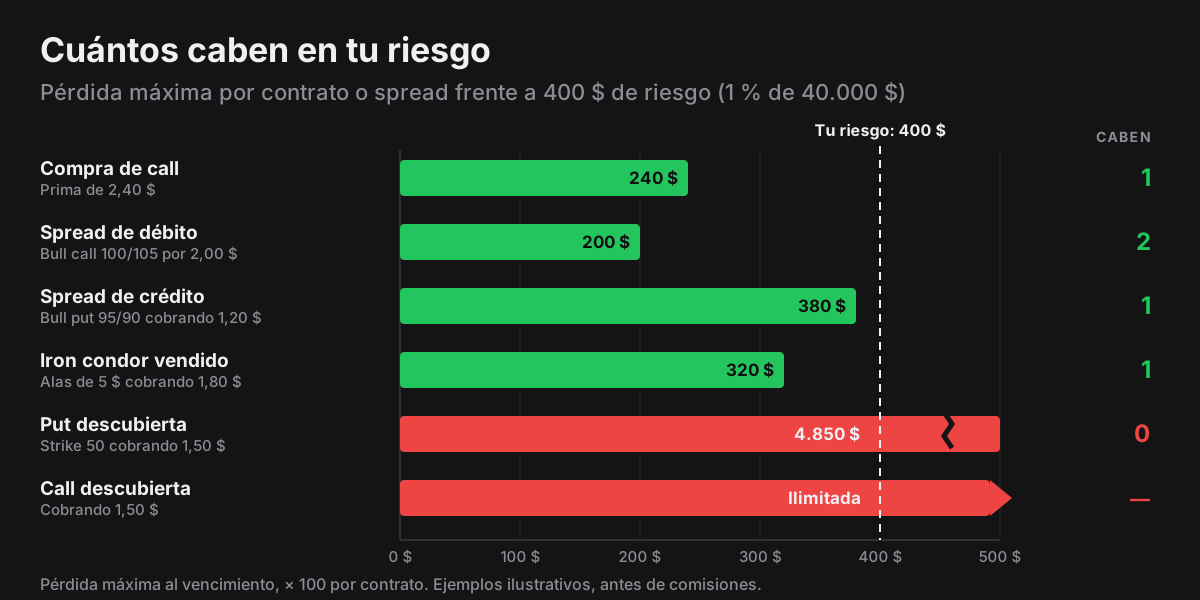
Multiplica por 100 en un contrato estándar sobre acciones. Con esas fórmulas, esta es la tabla para una cuenta de 40.000 $ que arriesga un 1 % por operación, es decir, 400 $:
| Estructura | Ejemplo | Pagas o cobras | Pérdida máxima | Ganancia máxima | Caben con 400 $ |
|---|---|---|---|---|---|
| Compra de call | Prima de 2,40 $ | Pagas 240 $ | 240 $ | Ilimitada | 1 |
| Spread de débito (bull call 100/105) | Débito de 2,00 $ | Pagas 200 $ | 200 $ | 300 $ | 2 |
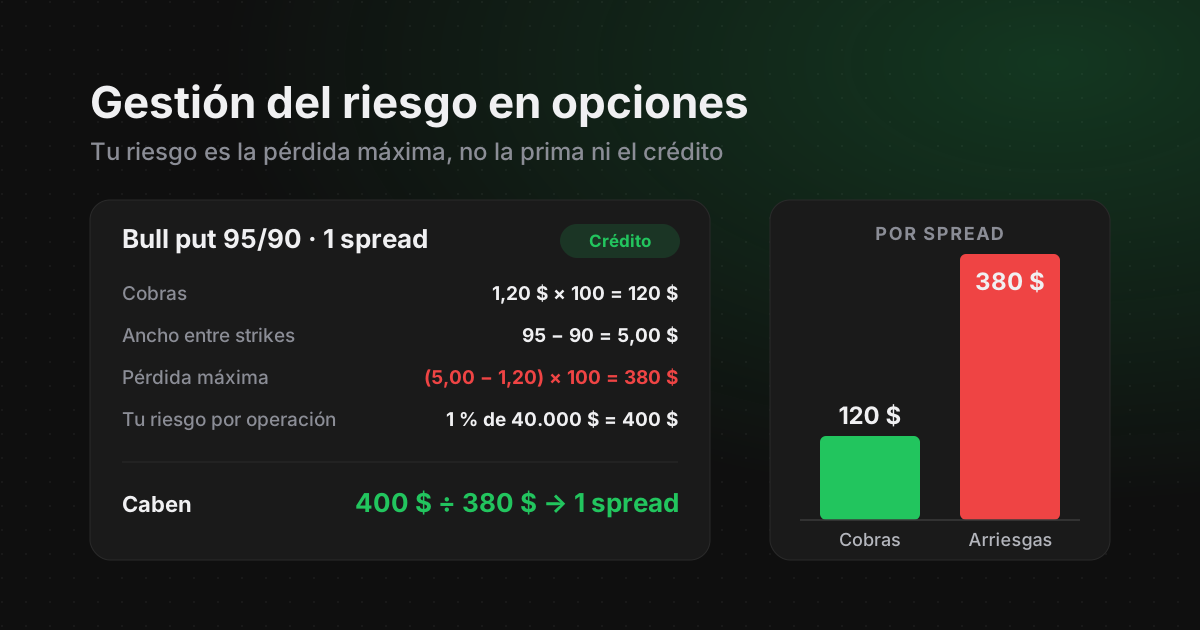
| Spread de crédito (bull put 95/90) | Crédito de 1,20 $ | Cobras 120 $ | 380 $ | 120 $ | 1 |
| Iron condor vendido, alas de 5 $ | Crédito de 1,80 $ | Cobras 180 $ | 320 $ | 180 $ | 1 |
| Put vendida descubierta, strike 50 | Prima de 1,50 $ | Cobras 150 $ | 4.850 $ | 150 $ | 0 |
| Call vendida descubierta | Prima de 1,50 $ | Cobras 150 $ | Ilimitada | 150 $ | No se puede calcular |
Compara la tercera columna con la cuarta. Cuando compras (una opción o un spread de débito), coinciden: lo que pagas es lo que puedes perder. Cuando cobras, no: el crédito es tu ganancia máxima, y la pérdida máxima es otra cifra, a menudo varias veces mayor.
Cómo calcular el tamaño por pérdida máxima
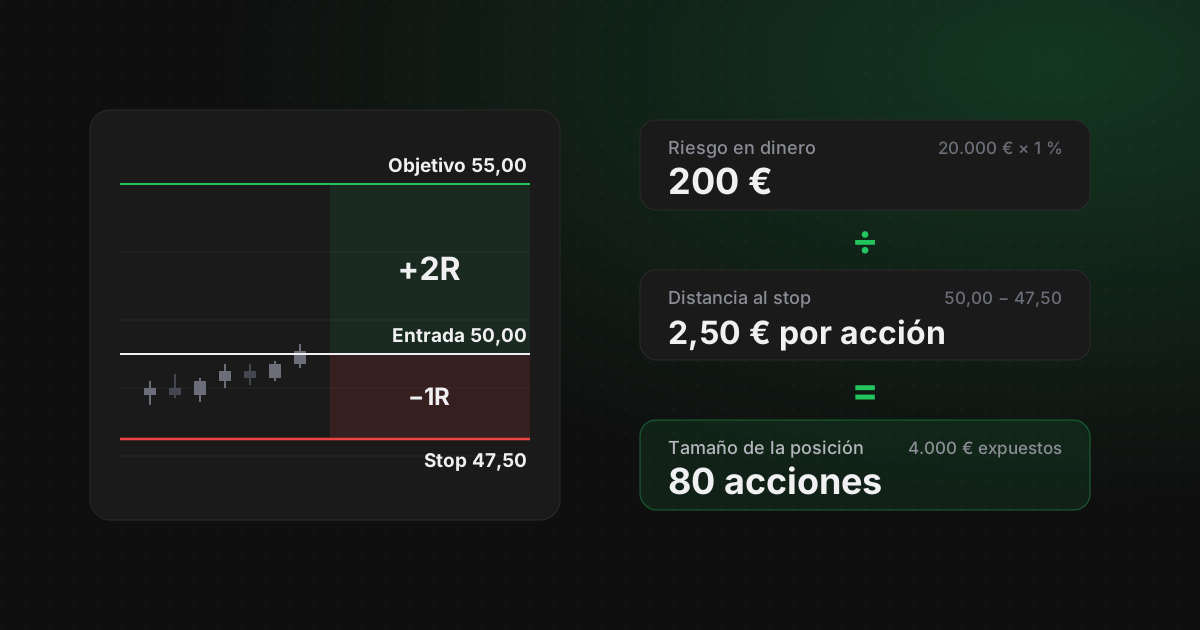
Riesgo en dinero = capital × % de riesgo por operación
Pérdida máxima por unidad = pérdida máxima por acción × 100
Contratos o spreads = riesgo en dinero ÷ pérdida máxima por unidad
Redondea siempre hacia abajo. El 100 es lo habitual en opciones sobre acciones, pero no una regla universal: comprueba el multiplicador de cada contrato en tu bróker.
Cuenta de 40.000 $ con un 1 % de riesgo: spread de débito 100/105 por 2,00 $
- 01Riesgo en dinero = 40.000 $ × 1 % = 400 $.
- 02Pérdida máxima por spread = 2,00 $ × 100 = 200 $.
- 03Spreads = 400 $ ÷ 200 $ = 2 spreads.
Si los dos spreads acaban en su pérdida máxima, pierdes 2 × 200 $ = 400 $: el 1 % previsto, más comisiones.
Con una cuenta más pequeña la cuenta cambia: con 4.000 $ y el mismo 1 %, arriesgas 40 $ y no cabe ni uno de estos spreads. Qué hacer entonces lo vemos en trading con poco capital.
Si usas un stop sobre la prima, conoce tus dos números
Si compras opciones y piensas salir con un stop sobre la prima, tu riesgo planificado (1R) es la distancia al stop. Pero tu pérdida máxima sigue siendo toda la prima: un hueco tras unos resultados o la falta de liquidez pueden saltarse el stop, como vimos en dónde poner el stop loss.
Calls compradas a 2,40 $ con el stop en 1,20 $ y 400 $ de riesgo
- 01Riesgo por contrato con el stop = (2,40 $ − 1,20 $) × 100 = 120 $ → 400 $ ÷ 120 $ = 3 contratos.
- 021R = 3 × 120 $ = 360 $ (el 0,9 % de la cuenta).
- 03Pérdida máxima = 3 × 2,40 $ × 100 = 720 $ (el 1,8 %).
- 04En R: 720 $ ÷ 360 $ = 2R en el peor caso.
No tiene por qué ser un error, pero decide de forma consciente si aceptas que una operación pueda costarte 2R. Si no, dimensiona por la prima entera: 400 $ ÷ 240 $ = 1 contrato.
Spreads de riesgo definido: lo que el crédito no te dice
Un spread vertical combina una opción comprada y otra vendida del mismo vencimiento. La comprada limita la pérdida; por eso se habla de riesgo definido. Pero «definido» no quiere decir «pequeño» ni «equilibrado».
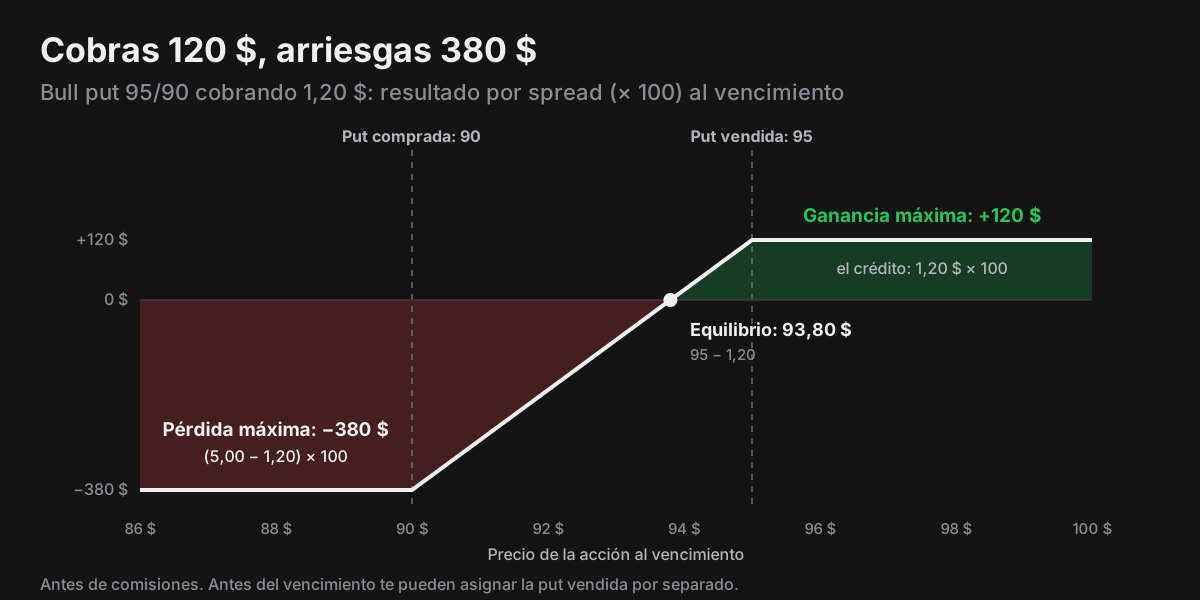
En este bull put 95/90, ganas 120 $ si la acción acaba por encima de 95 $, pierdes 380 $ si acaba por debajo de 90 $ y quedas en tablas en 93,80 $: el strike vendido menos el crédito, según la OIC (se abre en una pestaña nueva).
El win rate que necesitas para no perder
Si cada operación terminara en su ganancia o en su pérdida máxima (una simplificación: muchas se cierran antes), el porcentaje de aciertos para quedar en equilibrio sería la pérdida máxima dividida entre la suma de las dos. Para spreads de crédito de 5 $ de ancho:
| Crédito | Ganancia máxima | Pérdida máxima | Pierdes por cada 1 $ que puedes ganar | Win rate de equilibrio |
|---|---|---|---|---|
| 0,50 $ | 50 $ | 450 $ | 9,0 $ | 90,0 % |
| 1,00 $ | 100 $ | 400 $ | 4,0 $ | 80,0 % |
| 1,20 $ | 120 $ | 380 $ | 3,2 $ | 76,0 % |
| 1,50 $ | 150 $ | 350 $ | 2,3 $ | 70,0 % |
| 2,00 $ | 200 $ | 300 $ | 1,5 $ | 60,0 % |
| 2,50 $ | 250 $ | 250 $ | 1,0 $ | 50,0 % |
La lectura no es «cobra más crédito». Con el mismo ancho, un crédito mayor suele significar vender más cerca del precio, y entonces pierdes más a menudo. Lo que dice la tabla es que un win rate alto, por sí solo, no demuestra nada: tu diario tiene que mostrar el win rate y el tamaño medio de las pérdidas en R. La combinación de los dos es la esperanza matemática.
El spread de débito es la imagen inversa: 2,00 $ de débito en 5 $ de ancho arriesgan 200 $ para ganar 300 $, y el equilibrio simplificado está en el 40,0 % de aciertos.
Ventas descubiertas: cuando la pérdida máxima no cabe
Vender una put sin cobertura te da la prima y te obliga a comprar la acción al strike si te la asignan. La OIC calcula su pérdida máxima como el strike menos la prima, la califica de «sustancial» y dice que solo la call descubierta tiene más riesgo, y que no es adecuada para la mayoría de los inversores (OIC, naked put (se abre en una pestaña nueva)).
Put descubierta de strike 50 $ cobrando 1,50 $
- 01Ganancia máxima = 1,50 $ × 100 = 150 $.
- 02Pérdida máxima = (50 $ − 1,50 $) × 100 = 4.850 $ por contrato: más de 32 veces lo que cobras.
- 03Con 400 $ de riesgo: 400 $ ÷ 4.850 $ = 0 contratos.
Por pérdida máxima, no cabe ni uno. Si decides operarla con un stop, tu 1R es otro número, pero el peor caso (una caída con hueco) sigue siendo el de la tabla.
La call descubierta es peor: como la acción no tiene techo, la pérdida máxima es teóricamente ilimitada (FINRA (se abre en una pestaña nueva)). Con una pérdida máxima infinita, la fórmula del tamaño no da ningún número: no hay forma de dimensionarla por pérdida máxima.
Asignación y vencimiento: el riesgo que no sale en el gráfico
En las opciones sobre acciones, quien compra puede ejercer en cualquier momento antes del vencimiento (OIC (se abre en una pestaña nueva)). Para quien vende opciones de estilo americano, FINRA lo resume así: te pueden pedir que cumplas tu obligación en cualquier momento de la vida del contrato (FINRA, la asignación (se abre en una pestaña nueva)). Eso tiene tres consecuencias para tu riesgo:
- La asignación mueve mucho más dinero que la prima. Si te asignan una put vendida, compras 100 acciones por contrato al strike: cuatro puts de strike 50 son 20.000 $ en acciones, la mitad de una cuenta de 40.000 $.
- Te pueden asignar una sola pata del spread. Según FINRA, si te asignan la opción vendida tienes que cumplir la obligación independientemente del riesgo global de tu estrategia de varias patas. En el bull put 95/90, eso son 100 acciones a 95 $: 9.500 $ en una posición cuya pérdida máxima era de 380 $. La OIC añade que, si usas la put comprada para cubrir la asignación, tendrás que financiar esas acciones durante un día hábil (OIC (se abre en una pestaña nueva)).
- El vencimiento no termina en el último precio que ves. La OCC ejerce por excepción las opciones sobre acciones que vencen al menos 0,01 $ dentro del dinero (OIC, FAQ de ejercicio (se abre en una pestaña nueva)), y FINRA pone ejemplos de movimientos después del cierre que acaban en asignaciones inesperadas. Una opción vendida que dejas casi en el strike puede convertirse en una posición en acciones que no habías planeado.
La consecuencia práctica: antes del día del vencimiento, decide qué harás con cada opción vendida que esté cerca del dinero (cerrarla o aceptar la asignación) y comprueba que tienes efectivo o margen para las acciones que te pueden llegar. Cómo registrar después el ejercicio o la asignación lo contamos en el diario de trading para opciones.
El riesgo de toda la cartera: suma las pérdidas máximas
Dimensionar cada operación no basta si tienes cinco abiertas a la vez. Suma la pérdida máxima de todo lo que tienes abierto:
| Posición | Unidades | Pérdida máxima |
|---|---|---|
| Compra de call (2,40 $) | 1 | 240 $ |
| Spread de débito 100/105 (2,00 $) | 2 | 400 $ |
| Spread de crédito 95/90 (1,20 $) | 1 | 380 $ |
| Iron condor, alas de 5 $ (1,80 $) | 1 | 320 $ |
| Total abierto | 5 | 1.340 $ (3,35 %) |
Cada posición respeta el 1 %, pero juntas arriesgan un 3,35 % de la cuenta. Y si las tres primeras son alcistas sobre acciones que se mueven juntas, se comportan casi como una sola apuesta de 1.020 $. Fija un tope de riesgo abierto total y otro por subyacente, y compruébalos antes de abrir la siguiente posición. Cómo encajarlos con tus límites diarios y semanales, en gestión monetaria en trading.
Cuando la cuenta cae, el tamaño también debería bajar. Cuándo y cuánto, en drawdown en trading: cuándo reducir el riesgo. Y si asignas más o menos riesgo según la calidad del setup, en grados de setup y tamaño de posición.
Errores típicos en la gestión del riesgo con opciones
- Dimensionar por el precio del contrato. «Son baratas, compro diez.» Diez contratos de 0,40 $ son 400 $ de pérdida máxima: exactamente lo mismo que dos spreads de débito de 200 $.
- Tomar el crédito como riesgo. En el bull put del ejemplo cobras 120 $ y arriesgas 380 $. Tu riesgo es la segunda cifra.
- Tomar el margen como riesgo en las ventas descubiertas. El riesgo va más allá del margen.
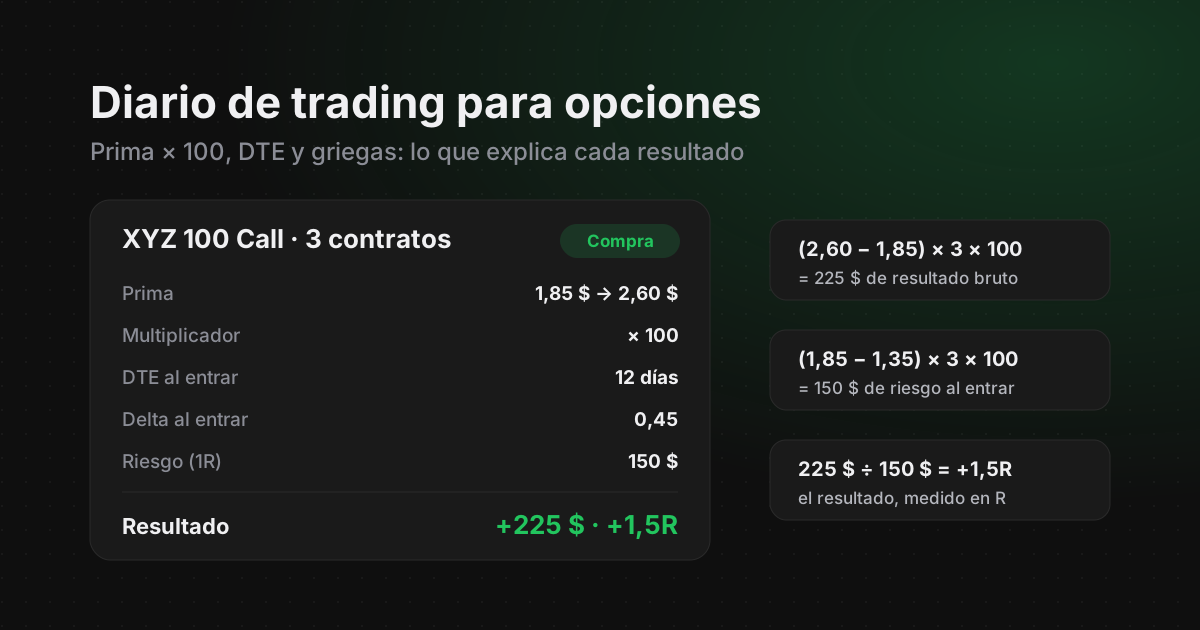
- Olvidar el ×100. Un 2,40 en la pantalla son 240 $ por contrato.
- Confiar en el stop antes de un evento. Tras unos resultados, la acción y la prima pueden abrir muy lejos de tu stop.
- Promediar una opción perdedora. Comprar más contratos cuando la prima cae lleva tu pérdida máxima por encima de lo que planeaste.
- Ignorar la asignación. Tu spread arriesga 380 $, pero una asignación puede dejarte 9.500 $ en acciones de un día para otro.
- Sumar posiciones correlacionadas como si fueran independientes.
- Juzgar por el win rate. Con spreads de crédito como el de 1,20 $ de la tabla, un 75 % de aciertos que acaben en el máximo o en el mínimo es una estrategia perdedora.
- Arriesgar demasiado por operación. Con pérdidas máximas grandes, un mal tramo te saca del juego antes de lo que crees: lo calculamos en riesgo de ruina en trading.
Cómo aplicarlo en The Trader Journal
En la calculadora de tamaño de posición, marca Opciones y, en «Distancia al SL», escribe la pérdida máxima por acción de la estructura: 2,40 para la call del ejemplo o 3,80 (5,00 − 1,20) para el spread de crédito. La calculadora aplica el ×100 y te dice cuántos contratos caben en el riesgo del grado que elijas (A, B o C). Muestra el resultado con decimales: redondea hacia abajo.
En el Trade Log, un spread que registras a mano puede ir como una sola operación de opciones: el crédito o el débito neto como precio y el número de spreads como tamaño. En un spread de crédito, pon el ancho como stop: con el bull put del ejemplo (venta a 1,20 con el stop en 5,00), el formulario calcula un riesgo de 380 $ por spread y, si has configurado tu capital, qué % de la cuenta supone.
Dos límites que conviene conocer: las operaciones importadas llegan pata a pata (la app no agrupa spreads ni condors en una sola posición) y, si una opción vence o te la asignan, comprueba que la operación quede cerrada en el Trade Log. Después, en Stats ves tus resultados en R, tu win rate y el rendimiento por días hasta el vencimiento.
Fuentes
- Options Industry Council (OCC): Long Call (se abre en una pestaña nueva)Pérdida máxima limitada a la prima. Consultado el 25/09/2026.
- Options Industry Council: Bull Call Spread (Debit Call Spread) (se abre en una pestaña nueva)Pérdida máxima = débito neto. Consultado el 25/09/2026.
- Options Industry Council: Bull Put Spread (Credit Put Spread) (se abre en una pestaña nueva)Pérdida máxima, equilibrio y financiación de la asignación. Consultado el 25/09/2026.
- Options Industry Council: Short Condor (Iron Condor) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: Naked Put (Uncovered Put, Short Put) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: Naked Call (Uncovered Call, Short Call) (se abre en una pestaña nueva)Riesgo por encima del margen inicial. Consultado el 25/09/2026.
- Options Industry Council: Options Basics (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: Options Exercise (FAQ) (se abre en una pestaña nueva)Ejercicio por excepción desde 0,01 $. Consultado el 25/09/2026.
- FINRA: Trading Options: Understanding Assignment (14/12/2020) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- FINRA: Options (se abre en una pestaña nueva)Call descubierta y documento de riesgos. Consultado el 25/09/2026.