Diario de trading para opciones: qué registrar (prima, ×100, DTE y griegas) para aprender de cada operación
Qué apuntar en tu diario de trading de opciones: prima, multiplicador ×100, DTE, delta y volatilidad implícita, vencimientos y asignaciones, con ejemplos.
Por el equipo de The Trader Journal10 min de lectura
En este artículo
- 01Por qué un diario de trading de opciones necesita más campos
- 02Qué registrar en cada operación con opciones
- 03El multiplicador ×100: la cuenta que descuadra el diario
- 04DTE: los días hasta el vencimiento cambian la operación
- 05Griegas básicas: qué apuntar sin convertir el diario en una hoja de cálculo
- 06Vencimientos, ejercicios y asignaciones: regístralos como salidas
- 07Estrategias de varias patas: cómo registrarlas
- 08Cómo revisar tu diario de opciones
- 09Qué hace The Trader Journal con tus opciones (y qué no)
Llevas un diario, apuntas entrada, stop y salida… y tus operaciones con opciones siguen sin cuadrar. Compraste calls, la acción subió y perdiste dinero. O vendiste un spread que parecía tranquilo y un día te llevaste la pérdida máxima. Un diario de trading de opciones tiene que capturar lo que mueve la prima, no solo el precio de la acción.
Aquí verás qué registrar en cada operación con opciones, cómo medir el resultado en R con el ×100, por qué el DTE merece su propia columna y qué hacer con vencimientos, asignaciones y estrategias de varias patas. Si todavía no llevas diario, empieza por cómo llevar un diario de trading que de verdad mejore tus resultados: aquí solo añadimos lo específico de las opciones.
Por qué un diario de trading de opciones necesita más campos
En acciones, si aciertas la dirección, ganas. En opciones no basta: la prima depende del precio del subyacente, del tiempo que queda y de la volatilidad implícita. Las griegas estiman cuánto pesa cada factor: la delta (se abre en una pestaña nueva), cuánto cambia la prima por cada dólar del subyacente; la theta (se abre en una pestaña nueva), cuánto pierde cada día; la vega (se abre en una pestaña nueva), cuánto cambia con cada punto de volatilidad implícita (definiciones de la Options Industry Council, la rama educativa de la OCC).
Aciertas la dirección y la call vale menos
- 01Compras una call a 3,00 $ con delta 0,50, theta −0,08 $ al día y vega 0,10 $ por punto de volatilidad.
- 02Tres días después, la acción ha subido 1 $: por la delta, +0,50 $.
- 03Por el tiempo: 3 días × −0,08 $ = −0,24 $.
- 04La volatilidad implícita ha caído 5 puntos (por ejemplo, tras publicar resultados): 5 × −0,10 $ = −0,50 $.
- 05Cambio estimado de la prima: +0,50 − 0,24 − 0,50 = −0,24 $, hasta unos 2,76 $.
Por contrato, −0,24 $ × 100 = −24 $: acertaste la dirección y perdiste dinero. Es una estimación de primer orden (la gamma y las propias griegas cambian por el camino), pero basta para ver qué factor mandó.
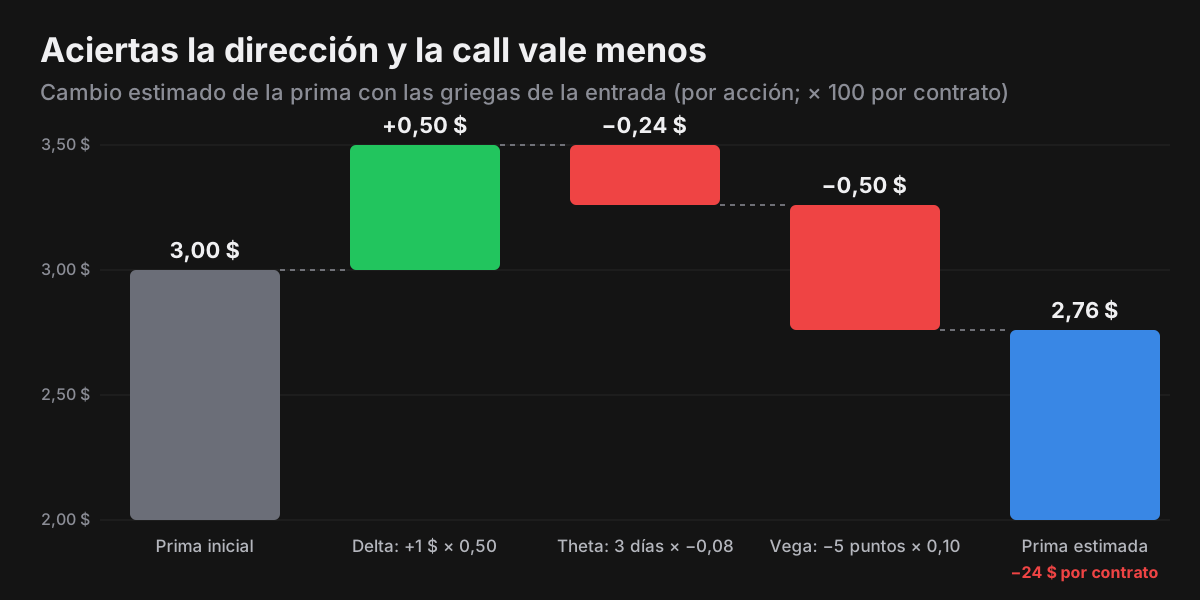
Si solo hubieras apuntado «call, entrada 3,00, salida 2,76», la conclusión sería «me equivoqué de dirección». Con la delta, la theta y la volatilidad implícita de la entrada, la lección es otra: compraste volatilidad cara antes de un evento, o le diste poco tiempo a la operación. Son errores distintos que piden reglas distintas.
Qué registrar en cada operación con opciones
Añade estos campos a los que ya registras en cualquier operación (setup, plan, grado y si seguiste el plan):
| Campo | Ejemplo | Para qué sirve |
|---|---|---|
| Contrato | Call de XYZ, strike 100, vence el 16/10/2026 (muchos brókers lo exportan como XYZ 261016C00100000) | Saber exactamente qué compraste o vendiste |
| Lado | Compra (pagas prima) o venta (la cobras) | Separar tus resultados comprando y vendiendo prima |
| Prima de entrada y de salida | 1,85 $ → 2,60 $ por acción | Calcular el resultado real con el ×100 |
| Contratos y multiplicador | 3 contratos × 100 | Que el resultado en dinero sea el real |
| Riesgo al entrar (1R) | Prima × 100, stop sobre la prima o pérdida máxima del spread | Medir en R y comparar operaciones distintas |
| DTE al entrar | 12 días | Ver si ganas o pierdes según el plazo |
| Precio del subyacente | Entrada 98,40 $; salida 101,10 $ | Separar el acierto de dirección del resultado de la opción |
| Delta al entrar | 0,45 | Saber cuánta dirección tenías de verdad |
| Volatilidad implícita al entrar | 38 % | Detectar si compras caro o vendes barato |
| Evento antes del vencimiento | Resultados el día 14 | Explicar caídas de volatilidad y huecos |
| Motivo de salida | Objetivo, stop, tiempo, vencimiento o asignación | Ver qué tipo de salida te cuesta dinero |
El multiplicador ×100: la cuenta que descuadra el diario
La prima se cotiza por acción, y un contrato de opciones sobre acciones representa normalmente 100 acciones (Options Industry Council (se abre en una pestaña nueva)). En las opciones sobre el índice S&P 500 (SPX), el multiplicador también es 100 (especificaciones de Cboe (se abre en una pestaña nueva)). Si tu diario no lo aplica, cada resultado en dinero sale 100 veces más pequeño.
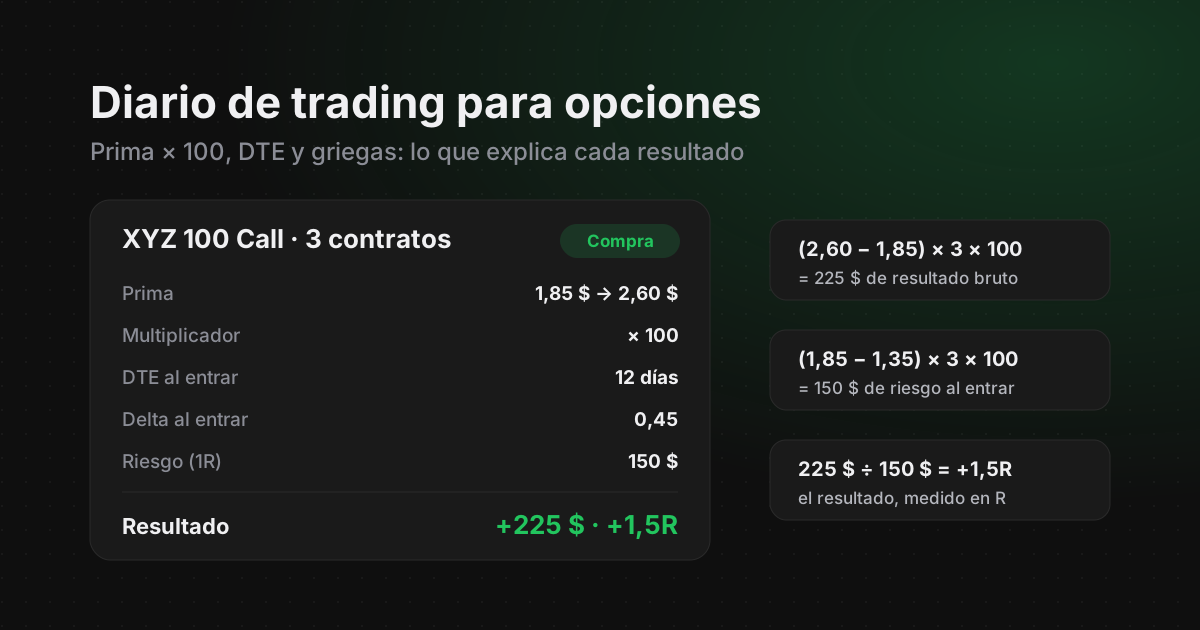
3 calls compradas a 1,85 $ con el stop en 1,35 $ de prima
- 01Coste = 1,85 $ × 3 × 100 = 555 $.
- 02Riesgo (1R) = (1,85 $ − 1,35 $) × 100 × 3 = 150 $.
- 03Vendes a 2,60 $: resultado = (2,60 $ − 1,85 $) × 3 × 100 = +225 $.
- 04En R: 225 $ ÷ 150 $ = +1,5R (antes de comisiones).
Sin el ×100, el diario apuntaría +2,25 $ de ganancia: el R saldría igual, pero tu curva de capital, tus comisiones en proporción y tus estadísticas en dinero serían absurdas. Y comprueba el multiplicador de cada contrato: «normalmente 100» no es «siempre 100».
Cómo decidir el riesgo y el número de contratos antes de entrar lo explicamos en tamaño de posición y riesgo por operación. Y si asignas más o menos riesgo según la calidad del setup, en grados de setup y tamaño de posición.
DTE: los días hasta el vencimiento cambian la operación
Una call a 30 días y otra que vence hoy pueden tener el mismo strike y comportarse como productos distintos. La OIC lo resume así: la gamma y la theta se concentran en el contrato at-the-money de vencimiento más corto, y el mismo movimiento del subyacente produce resultados porcentuales muy distintos según el plazo (OIC, el perfil de riesgo de las 0DTE (se abre en una pestaña nueva)). Además, la theta tiende a acelerarse a medida que se acerca el vencimiento.
Por eso el DTE al entrar merece su propia columna: es la forma más directa de comprobar si tus reglas funcionan igual en un plazo que en otro.
| DTE al entrar | Operaciones | Aciertos | Resultado | Expectancy por operación |
|---|---|---|---|---|
| 0 (vence el mismo día) | 20 | 35,0 % | −1,0R | −0,05R |
| 1 a 4 días | 16 | 43,8 % | +2,3R | +0,14R |
| 5 días o más | 14 | 50,0 % | +5,5R | +0,39R |
| Total | 50 | 42,0 % | +6,8R | +0,14R |
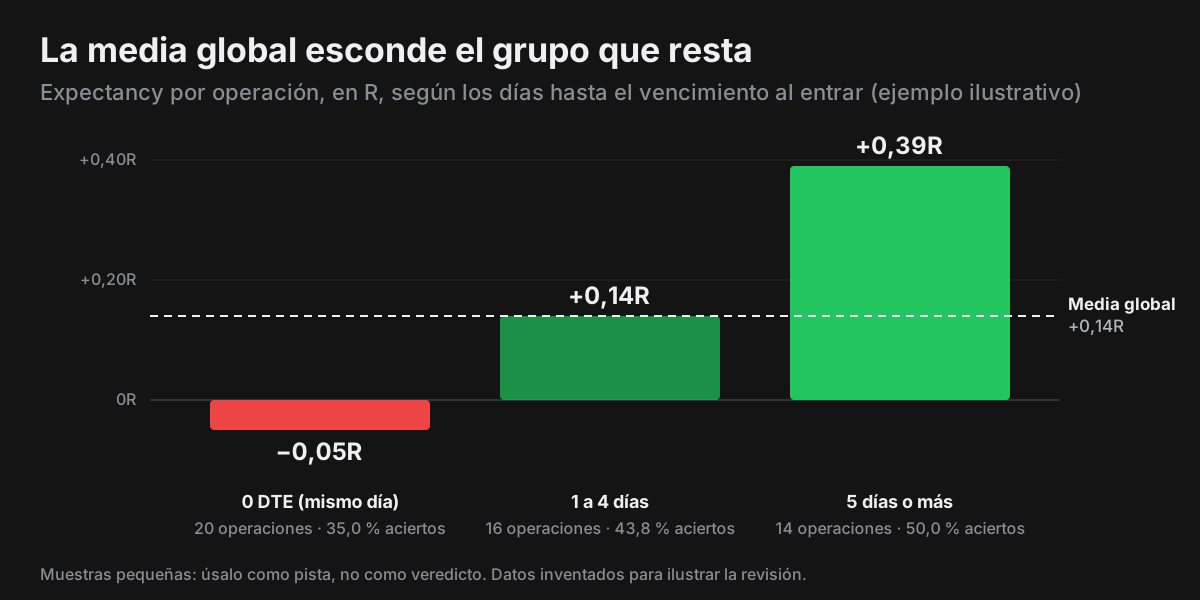
La media global parece aceptable, pero las 20 operaciones del mismo día restan. En este ejemplo, la regla que sale de la revisión es concreta: reducir el tamaño de las 0 DTE, o dejarlas en pausa, hasta que un nuevo bloque de operaciones diga otra cosa. Con tus datos la conclusión puede ser la contraria; lo importante es mirarlo.
Griegas básicas: qué apuntar sin convertir el diario en una hoja de cálculo
- Delta al entrar. Tu exposición a la dirección: con 0,50, la prima se mueve unos 0,50 $ por cada dólar del subyacente, unos 50 $ por contrato.
- Theta al entrar, si operas plazos cortos o vendes prima: lo que te cuesta (o te paga) cada día que pasa.
- Volatilidad implícita al entrar y, si puedes, al salir: la diferencia explica muchas operaciones que acertaron la dirección y perdieron.
- Gamma: no hace falta apuntarla siempre, pero recuerda que crece mucho en las opciones at-the-money cerca del vencimiento. Por eso las 0 DTE se mueven tan rápido.
Apunta las griegas que muestra tu plataforma en el momento de entrar. No intentes reconstruirlas después: dependen del modelo de cálculo y del instante exacto.
Vencimientos, ejercicios y asignaciones: regístralos como salidas
Muchas operaciones con opciones no terminan con una orden de cierre, sino en el vencimiento, con un ejercicio o con una asignación. Si tu diario no las cierra, se quedan abiertas para siempre y tus estadísticas mienten.
- Vence sin valor: registra la salida a 0 $. Si la compraste, pierdes toda la prima; si la vendiste, ganas toda la prima.
- Vence dentro del dinero: la OCC ejerce las opciones sobre acciones que vencen al menos 0,01 $ dentro del dinero, salvo instrucción en contra (OIC, ejercicio de opciones (se abre en una pestaña nueva)). Registra el cierre de la opción y, aparte, la posición en acciones que se abre.
- Asignación: si vendiste la opción, la OCC reparte los ejercicios al azar entre las posiciones cortas (misma fuente). Cierra la operación de la opción y abre la de las acciones con una nota que las relacione.
Si declaras en España, cada uno de estos finales se trata distinto en la Renta (prima que vence, cierre o ejercicio): lo explicamos en cómo declarar opciones en la Renta.
Estrategias de varias patas: cómo registrarlas
Un spread vertical o un iron condor son una sola idea con dos o cuatro contratos. Si tu diario trata cada pata como una operación independiente, verás una pata ganadora y otra perdedora que por separado no significan nada.
- Registra la idea completa: estructura, strikes, crédito o débito neto y pérdida máxima, que es tu 1R (cómo calcularla para cada estructura, en gestión del riesgo en opciones).
- Mide el resultado neto de todas las patas, en dinero y en R.
- Anota los ajustes (cerrar una pata, pasar la posición a otro vencimiento) como parte de la misma idea, no como operaciones nuevas.
Cómo revisar tu diario de opciones
Una vez a la semana (la plantilla de 20 minutos está en revisión semanal de trading), añade estas preguntas. Si la expectancy en R te suena nueva, la explicamos en esperanza matemática en trading.
- ¿Cuál es mi expectancy en R en cada grupo de DTE?
- ¿Gano más comprando prima o vendiéndola?
- ¿Cuántas pérdidas vinieron de mantener la posición hasta el vencimiento?
- ¿Qué operaciones acertaron la dirección y aun así perdieron? ¿Fue la theta, la volatilidad o una salida tardía?
- ¿Alguna operación perdió más de su 1R? ¿Por qué?
Qué hace The Trader Journal con tus opciones (y qué no)
- ×100 automático. Al marcar una operación como «Opciones», el formulario aplica el multiplicador ×100 al resultado y al riesgo y te pide la fecha de vencimiento; si el nombre del activo incluye el símbolo del contrato (XYZ 261016C00100000), la rellena solo.
- Importación. Desde Interactive Brokers (Flex Query paso a paso), el multiplicador sale del propio contrato. Desde los demás brókers conectados llegan también el tipo (call o put), el strike y el vencimiento.
- Rendimiento por DTE. En Stats, un panel reparte tus operaciones de opciones con fecha de vencimiento en el mismo día, 1, 2, 3, 4 y 5 o más días, con el resultado neto, el % de aciertos y el número de operaciones de cada grupo.
- Catalizador y régimen. Cada operación puede llevar un catalizador (por ejemplo, Earnings) y un régimen de volatilidad (VIX por debajo o por encima de 20), y Stats compara tus resultados por esas categorías.
- Calculadora con ×100. La calculadora de tamaño de posición convierte tu riesgo y el grado del setup en contratos.
- Lo que no hace: no agrupa spreads ni condors en una sola posición, no guarda griegas ni volatilidad implícita en campos propios (apúntalas en las notas) y la importación trae compras y ventas: si una opción vence sin valor o te la asignan, comprueba que la operación quede cerrada en el Trade Log y, si no, ciérrala a mano.
Fuentes
- Options Industry Council (OCC): Options Basics (se abre en una pestaña nueva)100 acciones por contrato y prima por acción. Consultado el 25/09/2026.
- Options Industry Council: Delta (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: Theta (se abre en una pestaña nueva)La theta se acelera al acercarse el vencimiento. Consultado el 25/09/2026.
- Options Industry Council: Vega (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: «The Rule of 16 and the 0DTE Risk Profile» (junio de 2026) (se abre en una pestaña nueva)Consultado el 25/09/2026.
- Options Industry Council: Options Exercise (FAQ) (se abre en una pestaña nueva)Ejercicio por excepción desde 0,01 $ y asignación aleatoria. Consultado el 25/09/2026.
- Cboe: especificaciones de las opciones SPX (se abre en una pestaña nueva)Multiplicador 100. Consultado el 25/09/2026.