Tributación de las opciones financieras en la Renta: primas, vencimientos y ejercicio
Cómo declarar opciones financieras en la Renta: cuándo tributa la prima, venta de puts, opciones que vencen sin valor, ejercicio, asignación y casillas.
Por el equipo de The Trader Journal8 min de lectura
En este artículo
- 01Cómo tributan las opciones financieras en el IRPF
- 02Cuándo se imputa la prima: al cerrar, no al cobrarla
- 03Cierre, vencimiento y ejercicio: cómo se calcula cada caso
- 04Ejercicio y asignación: la prima no se suma al coste
- 05¿Se aplica la regla de los dos meses a las opciones?
- 06Dónde se declaran las opciones en Renta Web
- 07Tres detalles más
- 08Cómo te ayuda The Trader Journal
La tributación de las opciones financieras en el IRPF tiene pocas reglas, pero muchas dudas prácticas: cuándo cuenta la prima que cobras al vender una opción, qué pasa si vence sin valor, cómo se trata un ejercicio y en qué apartado de Renta Web va todo.
Esta guía recorre cada caso con el criterio de la Dirección General de Tributos y ejemplos con números. Donde no hay un criterio oficial claro, te lo decimos.
Cómo tributan las opciones financieras en el IRPF
Si operas con finalidad especulativa, el resultado de tus opciones es una ganancia o pérdida patrimonial (artículo 37.1.m de la Ley del IRPF (se abre en una pestaña nueva)) y va a la base del ahorro. Solo si cubren riesgos de una actividad económica tuya tributan como rendimientos de esa actividad. Lo recoge el Manual práctico de Renta 2025 (se abre en una pestaña nueva), que fija también el momento: la ganancia o pérdida se imputa «al período impositivo en que tenga lugar la liquidación de la posición o la extinción del contrato».
La DGT lo desarrolla para opciones en la consulta V0137-23 (se abre en una pestaña nueva), de 3 de febrero de 2023, que vale para opciones negociadas «en el mercado oficial español o en otros centros de negociación». Es la base de todo lo que sigue.
Cuándo se imputa la prima: al cerrar, no al cobrarla
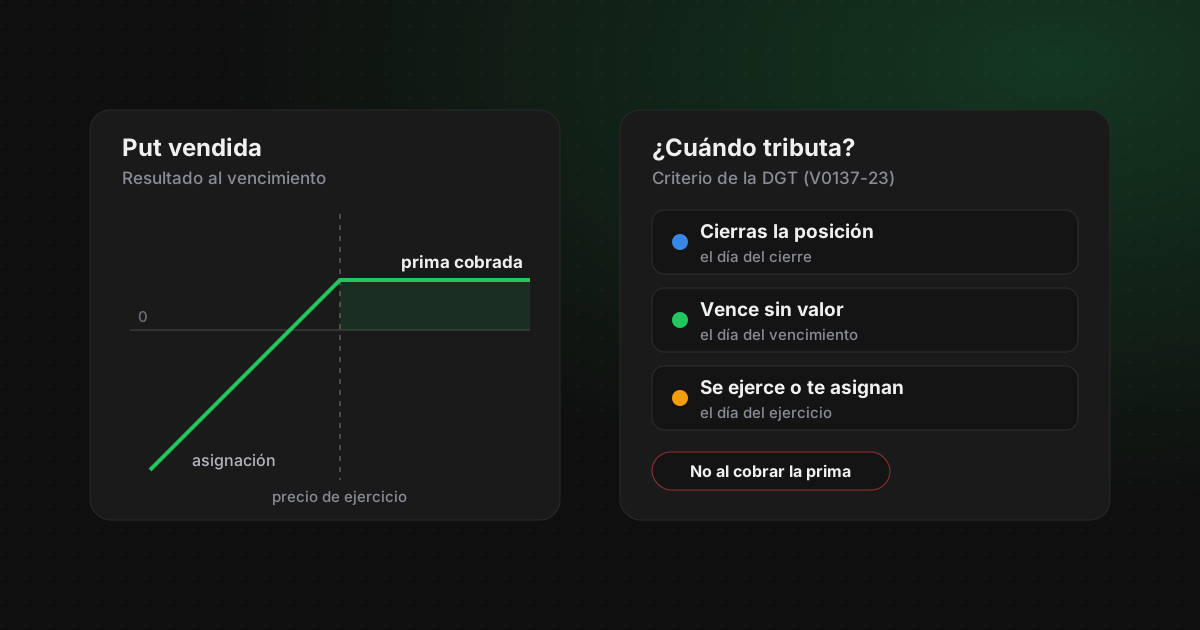
Si compras una opción, pagas la prima al abrir. Si la vendes (la «escribes»), la cobras al abrir. En ninguno de los dos casos hay todavía ganancia o pérdida: según la V0137-23, se obtiene «al vencimiento del contrato, en el momento de ejercicio del mismo o al cierre de la posición contractual si se realiza con anterioridad».
Para quien vende opciones, eso significa que el dinero entra un año y tributa otro.
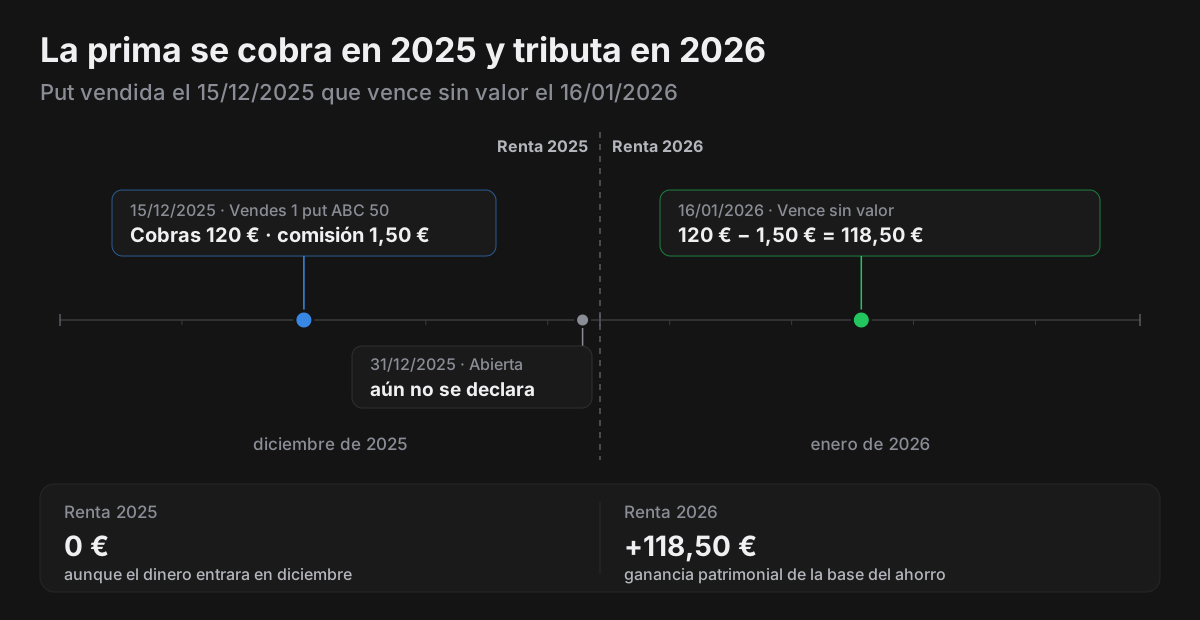
Ejemplo: put vendida en diciembre que vence en enero
- 0115/12/2025: vendes 1 put de ABC con precio de ejercicio de 50 € y vencimiento el 16/01/2026. Cobras 1,20 € × 100 = 120 € de prima y pagas 1,50 € de comisión.
- 0231/12/2025: la posición sigue abierta. En la Renta 2025 no declaras nada por ella.
- 0316/01/2026: la opción vence sin valor. Ganancia: 120 € − 1,50 € = 118,50 €.
Esos 118,50 € van a la Renta 2026, aunque la prima entrara en tu cuenta en 2025. Al revés, una opción comprada en 2025 que vence sin valor en 2026 es una pérdida de 2026.
Cierre, vencimiento y ejercicio: cómo se calcula cada caso
| Qué pasa | Si compraste la opción | Si la vendiste |
|---|---|---|
| Cierras con la operación contraria | Prima cobrada al cerrar − prima pagada, con sus gastos | Prima cobrada − prima pagada al recomprar, con sus gastos |
| Vence sin ejercerse | Pérdida: prima pagada + gastos | Ganancia: prima cobrada − gastos |
| Se ejerce con entrega del subyacente | Resultado de la opción por separado; las acciones, a valor de mercado | Resultado de la opción por separado; las acciones, a valor de mercado |
Ejemplo: calls compradas y vendidas antes del vencimiento
- 01Compras 2 calls de ABC a 3,00 €: 600 € de prima y 2 € de comisión.
- 02Las vendes a 4,50 €: 900 € de prima y otros 2 € de comisión.
- 03Resultado: (4,50 € − 3,00 €) × 2 × 100 − 4 € = 296 € de ganancia.
Ejemplo: put comprada que vence sin valor
- 01Compras 1 put de ABC a 2,00 €: 200 € de prima y 1 € de comisión.
- 02Vence sin ejercerse.
- 03Resultado: −201 €, imputado en la fecha de vencimiento.
Ejercicio y asignación: la prima no se suma al coste
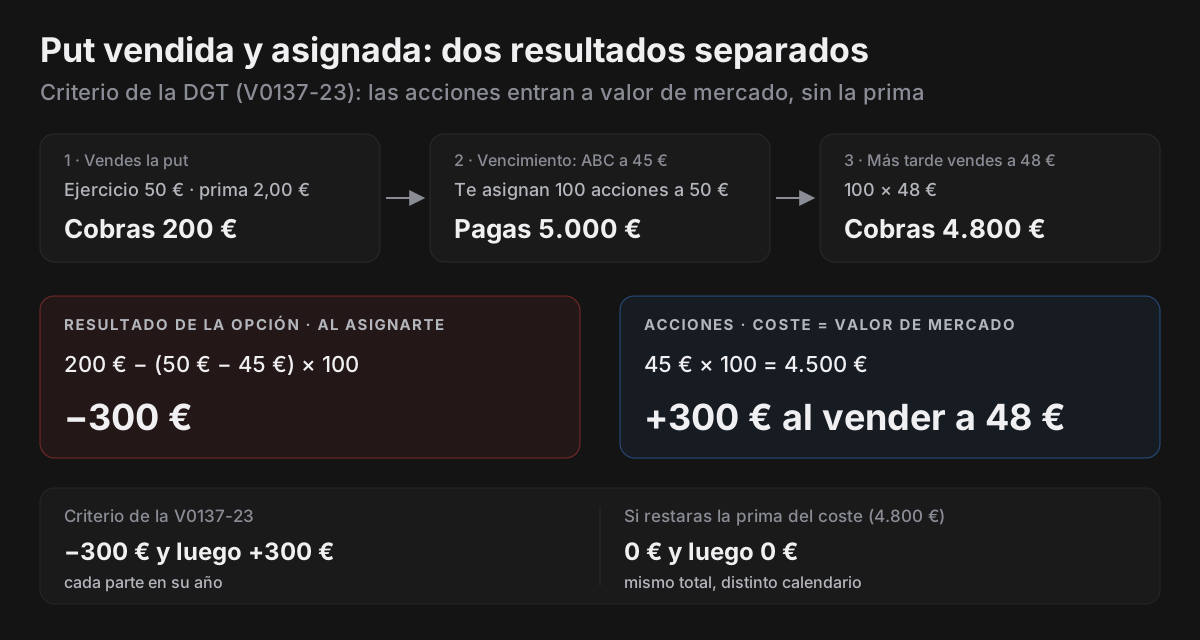
Es el caso que resolvió la V0137-23: alguien vende una put, se la ejercen y tiene que comprar las acciones por encima de su cotización. La DGT separa dos cosas:
- La opción tiene su propio resultado: para quien vendió la put, la prima cobrada menos la diferencia entre el precio de ejercicio pagado y el valor de mercado de las acciones, y menos los gastos.
- Las acciones se consideran adquiridas «al valor de mercado». La prima no se resta de su coste.
Ejemplo: put vendida y asignada
- 01Vendes 1 put de ABC con ejercicio a 50 € y cobras 2,00 € × 100 = 200 € de prima (sin comisiones, para simplificar).
- 02Al vencimiento, ABC cotiza a 45 € y te asignan: compras 100 acciones a 50 €, 5.000 €.
- 03Resultado de la opción: 200 € − (50 € − 45 €) × 100 = −300 €.
- 04Coste de las acciones: su valor de mercado, 45 € × 100 = 4.500 €.
Si más tarde las vendes a 48 €, ganas 4.800 € − 4.500 € = 300 €. Restando la prima del precio pagado, el coste sería 4.800 € y no habría resultado ni en la opción ni en la venta: el total es el mismo, pero cambia el año en que se imputa cada parte.
La consulta da el mismo esquema para los demás casos: quien compra una call y la ejerce resta del valor de mercado de las acciones el precio de ejercicio, la prima y los gastos, y las acciones entran a valor de mercado. Quien vende una call que le ejercen calcula el resultado de la opción y, además, el de las acciones que entrega, que se consideran vendidas a valor de mercado.
¿Se aplica la regla de los dos meses a las opciones?
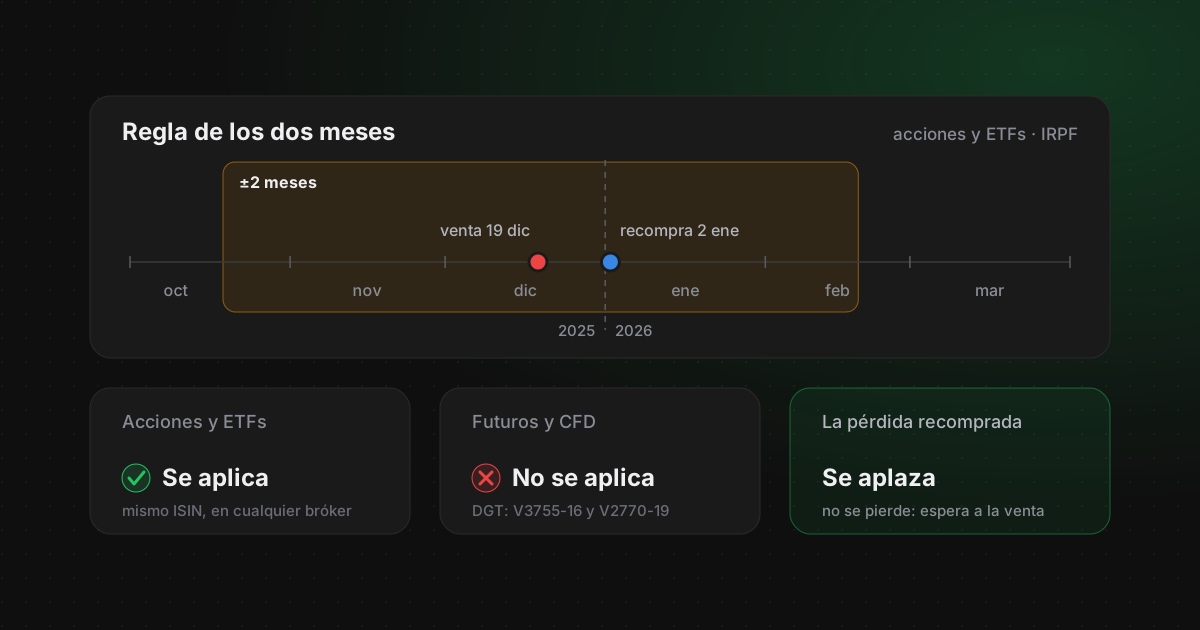
La regla de los dos meses impide computar una pérdida de valores si recompras valores homogéneos en los dos meses anteriores o posteriores. La DGT ha dicho expresamente que no se aplica a futuros (V3755-16 (se abre en una pestaña nueva)) ni a CFD (V2770-19 (se abre en una pestaña nueva)).
Para las opciones no hemos encontrado una consulta expresa. La V3755-16 recuerda que la DGT ya entendió en el año 2000 (consultas 0212-00 y 0901-00) que la norma no se aplicaba a las operaciones en los mercados de futuros y opciones, porque no son valores negociables. Por analogía, lo razonable es pensar que tampoco se aplica a las opciones, pero es una interpretación, no un criterio publicado para opciones.
Lo que sí son valores son las acciones que recibes o entregas en un ejercicio. Si vendiste acciones con pérdidas y te asignan una put sobre esas mismas acciones dentro de los dos meses, esa compra es una adquisición de valores homogéneos: revísala con la regla.
Dónde se declaran las opciones en Renta Web
No hemos encontrado un texto de la Agencia Tributaria ni de la DGT que diga en qué apartado van las opciones. Lo que sí sabemos del modelo de la Renta 2025:
- La única sección que admite ganancias y pérdidas de elementos que no son acciones, fondos, derechos, criptomonedas ni inmuebles es la de «otros elementos patrimoniales» (casillas 1624 a 1650), con la clave 4 (se abre en una pestaña nueva): «cualesquiera otros bienes o derechos no incluidos en los apartados anteriores». Sus sumas son la 0385 (pérdidas) y la 0386 (ganancias).
- La de «otras ganancias patrimoniales» (casillas 0388 a 0390) solo admite ganancias, así que no sirve para las pérdidas.
- Cada entrada pide una fecha de adquisición, una de transmisión y los dos valores. Si hay que dar una entrada por contrato, por subyacente o agregada, no está documentado.
Por eso lo presentamos como lo que es: la opción más coherente con el modelo, no un criterio oficial. Si declaras muchas opciones, confírmalo con un asesor.
Tres detalles más
- Comisiones: cuentan siempre, como «gastos inherentes a la operación».
- Compensación: las ganancias y pérdidas de opciones van al mismo bloque que las de tus acciones del ahorro y se compensan entre sí. Qué pasa si el saldo sale negativo lo explicamos en cómo compensar pérdidas patrimoniales.
- Opciones en dólares: la DGT ha fijado el criterio de divisa para acciones y para fondos, pero no hemos encontrado uno para opciones; la app aplica a las opciones el de las acciones, por analogía.
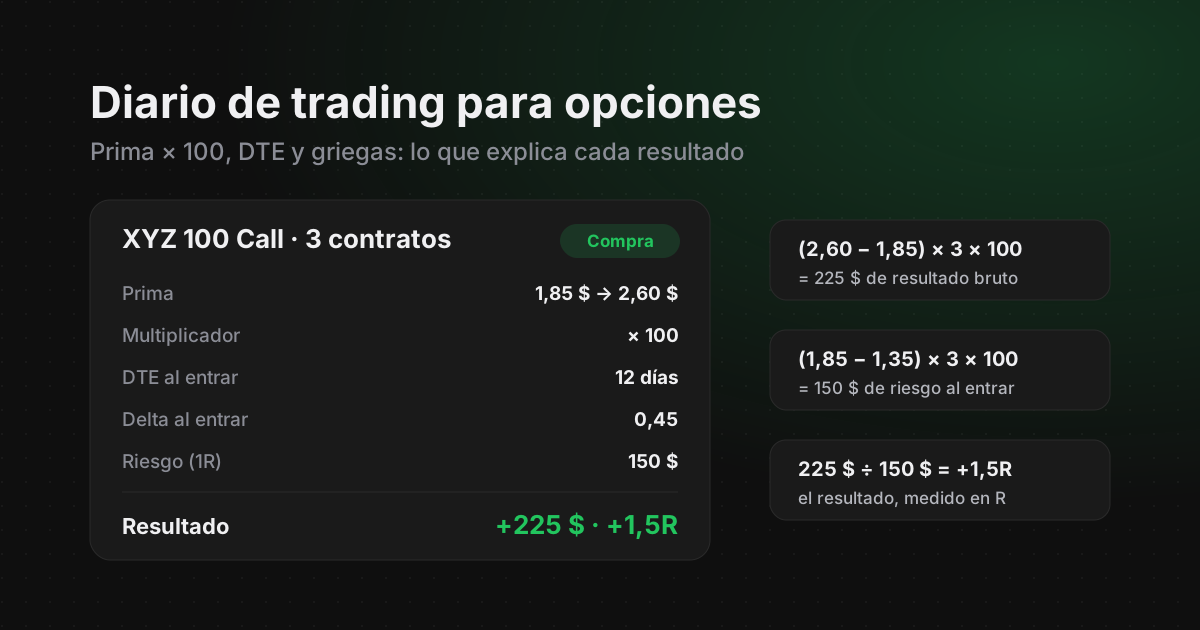
Si además quieres analizar tus opciones como trader, no solo declararlas, en la guía del diario de trading para opciones verás qué registrar de cada operación. Y si tu bróker es Interactive Brokers, la guía para declarar acciones y ETFs de un bróker extranjero cubre el resto de tu Renta.
Cómo te ayuda The Trader Journal
En la pestaña Fiscalidad de The Trader Journal, las opciones se importan con tus operaciones de Interactive Brokers (Flex Query), de otros brókers mediante SnapTrade o con la plantilla CSV (que pide el multiplicador del contrato). El informe calcula el resultado de cada cierre y de cada vencimiento, con sus comisiones, y deja las posiciones vendidas que siguen abiertas a 31 de diciembre para el año en que se cierren.
No aplica la regla de los dos meses a las opciones ni a otros derivados, y te lo indica. Si detecta un posible ejercicio o asignación (una opción que se cierra a precio 0 al vencimiento con operaciones del subyacente ese día), te avisa para que lo revises a mano: hoy no recalcula el ejercicio con el criterio de la V0137-23. Úsalo para preparar y revisar tus números, no como sustituto de un asesor.
Fuentes oficiales (consultadas en septiembre de 2026)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículos 14.1.c, 33.5 y 37.1.m.
- AEAT: Manual práctico de Renta 2025, operaciones en los mercados de futuros y opciones (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, tipo de elemento patrimonial (clave 4) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0137-23 (opciones: imputación, vencimiento, cierre y ejercicio) (se abre en una pestaña nueva)
- DGT: consulta vinculante V3755-16 (futuros: no se aplica la regla de los dos meses) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2770-19 (CFD: no se aplica la regla de los dos meses) (se abre en una pestaña nueva)