Cómo compensar pérdidas patrimoniales en la Renta: el 25 % y los 4 años, con ejemplos de trader
Cómo compensar pérdidas patrimoniales de trading en la Renta: con dividendos hasta el 25 %, durante 4 años y en qué casillas, con ejemplos y el caso de la AEAT.
Por el equipo de The Trader Journal7 min de lectura
En este artículo
- 01Los dos cajones de la base del ahorro
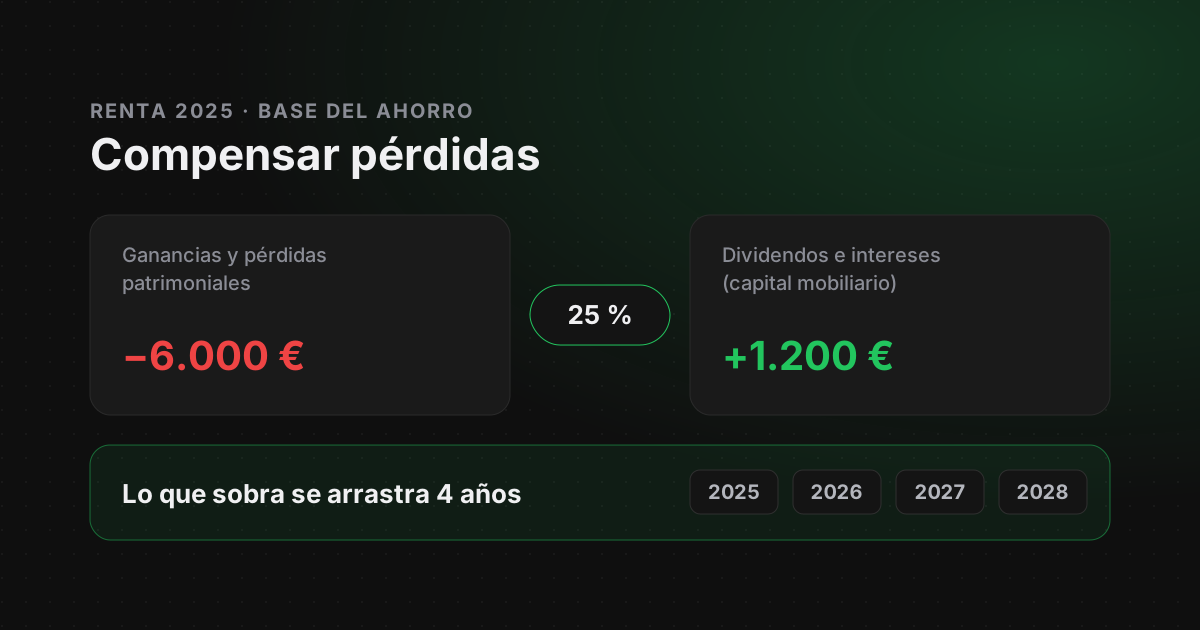
- 02Cómo compensar pérdidas patrimoniales del mismo año: el límite del 25 %
- 03Pérdidas de años anteriores: cuatro años y en la cuantía máxima
- 04El caso práctico del Manual de la Agencia Tributaria
- 05Dónde van en Renta Web (Renta 2025)
- 06Errores típicos al compensar pérdidas de trading
- 07Cómo lo hace The Trader Journal
Un año malo de trading deja algo útil: pérdidas que puedes usar para pagar menos. Para compensar pérdidas patrimoniales hay que conocer dos límites (el 25 % y los cuatro años) y un orden que Renta Web aplica por ti, siempre que le des los datos correctos.
Aquí tienes las reglas con la fuente de cada una, tres ejemplos con números (uno es el caso práctico de la propia Agencia Tributaria) y las casillas de la Renta 2025. Todas las cifras están calculadas con el mismo motor que usa la pestaña Fiscalidad de la app.
Los dos cajones de la base del ahorro
- Ganancias y pérdidas patrimoniales (GP). Las ventas de acciones y ETFs, el resultado de opciones (cómo se declaran las opciones), futuros y CFD, y las diferencias de cambio al convertir divisas (el tipo de cambio de las acciones en dólares tiene sus propias reglas).
- Rendimientos del capital mobiliario (RCM). Dividendos e intereses, menos los gastos de administración y depósito. La retención de los dividendos extranjeros se trata aparte: cómo declarar dividendos extranjeros.
El artículo 49 de la Ley del IRPF (se abre en una pestaña nueva) manda integrar y compensar cada cajón «exclusivamente entre sí». Un trader con pérdidas en su cuenta de trading y ganancias en su cuenta de inversión las suma primero, antes de mirar los dividendos. Por eso importa calcular todas tus ventas con FIFO entre todos tus brókers: el saldo del cajón sale de ahí.
Cómo compensar pérdidas patrimoniales del mismo año: el límite del 25 %
Si el saldo de ganancias y pérdidas sale negativo, se compensa con el saldo positivo de dividendos e intereses del mismo año, con el límite del 25 % de ese saldo positivo. Y al revés: un saldo negativo de rendimientos resta como mucho el 25 % de tus ganancias patrimoniales.
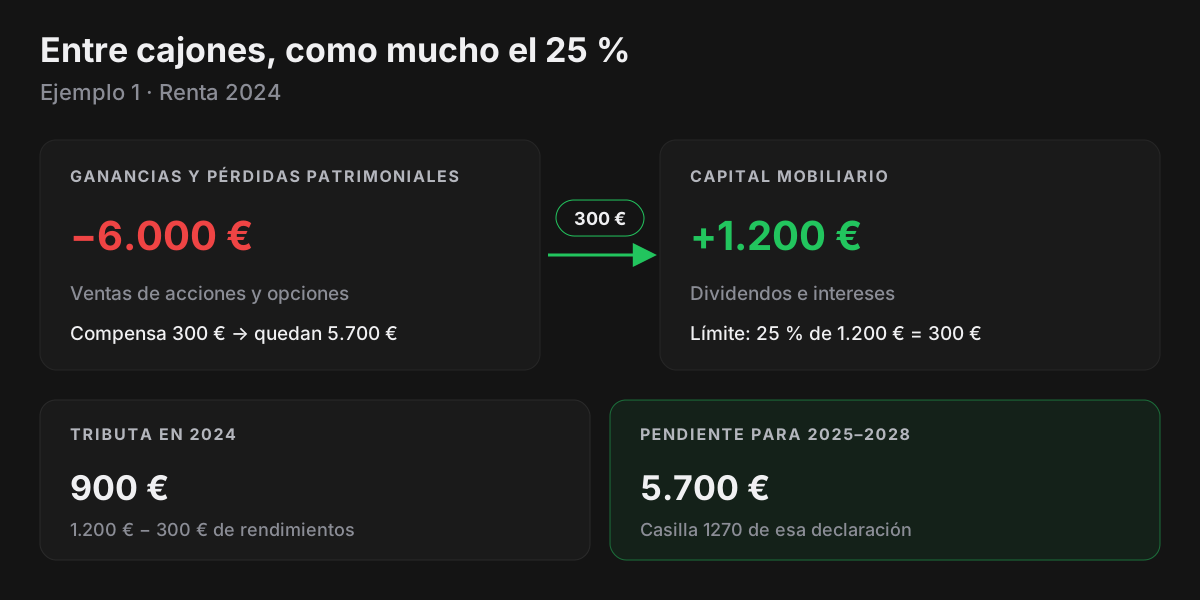
Ejemplo 1 (Renta 2024): un mal año de trading
- 01Saldo de ganancias y pérdidas: −6.000 € (ventas de acciones y opciones).
- 02Dividendos e intereses: +1.200 €.
- 03Límite de la compensación: 25 % de 1.200 € = 300 €.
- 04Tributan 1.200 € − 300 € = 900 € de rendimientos.
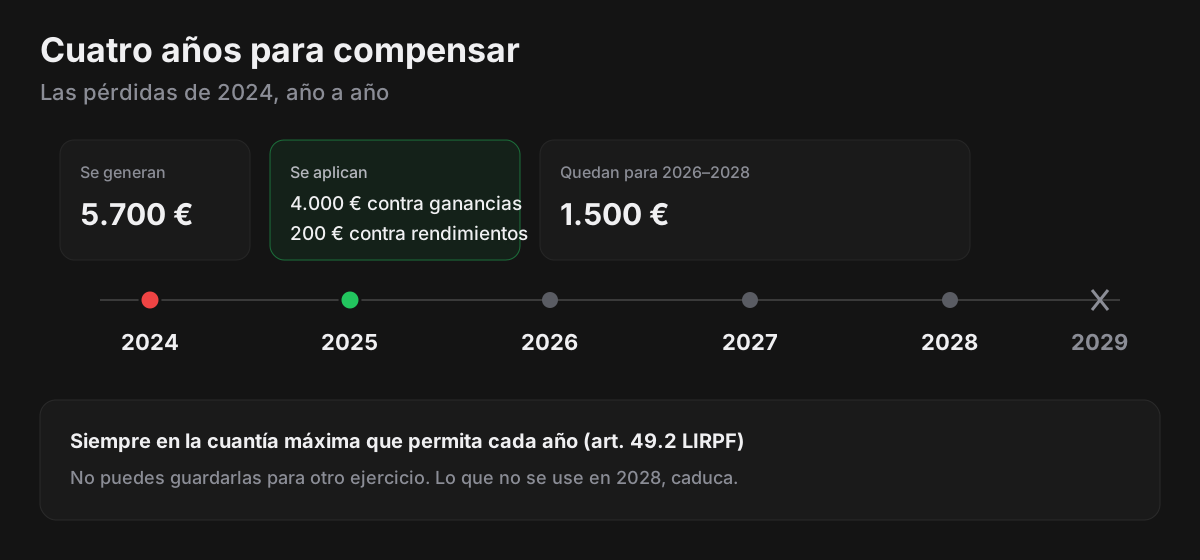
Quedan 5.700 € de pérdidas pendientes para los cuatro años siguientes (de 2025 a 2028).
Pérdidas de años anteriores: cuatro años y en la cuantía máxima
Lo que no puedes compensar se arrastra durante los cuatro años siguientes, en el mismo orden. Según el Manual práctico de Renta 2025, primero se aplica contra el saldo positivo del mismo cajón, sin límite, y lo que sobre, contra el otro cajón, con un tope del 25 % que se comparte con la compensación del propio año.
Y no eliges cuándo usarlas: el artículo 49.2 dice que las compensaciones «deberán efectuarse en la cuantía máxima que permita cada uno de los ejercicios siguientes» y nunca fuera del plazo de cuatro años. Si en 2025 tienes ganancias, las pérdidas de 2024 se comen primero esas ganancias, aunque prefirieras guardarlas.
Ejemplo 2 (Renta 2025): el año siguiente va mejor
- 01Ganancias y pérdidas de 2025: +4.000 €. Dividendos e intereses: +800 €.
- 02Pérdidas pendientes de 2024: 5.700 €.
- 03Primero contra las ganancias del mismo cajón, sin límite: se aplican 4.000 € y las ganancias quedan en 0 €.
- 04Lo que sobra (1.700 €) contra los rendimientos, con el límite del 25 % de 800 € = 200 €: tributan 600 €.
Quedan 1.500 € de las pérdidas de 2024 para 2026, 2027 y 2028.
El caso práctico del Manual de la Agencia Tributaria
El caso práctico del capítulo 12 del Manual de Renta 2025 (se abre en una pestaña nueva) combina las dos fases. Esta es su parte de la base del ahorro:
Caso práctico de la AEAT (Renta 2025, base del ahorro)
- 01Ganancias y pérdidas de 2025: 5.600 € − 1.600 € = +4.000 €. Rendimientos del capital mobiliario: −800 €.
- 02Pendientes: pérdidas de 2021 (700 €) y de 2022 (2.100 €), y rendimientos negativos de 2021 (500 €).
- 03Los −800 € de rendimientos restan de las ganancias hasta el 25 % de 4.000 € = 1.000 €: se aplican enteros.
- 04Las pérdidas de 2021 y 2022 se aplican enteras contra las ganancias: 700 € + 2.100 €.
- 05De los rendimientos negativos de 2021 solo caben 200 €: el tope conjunto es 1.000 € y ya se usaron 800 €.
Base imponible del ahorro: 4.000 € − 800 € − 2.800 € − 200 € = 200 €. Los 300 € restantes de rendimientos negativos de 2021 ya no pueden usarse: 2025 era su último año.
Dónde van en Renta Web (Renta 2025)
Renta Web hace la compensación, pero necesita que le digas qué tenías pendiente. En el modelo de 2025 (Orden HAC/277/2026), las partidas están en el anexo C.3, con tres columnas: pendiente al principio del periodo, aplicado en esta declaración y pendiente para ejercicios futuros.
| Qué | Año de origen | Copia de la Renta 2024 | A la Renta 2025 |
|---|---|---|---|
| Pérdidas patrimoniales | 2021 | 1263 | 1259 |
| Pérdidas patrimoniales | 2022 | 1266 | 1261 |
| Pérdidas patrimoniales | 2023 | 1269 | 1264 |
| Pérdidas patrimoniales | 2024 | 1270 | 1267 |
| Rendimientos negativos | 2021 | 1276 | 1272 |
| Rendimientos negativos | 2022 | 1279 | 1274 |
| Rendimientos negativos | 2023 | 1282 | 1277 |
| Rendimientos negativos | 2024 | 1283 | 1280 |
- Las pérdidas de 2025 que queden para los cuatro años siguientes aparecen en la casilla 1270 de tu Renta 2025 (y los rendimientos negativos, en la 1283). El año que viene las copiarás de ahí.
- La compensación del propio año está en las casillas 0436 (rendimientos negativos contra ganancias) y 0446 (pérdidas contra rendimientos). Las de años anteriores, en las 0439 a 0442 (pérdidas de 2021 a 2024) y siguientes.
- Según la ayuda de Renta Web 2025 (se abre en una pestaña nueva), el icono «Más info» junto a la casilla 0460 abre una ventana con lo pendiente al principio, lo aplicado en la declaración y lo que queda para los cuatro ejercicios siguientes.
Errores típicos al compensar pérdidas de trading
- Separar opciones o futuros de las acciones. El resultado de los derivados también es ganancia o pérdida patrimonial de la base del ahorro: va al mismo cajón que tus acciones.
- Confundir pérdidas pendientes con pérdidas aplazadas. Una pérdida bloqueada por la regla de los dos meses no se arrastra cuatro años: se imputa cuando vendes lo recomprado, en su propio apartado (casillas 0394 a 0396).
- Olvidar copiar lo pendiente. Renta Web solo compensa lo que figura en el anexo C.3. Si el año pasado cerraste con pérdidas, comprueba que esos importes están antes de presentar.
- Contar mal los cuatro años. Una pérdida de 2021 se pudo usar por última vez en la Renta 2025. Lo que no se aplicara, caducó.
Si descubres que no trasladaste unas pérdidas en una declaración ya presentada, se corrige con una autoliquidación rectificativa (en Renta Web, «Modificar declaración presentada»).
Cómo lo hace The Trader Journal
En la pestaña Fiscalidad, el informe junta las ventas de todas tus cuentas (trading e inversión), los dividendos y los intereses, y aplica la compensación del 25 % y el orden del Manual. En «Pérdidas pendientes → Editar» copias lo que te quedó pendiente de tu declaración anterior; el informe lo arrastra año a año, restando lo usado y descartando lo que caduca, para que nunca se aplique dos veces.
Si vienes de Interactive Brokers, importa cada año completo con la Flex Query de IBKR: el encadenado solo es correcto si el libro fiscal tiene todos tus años intermedios, y el informe te avisa si no es así.
Fuentes oficiales (consultadas el 25/09/2026)
- BOE: Ley 35/2006 del IRPF, artículo 49 (integración y compensación en la base imponible del ahorro) (se abre en una pestaña nueva)
- AEAT: Manual práctico de Renta 2025, integración y compensación en la base imponible del ahorro (se abre en una pestaña nueva)
- AEAT: Manual práctico de Renta 2025, capítulo 12, caso práctico (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, compensaciones de partidas negativas en la base del ahorro (8.1.4) (se abre en una pestaña nueva)
- BOE: Orden HAC/277/2026, de 25 de marzo, que aprueba el modelo 100 del ejercicio 2025 (se abre en una pestaña nueva)