Cómo declarar dividendos extranjeros en la Renta y recuperar la doble imposición
Declarar dividendos extranjeros en la Renta 2025: casillas 0029 y 0588, el límite de la doble imposición, el 15 % de EE. UU. y qué pasa si te retienen de más.
Por el equipo de The Trader Journal13 min de lectura
En este artículo
- 01Dos impuestos sobre el mismo dividendo
- 02Cómo declarar dividendos extranjeros en la Renta: dónde va cada cifra
- 03El límite de la deducción por doble imposición
- 04Ejemplo: dividendos de EE. UU. con el 15 % retenido
- 05Retenciones en EE. UU.: el 15 % del convenio y el W-8BEN
- 06Si te retienen de más: qué recuperas en España y qué no
- 07Cuando tus pérdidas de trading compensan tus dividendos
- 08Dónde encontrar el dividendo y la retención en tu bróker
- 09Paso a paso en Renta Web
- 10Lo que todavía no tiene un criterio oficial claro
- 11Cómo te ayuda The Trader Journal
Si cobras dividendos de empresas extranjeras, pagas impuestos dos veces por el mismo dinero: primero en el país de la empresa, que retiene una parte antes de que llegue a tu bróker, y después en España. Declarar dividendos extranjeros bien consiste en dos cosas: declarar el bruto y recuperar, con un límite, lo que ya pagaste fuera.
Aquí tienes qué casilla lleva cada cifra, cómo se calcula ese límite, tres ejemplos con números (el habitual, el de la retención del 30 % y el del trader con pérdidas) y dónde encontrar cada dato en el informe de tu bróker.
Dos impuestos sobre el mismo dividendo
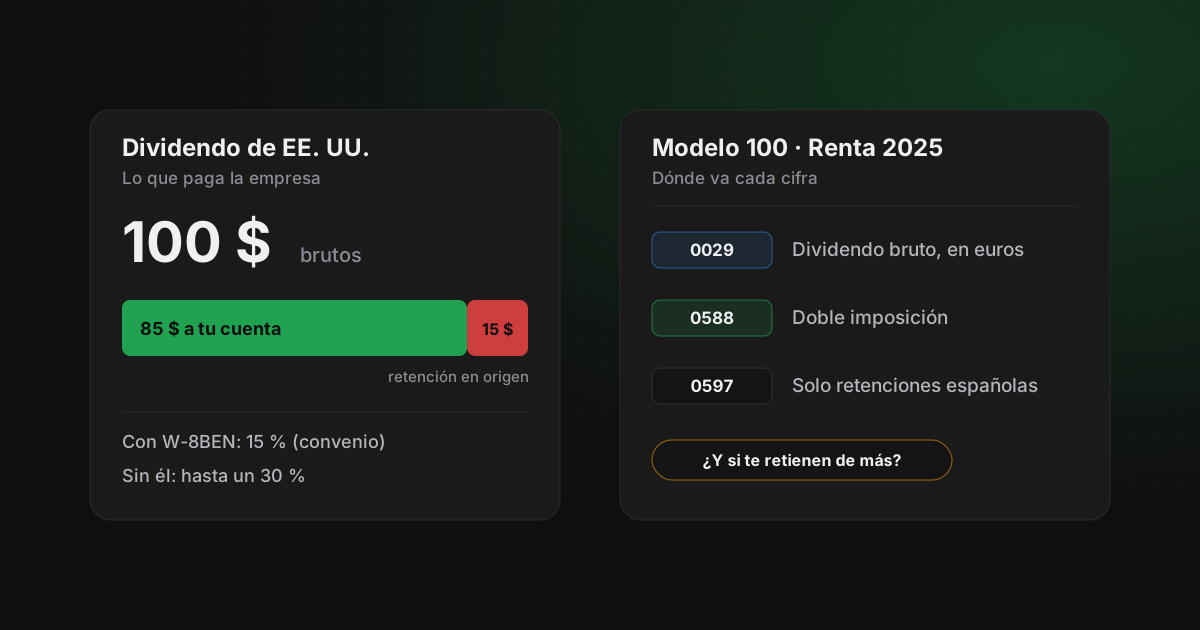
Piensa en un dividendo de 100 $ de una empresa de EE. UU. Antes de pagártelo, EE. UU. retiene su impuesto: con el tipo del convenio, 15 $. A tu cuenta llegan 85 $.
En España, ese dividendo es un rendimiento del capital mobiliario y tributa en la base del ahorro, con una escala que en 2025 va del 19 % al 30 %. Para que no pagues dos veces por lo mismo, el artículo 80 de la Ley del IRPF (se abre en una pestaña nueva) te deja restar de la cuota lo que ya pagaste fuera: es la deducción por doble imposición internacional.
La deducción vale para dividendos de cualquier país. Los ejemplos usan EE. UU., el caso de quien opera acciones americanas, pero el mecanismo es el mismo con una empresa alemana o suiza: lo que cambia es el tipo que retiene cada país.
Cómo declarar dividendos extranjeros en la Renta: dónde va cada cifra
| Qué | Casilla (Renta 2025) | Qué pones |
|---|---|---|
| Dividendo bruto | 0029, «Dividendos y demás rendimientos por la participación en fondos propios de entidades» | El importe íntegro en euros, antes de cualquier retención, española o extranjera |
| Gastos de custodia | 0037 | Solo los gastos de administración y depósito de valores; las comisiones de compra y venta no van aquí |
| Retención extranjera | 0588, deducción por doble imposición internacional | Se calcula con el rendimiento obtenido en el extranjero y el impuesto pagado allí |
| Retención española | 0597 | Solo lo retenido en España, si lo hubo |
En Renta Web, la ventana de dividendos pide por cada fila los ingresos íntegros, las retenciones y los gastos de administración y depósito, sin identificar al pagador: puedes poner una fila por bróker o un total. El campo de retenciones de esa ventana es para las españolas; la retención extranjera va aparte, en la deducción.
Todo va en euros. The Trader Journal convierte cada cobro al tipo de referencia del Banco Central Europeo del día de pago, pero no hemos encontrado un criterio oficial que fije qué tipo exacto usar para los dividendos. Uses el que uses, aplícalo siempre igual y guarda de dónde sale.
El límite de la deducción por doble imposición
El artículo 80 dice que se deduce «la menor de las cantidades siguientes»: el «importe efectivo de lo satisfecho en el extranjero por razón de un impuesto de naturaleza idéntica o análoga» al IRPF, o «el resultado de aplicar el tipo medio efectivo de gravamen a la parte de base liquidable gravada en el extranjero».
Deducción = la menor de:
a) impuesto pagado en el extranjero
b) tipo medio efectivo del ahorro × parte de la base del ahorro gravada fuera
Tipo medio del ahorro = cuota líquida × (cuota íntegra del ahorro ÷ cuota íntegra total) ÷ base liquidable del ahorro × 100
Artículo 80 de la Ley del IRPF y Manual práctico de Renta 2025 (se abre en una pestaña nueva). El tipo se expresa con dos decimales. En el ahorro se usa un solo tipo medio para toda la base, aplicado por separado a los rendimientos (tus dividendos) y a las ganancias obtenidos en el extranjero.
En la práctica, el límite garantiza una cosa: nunca recuperas más de lo que España cobra por esos dividendos. Con la retención habitual del 15 % y un tipo medio del 19 % o más, no llega a recortar la deducción. Sí puede recortarla en dos casos:
- Si tu tipo medio del ahorro baja. Las deducciones de la cuota lo reducen. En el ejemplo del Manual de Renta 2025 (se abre en una pestaña nueva), 1.500 € de deducciones generales dejan el tipo del ahorro en el 16,60 %, cuando la cuota íntegra del ahorro era el 20 % de su base.
- Si se reduce la parte de la base gravada fuera, por ejemplo porque tus pérdidas compensan parte de los dividendos. Lo verás más abajo, en el ejemplo de las pérdidas de trading.
Ejemplo: dividendos de EE. UU. con el 15 % retenido
Ejemplo: 2.000 € de dividendos de EE. UU.
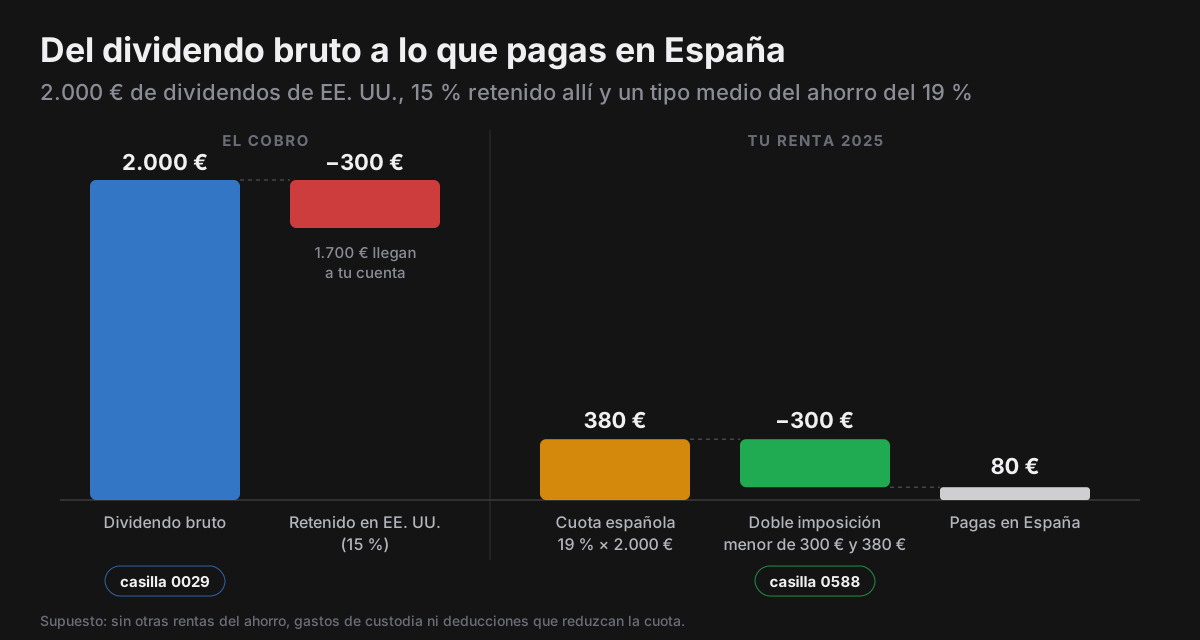
- 01Cobras 2.000 € brutos de dividendos de empresas de EE. UU. y allí te retienen el 15 %: 300 €. A tu cuenta llegan 1.700 €.
- 02No tienes otras rentas del ahorro, gastos de custodia ni deducciones que reduzcan la cuota: tu tipo medio del ahorro es el 19 %.
- 03Cuota española sobre esos dividendos: 19 % × 2.000 € = 380 €.
- 04Deducción por doble imposición: la menor entre 300 € y 380 € = 300 €.
En España pagas 380 € − 300 € = 80 €. Entre los dos países, 300 € + 80 € = 380 €: el 19 % del dividendo bruto.
Dos errores que conviene evitar: declarar los 1.700 € que llegaron a la cuenta, o apuntar los 300 € en la casilla de retenciones (0597). En el primer caso declaras de menos; en el segundo, restas como retención española un impuesto que cobró EE. UU., sin el límite de la deducción.
Retenciones en EE. UU.: el 15 % del convenio y el W-8BEN
Cuánto puede retener el país de la empresa lo fija el convenio para evitar la doble imposición entre ese país y España. En el convenio con EE. UU. (se abre en una pestaña nueva), el artículo 10.2, en la redacción que le dio el protocolo de 2013 (se abre en una pestaña nueva) (en vigor desde el 27 de noviembre de 2019), dice que el impuesto «no podrá exceder» del 15 % del importe bruto de los dividendos. Los tipos del 5 % y del 0 % son para sociedades con participaciones significativas, no para ti.
Ese 15 % no se aplica solo. Según el IRS (se abre en una pestaña nueva), la mayoría de las rentas de fuente estadounidense que cobra una persona extranjera tributan al 30 %, salvo que una norma o un convenio rebajen el tipo. Para acogerte al del convenio tienes que acreditar ante quien te paga, tu bróker, que eres residente en España. Eso se hace con el formulario W-8BEN, que según sus instrucciones (se abre en una pestaña nueva) sirve, entre otras cosas, para reclamar un tipo de retención reducido como residente de un país con convenio.
Ojo, el W-8BEN caduca: en general, vale desde que lo firmas hasta el último día del tercer año natural siguiente. Si en tus dividendos de EE. UU. ves retenciones del 30 %, es lo primero que tienes que revisar en tu bróker.
Cada país tiene su propio convenio con España y su propio tipo máximo; los tienes todos en la lista de convenios del Ministerio de Hacienda (se abre en una pestaña nueva). Y hay países con una retención general más alta: Suiza, por ejemplo, aplica un 35 % a las rentas de inversión, y quien reside en un país con convenio puede pedir la devolución total o parcial, según lo que diga ese convenio, como explica su Administración Federal de Contribuciones (se abre en una pestaña nueva). Esa devolución se pide a la administración suiza.
Si te retienen de más: qué recuperas en España y qué no
Ejemplo: EE. UU. retiene el 30 % por falta de W-8BEN
- 01Los mismos 2.000 € brutos, pero con un 30 % retenido: 600 €. A tu cuenta llegan 1.400 €.
- 02Límite español: 19 % × 2.000 € = 380 €. Te hayan retenido lo que te hayan retenido, la deducción no pasa de ahí.
- 03Con la lectura habitual (solo es deducible el 15 % del convenio): deducción de 300 € y pagas 80 € en España.
- 04Los otros 300 € retenidos solo se recuperan reclamándolos en EE. UU.
Aunque no se aplicara el tope del convenio, la deducción seguiría limitada a 380 €: como mínimo, 220 € de la retención no se recuperan en la Renta.
Lo seguro es el límite del artículo 80. Lo que no hemos podido contrastar con un texto oficial es la lectura habitual de que lo retenido por encima del tipo del convenio no se puede deducir en España, porque el convenio no permitía cobrarlo, y de que hay que reclamarlo en el país de origen. Es también lo que aplica The Trader Journal. Si te han retenido de más en importes grandes, consúltalo.
Reclamarlo en EE. UU. no es un trámite con tu bróker: el IRS explica que un no residente tiene que presentar una declaración de la renta estadounidense (se abre en una pestaña nueva) para pedir la devolución de impuestos retenidos de más. Por eso lo sensato es evitar el problema: comprueba que tu W-8BEN está en vigor antes del siguiente dividendo.
Cuando tus pérdidas de trading compensan tus dividendos
Aquí el trader tiene un caso propio. Si tus ventas del año dan pérdidas, ese saldo negativo compensa hasta el 25 % de tus dividendos e intereses (lo explicamos en cómo compensar pérdidas patrimoniales). Eso reduce la parte de tu base del ahorro gravada en el extranjero y, con ella, el límite de la deducción.
Ejemplo: pérdidas de trading y dividendos de EE. UU.
- 01Ventas del año: −4.000 €. Dividendos de EE. UU.: 2.000 € brutos, con 300 € retenidos (15 %).
- 02Las pérdidas compensan el 25 % de los dividendos, 500 €. Base del ahorro: 2.000 € − 500 € = 1.500 €; cuota: 285 € (19 %).
- 03Parte de la base gravada fuera: 1.500 €. Límite: 19 % × 1.500 € = 285 €.
- 04Deducción: la menor entre 300 € y 285 € = 285 €. En España pagas 285 € − 285 € = 0 €.
No pagas nada en España, pero 15 € de lo retenido en EE. UU. ya no se recuperan. Y te quedan 3.500 € de pérdidas para los cuatro años siguientes.
Un matiz sobre ese cálculo. El Manual de Renta 2025 reparte las reducciones de forma proporcional para hallar la parte de la base general gravada en el extranjero, y aclara que en la base del ahorro esa parte coincide con lo obtenido fuera cuando todos sus componentes son positivos. Para el caso con compensación no da un ejemplo: aplicar la misma proporción, como hace la app, es nuestra lectura.
Dónde encontrar el dividendo y la retención en tu bróker
Por cada cobro necesitas el importe bruto, la retención, la fecha y el país que retuvo. Los brókers lo dan en líneas separadas, y conviene saber leerlas.
Interactive Brokers
Los dividendos están en la sección Cash Transactions de la Flex Query, la que muestra los pagos de dividendos según la referencia de IBKR (se abre en una pestaña nueva). Cada cobro llega en dos filas: una de tipo Dividends con el bruto y otra de tipo Withholding Tax con la retención, en negativo. Si aún no tienes esa consulta, sigue la guía del Flex Query de Interactive Brokers paso a paso.
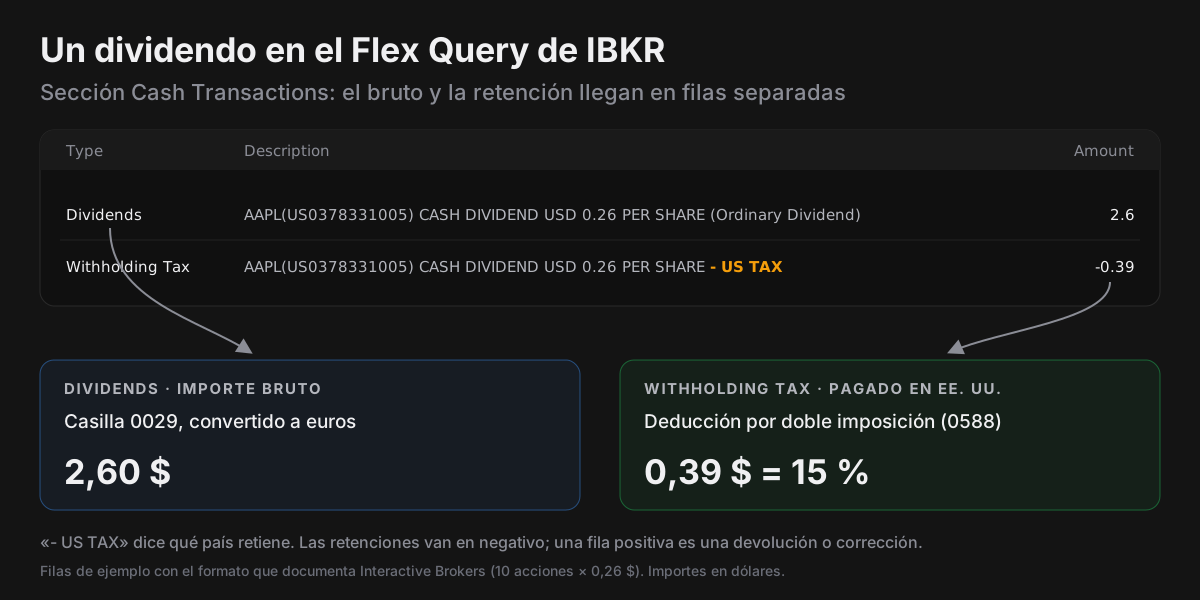
Una fila de retención en positivo es una devolución o una corrección: réstala de la retención original, no la sumes.
DEGIRO
En el informe Estado de cuenta, el dividendo aparece con la descripción «Dividendo» y la retención con «Retención del dividendo», en la divisa del pago. Una corrección se ve como un «Dividendo» en negativo y una «Retención del dividendo» en positivo. Cómo descargar ese informe y qué más contiene lo explicamos en cómo declarar DEGIRO en la Renta.
Sea cual sea tu bróker, el resto de la declaración (ventas, FIFO, tipo de cambio) lo tienes en la guía para declarar acciones y ETFs de un bróker extranjero. Y si cobras en dólares y no los cambias, la diferencia de cambio de esos dólares tributa cuando los conviertas: lo explicamos en el tipo de cambio de las acciones en dólares.
Paso a paso en Renta Web
- Suma, por bróker o en total, los dividendos brutos del año en euros, las retenciones extranjeras y, si los hubo, los gastos de custodia y las retenciones españolas.
- En Renta Web, usa «Buscar casilla» (el icono de la lupa) con la 0029 para llegar a los rendimientos del capital mobiliario. Da de alta los ingresos íntegros y, si los hay, los gastos de administración y depósito y las retenciones españolas.
- Ve a la ventana de la deducción por doble imposición internacional y elige las rentas incluidas en la base imponible del ahorro. Pon el rendimiento neto reducido obtenido en el extranjero y el impuesto satisfecho allí.
- La ayuda de Renta Web (se abre en una pestaña nueva) pide consignar «el importe efectivo de lo satisfecho en el extranjero por razón de gravamen de carácter personal». Si te retuvieron de más, recuerda lo que hemos visto sobre el tope del convenio.
- Revisa el resultado en la casilla 0588: no puede superar ni lo pagado fuera ni tu límite.
Lo que todavía no tiene un criterio oficial claro
- El tope del convenio en la deducción. Que lo retenido por encima del 15 % de EE. UU. no sea deducible en España es la lectura habitual, pero no la hemos contrastado con un texto oficial.
- El tipo de cambio de cada dividendo. Ni la ley ni la DGT fijan qué tipo exacto usar; el del BCE del día de cobro es una opción documentable.
- La parte de la base del ahorro gravada fuera cuando hay compensaciones. El Manual solo muestra el reparto proporcional para la base general.
Cómo te ayuda The Trader Journal
La pestaña Fiscalidad importa tus dividendos y sus retenciones desde la Flex Query de Interactive Brokers, el Estado de cuenta de DEGIRO, los brókers conectados por SnapTrade o la plantilla genérica, y los convierte a euros al tipo del BCE del día de cobro. Detecta el país que retuvo por la descripción de IBKR o por el ISIN, limita lo deducible al tipo del convenio de cada país (15 % para EE. UU.) y te avisa en «Puntos a revisar» cuando una retención lo supera, recordándote el W-8BEN si es de EE. UU.
En «Mis datos para declarar» tienes los dividendos brutos, las retenciones españolas y extranjeras, la parte deducible según convenio y la deducción por doble imposición, ya limitada a la cuota española de esos dividendos y recalculada si tus pérdidas los compensan. Úsalo para preparar y revisar tus números, no como sustituto de un asesor.
Fuentes (consultadas el 25/09/2026)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículo 80, deducción por doble imposición internacional.
- BOE: Convenio entre España y los Estados Unidos para evitar la doble imposición (1990) (se abre en una pestaña nueva)Artículos 10 (dividendos) y 24 (deducciones por doble imposición).
- BOE: Protocolo de 2013 que modifica el convenio con los Estados Unidos, en vigor desde el 27/11/2019 (se abre en una pestaña nueva)Nuevo artículo 10.2: 15 % del importe bruto en los casos generales.
- BOE: Orden HAC/277/2026, que aprueba el modelo 100 del ejercicio 2025 (se abre en una pestaña nueva)
- AEAT: Manual práctico de Renta 2025, deducción por doble imposición internacional (se abre en una pestaña nueva)
- AEAT: Manual práctico de Renta 2025, ejemplo de deducción por doble imposición internacional (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, deducción por doble imposición (se abre en una pestaña nueva)
- Ministerio de Hacienda: convenios para evitar la doble imposición, por país (se abre en una pestaña nueva)
- IRS: NRA withholding (retención del 30 % a no residentes) (se abre en una pestaña nueva)
- IRS: instrucciones del formulario W-8BEN (se abre en una pestaña nueva)
- IRS: Taxation of nonresident aliens (devolución de retenciones de más) (se abre en una pestaña nueva)
- Administración Federal de Contribuciones de Suiza (ESTV): impuesto anticipado (se abre en una pestaña nueva)
- Interactive Brokers: referencia de la sección Cash Transactions de la Flex Query (se abre en una pestaña nueva)