Cómo declarar DEGIRO en la Renta: qué informes descargar y dónde va cada cifra
Cómo declarar DEGIRO en la Renta 2025: qué informes descargar, por qué el informe anual no basta, FIFO con otros brókers, dividendos, AutoFX y la tasa Tobin.
Por el equipo de The Trader Journal12 min de lectura
En este artículo
- 01Antes de empezar: ¿están tus operaciones en el borrador?
- 02Qué informes descargar para declarar DEGIRO en la Renta
- 03Por qué el informe anual de DEGIRO no basta
- 04El CSV de Transacciones, columna a columna
- 05Las líneas del Estado de cuenta que importan para Hacienda
- 06DEGIRO y el tipo de cambio: el caso de AutoFX
- 07Paso a paso: de DEGIRO a Renta Web
- 08Lo que no tiene un criterio oficial claro
- 09Cómo lo hace The Trader Journal con DEGIRO
DEGIRO es un bróker extranjero, y eso se nota en la Renta: nadie te da hecho el cálculo con las reglas españolas. Para declarar DEGIRO en la Renta tienes que descargar tus operaciones, calcular cada venta como lo hace Hacienda y llevar cada cifra a su casilla.
Aquí tienes qué informes descargar y cómo, qué significa cada columna y cada línea, un ejemplo con la tasa Tobin y los puntos en los que DEGIRO se aparta del resto de brókers.
Antes de empezar: ¿están tus operaciones en el borrador?
La Agencia Tributaria solo rellena por ti la sección de acciones a través de su servicio Cartera de valores (se abre en una pestaña nueva), que se alimenta de las declaraciones informativas 189 y 198 y se actualiza «una única vez por ejercicio», unos días antes de la campaña. Lo que no le llegue por esa vía no aparece.
No hemos podido verificar si DEGIRO presenta esos modelos. Así que no lo des por hecho: abre Cartera de valores y comprueba si están tus compras y ventas de DEGIRO. Si no están, o están incompletas, las declaras tú con tus propios cálculos.
Qué informes descargar para declarar DEGIRO en la Renta
| Informe | Dónde está | Formatos | Para qué te sirve |
|---|---|---|---|
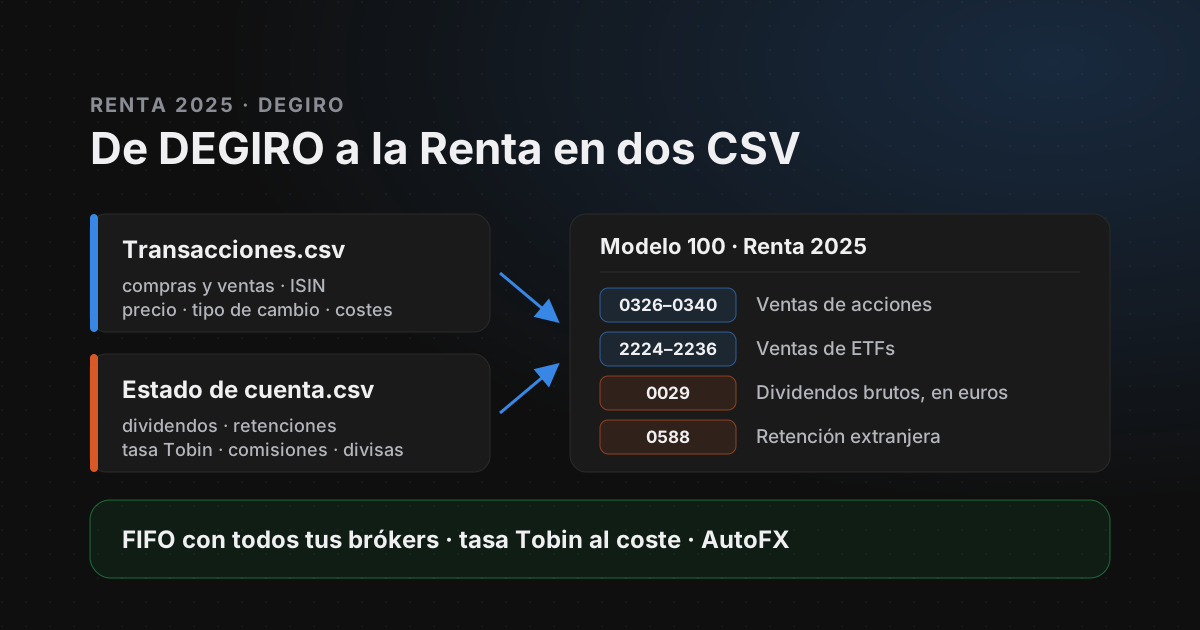
| Transacciones | Buzón → Transacciones | CSV, Excel o PDF | Cada compra y venta: fecha, ISIN, cantidad, precio, tipo de cambio y costes |
| Estado de cuenta | Buzón → Estado de cuenta | CSV, Excel o PDF | Dividendos, retenciones, intereses, comisiones, tasa Tobin y cambios de divisa |
| Informe anual | Buzón → Documentos | Cuadrar tus cifras al final | |
| Cartera | Cartera → Exportar | CSV, XLS o PDF | Tus posiciones en una fecha, por ejemplo a 31 de diciembre |
Según su centro de ayuda (se abre en una pestaña nueva), DEGIRO publica cada año dos informes anuales en PDF, que se pueden usar «al presentar sus declaraciones de impuestos», y uno de ellos resume los costes. No da una fecha fija: dice que se esfuerza en tenerlos antes de las fechas límite de la declaración (se abre en una pestaña nueva).
Cómo descargar los dos CSV
- Entra en DEGIRO y abre el Buzón (en la web, en el menú de la izquierda; en la app, abajo a la derecha) → Transacciones.
- Cambia las fechas: el rango por defecto es de un mes. Pon como inicio el día de tu primera compra (o de apertura de la cuenta) y como final el 1 de marzo del año siguiente al que declaras, para ver también las recompras que cuentan para la regla de los dos meses.
- Pulsa Exportar y elige CSV.
- Repite en Buzón → Estado de cuenta, con las mismas fechas.
¿Por qué desde la primera compra? Porque el coste de lo que vendiste este año puede estar en una compra de hace años. Y un detalle práctico: las descripciones del Estado de cuenta salen en el idioma de tu cuenta, así que pon DEGIRO en español o en inglés antes de exportar.
Por qué el informe anual de DEGIRO no basta
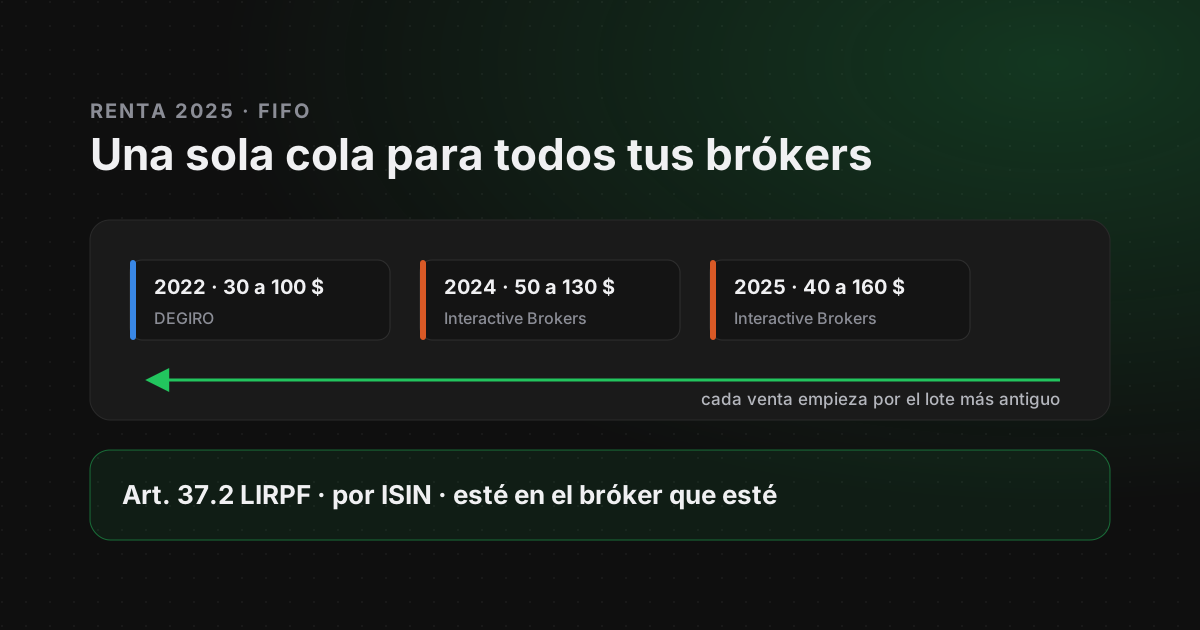
- Solo ve tu cuenta de DEGIRO. Hacienda aplica FIFO por contribuyente: la DGT confirmó en la consulta V2552-24 (se abre en una pestaña nueva) que la regla de vender primero lo más antiguo opera también frente a las acciones que tienes en otros brókers. Si compraste el mismo valor antes en otra cuenta, tu venta en DEGIRO consume primero ese lote. Lo explicamos con números en FIFO entre varios brókers.
- Tampoco ve tus recompras en otros brókers, que también cuentan para la regla de los dos meses.
- Su precio medio no es tu coste fiscal. El BEP de DEGIRO (se abre en una pestaña nueva) es un precio medio ponderado y, según el propio DEGIRO, «las comisiones y los impuestos de transacciones financieras no están incluidos». Hacienda no usa precio medio sino FIFO (artículo 37.2 de la Ley del IRPF), y suma al coste «los gastos y tributos inherentes a la adquisición» (artículo 35.1.b).
Úsalo para cuadrar: si tus cifras y las del informe anual no coinciden, busca la causa (una compra en otro bróker, un split, un cambio de ISIN) antes de presentar.
El CSV de Transacciones, columna a columna
| Columna | Qué es | Cómo se usa |
|---|---|---|
| Fecha, Hora | Día (DD-MM-AAAA) y hora de la ejecución | La fecha de la venta decide el año y el tipo de cambio |
| Producto, ISIN | Nombre y código del valor | El ISIN agrupa los valores homogéneos para el FIFO y la regla de los dos meses |
| Número | Títulos; las ventas, en negativo | Distingue compras y ventas |
| Precio, Valor local | Precio por título y número × precio, en la divisa del mercado | Base del cálculo en divisa |
| Valor EUR, Tipo de cambio | Importe en euros y cambio que aplicó DEGIRO | Referencia: en acciones en divisa, la DGT convierte la ganancia al tipo del día de la venta |
| Comisión AutoFX | Coste de la conversión automática de divisa | La app lo suma a los gastos de la operación |
| Costes de transacción y/o externos EUR | Comisión de la operación | Suma al coste en la compra; resta del valor de transmisión en la venta |
| Total EUR | Lo que se cargó o abonó en tu cuenta | Para cuadrar |
| ID Orden | Identificador de la orden | Una orden ejecutada en varias partes da varias filas con el mismo ID; la comisión va en una |
Las comisiones de compra y venta van a los valores de adquisición y de transmisión, no a los gastos deducibles de los dividendos: lo recuerda la DGT en la consulta V0152-26 (se abre en una pestaña nueva), que deja los gastos de mantenimiento de la cartera para los rendimientos del capital mobiliario.
Ojo con las filas sin ID de orden. DEGIRO registra los splits, los cambios de ISIN y las fusiones como una venta y una compra al mismo precio, sin orden. No son ventas que hayas decidido tú: si las cuentas como ventas, te inventas ganancias o pérdidas. Un split solo cambia el número de títulos, no el coste total; una fusión o una escisión tiene reglas propias que conviene revisar con un asesor.
Las líneas del Estado de cuenta que importan para Hacienda
Dividendos y retenciones
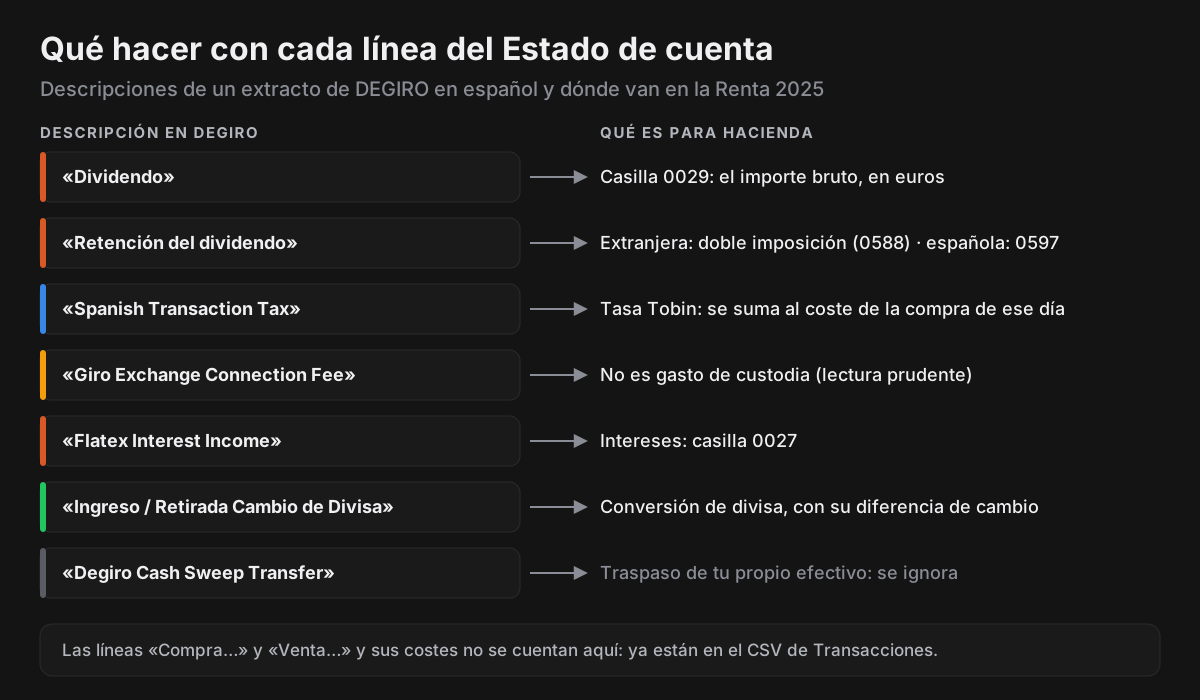
El dividendo sale como «Dividendo» y la retención como «Retención del dividendo», en la divisa del pago. El bruto va a la casilla 0029 y la retención extranjera se recupera, con un límite, con la deducción por doble imposición: lo tienes paso a paso en cómo declarar dividendos extranjeros. Si ves una retención sobre el dividendo de una empresa española, la app la trata como retención española (casilla 0597); comprueba que coincide con tus datos fiscales.
La tasa Tobin
El Impuesto sobre las Transacciones Financieras, la llamada tasa Tobin, grava con un 0,2 % las compras de acciones de sociedades españolas cotizadas cuya capitalización superase los 1.000 millones de euros el 1 de diciembre del año anterior (Ley 5/2020 (se abre en una pestaña nueva)). Grava la compra, no la venta. En DEGIRO no aparece en el CSV de Transacciones, sino en el Estado de cuenta, como «Spanish Transaction Tax». Es un tributo que pagas por comprar, así que entra en los «gastos y tributos inherentes a la adquisición» que el artículo 35.1.b de la Ley del IRPF suma al valor de adquisición.
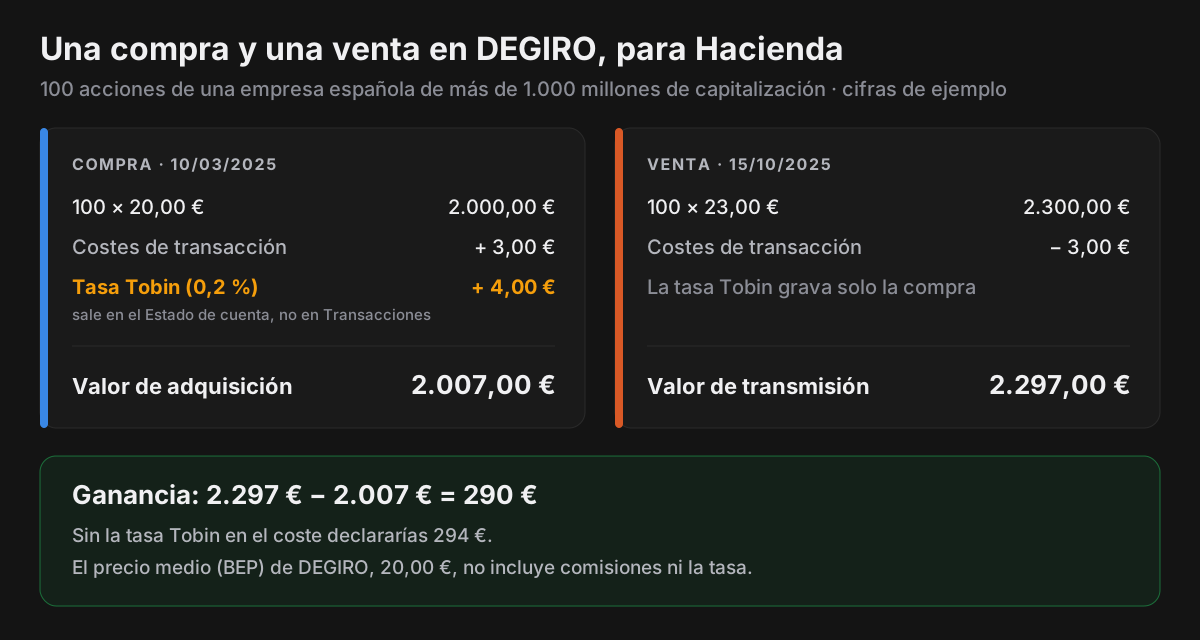
Ejemplo: compra y venta de acciones españolas en DEGIRO
- 0110/03/2025: compras 100 acciones a 20,00 €: 2.000 €, más 3 € de costes de transacción (cifra de ejemplo).
- 02Tasa Tobin: 0,2 % × 2.000 € = 4 €, en el Estado de cuenta.
- 03Valor de adquisición: 2.000 € + 3 € + 4 € = 2.007 €.
- 0415/10/2025: vendes las 100 a 23,00 €: 2.300 € − 3 € de costes = 2.297 € de valor de transmisión.
- 05Ganancia: 2.297 € − 2.007 € = 290 €.
Si solo miras el CSV de Transacciones, declararías 294 €: 4 € de más. Y el precio medio de DEGIRO seguiría en 20,00 €, sin comisiones ni tasa.
Comisión de conectividad, intereses y movimientos internos
- Comisión de conectividad («Giro Exchange Connection Fee» en el extracto, en inglés aunque la cuenta esté en español). La casilla 0037 admite «exclusivamente» los gastos de administración y depósito de valores (artículo 26.1.a de la Ley del IRPF (se abre en una pestaña nueva)), y esta comisión paga el acceso a una bolsa, no la custodia. Nuestra lectura prudente es no restarla; si tu asesor opina otra cosa, es su criterio el que vale.
- Intereses de tu efectivo («Flatex Interest Income»): son rendimientos del capital mobiliario, casilla 0027. Los intereses que pagas no se restan: esa misma norma solo admite como gasto la administración y el depósito.
- Cambios de divisa («Ingreso Cambio de Divisa» y «Retirada Cambio de Divisa»): son las conversiones de AutoFX o las que hagas a mano. Importan para el tipo de cambio, que vemos más abajo.
- Movimientos internos («Degiro Cash Sweep Transfer» y los traspasos con tu cuenta de efectivo en flatexDEGIRO Bank): mueven tu propio dinero de un sitio a otro.
DEGIRO y el tipo de cambio: el caso de AutoFX
Si usas la conversión automática de DEGIRO (AutoFX), cada compra en dólares se paga en euros al momento y cada venta se cobra en euros: no tienes una cuenta en dólares. El criterio de la DGT para acciones en divisa, que calcula la ganancia en dólares y la convierte al tipo del día de la venta, se formuló para acciones que «se liquidan en cuenta bancaria del consultante abierta en el extranjero en la referida moneda» (V1740-17, citada en la V0152-26). No hemos encontrado un criterio oficial para el caso de AutoFX.
The Trader Journal trata por defecto las cuentas de DEGIRO como «Convierte a euros en cada operación»: calcula la ganancia de las acciones con el criterio de la DGT y le suma la diferencia de cambio de cada conversión el mismo día, de forma que el total coincide con lo que ganaste en euros. Lo explicamos con números en el tipo de cambio de las acciones en dólares. Los ETFs siguen otra regla: compra y venta, cada una a su tipo (V0775-21 (se abre en una pestaña nueva)).
Paso a paso: de DEGIRO a Renta Web
- Descarga los dos CSV de DEGIRO y los informes de tus otros brókers, desde la primera compra de cada valor que vendiste.
- Calcula cada venta con FIFO por ISIN entre todas tus cuentas, con las comisiones y la tasa Tobin en el coste.
- Aplica el tipo de cambio que corresponda: el criterio de la DGT en acciones y la fecha de cada operación en ETFs.
- Separa acciones y ETFs. Las acciones van a las casillas 0326 a 0340 (se abre en una pestaña nueva), con una entrada por entidad emisora; los ETFs, a su propia sección, casillas 2224 a 2236 (se abre en una pestaña nueva), uno a uno con su ISIN. DEGIRO no marca qué producto es un ETF: revísalo tú.
- Marca las pérdidas afectadas por la regla de los dos meses: se declaran igualmente, con la casilla de recompra.
- Dividendos: el bruto en la 0029 y la retención extranjera en la deducción por doble imposición (0588). Intereses, en la 0027.
- Compensa ganancias y pérdidas como explicamos en cómo compensar pérdidas patrimoniales.
Si también tienes cuenta en Interactive Brokers u otro bróker, la guía general está en cómo declarar acciones y ETFs de un bróker extranjero.
Lo que no tiene un criterio oficial claro
- AutoFX y el criterio de divisa de la DGT, pensado para cuentas en divisa.
- Acciones que solo cotizan en EE. UU. La sección de acciones negociadas habla de mercados españoles o de los definidos en la Directiva 2014/65/UE; no hemos encontrado un texto oficial que diga si las de NYSE o Nasdaq van ahí o en «otros elementos patrimoniales».
- Si DEGIRO aparece en Cartera de valores. No lo hemos verificado.
- ETFs extranjeros sin NIF español. La sección de ETFs pide el NIF del fondo; no hemos podido verificar si Renta Web lo exige para un ETF extranjero que no lo tiene.
- La comisión de conectividad, que no restamos como gasto de custodia por prudencia.
Cómo lo hace The Trader Journal con DEGIRO
En la pestaña Fiscalidad, sección Cuentas, «Importar informes del broker» lee los CSV de Transacciones y de Estado de cuenta tal como los exporta DEGIRO, con las cabeceras en español o en inglés. Puedes subir varios a la vez, y lo que ya estaba importado no se duplica. Esto es lo que hace con ellos:
- Las filas sin ID de orden (splits, cambios de ISIN, fusiones) no se importan como ventas: se saltan con un aviso. Los splits se añaden a mano en «Splits»; las fusiones, escisiones y cambios de ISIN no se calculan solos.
- La tasa Tobin se suma al coste de la compra del mismo valor y día en cuanto están importados los dos ficheros.
- La comisión AutoFX se suma a los gastos de la operación.
- La comisión de conectividad no cuenta como gasto de custodia deducible.
- Los movimientos de Cash Sweep, los traspasos con la cuenta de flatexDEGIRO Bank y los de fondos monetarios se ignoran.
- Los ETFs se reconocen solo por el nombre del producto (si lleva «ETF» o «UCITS», o el de una gestora conocida con su clase). Revisa la columna «Tipo» del CSV que exportas desde Transacciones («Exportar CSV»).
- Las devoluciones de capital no se cuentan como dividendo: se guardan aparte, con un aviso para que las revises.
Con eso, el informe aplica FIFO por ISIN entre DEGIRO y tus demás cuentas, la regla de los dos meses, los dividendos con su doble imposición y la compensación, y te da la «Descomposición de costes» (cada venta con sus lotes de compra y el tipo de cambio usado) para revisarla antes de pasarla a Renta Web. Úsalo para preparar y comprobar tus números, no como sustituto de un asesor.
Fuentes (consultadas el 25/09/2026)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículos 26.1.a (gastos deducibles), 35.1.b (gastos y tributos inherentes a la adquisición) y 37.2 (FIFO).
- BOE: Ley 5/2020, del Impuesto sobre las Transacciones Financieras (texto consolidado) (se abre en una pestaña nueva)Artículos 2 y 7.
- BOE: Orden HAC/277/2026, que aprueba el modelo 100 del ejercicio 2025 (se abre en una pestaña nueva)
- AEAT: servicio Cartera de valores (datos de los modelos 189 y 198) (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, ganancias y pérdidas de acciones negociadas (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, transmisiones de instituciones de inversión colectiva (ETFs) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2552-24 (FIFO frente a acciones en otros brókers) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0152-26 (comisiones y acciones en divisa, 27/01/2026) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0775-21 (tipo de cambio en instituciones de inversión colectiva) (se abre en una pestaña nueva)
- DEGIRO: qué informes puedes descargar y dónde encontrarlos (centro de ayuda) (se abre en una pestaña nueva)
- DEGIRO: cuándo está disponible el informe anual (centro de ayuda) (se abre en una pestaña nueva)
- DEGIRO: qué es el BEP, el precio medio ponderado (centro de ayuda) (se abre en una pestaña nueva)