Regla de los dos meses: cómo vender acciones en pérdidas sin perder la compensación
Vender en pérdidas y recomprar: cómo aplica la regla de los dos meses del IRPF en diciembre, en recompras parciales (FIFO), intradía y ETFs. Con ejemplos.
Por el equipo de The Trader Journal13 min de lectura
En este artículo
- 01Qué dice la regla de los dos meses
- 02Cómo se cuenta la ventana
- 03Qué cuenta como recompra: el procedimiento del Manual 2025
- 04Ejemplo 1: vender en diciembre y recomprar el 2 de enero
- 05Ejemplo 2: compras escalonadas y FIFO
- 06Regla de los dos meses con acciones americanas
- 07Regla de los dos meses en intradía
- 08ETFs: mismo ISIN, no mismo índice
- 09Por qué no se aplica a futuros ni a CFD
- 10Qué pasa con la pérdida aplazada y cómo se declara
- 11Checklist antes de vender en pérdidas en diciembre
- 12Cómo te ayuda The Trader Journal
La regla de los dos meses es la norma del IRPF que te impide restar una pérdida de acciones o ETFs si vuelves a comprar el mismo valor poco antes o poco después de venderlo. Es la razón por la que muchas ventas de diciembre, pensadas para compensar las ganancias del año, acaban sin rebajar ni un euro la Renta.
Aquí tienes cómo se cuenta la ventana, qué cuenta como recompra según la Agencia Tributaria, ejemplos con números (diciembre, compras escalonadas, intradía y ETFs) y cómo se declara la pérdida aplazada.
Qué dice la regla de los dos meses
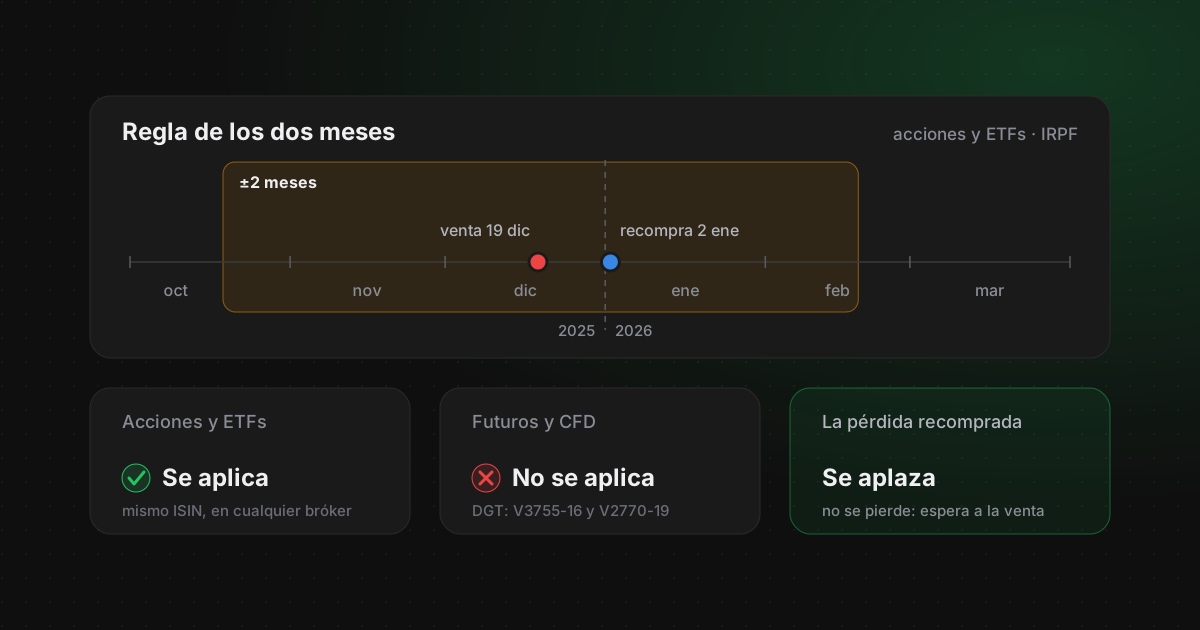
Está en el artículo 33.5, letras f) y g), de la Ley del IRPF (se abre en una pestaña nueva). Una pérdida por vender valores no se computa mientras conserves valores homogéneos comprados dentro del plazo que marca la ley, y se integra más adelante, «a medida que se transmitan los valores o participaciones que permanezcan en el patrimonio del contribuyente». El plazo depende del valor, según el Manual práctico de Renta 2025 (se abre en una pestaña nueva):
- Dos meses antes o después de la venta, para valores admitidos a negociación en los mercados secundarios oficiales definidos en la Directiva 2014/65/UE: acciones cotizadas y ETFs.
- Un año antes o después, para valores que no cotizan en esos mercados.
- Un año después, para el resto de elementos patrimoniales, y solo si vuelves a comprar exactamente el mismo elemento.
Valores homogéneos quiere decir, en la práctica, el mismo ISIN. La DGT lo ha precisado en la consulta V0796-26 (se abre en una pestaña nueva): dos clases de un mismo fondo con ISIN distinto no son homogéneas, y tampoco lo son dos ETFs de gestoras distintas que replican el mismo índice. Y la regla mira al contribuyente, no a la cuenta: con el mismo criterio con que la DGT aplica el FIFO entre brókers, una recompra en otro bróker también cuenta.
Cómo se cuenta la ventana
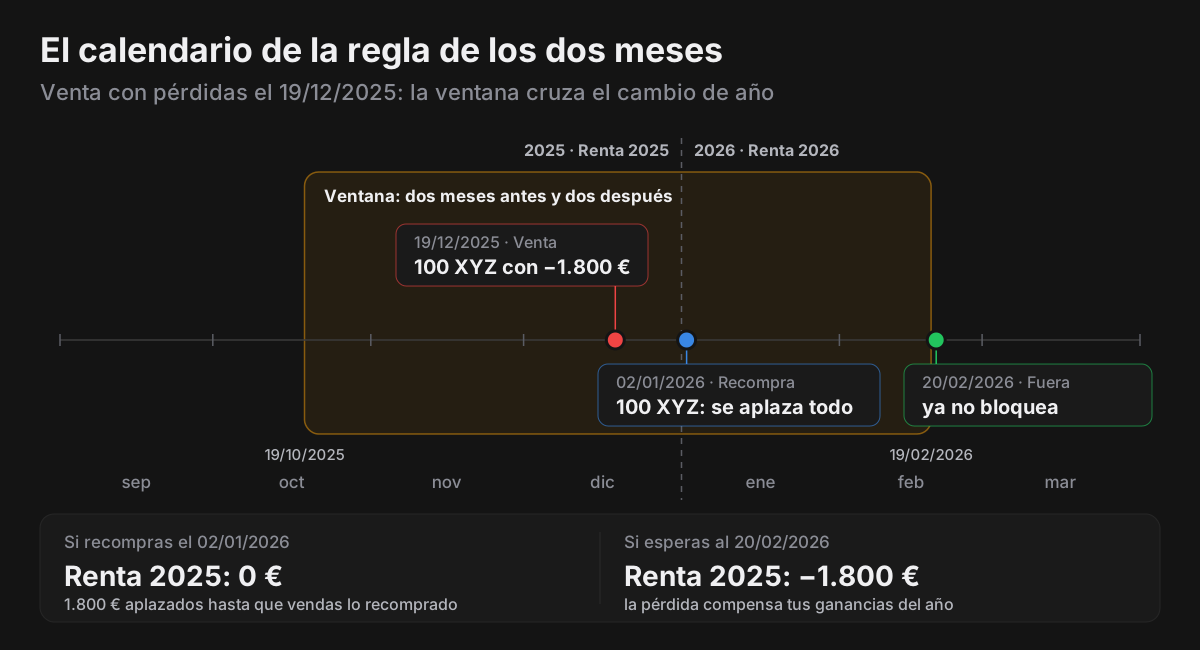
La ventana tiene dos lados: los dos meses anteriores a la venta y los dos posteriores. Nosotros la contamos de fecha a fecha, como hace la app: una venta del 19 de diciembre de 2025 abre una ventana del 19 de octubre de 2025 al 19 de febrero de 2026.
Qué cuenta como recompra: el procedimiento del Manual 2025
El Manual práctico de Renta 2025 describe el cálculo paso a paso:
- Después de la venta, ¿te queda algo de ese valor? Si no te queda nada y tampoco compras en los dos meses siguientes, la pérdida se computa entera.
- Compras de los dos meses anteriores. Si te quedan valores, cuentan como recomprados los que compraste en esos dos meses, con un tope: el número de valores que conservas tras la venta.
- La excepción de la compra única. Si en esos dos meses hubo una sola compra y al empezar ese periodo no tenías ese valor, esa compra no bloquea la pérdida.
- Compras de los dos meses posteriores. También cuentan, y no les afecta la excepción anterior.
- Lo aplazado es proporcional: pérdida × títulos recomprados ÷ títulos vendidos.
Y FIFO decide qué títulos vendes: siempre los más antiguos (artículo 37.2 de la Ley del IRPF), también entre brókers, como explicamos en FIFO con varios brókers. Eso es lo que convierte las compras escalonadas en una trampa, como verás en el ejemplo 2.
Ejemplo 1: vender en diciembre y recomprar el 2 de enero
Es el caso típico. Tienes ganancias en el año y una acción estadounidense en pérdidas que quieres conservar a largo plazo.
Ejemplo: la trampa de enero
- 0119/12/2025: vendes tus 100 acciones de XYZ con una pérdida de 1.800 €, ya convertida a euros.
- 02Ventana: del 19/10/2025 al 19/02/2026.
- 0302/01/2026: vuelves a comprar 100 XYZ, que siguen en tu cartera.
- 04Pérdida aplazada: 100/100 × 1.800 € = 1.800 €. Computable en la Renta 2025: 0 €.
Si ese año tenías 1.800 € de ganancias, la diferencia es tributar 342 € por ellas (al 19 %) o no tributar nada en la Renta 2025. La pérdida no desaparece: se computará cuando vendas esas 100 acciones de forma definitiva.
El año nuevo no reinicia la ventana: cuenta la fecha de la compra, no el ejercicio. Si en enero recompras solo una parte, se aplaza solo esa parte: con 40 acciones, 40/100 × 1.800 € = 720 € aplazados y 1.080 € computables en 2025.
Si esperas a comprar hasta el 20 de febrero de 2026, primer día fuera de la ventana, la pérdida cuenta entera en la Renta 2025. El precio es pasar dos meses sin la posición.
Un apunte sobre el importe: en acciones en dólares, la pérdida se calcula con el criterio de divisa de la DGT, que explicamos en la guía del tipo de cambio de las acciones en dólares. El resto de la declaración lo tienes en la guía para declarar acciones y ETFs de un bróker extranjero.
Ejemplo 2: compras escalonadas y FIFO
Promediar a la baja justo antes de vender en pérdidas es la forma más habitual de caer en la regla sin darte cuenta.
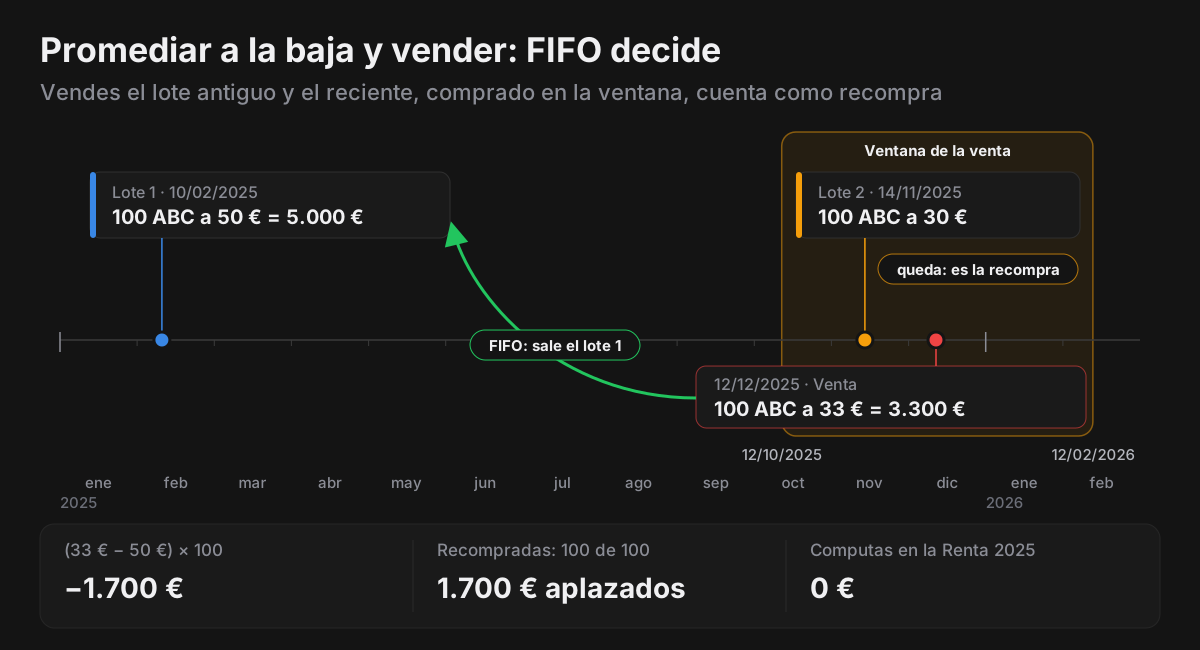
Ejemplo: promediaste en noviembre y vendes en diciembre
- 0110/02/2025: compras 100 ABC a 50 € (5.000 €).
- 0214/11/2025: compras otras 100 ABC a 30 € (3.000 €).
- 0312/12/2025: vendes 100 ABC a 33 € (3.300 €). FIFO vende el lote de febrero: 3.300 € − 5.000 € = −1.700 €.
- 04Te quedan las 100 de noviembre, compradas dentro de los dos meses anteriores (desde el 12/10/2025). Como ese día ya tenías ABC, no hay excepción de compra única.
- 05Recompradas: 100. Pérdida aplazada: 1.700 €. Computable en 2025: 0 €.
Si vendieras las 200, no quedaría nada recomprado: computarías la pérdida entera (−1.700 €) y la ganancia del lote de noviembre (+300 €), −1.400 € en total.
La pérdida aplazada viaja con las acciones de noviembre. Si las vendes el 10 de marzo de 2026 a 35 € sin volver a comprar ABC en los dos meses anteriores o posteriores, en la Renta 2026 computas su propio resultado, (35 € − 30 €) × 100 = 500 €, más los −1.700 € aplazados: −1.200 €.
La excepción de la compra única
Ejemplo: una sola compra en los dos meses previos
- 0101/10/2025: no tenías ABC y compras 150 a 40 €.
- 0220/11/2025: vendes 100 a 34 €: pérdida de 600 €. Te quedan 50, compradas dentro de la ventana.
- 03Desde el 20/09/2025 hubo una sola compra y ese día no tenías ABC: se aplica la excepción y computas los 600 €.
- 04Pero si el 05/12/2025 compras 20 más, esa compra posterior sí cuenta: 20/100 × 600 € = 120 € aplazados y 480 € computables.
Regla de los dos meses con acciones americanas
La ventana de dos meses es para valores admitidos a negociación en los mercados definidos en la Directiva 2014/65/UE; para los demás, es de un año. ¿Dónde quedan las acciones que solo cotizan en la Bolsa de Nueva York o en el Nasdaq? No hemos encontrado un texto oficial que lo resuelva, así que hay dos lecturas posibles:
- Si cuentan como admitidas a negociación en esos mercados, la ventana es de dos meses y se declaran con las acciones cotizadas (casillas 0326 a 0340).
- Si no, irían a «otros elementos patrimoniales» y la ventana de recompra sería de un año.
Si recompras dentro de los dos meses, o después de doce, las dos lecturas dan lo mismo. Si recompras entre el tercer mes y el duodécimo, tu caso depende de esta duda: consúltalo con un asesor.
Regla de los dos meses en intradía
La ley no hace excepciones por el tiempo que mantienes la posición: la regla se aplica igual a una acción que compras y vendes en una hora. Lo que cambia es qué lado de la ventana te afecta.
Si cierras cada día sin posición, después de una venta con pérdidas no te queda nada de ese valor, así que las compras anteriores no bloquean. Las que bloquean son las posteriores: si mañana vuelves a operar el mismo valor, la pérdida de hoy queda aplazada mientras conserves lo que compres.
Ejemplo: dos días operando la misma acción
- 01Lunes 03/11/2025: compras 200 XYZ y las vendes con −100 €.
- 02Martes 04/11/2025: vuelves a comprar 200 XYZ y las vendes por la tarde con +60 €.
- 03La compra del martes cae dentro de la ventana del lunes: la pérdida de 100 € viaja con esas 200 acciones y vuelve a contar cuando las vendes.
Si después no vuelves a comprar XYZ en dos meses, el resultado de esos dos días es −100 € + 60 € = −40 €, todo en la Renta 2025.
El Manual añade un matiz: la pérdida aplazada se imputa cuando los valores recomprados se transmiten de forma definitiva, y considera definitiva una venta si en los dos meses anteriores o posteriores no vuelves a comprar valores homogéneos. Si operas el mismo valor casi a diario, esa condición es difícil de cumplir, y no hemos encontrado un criterio oficial que explique cómo aplicarla a una cadena larga de operaciones intradía. Si es tu caso, llévalo a un asesor con el detalle de tus operaciones.
Lo que sí está claro es el cierre del año: una pérdida intradía del 22 de diciembre, seguida de nuevas operaciones con el mismo valor el 2 de enero, no computa en la Renta de ese año. Por eso conviene tener cada ejecución registrada, no solo el resultado del día; si llevas un diario de trading, recuerda que para Hacienda cuenta cada ejecución tal como la reporta el bróker.
ETFs: mismo ISIN, no mismo índice
Los ETFs son valores admitidos a negociación, así que la regla se les aplica igual que a las acciones. La diferencia está en qué es «el mismo valor»: según la V0796-26, dos ETFs de gestoras distintas que replican el mismo índice no son homogéneos.
Ejemplo: cambiar de ETF en diciembre
- 0115/12/2025: vendes tu ETF del S&P 500 de la gestora A con 1.000 € de pérdida y ese día compras uno del S&P 500 de la gestora B, con otro ISIN.
- 02No son valores homogéneos: computas los 1.000 € en la Renta 2025.
- 03Si en cambio vuelves a comprar el ETF de la gestora A el 15/01/2026, la pérdida se aplaza.
En la Renta 2025 los ETFs tienen sección propia (casillas 2224 a 2236), con una casilla de recompra en cada línea: «Marque la casilla si la transmisión ha originado una pérdida patrimonial que no puede ser computada en 2025 por haberse producido la recompra dentro de los plazos legalmente establecidos». La casilla 2233 recoge la pérdida y la 2234, la parte imputable a 2025.
Por qué no se aplica a futuros ni a CFD
La regla habla de valores, y los derivados no lo son. La DGT lo ha dicho expresamente:
- Futuros: en la consulta V3755-16 (se abre en una pestaña nueva), sobre un contribuyente que hacía intradía con futuros, concluye que los futuros son instrumentos distintos de los valores negociables y que las letras f) y g) del artículo 33.5 no se les aplican.
- CFD: la consulta V2770-19 (se abre en una pestaña nueva), reiterada en la V0503-21 (se abre en una pestaña nueva).
- Opciones: no hemos encontrado una consulta tan directa. La V3755-16 recuerda que la DGT ya entendió en el año 2000 (consultas 0212-00 y 0901-00) que la norma no se aplicaba «a las operaciones realizadas en los mercados de futuros y opciones», y su razonamiento apunta en el mismo sentido, pero es una interpretación, no un criterio publicado para opciones.
Ojo: que no se aplique a tus derivados no cambia nada para tus acciones. Si vendes acciones en pérdidas y las recompras, la regla se aplica aunque también operes futuros.
Qué pasa con la pérdida aplazada y cómo se declara
Una pérdida afectada por la regla se declara igualmente en la Renta del año de la venta. Según la ayuda de Renta Web (se abre en una pestaña nueva), debe «ser declarada y cuantificada en la declaración del ejercicio en el que se hubiera generado», aunque no se integre, marcando la casilla habilitada.
- Acciones: cada línea de la entidad emisora tiene la casilla «Marque la casilla si ha obtenido una pérdida patrimonial y ha recomprado acciones homogéneas en los dos meses anteriores o posteriores a la transmisión». El modelo recoge la pérdida obtenida (0337) y la computable (0338). Si solo parte de las ventas de una empresa está afectada, sepárala en su propia línea.
- ETFs: la casilla de recompra de cada ETF, con la pérdida en la 2233 y la imputable en la 2234.
- El año en que vendes lo recomprado: la pérdida aplazada va al apartado de imputación de pérdidas de transmisiones de ejercicios anteriores (en la Renta 2025, casillas 0394 a 0396).
- Si la recompra llega después de presentar la declaración (con la ventana de un año puede pasar): se presenta una autoliquidación rectificativa marcando la casilla 121, como prevé el artículo 73.2 del Reglamento del IRPF.
Un punto sin resolver: si vendes, recompras y vendes lo recomprado dentro del mismo año, la ayuda de Renta Web no aclara si basta con no marcar la casilla o si la pérdida liberada va también a la 0395, que habla solo de ejercicios anteriores. Si te pasa, pregúntalo.
Checklist antes de vender en pérdidas en diciembre
- Suma las ganancias que ya llevas en el año y lista las posiciones en pérdidas, de todos tus brókers. Cómo se restan unas de otras lo explicamos en compensar pérdidas patrimoniales.
- Mira qué has comprado de cada valor en los dos últimos meses: si promediaste, FIFO venderá primero lo antiguo (también entre brókers) y lo reciente contará como recompra (salvo la excepción de la compra única).
- Decide si puedes estar dos meses fuera. Comprar un valor no homogéneo no activa la regla (V0796-26), pero es otra inversión, con sus propios riesgos y costes.
- Revisa las compras automáticas: un plan de compra periódica o una reinversión de dividendos en acciones también es una compra.
- Anota el primer día fuera de la ventana y no lo apures.
- Recuerda que no se aplica a futuros ni a CFD, y que en opciones es una interpretación.
Cómo te ayuda The Trader Journal
En la pestaña Fiscalidad de The Trader Journal, la regla de los dos meses se calcula con las operaciones reales de todos tus brókers y FIFO por ISIN entre cuentas: detecta recompras hechas en otra cuenta, aplica la excepción de la compra única del Manual 2025 y marca cada venta afectada con su pérdida aplazada. Interactive Brokers se importa de forma automática (así se configura el Flex Query de Interactive Brokers), otros brókers mediante SnapTrade y también puedes subir ficheros CSV.
Antes de recomprar, la sección «¿Puedo recomprar sin perder la pérdida?» te dice cuánta pérdida aplazaría una compra en la fecha que elijas y desde qué día ya no la bloquearía. Al cierre del año verás las pérdidas que siguen aplazadas, y un aviso si la ventana de alguna venta aún no ha terminado.
Dos límites que conviene conocer: la app aplica la ventana de dos meses a todas las acciones y ETFs, también a los que solo cotizan fuera de la UE (no la de un año), y libera la pérdida aplazada en cuanto vendes las acciones que la bloquean, sin volver a bloquearla si compras de nuevo en los dos meses siguientes, como describe el Manual. A futuros, CFD y opciones no les aplica la regla, y te lo indica. Úsala para preparar y revisar tus números, no como sustituto de un asesor.
Fuentes oficiales (consultadas en septiembre de 2026)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículos 33.5.f, 33.5.g y 37.2.
- BOE: Real Decreto 439/2007, Reglamento del IRPF (texto consolidado) (se abre en una pestaña nueva)Artículo 73.2.
- AEAT: Manual práctico de Renta 2025, pérdidas patrimoniales que no se computan (recompra de valores homogéneos) (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, ganancias y pérdidas de acciones negociadas (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, imputación de pérdidas de ejercicios anteriores (se abre en una pestaña nueva)
- DGT: consulta vinculante V3755-16 (futuros e intradía: no se aplica la regla) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2770-19 (CFD: no se aplica la regla) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0503-21 (futuros, CFD y forex) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0796-26 (valores homogéneos por ISIN, 09/04/2026) (se abre en una pestaña nueva)