Tipo de cambio de las acciones en dólares en la Renta: el criterio de la DGT, con ejemplos
¿Cambio del día de compra o de venta? Cómo pasar a euros la ganancia de tus acciones en dólares según la DGT (V0152-26), con ejemplos y el tipo del BCE.
Por el equipo de The Trader Journal8 min de lectura
En este artículo
- 01El criterio de la DGT para el tipo de cambio de acciones en dólares
- 02Ejemplo: ganas 1.500 $ y en euros te quedas igual
- 03Por qué no vale convertir la compra y la venta por separado
- 04La diferencia de cambio tributa cuando conviertes tus dólares
- 05El caso que resolvió la DGT: comprar y vender al mismo precio
- 06Lo que todavía no tiene un criterio oficial claro
- 07Cómo lo calcula The Trader Journal
Si operas acciones de EE. UU., el tipo de cambio de tus acciones en dólares en la Renta decide cuánto declaras. Y no es un detalle: con el mismo trade, un método puede darte una ganancia y otro una pérdida.
Aquí tienes el criterio de la DGT con sus palabras, tres ejemplos con números y lo que todavía no tiene respuesta oficial. Si buscas la guía completa de la declaración (casillas, dividendos, compensación), está en cómo declarar las acciones y ETFs de un bróker extranjero; y si vendes con pérdidas y recompras, revisa también la regla de los dos meses.
El criterio de la DGT para el tipo de cambio de acciones en dólares
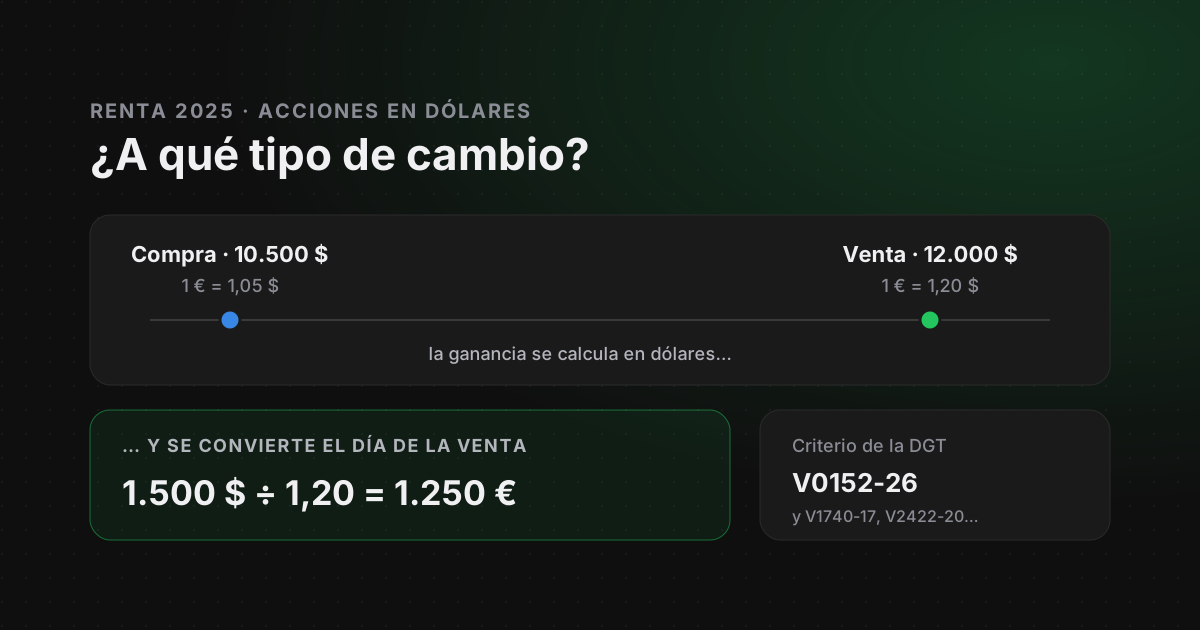
La DGT lo fijó en la consulta vinculante V1740-17 y lo ha repetido desde entonces en la V2422-20 (se abre en una pestaña nueva), la V0775-21 (se abre en una pestaña nueva), la V0706-22, la V1082-24 y la V0152-26 (se abre en una pestaña nueva), de 27 de enero de 2026, que responde a un residente en España con acciones estadounidenses en un bróker extranjero y una cuenta en dólares. Para acciones cotizadas en mercados extranjeros, denominadas en otra moneda y liquidadas en una cuenta en esa moneda, el cálculo debe hacerse «en la moneda en que se encuentren denominadas las acciones» y hay que «efectuar la conversión de la diferencia resultante a euros al tipo de cambio vigente en la fecha en la que haya tenido lugar la alteración patrimonial», es decir, la venta.
Ganancia en $ = (precio de venta − precio de compra) × acciones − comisiones en $
Ganancia en € = ganancia en $ ÷ tipo de cambio del día de la venta (dólares por euro)
Con el tipo expresado como en el BCE: dólares por cada euro (por ejemplo, 1 € = 1,20 $).
Las comisiones entran en el cálculo: según la V0706-22, repetida en la V0152-26, las de compra aumentan el valor de adquisición y las de venta reducen el de transmisión (artículo 35 de la Ley del IRPF (se abre en una pestaña nueva)). Si te las cobran en dólares, réstalas en dólares antes de convertir. Los gastos de mantenimiento de la cartera no van aquí: son, en su caso, gastos deducibles de los rendimientos del capital mobiliario.
Ejemplo: ganas 1.500 $ y en euros te quedas igual
50 acciones compradas con el euro a 1,05 y vendidas con el euro a 1,20
- 01Compras 50 acciones a 210 $: pagas 10.500 $. Ese día, 1 € = 1,05 $, así que te cuestan 10.000 €.
- 02Las vendes a 240 $: recibes 12.000 $. Ese día, 1 € = 1,20 $, así que valen 10.000 €.
- 03Ganancia en dólares: 12.000 $ − 10.500 $ = 1.500 $.
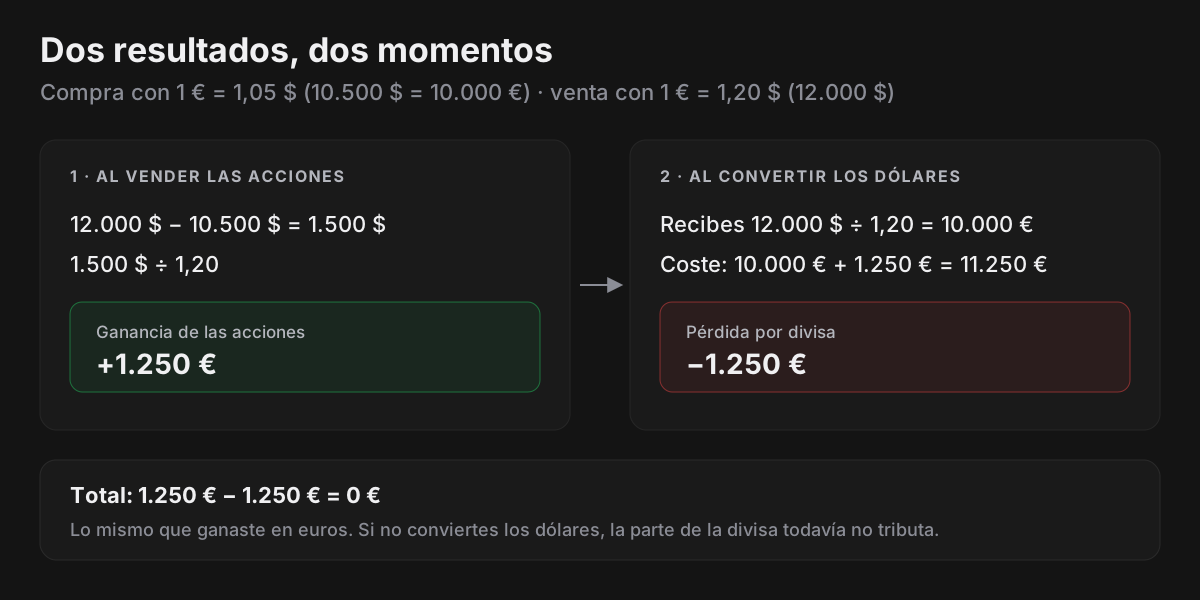
- 04Ganancia de las acciones según la DGT: 1.500 $ ÷ 1,20 = 1.250 €.
En euros no has ganado nada (10.000 € de ida y 10.000 € de vuelta), pero las acciones generan 1.250 € de ganancia. La pérdida de los dólares aparece por separado, cuando los conviertes a euros (lo vemos más abajo).
Por qué no vale convertir la compra y la venta por separado
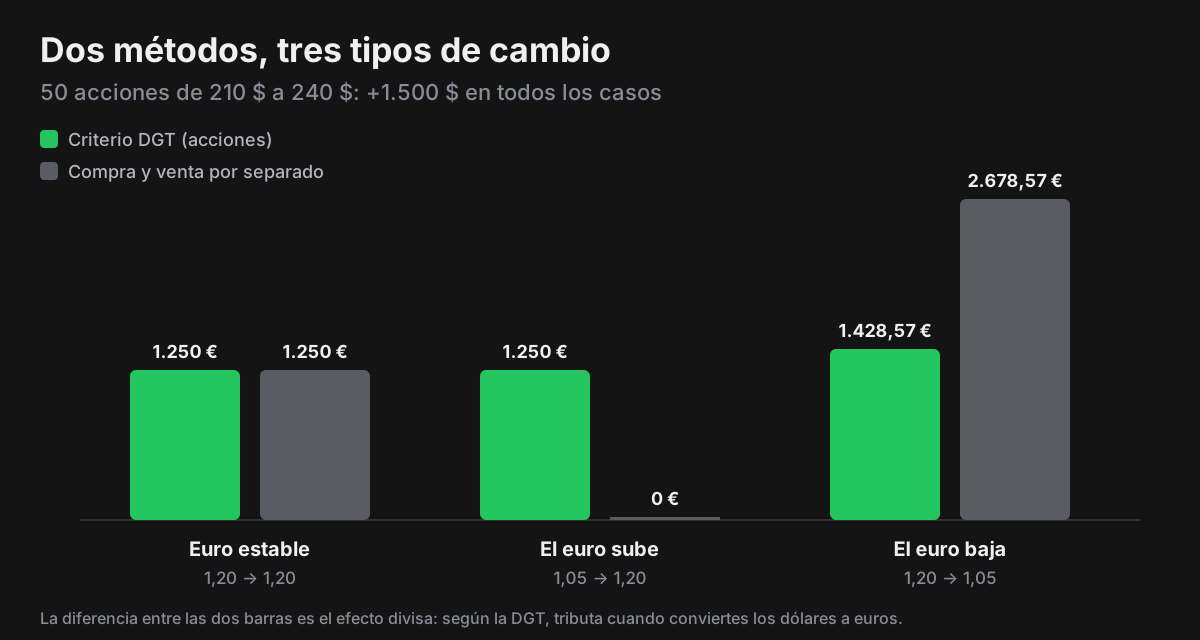
Muchos informes de brókers, y muchas hojas de cálculo, convierten la compra al tipo de cambio de su fecha y la venta al de la suya. Es intuitivo, pero para acciones no es el criterio de la DGT. La tabla aplica los dos métodos al mismo trade (50 acciones de 210 $ a 240 $) con tres caminos del euro:
| Euro (compra → venta) | Ganancia de las acciones (DGT) | Compra y venta convertidas por separado | Diferencia |
|---|---|---|---|
| Estable: 1,20 → 1,20 | 1.250 € | 1.250 € | 0 € |
| Sube: 1,05 → 1,20 | 1.250 € | 0 € | −1.250 € |
| Baja: 1,20 → 1,05 | 1.428,57 € | 2.678,57 € | +1.250 € |
Convertir cada fecha por separado sí es el criterio para ETFs y fondos: la V0775-21 (punto 3) convierte el valor de adquisición al tipo de la fecha de compra y el de transmisión al de la fecha de venta. Si mezclas los dos métodos, tus cifras no cuadrarán con las de Hacienda.
La diferencia de cambio tributa cuando conviertes tus dólares
El efecto del tipo de cambio se traslada a la propia divisa. Según la V2466-08 (se abre en una pestaña nueva), citada en la V0152-26, las diferencias producidas al cambiar moneda extranjera a euros generan una ganancia o pérdida patrimonial. Y si lo que recibes son divisas, esa diferencia no se imputa hasta que el cambio se hace efectivamente (artículo 14.2.e de la Ley del IRPF).
Volvamos al ejemplo del euro que sube. Una forma coherente de valorar los 12.000 $ que cobras es sumar lo que te costaron (10.000 €) y la ganancia que ya declaras por las acciones (1.250 €): 11.250 €. Si los cambias a euros a 1,20, recibes 10.000 € y la pérdida por divisa es de 1.250 €. En total, 1.250 € − 1.250 € = 0 €: justo lo que ganaste en euros.
El caso que resolvió la DGT: comprar y vender al mismo precio
La propia DGT lo ilustró en la V2422-20 con un caso muy parecido al de un trader:
Consulta V2422-20 (15 de julio de 2020)
- 01Cambias 1.000 € por 1.200 $ (1 € = 1,20 $).
- 02Compras 10 acciones a 120 $ un día en que 1 € = 1,30 $.
- 03Las vendes a 120 $ un día en que 1 € = 1,50 $.
- 04Vuelves a cambiar los 1.200 $ a euros al tipo del primer día y recibes 1.000 €.
Respuesta de la DGT: no hay ganancia ni pérdida por las acciones («la diferencia, calculada en dólares, entre el valor de transmisión y el de adquisición da cero») ni por la conversión. Si hubieras convertido cada fecha por separado, habrías declarado una pérdida de 800 € − 923,08 € = −123,08 € en las acciones.
Lo que todavía no tiene un criterio oficial claro
- Qué tipo de cambio exacto. La DGT habla del «tipo de cambio vigente» y no concreta la fuente. El tipo de referencia del Banco Central Europeo es una opción documentable.
- Brókers que convierten a euros en cada operación. El criterio se formuló para acciones liquidadas en una cuenta en divisa. No hemos encontrado un criterio oficial para cuentas que convierten automáticamente cada compra y cada venta, como hace DEGIRO con AutoFX (cómo declarar DEGIRO en la Renta).
- Cómo valorar los dólares que cobras. La DGT dice que la ganancia por divisa es la diferencia entre el valor de transmisión y el de adquisición de las divisas, pero no detalla cómo valorar los dólares que salen de una venta de acciones. El reparto del ejemplo (coste más ganancia ya declarada) es el que hace cuadrar el total.
- La casilla de la ganancia por divisa. No hemos identificado una casilla específica en el modelo de la Renta 2025.
Si alguno de estos puntos pesa en tu declaración, consúltalo con un asesor. Y si descubres un error en una Renta ya presentada, se corrige con una autoliquidación rectificativa.
Cómo lo calcula The Trader Journal
Tu diario puede seguir en dólares y en R: sirve para analizar cómo operas (así se lleva un diario útil). La parte fiscal va aparte, en la pestaña Fiscalidad, con las operaciones reales de tus brókers: Interactive Brokers se importa por años con la Flex Query de IBKR, y también puedes subir los CSV de DEGIRO o una plantilla genérica.
El informe aplica a las acciones el criterio de la DGT (ganancia en la divisa, convertida al tipo del BCE del día de la venta) y a los ETFs y fondos el de la V0775-21. Además, calcula la ganancia o pérdida por divisa según el modo de cada cuenta: «Cuenta multidivisa», donde los dólares tributan al convertirlos, o «Convierte a euros en cada operación». La «Descomposición de costes» (CSV) te enseña cada venta con sus lotes y el tipo de cambio usado, para que compruebes cada cifra antes de pasarla a Renta Web.
Fuentes oficiales (consultadas el 25/09/2026)
- DGT: consulta vinculante V0152-26, de 27/01/2026 (acciones en dólares y conversión de los dólares a euros) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2422-20, de 15/07/2020 (compra y venta al mismo precio en dólares) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0775-21, de 31/03/2021 (acciones frente a fondos en dólares) (se abre en una pestaña nueva)
- DGT: consulta vinculante V1740-17, de 06/07/2017 (origen del criterio) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0706-22, de 01/04/2022 (comisiones) (se abre en una pestaña nueva)
- DGT: consulta vinculante V1082-24, de 21/05/2024 (operaciones de bolsa americana en dólares) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2466-08, de 22/12/2008 (diferencias de cambio de la divisa) (se abre en una pestaña nueva)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículos 14.2.e (imputación de las diferencias de cambio) y 35 (valores de adquisición y transmisión).
- AEAT: Manual práctico de Renta 2025, parte 1 (se abre en una pestaña nueva)