Cómo declarar en la Renta las acciones y ETFs de un bróker extranjero
Cómo declarar Interactive Brokers, DEGIRO u otro bróker extranjero en la Renta: FIFO entre brókers, tipo de cambio (DGT), regla de los dos meses y ETFs.
Por el equipo de The Trader Journal16 min de lectura
En este artículo
- 01Por qué un bróker extranjero complica la declaración
- 02Paso 1: reúne todas tus operaciones, de todos tus brókers
- 03Paso 2: calcula cada venta con FIFO entre todos tus brókers
- 04Paso 3: el tipo de cambio, según la DGT
- 05Paso 4: la regla de los dos meses
- 06Paso 5: dónde va cada importe en Renta Web
- 07Paso 6: compensa pérdidas y aplica la escala del ahorro
- 08Paso 7: no olvides el modelo 720
- 09Lo que todavía no tiene un criterio oficial claro
- 10Renta 2026: qué puede cambiar
- 11Cómo te ayuda The Trader Journal
Si inviertes con un bróker extranjero, como Interactive Brokers o DEGIRO, preparar la Renta da más trabajo que con un banco español. Tus operaciones pueden no aparecer en los datos que tiene la Agencia Tributaria, y el informe fiscal del bróker no aplica las reglas españolas.
Esta guía recorre lo que tienes que calcular y dónde va cada importe, con las casillas del modelo 100 del ejercicio 2025 y la fuente oficial de cada regla.
Por qué un bróker extranjero complica la declaración
- Tus operaciones pueden no estar precargadas. La Agencia Tributaria solo precarga esta sección a través de su servicio «Cartera de valores», que se alimenta de las declaraciones informativas (modelos 189 y 198) de las entidades obligadas. Lo que no le llegue por esa vía no aparecerá: no des por hecho que tus ventas están en el borrador.
- El informe del bróker no sigue las reglas españolas. Calcula cada cuenta por separado, con su propio método de emparejar compras y ventas, y a menudo en dólares.
- Tus dividendos llegan con retención extranjera. El país de origen se queda una parte, que en España se recupera (con límites) mediante la deducción por doble imposición internacional (cómo declarar dividendos extranjeros).
Paso 1: reúne todas tus operaciones, de todos tus brókers
Necesitas cada compra y cada venta con su fecha, número de títulos, precio, divisa, comisiones e ISIN (el código que identifica cada valor), además de los dividendos, las retenciones y los intereses. Y los necesitas de todos tus brókers, incluidos los años anteriores si todavía tienes posiciones abiertas: el coste de lo que vendes este año puede estar en una compra de hace años en otra cuenta.
En Interactive Brokers, lo más completo es un informe Flex Query con las secciones de operaciones (Trades) y de movimientos de efectivo (Cash Transactions): la tienes paso a paso aquí. En DEGIRO, los informes de Transacciones y de Estado de cuenta (cómo declarar DEGIRO en la Renta).
Un aviso: no uses tu diario de trading como fuente fiscal. El diario agrupa operaciones para analizar cómo operas (así se lleva uno útil); para Hacienda cuenta cada ejecución tal como la reporta el bróker.
Paso 2: calcula cada venta con FIFO entre todos tus brókers
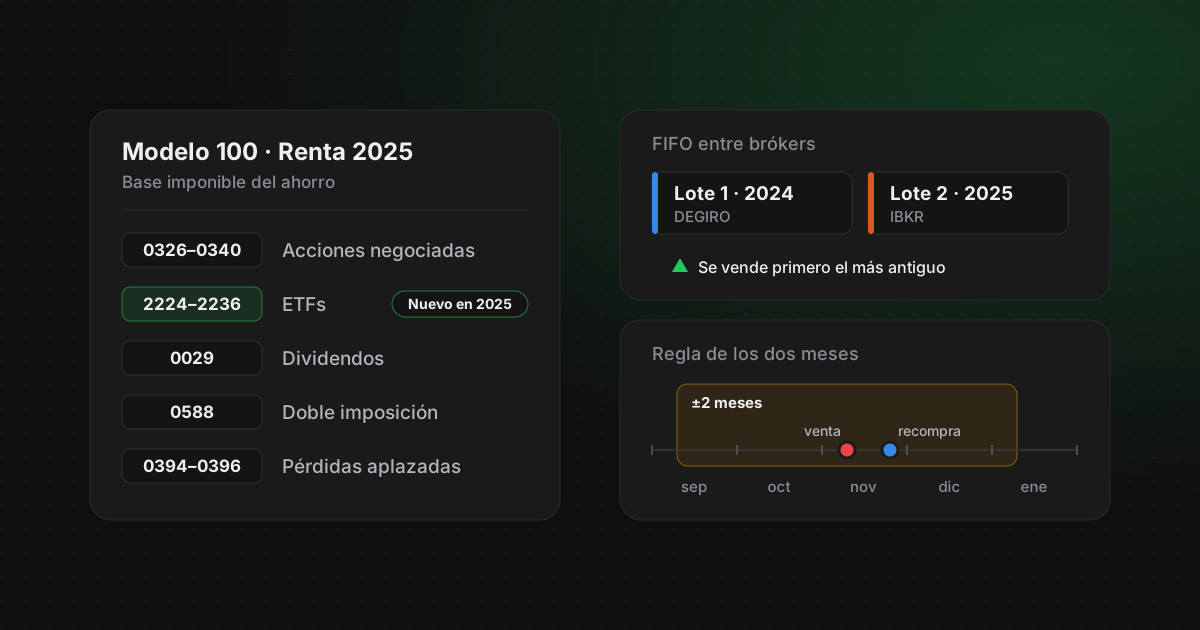
Cuando vendes acciones que compraste en varias fechas, Hacienda considera que vendes primero las más antiguas: el método FIFO del artículo 37.2 de la Ley del IRPF (FIFO con varios brókers). Y la Dirección General de Tributos confirmó en la consulta vinculante V2552-24 (se abre en una pestaña nueva) que ese FIFO opera también frente a las acciones que tengas en otros brókers.
El FIFO se aplica por valores homogéneos, es decir, por ISIN: dos clases de un mismo fondo con ISIN distinto no son homogéneas (V0796-26 (se abre en una pestaña nueva)). Y las acciones que tienes solo a tu nombre y las que tienes en cotitularidad son carteras distintas (V2552-24).
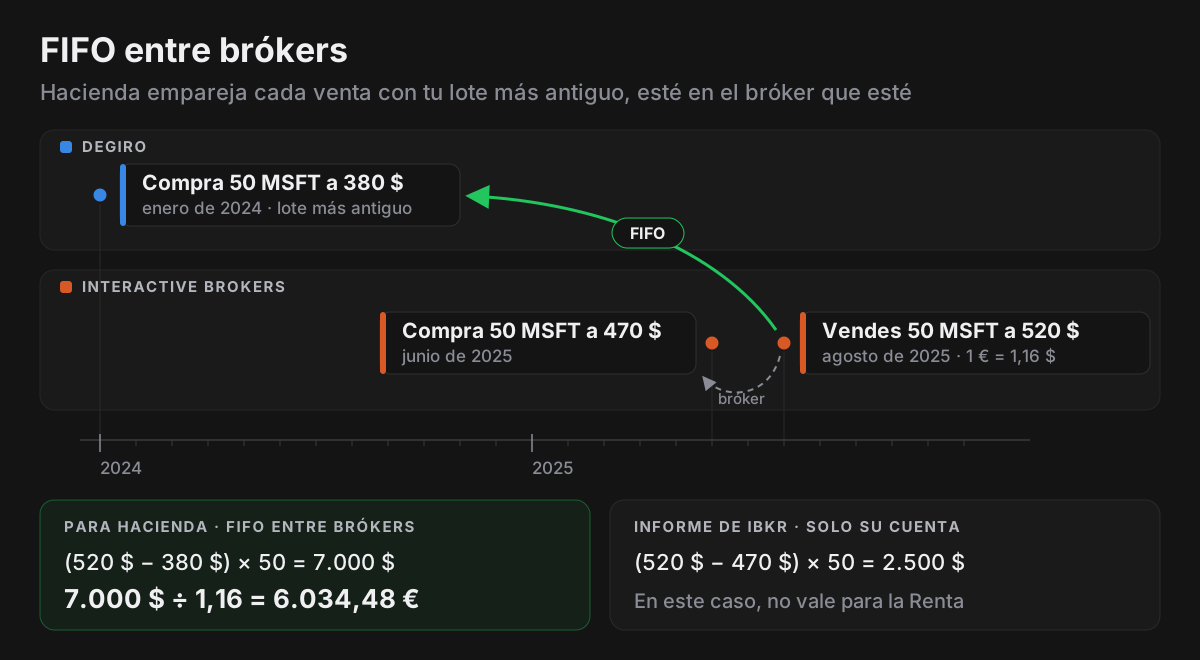
Ejemplo: Microsoft en dos brókers
- 01Enero de 2024, DEGIRO: compras 50 MSFT a 380 $.
- 02Junio de 2025, Interactive Brokers: compras 50 MSFT a 470 $.
- 03Agosto de 2025, Interactive Brokers: vendes 50 MSFT a 520 $ (ese día, 1 € = 1,16 $).
- 04FIFO empareja la venta con el lote de DEGIRO: (520 $ − 380 $) × 50 = 7.000 $ → 7.000 $ ÷ 1,16 = 6.034,48 € de ganancia.
El informe de Interactive Brokers, que solo ve su cuenta, mostraría (520 $ − 470 $) × 50 = 2.500 $. Y las 50 acciones que siguen en DEGIRO pasan a tener, a efectos fiscales, el coste del lote de junio de 2025 (470 $), no los 380 $ que te enseña DEGIRO.
Las comisiones también cuentan: las de compra aumentan el valor de adquisición y las de venta reducen el valor de transmisión (artículo 35 de la Ley del IRPF; consultas V0706-22, V1082-24 y V0152-26). Las comisiones de custodia o mantenimiento no van aquí: son gastos deducibles de los rendimientos del capital mobiliario (casilla 0037).
Paso 3: el tipo de cambio, según la DGT
Es la parte que más confunde, porque el criterio es distinto para acciones y para ETFs.
Acciones cotizadas en divisa
Para acciones de mercados extranjeros, en divisa y liquidadas en una cuenta en divisa, la DGT calcula la ganancia en la divisa y convierte la diferencia al tipo de cambio vigente el día de la venta. Es un criterio reiterado: consultas V1740-17, V2422-20, V0775-21, V0706-22, V1082-24 y, la más reciente, V0152-26 (se abre en una pestaña nueva), de 27 de enero de 2026.
Ejemplo: 10 acciones de Apple
- 01Compras 10 AAPL a 120 $ con 1 € = 1,20 $: te cuestan 1.200 $, es decir, 1.000 €.
- 02Las vendes a 150 $ con 1 € = 1,10 $: recibes 1.500 $.
- 03Ganancia en dólares: 1.500 $ − 1.200 $ = 300 $.
- 04Ganancia de las acciones: 300 $ ÷ 1,10 = 272,73 €.
Para que cuadren con esa ganancia, el valor de transmisión y el de adquisición se expresan los dos al tipo del día de la venta: 1.363,64 € y 1.090,91 €.
Una consecuencia llamativa, que la propia DGT ilustra en la V2422-20: si compras y vendes al mismo precio en dólares, la ganancia de las acciones es cero, aunque el euro se haya movido mucho entre medias.
La diferencia de cambio de los dólares tributa aparte
El efecto del tipo de cambio no desaparece: se traslada a la propia divisa. La diferencia de cambio de tus dólares es una ganancia o pérdida patrimonial del ahorro que se imputa cuando conviertes esos dólares a euros (artículo 14.2.e de la Ley del IRPF; consulta V2466-08, citada en la V0152-26). Lo desarrollamos con ejemplos en el tipo de cambio de las acciones en dólares en la Renta.
Siguiendo el ejemplo: los 1.500 $ que recibes tienen un coste de 1.272,73 € (los 1.000 € iniciales más los 272,73 € de ganancia ya calculada). Si los cambias a euros a 1,10, recibes 1.363,64 € y la ganancia por divisa es de 90,91 €. En total, 272,73 € + 90,91 € = 363,64 €: justo lo que ganaste en euros. Si no conviertes esos dólares, esa parte todavía no tributa.
ETFs y fondos: cada fecha con su tipo
Para las participaciones de instituciones de inversión colectiva, que incluyen los ETFs, el criterio es el intuitivo: el valor de adquisición se convierte al tipo de la fecha de compra y el de transmisión al tipo de la fecha de venta (V0775-21 (se abre en una pestaña nueva), punto 3). El mismo ejemplo, si fuera un ETF, daría 1.363,64 € − 1.000 € = 363,64 € de ganancia.
Paso 4: la regla de los dos meses
Si vendes acciones o ETFs con pérdidas y compras valores homogéneos (el mismo ISIN) en los dos meses anteriores o posteriores a la venta, no puedes computar la pérdida mientras conserves los valores recomprados (artículo 33.5.f de la Ley del IRPF). La pérdida no se pierde: se aplaza hasta que vendas esos valores. Lo desarrollamos, con más ejemplos, en la guía de la regla de los dos meses.
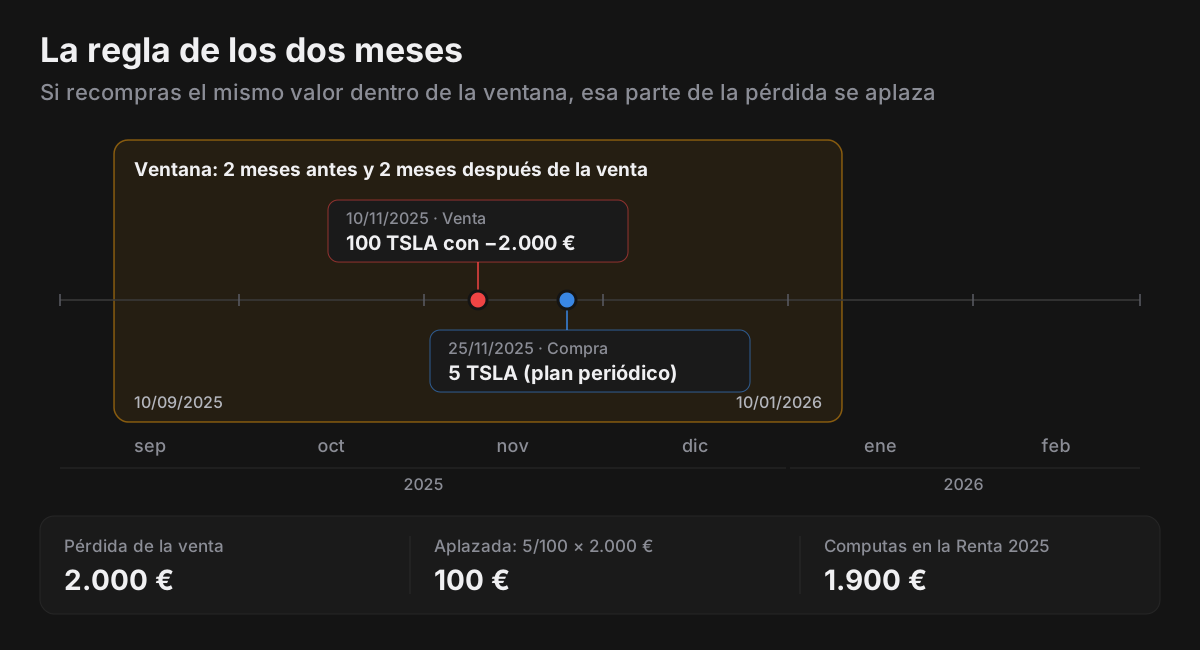
Ejemplo: venta con pérdidas y compra periódica
- 0110/11/2025: vendes 100 TSLA con una pérdida de 2.000 €.
- 0225/11/2025: tu plan de inversión periódica compra 5 TSLA.
- 03Pérdida aplazada: 5/100 × 2.000 € = 100 €.
- 04Pérdida que computas en 2025: 1.900 €.
Los 100 € aplazados se imputarán cuando vendas esas 5 acciones de forma definitiva, es decir, sin volver a comprar el mismo valor en los dos meses anteriores o posteriores a esa venta.
Detalles que conviene conocer, según el Manual práctico de Renta 2025 y la DGT:
- Solo cuenta si conservas lo comprado. Si ya no tienes ninguno de los valores comprados dentro de la ventana, la pérdida se computa entera.
- La excepción de la compra única. Si en los dos meses anteriores hubo una sola compra y al inicio de ese periodo no tenías ese valor, esa compra no bloquea la pérdida: son las mismas acciones que estás vendiendo. Las compras de los dos meses posteriores sí cuentan.
- Cruza brókers. Con el mismo criterio que el FIFO (V2552-24), una compra del mismo valor en otra cuenta también cuenta.
- Mismo índice no es mismo valor. Los ETFs de gestoras distintas que replican el mismo índice no son homogéneos (V0796-26).
- Se aplica a acciones y ETFs, no a futuros ni a CFD. La DGT lo ha dicho expresamente para futuros (V3755-16 (se abre en una pestaña nueva)) y para CFD (V2770-19 (se abre en una pestaña nueva)). Para las opciones no hay una consulta tan directa, aunque el razonamiento de la V3755-16 (no son valores negociables) apunta en el mismo sentido; lo vemos en cómo declarar opciones en la Renta.
- La trampa de diciembre. Una pérdida del 20 de diciembre con recompra el 10 de enero no cuenta en la Renta de ese año, aunque la recompra caiga en el año siguiente.
En Renta Web, la pérdida se declara igualmente y se marca la casilla de recompra de su línea: «Marque la casilla si ha obtenido una pérdida patrimonial y ha recomprado acciones homogéneas en los dos meses anteriores o posteriores a la transmisión». El modelo recoge la pérdida obtenida (casilla 0337) y la computable (0338). Cuando, en un año posterior, vendas definitivamente lo recomprado, la pérdida aplazada se declara en el apartado de imputación de pérdidas de transmisiones de ejercicios anteriores (en la Renta 2025, casillas 0394 a 0396).
Paso 5: dónde va cada importe en Renta Web
| Qué | Dónde (Renta 2025) | Qué pones |
|---|---|---|
| Acciones cotizadas | Apartado F2, «transmisiones de acciones negociadas»: casillas 0326 a 0340 | Por cada entidad emisora: valor de transmisión (neto de comisiones de venta) y valor de adquisición según FIFO (con comisiones de compra) |
| ETFs, españoles y extranjeros | Sección nueva de 2025: casillas 2224 a 2236 | Por cada ETF: denominación, ISIN, valores de transmisión y de adquisición, y la casilla de recompra si aplica |
| Fondos no cotizados | Casillas 0310 a 0325 | Por cada fondo: valores de transmisión y de adquisición |
| Dividendos | Apartado B, casilla 0029 | Importe íntegro en euros, antes de cualquier retención, española o extranjera |
| Gastos de custodia | Casilla 0037 | Solo gastos de administración y depósito de valores |
| Retenciones españolas | Casilla 0597 | Solo lo retenido en España |
| Retención en origen (extranjera) | Deducción por doble imposición internacional: casilla 0588 | El rendimiento obtenido en el extranjero y el impuesto pagado allí |
Truco práctico: dentro de Renta Web, la opción «Buscar casilla» (el icono de la lupa) te lleva directamente a cada bloque si buscas su número, por ejemplo 0328, 2227 o 0029.
Acciones: una entrada por entidad emisora
En la sección de acciones se da de alta una entrada por empresa, con los importes globales de sus ventas del año. El nombre de la entidad admite 20 caracteres y no se pide NIF. Si solo una parte de las pérdidas de esa empresa está afectada por la regla de los dos meses, separa esas ventas en su propia línea para marcar la casilla de recompra únicamente donde corresponde.
ETFs: su propia sección desde la Renta 2025
La gran novedad de la Renta 2025 es una sección para las ganancias y pérdidas de instituciones de inversión colectiva «no sujetas a retención» del artículo 75.3.j) del Reglamento del IRPF: ETFs españoles, SICAV índice cotizadas y ETFs extranjeros, coticen en un mercado regulado o en un sistema multilateral de negociación. Ahí van, por ejemplo, los ETFs UCITS comprados en Xetra, Euronext o la Bolsa de Londres. Ya no se declaran con las acciones ni con los fondos no cotizados.
Cada ETF pide denominación (hasta 40 caracteres), ISIN y NIF del fondo. El NIF es opcional en el diseño oficial del modelo, pero no hemos podido verificar si Renta Web lo exige para un ETF extranjero sin NIF español.
Recuerda también que los ETFs no permiten traspasos sin tributar como los fondos tradicionales: cada venta tributa. La única excepción es un régimen transitorio para ETFs extranjeros comprados antes de 2022, y solo si se reinvierte en fondos que no sean ETFs.
Dividendos y doble imposición
Los dividendos se declaran por su importe bruto en euros (casilla 0029). Lo que retiene el país de origen no es una retención española (la casilla 0597 es solo para esas): se recupera con la deducción por doble imposición internacional (casilla 0588), que tiene un límite. Se deduce lo menor entre el impuesto pagado fuera y el resultado de aplicar tu tipo medio efectivo del ahorro a esa renta.
Ejemplo simplificado: un dividendo de EE. UU.
- 01Dividendo bruto de 110 $ con un 15 % retenido en EE. UU. (16,50 $); 1 € = 1,10 $.
- 02Rendimiento: 110 $ ÷ 1,10 = 100 €. Retención extranjera: 16,50 $ ÷ 1,10 = 15 €.
- 03Impuesto español, con un tipo del 19 %: 19 €.
- 04Deducción por doble imposición: lo menor entre 15 € y 19 € = 15 €.
Pagas en España 19 € − 15 € = 4 €. Es una simplificación: el límite real usa tu tipo medio efectivo del ahorro, que se calcula como explica el Manual de Renta.
En EE. UU., el 15 % se aplica normalmente si has firmado con tu bróker el formulario W-8BEN; sin él, la retención puede ser del 30 %. La interpretación habitual es que lo retenido por encima del tipo del convenio no se deduce en España y hay que reclamarlo al país de origen, pero no la hemos contrastado con una fuente oficial.
Paso 6: compensa pérdidas y aplica la escala del ahorro
La base del ahorro tiene dos cajones: las ganancias y pérdidas patrimoniales (ventas de acciones, ETFs, divisas…) y los rendimientos del capital mobiliario (dividendos, intereses). Primero se compensa dentro de cada cajón. Si uno queda en negativo, puede restar del otro hasta un 25 % de su saldo positivo, y lo que sobra se arrastra durante los cuatro años siguientes (más ejemplos en cómo compensar pérdidas patrimoniales).
Ejemplo: pérdidas en trading, ganancias en inversión y dividendos
- 01Ventas de tu cuenta de trading: −4.000 €. Ventas de tu cuenta de inversión: +1.500 €.
- 02Saldo de ganancias y pérdidas: −2.500 €.
- 03Dividendos: +2.000 €. El saldo negativo compensa hasta el 25 % de esa cifra: 500 €.
- 04Tributan 1.500 € de dividendos: 285 € al 19 %.
Quedan 2.000 € de pérdidas pendientes para los cuatro años siguientes. El año que viene las copiarás de las casillas de «pendiente de aplicación en ejercicios futuros» de esta declaración.
| Base liquidable del ahorro | Tipo en 2025 |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % (28 % en 2024) |
Paso 7: no olvides el modelo 720
Si a 31 de diciembre el valor conjunto de tus valores, fondos y seguros en el extranjero supera los 50.000 €, tienes que presentar el modelo 720 (declaración informativa de bienes y derechos en el extranjero) entre el 1 de enero y el 31 de marzo del año siguiente. Una vez presentado, solo hay que repetirlo si ese bloque aumenta más de 20.000 € respecto a la última declaración, o si dejas de ser titular.
Las acciones se valoran por su cotización a 31 de diciembre y los fondos por su valor liquidativo a esa fecha, convertidos al tipo de cambio de ese día. Las criptomonedas no van en el 720: tienen su propio modelo, el 721.
Lo que todavía no tiene un criterio oficial claro
Hay puntos para los que no hemos encontrado un texto oficial que los resuelva. Si alguno te afecta, consúltalo con un asesor:
- Acciones que cotizan solo fuera de la UE (NYSE, Nasdaq…). La sección de acciones negociadas y la ventana de dos meses se refieren a valores admitidos en mercados españoles o en los definidos en la Directiva 2014/65/UE. No hemos encontrado un criterio oficial que aclare si las acciones que cotizan solo en EE. UU. van ahí o en «otros elementos patrimoniales», donde la ventana de recompra es de un año.
- La casilla de la ganancia por divisa al convertir dólares a euros.
- ETFs extranjeros sin NIF español en la nueva sección de ETFs.
- Retenciones por encima del tipo del convenio y su efecto en la deducción por doble imposición.
- Brókers que convierten a euros en cada operación: cómo aplicar el criterio de la DGT sin cuenta en divisa.
Y si descubres un error en una declaración ya presentada, se corrige con una autoliquidación rectificativa (en Renta Web, «Modificar declaración presentada»).
Renta 2026: qué puede cambiar
Las casillas de esta guía son las del modelo 100 del ejercicio 2025, aprobado por la Orden HAC/277/2026. A 24 de septiembre de 2026 todavía no se ha publicado el modelo del ejercicio 2026, que se presentará en la primavera de 2027; el de 2025 se aprobó en marzo de 2026. Los números de casilla pueden cambiar de un año a otro (la sección de ETFs, sin ir más lejos, es nueva de 2025), así que comprueba cada uno con «Buscar casilla» cuando llegue el momento.
Cómo te ayuda The Trader Journal
En The Trader Journal, la pestaña Fiscalidad calcula tu base del ahorro a partir de las operaciones reales de tus brókers: Interactive Brokers se importa de forma automática (Flex Query), otros brókers se conectan mediante SnapTrade y también puedes subir ficheros CSV o Excel de IBKR, de DEGIRO o con una plantilla genérica.
El informe aplica FIFO por ISIN entre todas tus cuentas, el criterio de divisa de la DGT con tipos de cambio del BCE, la ganancia por divisa al convertir, la regla de los dos meses, los dividendos con su retención y la doble imposición, la compensación del 25 % y tus pérdidas pendientes. Te da un resumen para guardar en PDF y un CSV con cada venta, sus lotes de compra y el tipo de cambio usado, para que revises cada cifra antes de pasarla a Renta Web. La declaración sigue siendo responsabilidad tuya: úsalo para preparar y comprobar los números, no como sustituto de un asesor.
Fuentes oficiales (consultadas el 24/09/2026)
- BOE: Orden HAC/277/2026, de 25 de marzo, que aprueba el modelo 100 del ejercicio 2025 (se abre en una pestaña nueva)
- BOE: Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) (se abre en una pestaña nueva)Artículos 14.2.e, 33.5.f, 35 y 37.2.
- AEAT: Manual práctico de Renta 2025, parte 1 (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, ganancias y pérdidas de acciones negociadas (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, transmisiones de instituciones de inversión colectiva (ETFs) (se abre en una pestaña nueva)
- AEAT: Manual de Renta 2025, pérdidas por recompra de valores homogéneos (se abre en una pestaña nueva)
- AEAT: ayuda de Renta Web 2025, imputación de pérdidas de ejercicios anteriores (se abre en una pestaña nueva)
- AEAT: Manual de Renta 2025, integración y compensación en la base del ahorro (se abre en una pestaña nueva)
- AEAT: Manual de Renta 2025, escala del ahorro (gravamen estatal) (se abre en una pestaña nueva)
- AEAT: Manual de Renta 2025, deducción por doble imposición internacional (se abre en una pestaña nueva)
- AEAT: servicio Cartera de valores (datos de los modelos 189 y 198) (se abre en una pestaña nueva)
- AEAT: modelo 720, plazos de presentación (se abre en una pestaña nueva)
- DGT: consulta vinculante V2552-24 (FIFO entre brókers y cotitularidad) (se abre en una pestaña nueva)
- DGT: consulta vinculante V1740-17 (ganancias de acciones en divisa) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2422-20 (acciones en divisa: compra y venta al mismo precio) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0775-21 (tipo de cambio en acciones y en IIC) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0706-22 (tipo de cambio y comisiones) (se abre en una pestaña nueva)
- DGT: consulta vinculante V1082-24 (tipo de cambio y comisiones) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0152-26 (criterio de divisa, 27/01/2026) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2466-08 (diferencias de cambio de la divisa) (se abre en una pestaña nueva)
- DGT: consulta vinculante V0796-26 (valores homogéneos por ISIN, 09/04/2026) (se abre en una pestaña nueva)
- DGT: consulta vinculante V3755-16 (regla de los dos meses y futuros) (se abre en una pestaña nueva)
- DGT: consulta vinculante V2770-19 (regla de los dos meses y CFD) (se abre en una pestaña nueva)