Esperanza matemática en trading: fórmula, tabla y cómo calcularla por setup
Qué es la esperanza matemática en trading y cómo calcularla en R, la tabla de win rate de equilibrio por beneficio/riesgo y por qué debes mirarla por setup.
Por el equipo de The Trader Journal9 min de lectura
En este artículo
- 01Qué es la esperanza matemática en trading
- 02La fórmula de la esperanza matemática, en dinero y en R
- 03Tabla: win rate de equilibrio según el beneficio/riesgo
- 04Win rate o ratio beneficio/riesgo: qué importa más
- 05Profit factor: la otra cara de la misma moneda
- 06Por qué la media global engaña: calcúlala por setup
- 07Cómo calcular la esperanza matemática en tu diario
- 08Errores al calcular la esperanza matemática
La esperanza matemática en trading responde a la única pregunta que importa de verdad sobre tu forma de operar: si la repites muchas veces, ¿ganas o pierdes dinero de media? No lo dice el porcentaje de aciertos, ni la mejor operación del mes, ni la sensación de que «esta semana ha ido bien».
En esta guía verás la fórmula en dinero y en R, la tabla del % de aciertos que necesitas según tu beneficio/riesgo, cómo encaja el profit factor y por qué tienes que calcularla setup por setup.
Qué es la esperanza matemática en trading
Es el resultado medio por operación de tu sistema, contando ganadoras y perdedoras. En inglés se llama expectancy, y muchos diarios la muestran como «EV por trade». Si es positiva, tu forma de operar tiene ventaja: repetida muchas veces, gana dinero. Si es negativa, cuanto más operes, más pierdes.
Una esperanza positiva no significa que cada operación vaya a salir bien: significa que, con suficientes operaciones, las ganancias superan a las pérdidas. Por eso solo se puede medir con un historial registrado de forma constante, como el que explicamos en cómo llevar un diario de trading que mejore tus resultados.
Y conviene medirla antes de subir el tamaño. La SEC, el regulador de los mercados de EE. UU., advierte de que los day traders suelen sufrir pérdidas importantes en sus primeros meses y de que muchos nunca llegan a ser rentables (SEC (se abre en una pestaña nueva)). En un estudio con los day traders de Taiwán entre 1992 y 2006, menos del 1 % conseguía de forma predecible y fiable rentabilidades anormales positivas después de costes (Barber, Lee, Liu y Odean, 2014 (se abre en una pestaña nueva)).
La fórmula de la esperanza matemática, en dinero y en R
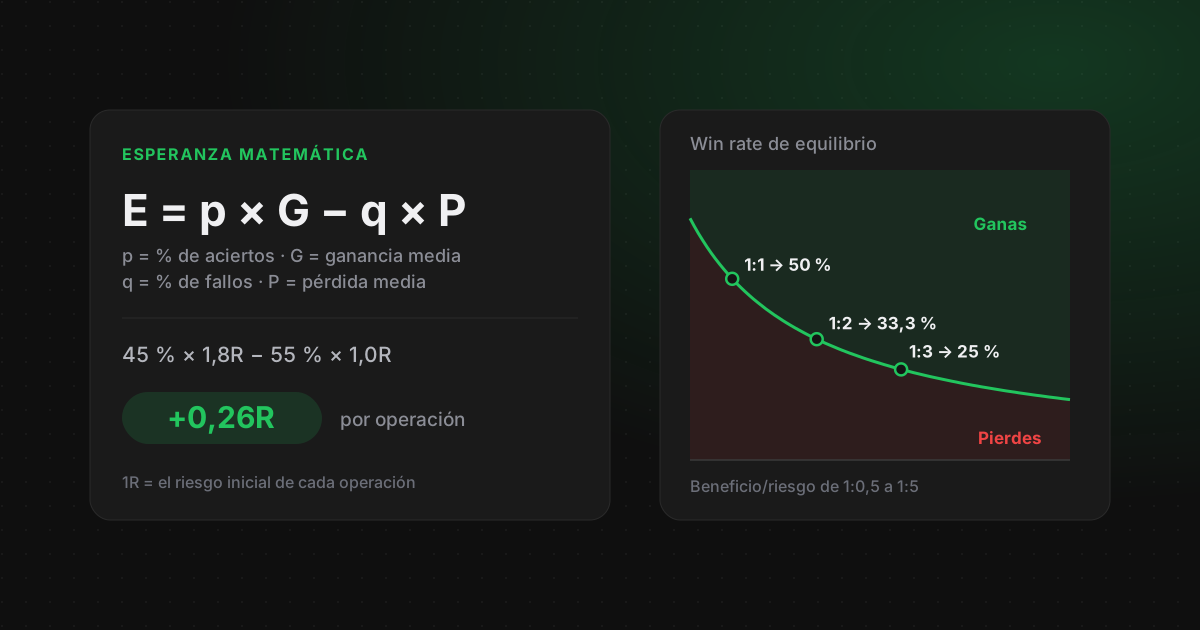
E = p × G − (1 − p) × P
p = % de aciertos · G = ganancia media · P = pérdida media (en positivo)
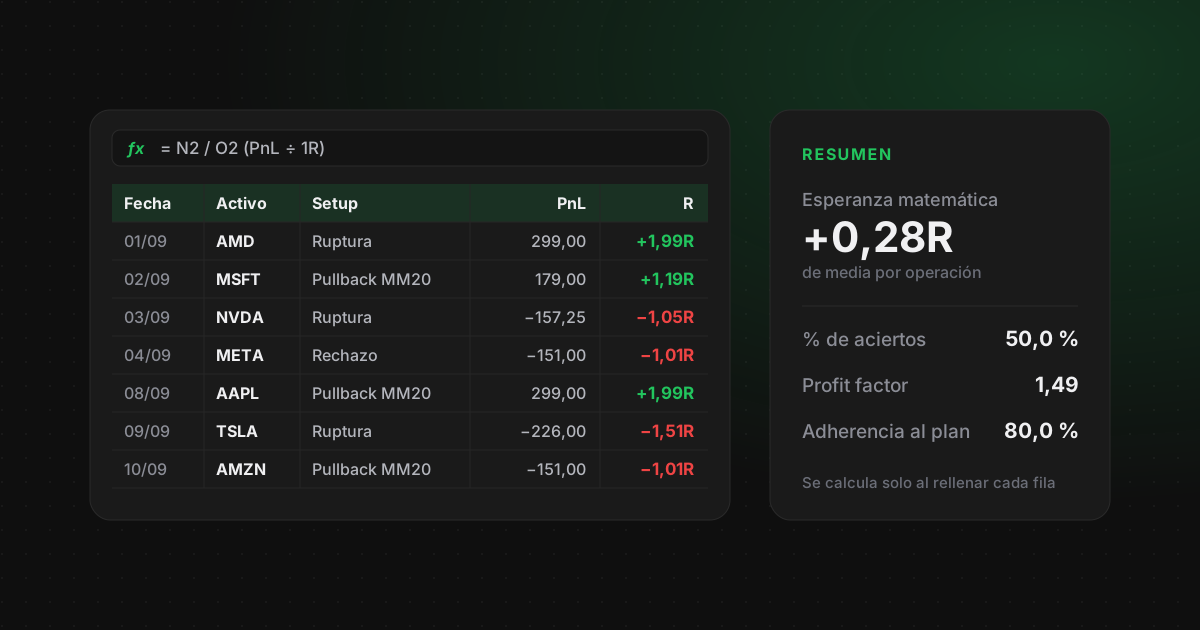
Si mides G y P en R, E sale en R por operación. Es lo mismo que sumar el resultado en R de todas tus operaciones y dividirlo entre el número de operaciones.
Medirla en R tiene una ventaja clara: puedes comparar operaciones de distinto tamaño e incluso cuentas de distinto capital. 1R es lo que pierdes si salta tu stop; si todavía no lo defines antes de entrar, empieza por el tamaño de posición y el riesgo por operación.
60 operaciones con un 45 % de aciertos
- 0127 ganadoras (45 %) con una ganancia media de +1,8R.
- 0233 perdedoras (55 %) con una pérdida media de −1R.
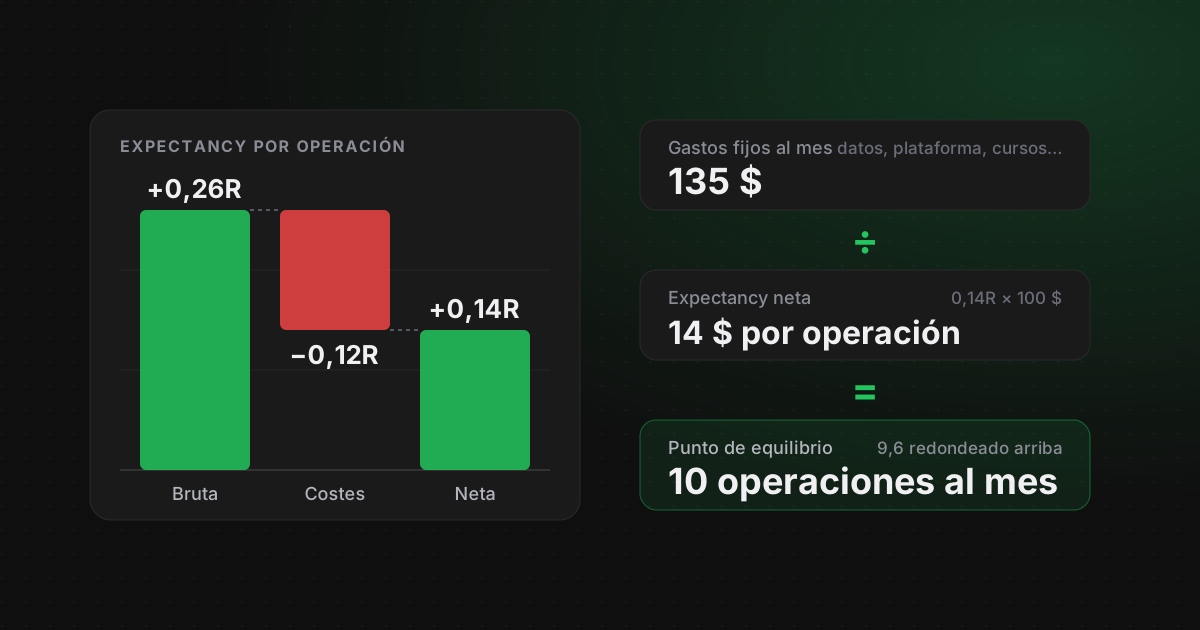
- 03E = 0,45 × 1,8 − 0,55 × 1 = 0,81 − 0,55 = +0,26R por operación.
- 04Si 1R son 150 $: 0,26 × 150 $ = 39 $ de media por operación.
En 60 operaciones, unos 2.340 $. Pierdes más veces de las que ganas y aun así el sistema gana dinero, porque tus ganancias son casi el doble que tus pérdidas.
Tabla: win rate de equilibrio según el beneficio/riesgo
Cuando la esperanza es cero, ni ganas ni pierdes. Si despejas la fórmula, sale el win rate de equilibrio: el % de aciertos mínimo para no perder dinero con un beneficio/riesgo dado.
Beneficio/riesgo = ganancia media ÷ pérdida media
Win rate de equilibrio = 1 ÷ (1 + beneficio/riesgo)
Es lo mismo que P ÷ (G + P). Por encima de ese porcentaje, la esperanza es positiva; por debajo, negativa.
| Beneficio/riesgo | Win rate de equilibrio | Una ganancia media compensa |
|---|---|---|
| 1:0,5 | 66,7 % | 0,5 pérdidas |
| 1:1 | 50,0 % | 1 pérdida |
| 1:1,5 | 40,0 % | 1,5 pérdidas |
| 1:2 | 33,3 % | 2 pérdidas |
| 1:2,5 | 28,6 % | 2,5 pérdidas |
| 1:3 | 25,0 % | 3 pérdidas |
| 1:4 | 20,0 % | 4 pérdidas |
| 1:5 | 16,7 % | 5 pérdidas |
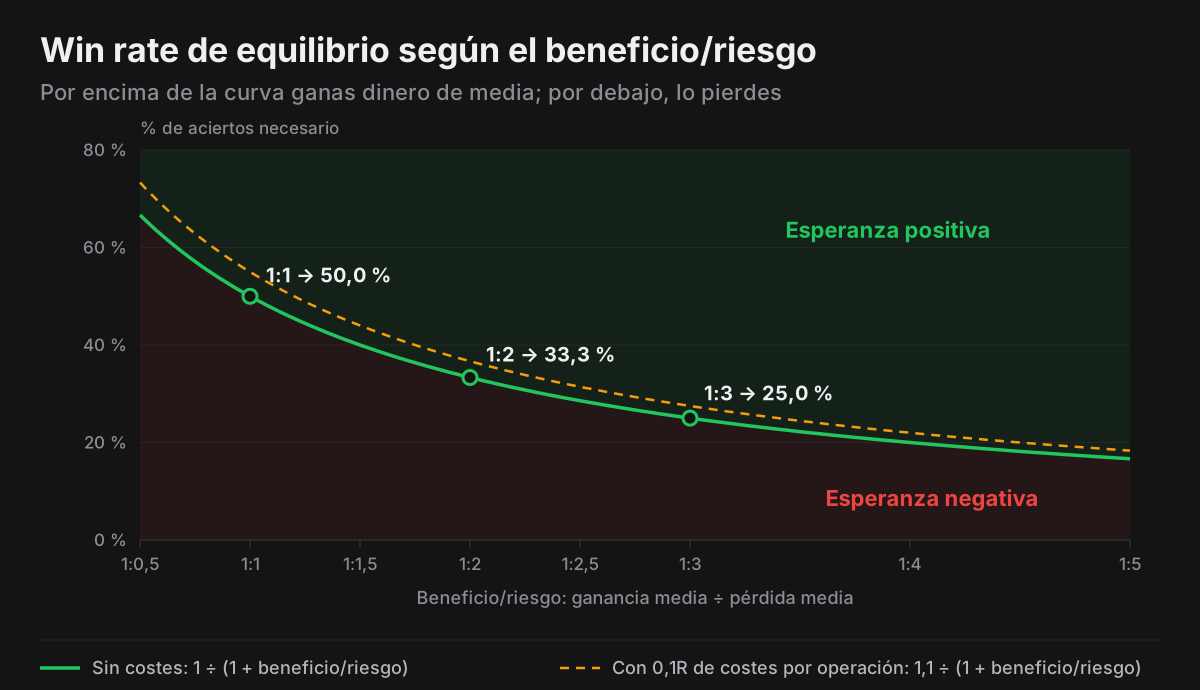
La curva se aplana: pasar de 1:1 a 1:2 baja el listón 16,7 puntos (del 50 % al 33,3 %), pero pasar de 1:4 a 1:5 solo lo baja 3,3 puntos (del 20 % al 16,7 %). La línea discontinua añade un coste de 0,1R por operación y sube la curva: con 1:2 ya necesitas un 36,7 %. Cómo calcular tu coste real en R lo explicamos en el punto de equilibrio de tu trading.
Tabla de esperanza matemática según el % de aciertos
Si cruzas el % de aciertos con el beneficio/riesgo, obtienes la esperanza de cada combinación. En esta tabla la pérdida media es siempre 1R:
| % de aciertos | 1:1 | 1:1,5 | 1:2 | 1:3 |
|---|---|---|---|---|
| 30 % | −0,40R | −0,25R | −0,10R | +0,20R |
| 40 % | −0,20R | 0,00R | +0,20R | +0,60R |
| 50 % | 0,00R | +0,25R | +0,50R | +1,00R |
| 60 % | +0,20R | +0,50R | +0,80R | +1,40R |
| 70 % | +0,40R | +0,75R | +1,10R | +1,80R |
Léela en diagonal: un 40 % de aciertos con 1:2 (+0,20R) deja lo mismo que un 60 % con 1:1 (+0,20R). No hay un % de aciertos bueno o malo en abstracto; hay combinaciones que ganan y combinaciones que pierden.
Win rate o ratio beneficio/riesgo: qué importa más
Ninguno de los dos por separado. Son las dos caras de una misma decisión: dónde pones el objetivo. Un objetivo lejano sube el beneficio/riesgo y baja el % de aciertos; uno cercano hace lo contrario. Mejorar uno a costa del otro no garantiza nada.
Dos estilos con ventaja antes de costes
- 01Estilo A: 65 % de aciertos, ganancia media +0,6R, pérdida media −1R → E = 0,65 × 0,6 − 0,35 × 1 = +0,04R.
- 02Estilo B: 35 % de aciertos, ganancia media +2,8R, pérdida media −1R → E = 0,35 × 2,8 − 0,65 × 1 = +0,33R.
- 03Profit factor: 1,11 en el estilo A y 1,51 en el B.
El estilo A acierta casi el doble de veces y gana ocho veces menos por operación. Además es mucho más frágil: con 0,1R de costes por operación, A pasa a −0,06R y B se queda en +0,23R.
Por eso un 70 % de aciertos no dice nada sin el tamaño de las ganancias y de las pérdidas, y un 35 % puede ser un gran sistema. Lo que debes vigilar es que tu % de aciertos real se mantenga por encima del equilibrio de tu beneficio/riesgo real.
Profit factor: la otra cara de la misma moneda
El profit factor divide la suma de tus ganancias entre la suma de tus pérdidas. Usa los mismos ingredientes que la esperanza, así que cuenta lo mismo desde otro ángulo:
Profit factor = (p × G) ÷ ((1 − p) × P)
Profit factor > 1 ⇔ esperanza > 0
En el ejemplo de las 60 operaciones: (27 × 1,8R) ÷ (33 × 1R) = 48,6R ÷ 33R ≈ 1,47. La esperanza te dice cuánto ganas de media en cada operación (y, con tu 1R, cuánto dinero); el profit factor, cuántas veces cubren tus ganancias a tus pérdidas. Ninguno de los dos te dice cuánto vas a ganar al mes: eso depende también de cuántas operaciones hagas.
Por qué la media global engaña: calcúlala por setup
Tu esperanza global mezcla todo lo que haces: tus mejores setups, los mediocres y las operaciones que ni siquiera estaban en tu plan. Una media positiva puede esconder un setup que te hace perder dinero cada semana.
| Setup | Operaciones | % de aciertos | Ganancia media | Pérdida media | Esperanza |
|---|---|---|---|---|---|
| Ruptura de rango | 40 | 45,0 % | +2,00R | −1,00R | +0,35R |
| Pullback a la media de 20 | 40 | 55,0 % | +1,20R | −1,00R | +0,21R |
| Reversión tras sobreextensión | 25 | 36,0 % | +1,50R | −1,10R | −0,16R |
| Todos juntos | 105 | 46,7 % | +1,55R | −1,03R | +0,17R |
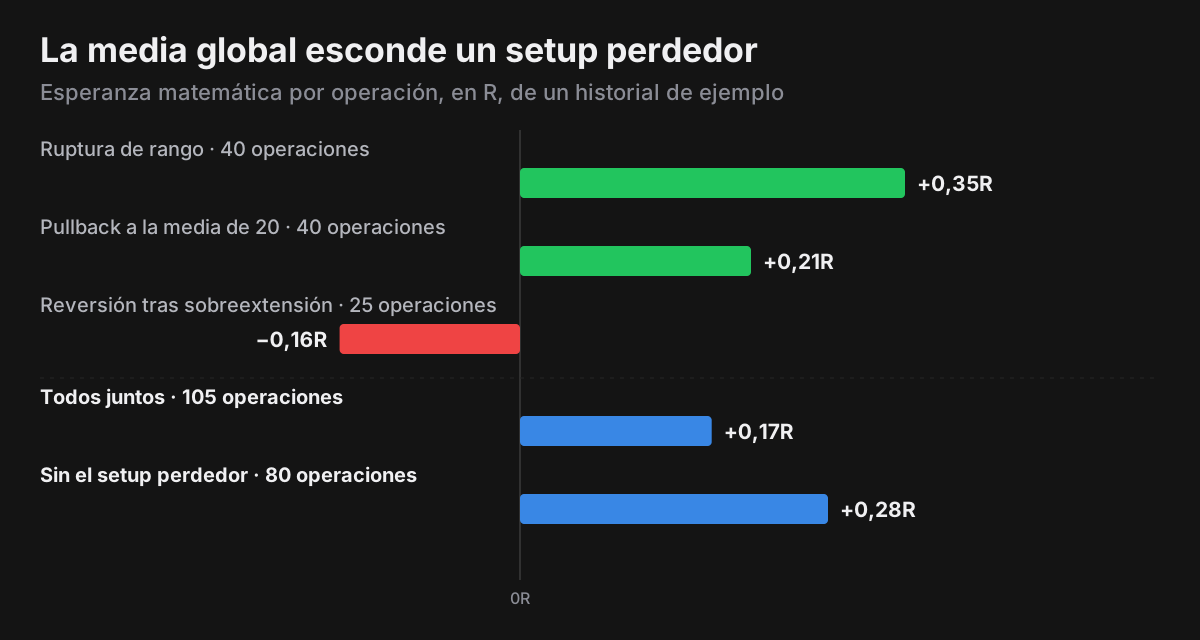
La media global dice +0,17R: un sistema que gana. Pero el tercer setup pierde 0,16R cada vez que lo operas y en 25 operaciones te ha costado 4,1R. Sin él, las otras 80 operaciones dan +0,28R por operación en lugar de +0,17R.
Qué hacer con un setup de esperanza negativa: primero, comprueba que tienes operaciones suficientes para fiarte; después, mira si falla la idea o cómo la ejecutas; y mientras lo averiguas, bájale el tamaño en vez de seguir operándolo como los demás. Los grados de setup sirven justo para eso: menos riesgo a lo que tiene menos calidad. Y aplica la misma prueba a los grados: la esperanza de tus operaciones A debería superar a la de tus B y C.
Cómo calcular la esperanza matemática en tu diario
En una hoja de cálculo basta con una columna con el resultado de cada operación en R. La esperanza es su media: =PROMEDIO(P2:P200) en Excel en español. Por setup, =PROMEDIO.SI(E2:E200;"Ruptura de rango";P2:P200). Nuestra plantilla de diario de trading en Excel ya lo calcula, con el win rate de equilibrio de cada setup y de cada grado.
En The Trader Journal, la pestaña EV de Stats hace esta tabla por ti para cada setup de tu playbook: % de aciertos, ganancia y pérdida media, beneficio/riesgo, win rate de equilibrio y esperanza por operación. Hasta que un setup no suma 40 operaciones, lo marca como «Insuficiente» en vez de darte un veredicto. En la misma pestaña tienes la esperanza en R por setup y por grado. Y si quieres repasarla cada semana, sigue el guion de la revisión semanal de 20 minutos.
Errores al calcular la esperanza matemática
- Mezclar tamaños. Si una operación arriesgó 50 $ y otra 500 $, la media en dinero la decide la grande. Mídela en R.
- Olvidar operaciones. Las que «no cuentan» (la de prueba, la del día raro) también son tu sistema. Si faltan, la media miente.
- Ignorar los costes. Si tus resultados no son netos de comisiones, tu esperanza real es menor que la que ves.
- Usar el beneficio/riesgo planeado. El equilibrio lo marca tu ganancia media real, no el objetivo que pusiste.
- Sacar conclusiones con 10 operaciones. Una racha buena o mala mueve mucho la media: espera a tener varias decenas por setup.
- Cambiar las reglas a mitad de muestra. Si cambias el setup cada semana, ninguna versión llega a tener operaciones suficientes para medirse.
Fuentes
- SEC: Day Trading: Your Dollars at Risk (se abre en una pestaña nueva)Pérdidas y costes habituales del day trading (consultado el 25/09/2026).
- Barber, Lee, Liu y Odean (2014): The Cross-Section of Speculator Skill: Evidence from Day Trading (se abre en una pestaña nueva)Journal of Financial Markets 18, 1–24.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Limits for the Mean (se abre en una pestaña nueva)Por qué la media de una muestra pequeña tiene un margen de error grande.