¿Cuántos trades necesitas para validar una estrategia? El cálculo, con tablas
Cuántos trades necesitas para saber si tu estrategia tiene ventaja real: la fórmula del tamaño de muestra, el intervalo de confianza y tablas por setup.
Por el equipo de The Trader Journal11 min de lectura
En este artículo
- 01Cuántos trades para validar una estrategia: la respuesta corta
- 02Por qué 20 trades no demuestran nada
- 03El intervalo de confianza de tu esperanza
- 04La fórmula: cuántas operaciones necesitas según tu ventaja
- 05El % de aciertos también tiene margen de error
- 06Una muestra por setup (y por qué cuesta tanto tiempo)
- 07Qué hacer mientras la muestra crece
- 08Los supuestos de estas cuentas
- 09Cómo lo ves en The Trader Journal
«¿Cuántos trades necesito para validar una estrategia?» Es fácil encontrar respuestas con cifras redondas: 30, 50 o 100 operaciones. El problema es que una cifra fija puede sobrar para una estrategia y quedarse muy corta para otra: según los números de cada una, lo razonable va de una docena de operaciones a más de mil.
En esta guía tienes la fórmula para calcular tu número, las tablas ya hechas para las combinaciones más habituales, cómo leer el intervalo de confianza de tu esperanza y de tu % de aciertos, y qué hacer mientras la muestra crece.
Cuántos trades para validar una estrategia: la respuesta corta
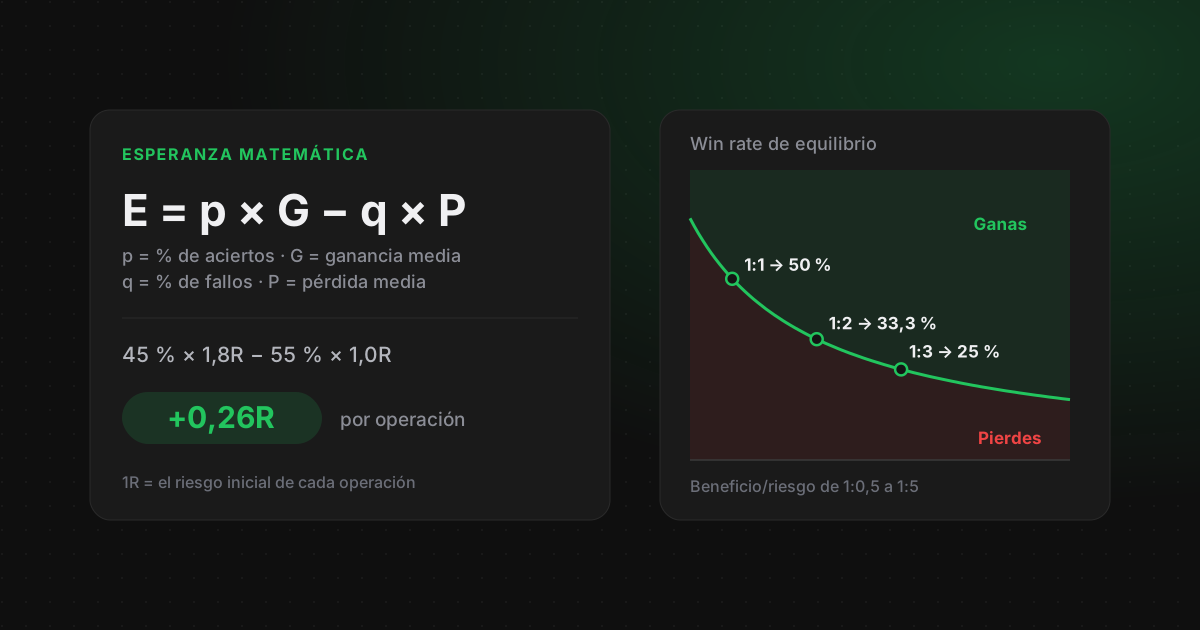
Validar una estrategia significa poder decir, con un margen de error razonable, que su esperanza matemática es positiva: que repetida muchas veces gana dinero. Si todavía no la calculas, empieza por la esperanza matemática en trading y cómo calcularla por setup.
Cuántas operaciones hacen falta para distinguir esa esperanza del azar depende de dos números:
- Tu ventaja (E): cuánto ganas de media por operación, en R. Cuanto más pequeña, más operaciones necesitas para verla.
- La dispersión (σ): cuánto varía el resultado de una operación a otra. Una estrategia que gana poco y a menudo varía menos que una que gana mucho y pocas veces.
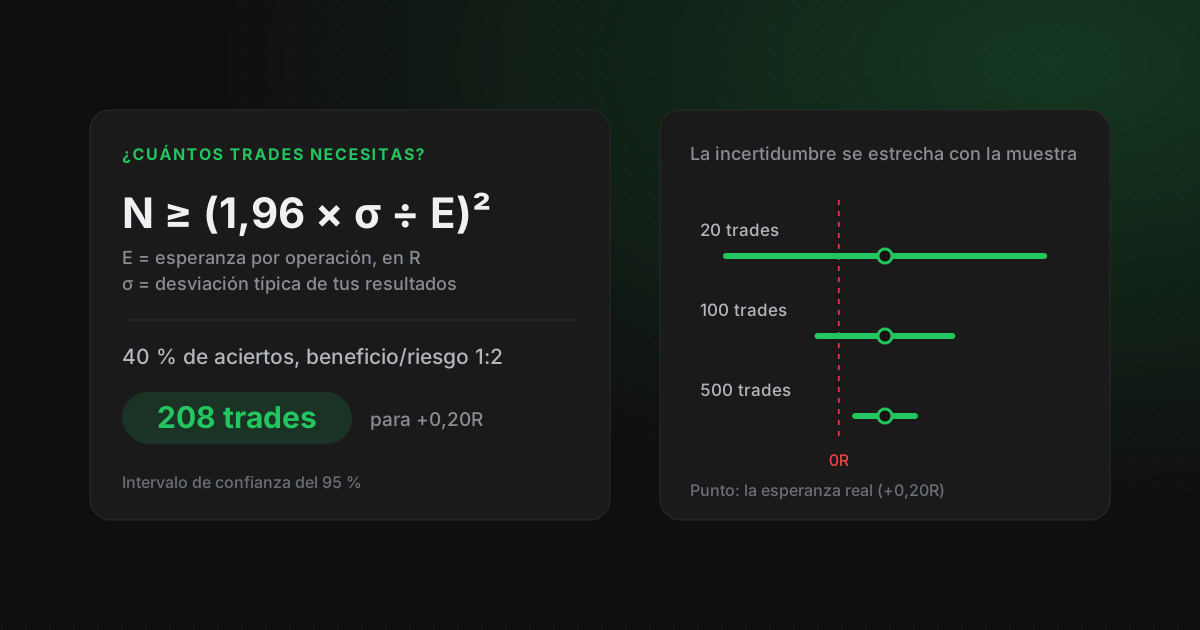
El orden de magnitud: con un beneficio/riesgo de 1:1 y +0,30R por operación salen unos 39 trades; con 1:2 y +0,20R, unos 208; con 1:3 y +0,10R, más de 1.200. Una cifra redonda acierta con unas estrategias y falla por mucho con otras.
Por qué 20 trades no demuestran nada
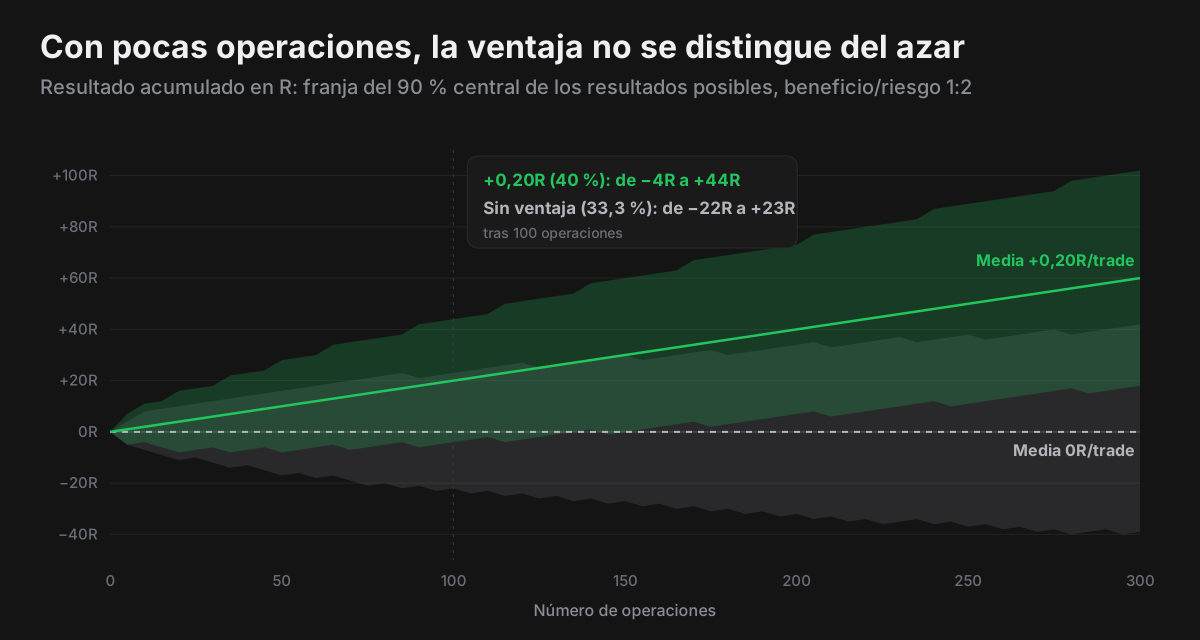
Imagina dos estrategias con el mismo beneficio/riesgo de 1:2 (ganas 2R o pierdes 1R). La primera acierta el 40 % de las veces y tiene una ventaja real de +0,20R por operación. La segunda acierta el 33,3 %: su esperanza es exactamente cero.
- Tras 20 operaciones, la estrategia con ventaja termina en pérdidas un 25,0 % de las veces. Tras 100, todavía un 9,1 %.
- Tras 20 operaciones, la estrategia sin ventaja termina en positivo un 52,1 % de las veces. Tras 100, un 48,1 %: sigue siendo cara o cruz.
Son probabilidades exactas de la distribución binomial, suponiendo que cada operación es independiente de las demás. La conclusión es incómoda: con unas decenas de trades, una buena estrategia puede parecer mala y una sin ventaja puede parecer buena.
Y no conviene dar por hecho que tienes ventaja. En un estudio con todas las personas que empezaron a hacer day trading en el mercado de futuros de renta variable de Brasil entre 2013 y 2015 y lo mantuvieron al menos 300 días, el 97 % perdió dinero (Chague, De-Losso y Giovannetti, 2020 (se abre en una pestaña nueva)). Medir antes de aumentar el tamaño no es exceso de prudencia: es lo mínimo.
El intervalo de confianza de tu esperanza
Tu esperanza medida es una estimación. El intervalo de confianza te dice entre qué valores es razonable que esté la esperanza real. Para una media, se calcula así (NIST (se abre en una pestaña nueva)):
Intervalo del 95 % = E ± t × σ ÷ √n
E = esperanza media · σ = desviación típica de tus R · n = número de trades
t es el valor de la t de Student con n − 1 grados de libertad: 2,093 con 20 trades y 1,972 con 200; con muestras grandes se acerca a 1,96. El margen se reduce con la raíz de n: para dividirlo entre dos necesitas unas cuatro veces más operaciones.
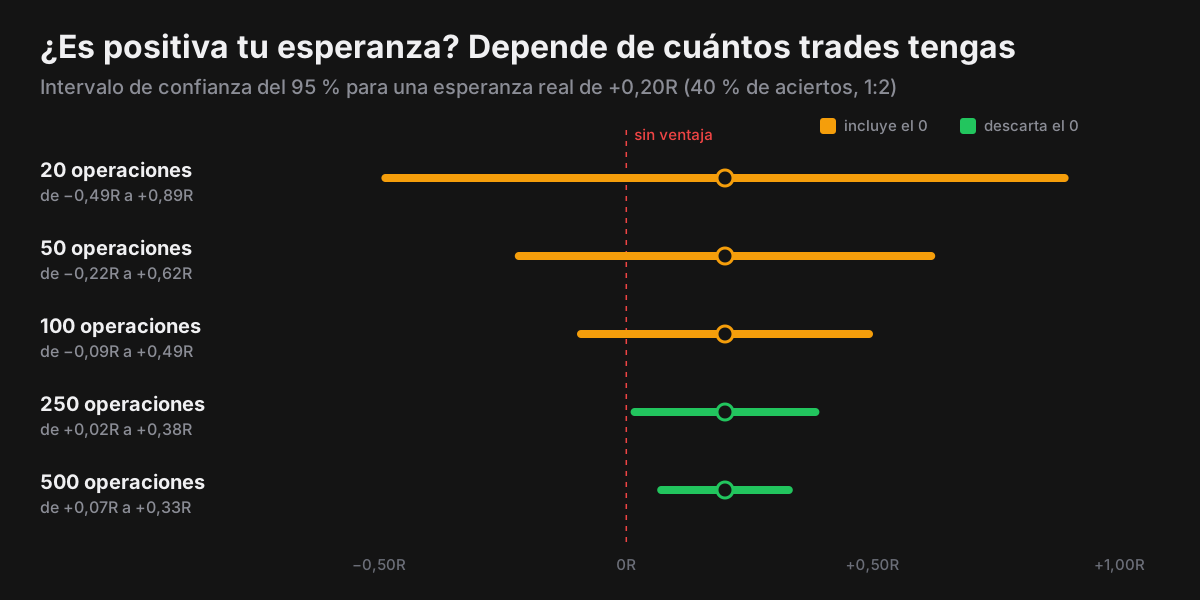
Si todo el intervalo queda por encima de cero, tienes una ventaja confirmada con ese nivel de confianza. Si toca el cero, todavía no puedes distinguir tu estrategia de una sin ventaja. Así evoluciona el intervalo de la estrategia de +0,20R (σ = 1,47R):
| Trades | Margen de error | Intervalo del 95 % | ¿Descarta el cero? |
|---|---|---|---|
| 20 | ±0,69R | de −0,49R a +0,89R | No |
| 50 | ±0,42R | de −0,22R a +0,62R | No |
| 100 | ±0,29R | de −0,09R a +0,49R | No |
| 250 | ±0,18R | de +0,02R a +0,38R | Sí |
| 500 | ±0,13R | de +0,07R a +0,33R | Sí |
La fórmula: cuántas operaciones necesitas según tu ventaja
Si le das la vuelta al intervalo, obtienes el tamaño de muestra: cuántas operaciones hacen falta para que el margen de error sea más pequeño que tu ventaja. Es la fórmula clásica para estimar una media con un error máximo δ (NIST (se abre en una pestaña nueva)), con δ igual a tu esperanza:
N ≥ (1,96 × σ ÷ E)²
En una estrategia de dos resultados (+b R o −1R): σ = (b + 1) × √(p × (1 − p))
p es tu % de aciertos y b tu beneficio/riesgo. Si tus ganancias no son siempre iguales, usa la desviación típica real de tus resultados en R (DESVEST en Excel).
40 % de aciertos con un beneficio/riesgo de 1:2
- 01E = 0,40 × 2 − 0,60 = +0,20R por operación.
- 02σ = 3 × √(0,40 × 0,60) = 1,47R.
- 03N ≥ (1,96 × 1,47 ÷ 0,20)² → 208 trades.
Con menos de 208 operaciones, el margen de error de tu esperanza es mayor que la propia esperanza.
| Beneficio/riesgo | +0,10R | +0,20R | +0,30R | +0,50R |
|---|---|---|---|---|
| 1:1 | 381 (55,0 %) | 93 (60,0 %) | 39 (65,0 %) | 12 (75,0 %) |
| 1:2 | 803 (36,7 %) | 208 (40,0 %) | 95 (43,3 %) | 35 (50,0 %) |
| 1:3 | 1.226 (27,5 %) | 323 (30,0 %) | 150 (32,5 %) | 58 (37,5 %) |
Dos lecturas de la tabla. La primera: cada vez que tu ventaja se reduce a la mitad, necesitas unas cuatro veces más operaciones. La segunda: con la misma esperanza, los sistemas de beneficio/riesgo alto necesitan más trades, porque sus resultados varían más: muchas pérdidas pequeñas y pocas ganancias grandes.
Con tus propios datos
Un setup con 50 trades, esperanza media de +0,25R y desviación típica de 1,3R
- 01Error estándar = 1,3 ÷ √50 = 0,184R.
- 02Intervalo del 95 % = 0,25 ± 2,010 × 0,184 → de −0,12R a +0,62R.
- 03Trades necesarios = (1,96 × 1,3 ÷ 0,25)² → 104 trades.
Todavía no puedes descartar que la ventaja sea nula. Si la esperanza se mantiene, con unas 104 operaciones el intervalo debería despegarse del cero.
En Excel en español: la esperanza es =PROMEDIO(R2:R51), la desviación típica =DESVEST(R2:R51) y el margen de error =INTERVALO.CONFIANZA.T(0,05;DESVEST(R2:R51);CONTAR(R2:R51)). Nuestra plantilla de diario de trading en Excel ya tiene la columna de resultados en R que necesitas.
El % de aciertos también tiene margen de error
El win rate es una proporción, y su intervalo de confianza se calcula mejor con el intervalo de Wilson, que el manual de NIST recomienda frente a la fórmula clásica: su calidad apenas depende del tamaño de la muestra o del % de aciertos, y nunca da límites imposibles, como un win rate negativo (NIST (se abre en una pestaña nueva)). Un estudio de referencia sobre estos intervalos también lo recomienda para muestras pequeñas (Brown, Cai y DasGupta, 2001 (se abre en una pestaña nueva)).
| Ganadoras / trades | Win rate medido | Intervalo del 95 % |
|---|---|---|
| 12 / 20 | 60 % | de 38,7 % a 78,1 % |
| 24 / 40 | 60 % | de 44,6 % a 73,7 % |
| 60 / 100 | 60 % | de 50,2 % a 69,1 % |
| 120 / 200 | 60 % | de 53,1 % a 66,5 % |
Con un beneficio/riesgo de 1:1 necesitas acertar más del 50 % para ganar dinero. Un 60 % en 20 trades es compatible con un 38,7 % real, es decir, con una estrategia perdedora. Solo con unas 100 operaciones el límite inferior pasa, por poco, del 50 %. Coincide con la tabla anterior: 1:1 con +0,20R pide 93 trades.
Una muestra por setup (y por qué cuesta tanto tiempo)
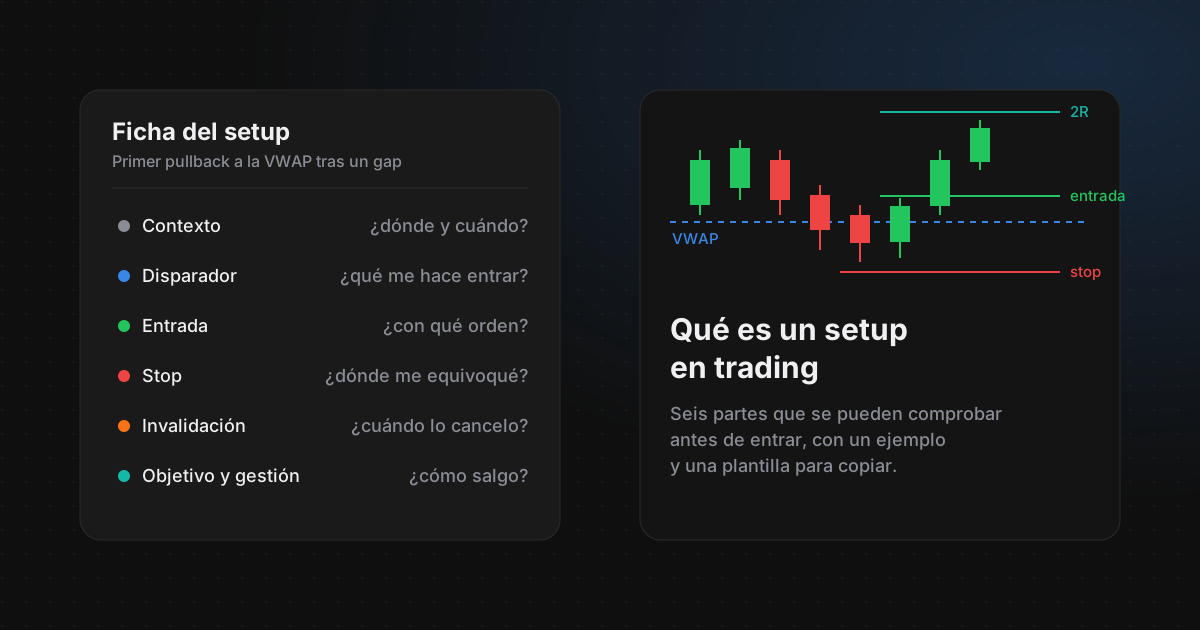
Si operas tres setups, no tienes una estrategia: tienes tres. Cada uno necesita su propia muestra, porque la media global puede esconder un setup perdedor, como explicamos en el artículo de la esperanza matemática. Y la muestra solo vale si el setup no cambia a mitad de camino: por eso conviene escribir sus reglas antes de empezar a contar, como en la ficha de un setup de trading.
El problema es el tiempo. Si un setup te da 3 operaciones por semana, reunir 208 te lleva unas 70 semanas: más de un año (y en swing trading, con menos operaciones, todavía más: lo comparamos en swing trading vs day trading). Por eso tiene sentido complementar la muestra real con un backtesting manual bien hecho, y por eso, mientras tanto, el tamaño debe ser pequeño: la fórmula de tamaño de posición y riesgo por operación te dice cuántas acciones caben en un riesgo del 0,5 % o menos.
Lo mismo pasa cuando partes tus resultados por franjas horarias, días de la semana o activos: cada corte se queda con menos operaciones. En a qué hora pierdes dinero verás cómo leer esos cortes sin sacar conclusiones de cuatro trades.
Qué hacer mientras la muestra crece
- Menos de 40 trades en el setup: no lo juzgues todavía. Opera con tu tamaño mínimo y revisa sobre todo si ejecutas las reglas tal como están escritas.
- Desde 40: calcula el intervalo. Si todo el intervalo está por encima de cero, la ventaja está confirmada con ese nivel de confianza. Si todo está por debajo, deja de operarlo y revisa la idea.
- Si el intervalo toca el cero, sigue midiendo. No subas el tamaño hasta que el límite inferior sea positivo.
- Usa el límite inferior para decidir. Es una estimación prudente de tu ventaja: si con ella tu estrategia apenas cubre los costes, espera antes de aumentar el riesgo. Con ese mismo límite puedes estimar tu riesgo de ruina en trading según el % que arriesgas.
- No cambies las reglas a mitad de muestra. Si cambias el setup, empieza a contar de nuevo: son dos setups distintos.
Y recuerda que tus resultados en R deben ser netos de comisiones y deslizamiento: una ventaja de +0,10R puede desaparecer con los costes. Cómo calcularlos lo tienes en los costes del trading y tu punto de equilibrio.
Los supuestos de estas cuentas
- Operaciones independientes. Si un trade influye en el siguiente (por ejemplo, porque operas peor después de una pérdida), la variabilidad real es mayor y necesitas más muestra.
- Un mercado que no cambia. Una ventaja medida en un año tranquilo puede no repetirse en uno volátil. Una muestra que cubra distintas condiciones de mercado vale más que una del mismo tamaño concentrada en unas semanas.
- Dos resultados fijos. Las tablas suponen que ganas +b R o pierdes −1R. Con salidas parciales o trailing stop, o con resultados variables, usa tu desviación típica real.
- Colas gruesas. Unas pocas operaciones extremas (un hueco contra ti, una ganancia enorme) pueden mover mucho la media. Mira también el resultado sin tu mejor y tu peor trade.
Estas cifras son un mínimo razonable, no una garantía. Y aunque la ventaja sea real, llegarán rachas perdedoras: en drawdown en trading: cuándo reducir el riesgo verás cómo distinguir una caída normal de una que indica que algo ha cambiado.
Cómo lo ves en The Trader Journal
En Stats, la pestaña EV calcula para cada setup de tu playbook el % de aciertos, la ganancia y la pérdida media, el win rate de equilibrio y la esperanza por operación. Mientras un setup tiene menos de 40 trades, lo marca como «Insuficiente» con el contador (por ejemplo, 23/40). Con 40 o más, lo marca como «Factible» si su esperanza es positiva y como «No factible» si no lo es.
Ese umbral de 40 es el punto de partida para empezar a juzgar un setup, no una prueba de ventaja: como has visto, con esa muestra el intervalo de confianza aún puede incluir el cero. Para calcularlo, exporta tus operaciones a CSV o Excel desde el Trade Log: la columna «R neto» trae el resultado de cada una en R. Y si registras operaciones de práctica, márcalas como Demo: el filtro Real/Demo de Stats las separa de tu operativa real.
Fuentes
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Limits for the Mean (se abre en una pestaña nueva)Intervalo de confianza de una media con la t de Student; su anchura se reduce con √N.
- NIST/SEMATECH e-Handbook: Sample sizes required (se abre en una pestaña nueva)N ≥ (1,96/δ)² σ² para estimar una media y la versión con potencia para un contraste.
- NIST/SEMATECH e-Handbook: Confidence intervals (proporciones) (se abre en una pestaña nueva)Intervalo de Wilson y por qué se prefiere a la aproximación normal.
- Brown, Cai y DasGupta (2001): Interval Estimation for a Binomial Proportion (se abre en una pestaña nueva)Statistical Science 16(2). Recomienda Wilson o Jeffreys para muestras pequeñas.
- Chague, De-Losso y Giovannetti (2020): Day Trading for a Living? (se abre en una pestaña nueva)El 97 % de quienes hicieron day trading al menos 300 días en el mercado de futuros de Brasil perdió dinero.
- Bailey, Borwein, López de Prado y Zhu (2014): Pseudo-Mathematics and Financial Charlatanism (se abre en una pestaña nueva)Notices of the AMS. Efectos del sobreajuste de backtests fuera de la muestra.