Drawdown en trading: qué es, cómo se calcula y cuándo reducir el riesgo
Qué es el drawdown en trading y cómo se calcula, cuánto tienes que ganar para recuperarte de cada caída y cuándo reducir el riesgo con una regla por tramos.
Por el equipo de The Trader Journal12 min de lectura
En este artículo
- 01Qué es el drawdown en trading y qué significa
- 02La fórmula del drawdown
- 03Drawdown actual frente a drawdown máximo
- 04Cuánto cuesta recuperarte de un drawdown
- 05Cuándo reducir el riesgo: una regla de drawdown por tramos
- 06Qué hacer en cada tramo (además de reducir el tamaño)
- 07Errores comunes al medir el drawdown
- 08Cómo lo ves en The Trader Journal
El drawdown en trading es la caída de tu cuenta desde el último máximo que alcanzó. Es la cifra que mejor mide cuánto duele una estrategia: no lo que ganas de media, sino lo que tienes que aguantar por el camino.
Todas las estrategias tienen drawdowns. La pregunta útil no es cómo evitarlos, sino cómo medirlos bien y qué hacer con el tamaño de tus posiciones mientras dura la caída. En esta guía tienes la fórmula, la tabla de recuperación y una regla concreta para reducir el riesgo por tramos.
Qué es el drawdown en trading y qué significa
Drawdown se traduce como «caída desde máximos» o «retroceso». En trading significa cuánto ha bajado tu curva de capital desde su punto más alto hasta el punto en el que estás, o hasta el punto más bajo de la caída. Se expresa en porcentaje del máximo y, a veces, en dinero.
La clave está en el punto de referencia: el máximo, no el capital inicial. Si empezaste con 20.000 $, llegaste a 22.000 $ y hoy tienes 20.900 $, vas ganando un 4,5 % desde el inicio, pero estás en un drawdown del 5 %.
A ese máximo se le suele llamar high-water mark: el nivel más alto que ha tocado la cuenta. Mientras no lo superas, sigues «bajo el agua».
La fórmula del drawdown
Drawdown (%) = (máximo − valor actual) ÷ máximo × 100
Drawdown máximo = el mayor drawdown de todo tu historial
Ganancia para recuperarte (%) = (1 ÷ (1 − drawdown) − 1) × 100
En la última fórmula, usa el drawdown en tanto por uno: un 20 % es 0,20. Si haces ingresos o retiradas, calcula la curva con el resultado de tus operaciones, no con el saldo: un ingreso no es una ganancia, ni una retirada una pérdida.
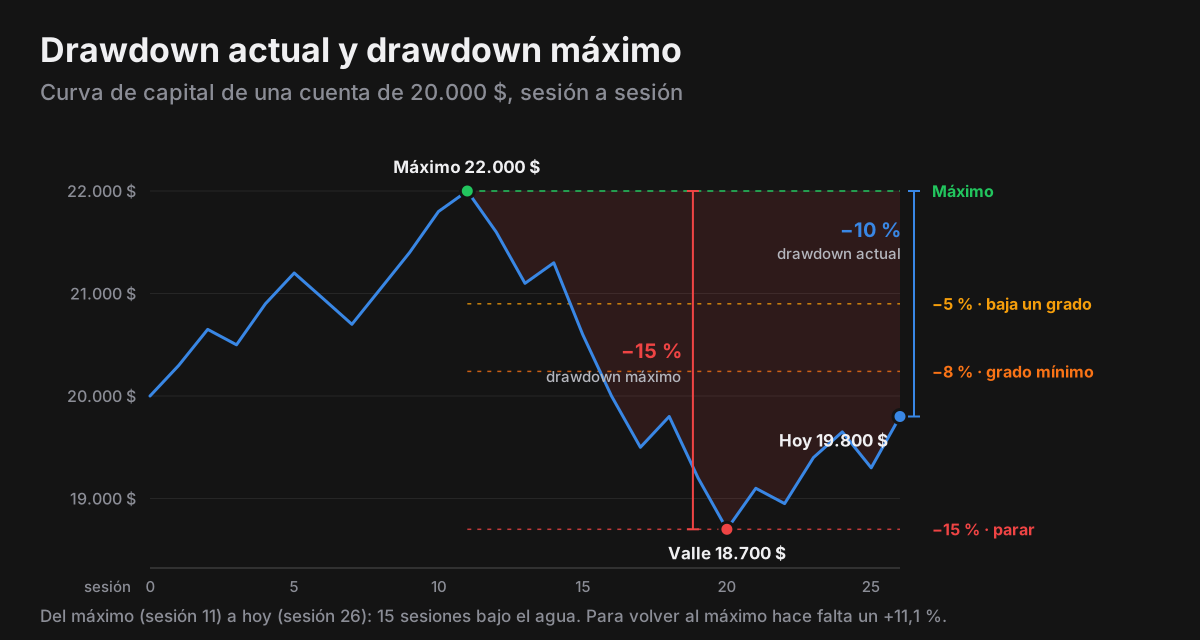
Una cuenta de 20.000 $ que sube, cae y se recupera a medias
- 01Empiezas con 20.000 $ y llegas a un máximo de 22.000 $.
- 02La cuenta cae hasta 18.700 $: drawdown = (22.000 − 18.700) ÷ 22.000 = 15 %. Es tu drawdown máximo.
- 03Hoy tienes 19.800 $: drawdown actual = (22.000 − 19.800) ÷ 22.000 = 10 %.
- 04Para volver al máximo necesitas 22.000 ÷ 19.800 − 1 = +11,1 %.
Desde el capital inicial solo vas un −1 %, pero desde el máximo estás un −10 %: la segunda cifra es la que te dice cuánto te está costando la mala racha.
Drawdown actual frente a drawdown máximo
Son dos números distintos y sirven para cosas distintas:
- Drawdown máximo: la peor caída de tu historial, de pico a valle. Es una estadística: te dice qué tuviste que aguantar y te ayuda a decidir si tu riesgo por operación es sostenible (el cálculo de fondo es el riesgo de ruina). Solo cambia cuando una caída supera a la peor anterior.
- Drawdown actual: la distancia entre tu capital de hoy y tu máximo. Es una señal en vivo: te dice en qué punto de la mala racha estás y, por tanto, cuánto deberías arriesgar en la próxima operación.
El drawdown máximo es una medida de riesgo habitual en la gestión profesional. El CFA Institute lo describe como la pérdida acumulada de comprar en un máximo y vender en el mínimo siguiente, y recuerda que los drawdowns fuertes pueden obligar a un trader a dejar de operar temporalmente e incluso a replantearse su estrategia (CFA Institute, 2013 (se abre en una pestaña nueva)).
Pero es un único dato: tu peor caída. Por eso en gestión de carteras también se usan medidas como la media de los peores drawdowns, que tienen el drawdown máximo y el drawdown medio como casos extremos (Chekhlov, Uryasev y Zabarankin, 2005 (se abre en una pestaña nueva)). Para un trader, lo práctico es conocer también el tamaño medio de sus caídas y cuánto duran.
La duración es el dato que casi nadie mira. En el ejemplo, la cuenta tocó el máximo en la sesión 11, llegó al valle en la 20 y en la 26 todavía no lo ha recuperado: 15 sesiones bajo el agua. Saber cuánto duran tus caídas normales te ayuda a no abandonar un sistema que funciona solo porque lleva unas semanas sin marcar máximos.
Cuánto cuesta recuperarte de un drawdown
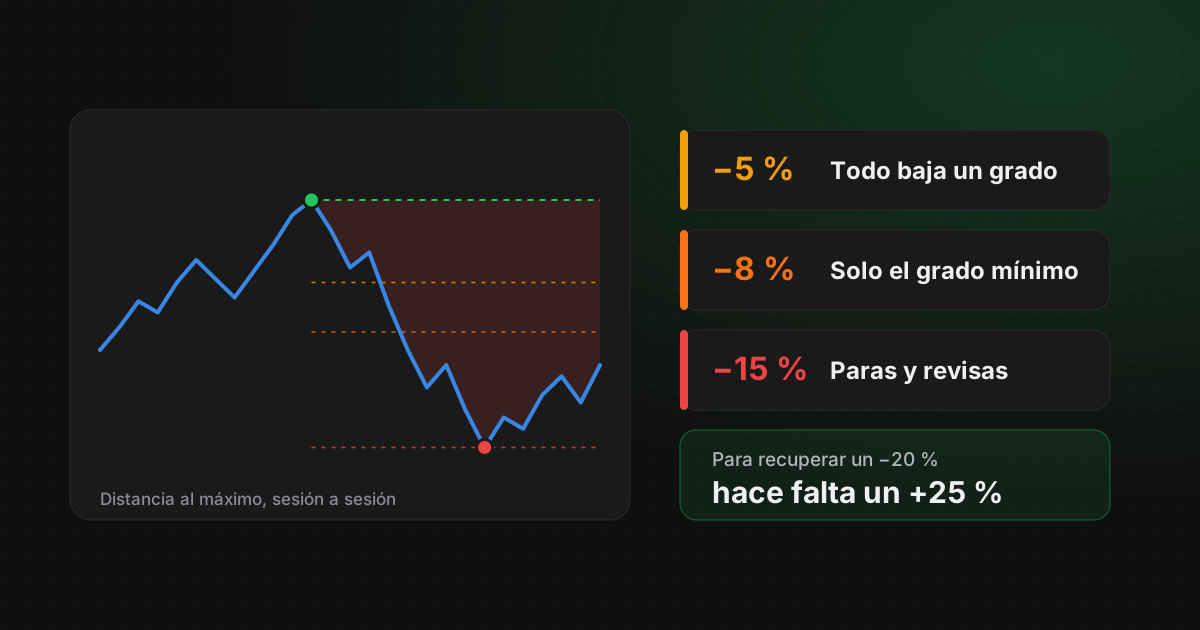
Las pérdidas y las ganancias no son simétricas. Si pierdes un 50 %, te queda la mitad del capital, y para volver al punto de partida esa mitad tiene que duplicarse: necesitas un +100 %.
| Drawdown | Ganancia para recuperarte |
|---|---|
| −5 % | +5,3 % |
| −10 % | +11,1 % |
| −15 % | +17,6 % |
| −20 % | +25,0 % |
| −25 % | +33,3 % |
| −30 % | +42,9 % |
| −40 % | +66,7 % |
| −50 % | +100,0 % |
| −60 % | +150,0 % |
| −75 % | +300,0 % |
Hasta un 10 o un 15 %, la diferencia entre lo que pierdes y lo que necesitas ganar es pequeña. A partir del 20 o el 30 % se dispara, y por encima del 50 % recuperarte exige duplicar o triplicar lo que te queda. Por eso compensa frenar pronto: cada punto de caída que evitas al principio te ahorra más de un punto de recuperación después.
Cuántas pérdidas seguidas te llevan a cada nivel
Si arriesgas siempre el mismo porcentaje del capital que te queda, puedes saber de antemano cuántas pérdidas seguidas te llevan a cada nivel de drawdown:
| Riesgo por operación | Hasta −5 % | Hasta −8 % | Hasta −15 % |
|---|---|---|---|
| 0,5 % | 11 | 17 | 33 |
| 1 % | 6 | 9 | 17 |
| 2 % | 3 | 5 | 9 |
Y las rachas así no son raras. Con un 40 % de aciertos, la probabilidad de encadenar 9 o más pérdidas seguidas en 200 operaciones es de alrededor del 56 % (suponiendo que cada operación es independiente de las demás). Es decir: arriesgando un 1 % por operación, hay más de un 50 % de probabilidades de que, en 200 operaciones, tu cuenta caiga en algún momento más de un 8 %. Lo explicamos con más detalle en tamaño de posición y riesgo por operación, y cómo encaja esta regla con los límites diarios y semanales, en gestión monetaria en trading.
Cuándo reducir el riesgo: una regla de drawdown por tramos
El límite de pérdida diaria te protege de un mal día, pero se reinicia cada mañana. Cumplirlo a rajatabla no evita una mala quincena: perder un 2 % diario durante 10 sesiones seguidas deja la cuenta un 18,3 % por debajo.
La solución es una segunda capa que mire la distancia desde el máximo de la cuenta y reduzca el tamaño a medida que la caída crece. Así, tu posición más pequeña coincide con tu peor momento, que suele ser cuando más cuesta seguir tus reglas.
La idea tiene respaldo teórico. Grossman y Zhou estudiaron a un inversor que no quiere perder nunca más de un porcentaje fijo de su máximo y demostraron que, bajo ciertos supuestos, su inversión óptima en activos con riesgo es proporcional al margen que le queda hasta ese suelo: cuanto menos margen, menos exposición (Grossman y Zhou, 1993 (se abre en una pestaña nueva)). Una regla por tramos es una versión sencilla, en escalones, de ese principio. Esta es la que usa The Trader Journal, con tres tramos fijos:
| Distancia al máximo | Qué haces |
|---|---|
| Menos del 5 % | Operas con normalidad, según el grado de cada setup. |
| Del 5 % al 8 % | Todo baja un grado: un setup A se opera con el riesgo de un B, y un B con el de un C. |
| Del 8 % al 15 % | Solo operas con el riesgo del grado mínimo hasta recuperar. |
| 15 % o más | Paras unos días y revisas qué está pasando antes de volver. |
Los tramos se miden siempre con el drawdown actual: cuando la cuenta se recupera por debajo del 8 %, vuelves al tramo anterior, y por debajo del 5 %, a tu tamaño normal. ¿Y los setups C? Bajar un grado los deja por debajo de tu mínimo: decide por escrito, antes de que llegue la racha, si en esos tramos los sigues operando con el riesgo mínimo o los dejas pasar.
Qué significa en dólares
Con la escala de grados por defecto de la app, cada grado se lleva un porcentaje de tu pérdida máxima diaria: el 60 % un setup A, el 35 % uno B y el 20 % uno C (cómo se asigna cada grado lo explicamos en grados de setup y tamaño de posición). Con una cuenta de 20.000 $ y un 1 % de riesgo diario (200 $), el riesgo de cada operación queda así:
| Distancia al máximo | Setup A | Setup B | Setup C |
|---|---|---|---|
| Menos del 5 % | 120 $ | 70 $ | 40 $ |
| Del 5 % al 8 % | 70 $ | 40 $ | 40 $ o nada |
| Del 8 % al 15 % | 40 $ | 40 $ | 40 $ o nada |
| 15 % o más | 0 $ | 0 $ | 0 $ |
Hay además un segundo freno que actúa solo: si calculas el riesgo sobre tu capital actual y no sobre el inicial, esos 200 $ diarios también bajan en proporción a la caída. En la calculadora de la app, la pérdida máxima diaria se calcula sobre la cuenta total: el capital inicial más el resultado de tus operaciones reales, menos los gastos recurrentes que registres.
Cuánto frena la regla
Para ver el efecto, imagina el peor caso: todas tus operaciones son de grado A (un 0,6 % de la cuenta, con un riesgo diario del 1 %) y pierdes 30 seguidas. Sin regla, sigues arriesgando el 0,6 % del capital que te queda. Con la regla, pasas al 0,35 % (el riesgo de un B) al cruzar el −5 % y al 0,2 % (el de un C) al cruzar el −8 %.
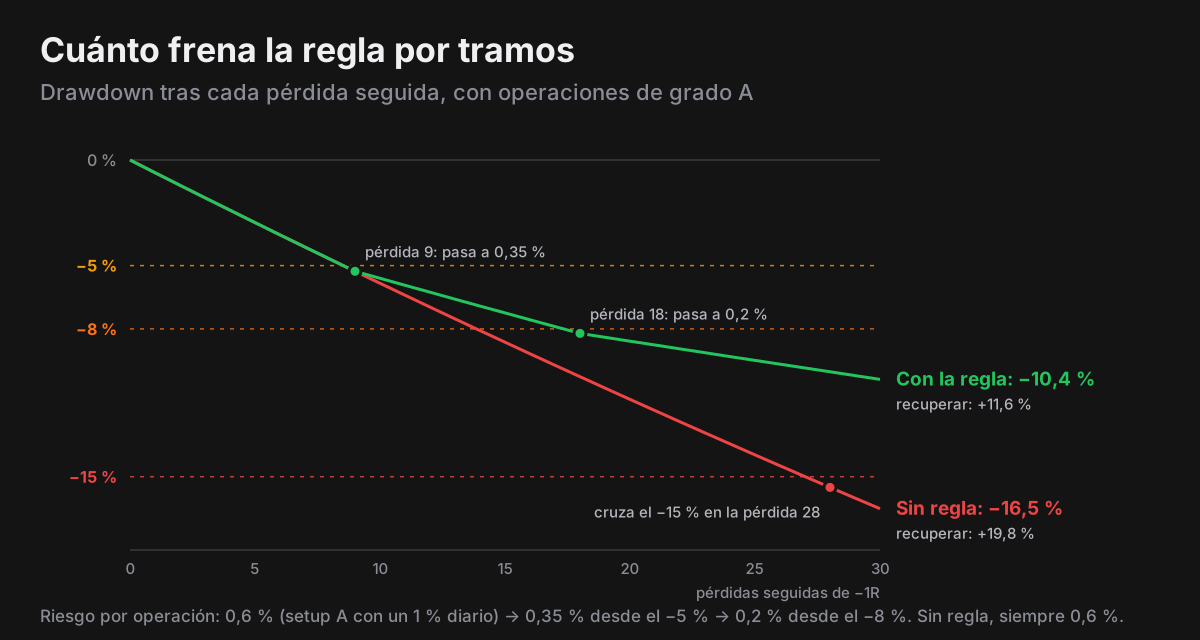
30 pérdidas seguidas, con y sin regla
- 01Sin regla (0,6 % siempre): la cuenta cruza el −15 % en la pérdida 28 y termina en un −16,5 %. Para recuperarte necesitas un +19,8 %.
- 02Con la regla: cruzas el −5 % en la pérdida 9 y el −8 % en la 18, y terminas en un −10,4 %. Para recuperarte necesitas un +11,6 %.
- 03Con la regla harían falta 57 pérdidas seguidas para llegar al tramo de parar.
Treinta pérdidas seguidas son un caso extremo, pero la lógica vale para cualquier racha: con la regla, la misma racha te hace menos daño y te deja una recuperación más corta.
Qué hacer en cada tramo (además de reducir el tamaño)
- Al cruzar el 5 %, revisa la ejecución. ¿Tus pérdidas son de −1R limpias o hay stops movidos, entradas fuera del plan u operaciones de más? Si son pérdidas limpias, probablemente sea una racha normal; si no, el problema no es el mercado.
- Al cruzar el 8 %, filtra. Opera solo tus setups más claros y con el riesgo mínimo. Es el momento de hacer menos operaciones, no más.
- Al llegar al 15 %, para. Unos días sin operar, una revisión de las últimas semanas en tu diario (el guion de la revisión semanal de trading sirve también aquí) y una decisión por escrito sobre qué cambia, o qué no, antes de volver.
- Para volver, sube por tramos. Recupera tu tamaño normal cuando la cuenta vuelva a estar a menos del 5 % del máximo, no cuando te sientas mejor.
Para saber si una racha es normal o si algo se ha roto necesitas un historial. En cómo llevar un diario de trading explicamos qué registrar y cómo revisarlo cada semana.
Errores comunes al medir el drawdown
- Medirlo desde el capital inicial. Una cuenta que ha subido un 30 % y ha devuelto la mitad de lo ganado está en un drawdown del 11,5 %, aunque siga en positivo.
- Mirar solo el drawdown máximo. Es la peor caída del pasado; tus decisiones de hoy dependen del drawdown actual.
- Ignorar la duración. Una caída del 8 % que dura dos meses puede pesarte más que una del 10 % que se recupera en una semana.
- Mezclar ingresos y retiradas con resultados. Si ingresas 5.000 $ en plena racha, el saldo sube, pero tu drawdown no mejora.
- Mirarlo por operación en vez de por cuenta. Con varias posiciones abiertas a la vez, lo que cuenta es la curva de toda la cuenta.
Si operas una cuenta de fondeo, el drawdown tiene además reglas propias (límite diario, pérdida máxima estática o trailing): lo vemos en cuentas de fondeo: drawdown diario y regla de consistencia.
Cómo lo ves en The Trader Journal
En Stats, la pestaña Riesgo empieza con la regla de drawdown de la cuenta: tu distancia actual al máximo, lo que necesitas ganar para volver al pico y qué hacer según el tramo (bajar un grado, solo el grado mínimo o parar). Se calcula con todas tus operaciones reales a partir del capital inicial que defines en la calculadora, sin los filtros de fecha de la página.
Debajo tienes el historial de tus drawdowns: su tamaño medio, cuánto duran de media la caída y la recuperación, el drawdown actual y si está dentro de tu rango normal o se sale de lo habitual. Cada caída aparece con su pico, su valle, su profundidad y cuánto tardó en caer y en recuperarse.
La pestaña te dice en qué tramo estás; el grado lo eliges tú al calcular el tamaño en la calculadora de tamaño de posición, que reparte tu pérdida máxima diaria según el grado del setup.
Fuentes
- CFA Institute, Enterprising Investor: Sculpting Investment Portfolios: Maximum Drawdown and Optimal Portfolio Strategy (se abre en una pestaña nueva)Prasad Ramani, CFA, 12/02/2013.
- Chekhlov, Uryasev y Zabarankin (2005): Drawdown Measure in Portfolio Optimization. International Journal of Theoretical and Applied Finance, 8(1), 13–58 (se abre en una pestaña nueva)
- Grossman y Zhou (1993): Optimal Investment Strategies for Controlling Drawdowns. Mathematical Finance, 3(3), 241–276 (se abre en una pestaña nueva)