Cómo dejar de sobreoperar (y de hacer revenge trading): 5 reglas que se aplican solas
Por qué un día de −1R acaba en −4R y cinco reglas medibles para evitarlo: pérdida diaria máxima en R, pausa tras un stop, tope de operaciones y más.
Por el equipo de The Trader Journal7 min de lectura
En este artículo
Si operas, conoces la sensación: salta el stop, el precio se da la vuelta justo después y aparece la urgencia de volver a entrar. Esa segunda operación no nace de tu plan, sino de las ganas de recuperar. Si también sale mal, la tercera llega con más tamaño.
Los consejos habituales («ten disciplina», «controla tus emociones») fallan justo en ese momento, porque piden fuerza de voluntad cuando menos tienes. Esta guía propone lo contrario: reglas concretas, decididas en frío, que no dejan nada a interpretar cuando el mercado se mueve.
Qué es sobreoperar y qué es el revenge trading
Sobreoperar (o sobre operar) es operar más de lo que tu plan justifica: más operaciones, más tamaño o entradas que no cumplen ninguno de tus setups. El revenge trading (trading de venganza o de revancha) es un caso particular: operar para recuperar una pérdida reciente, no porque haya una oportunidad.
Las señales suelen ser las mismas:
- Vuelves a entrar en el mismo activo pocos minutos después de un stop.
- Entras sin que se cumpla el checklist de ningún setup.
- Subes el tamaño «para salir en positivo» antes del cierre.
- Haces más operaciones de las habituales justo después de una pérdida.
- Dejas de anotar las operaciones, porque no quieres verlas escritas.
Cómo un día de −1R acaba en −4R
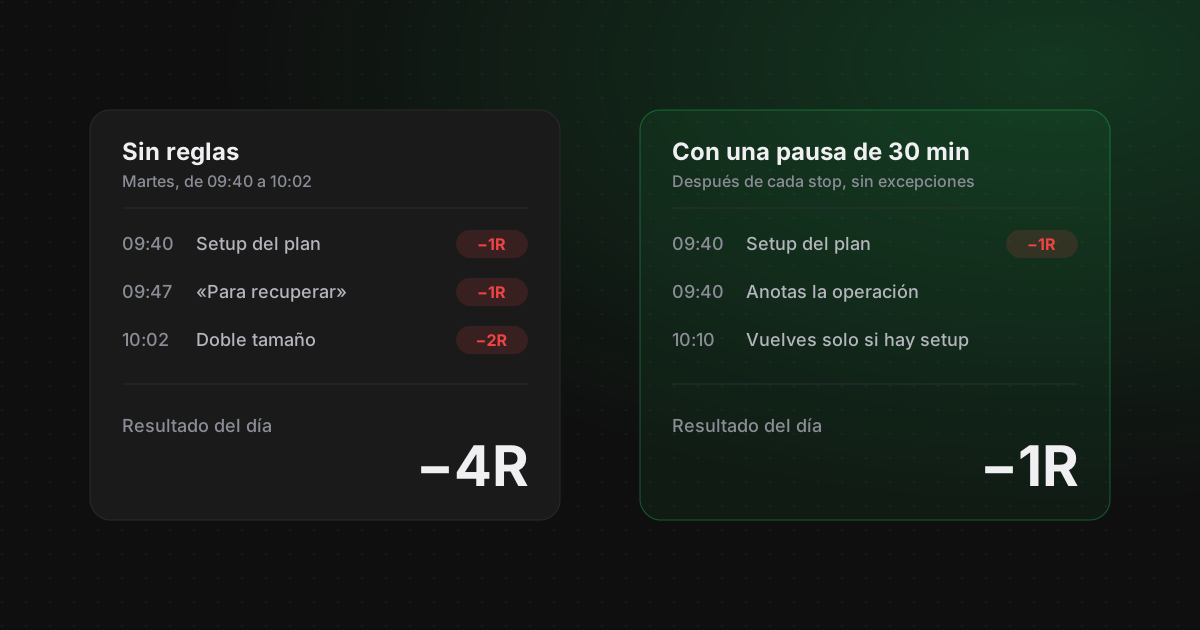
Un ejemplo con el riesgo medido en R (1R es lo que pierdes si salta el stop de una operación normal). La mañana empieza con una operación del plan que sale mal, algo que entra dentro de lo esperado:
| Hora | Operación | Riesgo | Resultado | Acumulado |
|---|---|---|---|---|
| 09:40 | Setup B del plan | 1R | −1R | −1R |
| 09:47 | Sin setup, «para recuperar» | 1R | −1R | −2R |
| 10:02 | Sin setup y con doble tamaño | 2R | −2R | −4R |
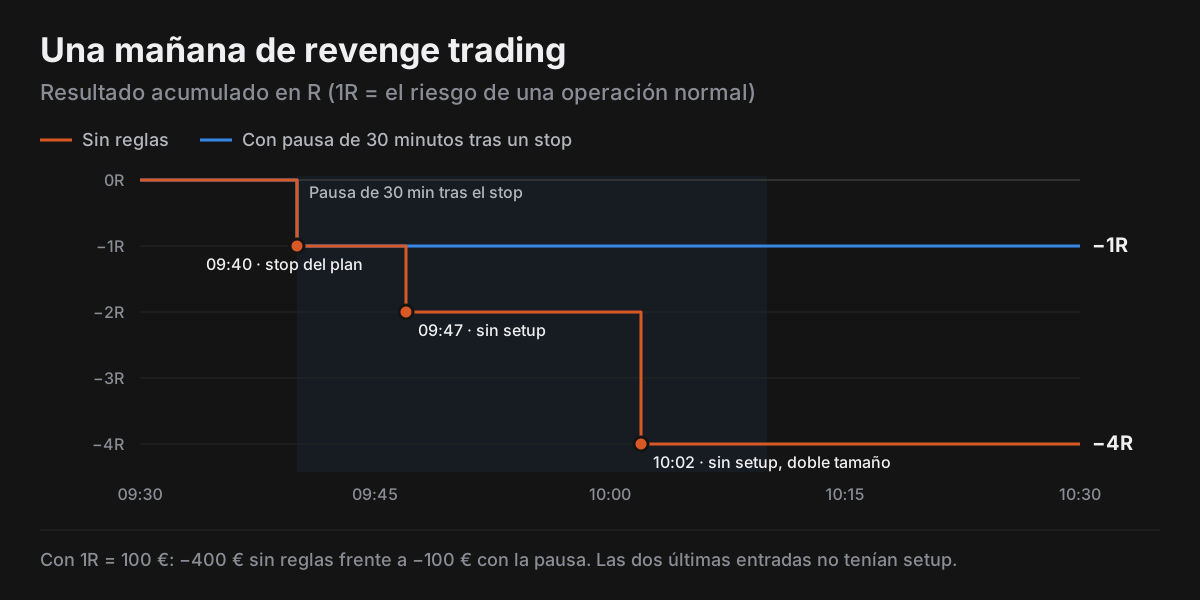
La primera pérdida era el coste normal de operar. Las otras tres R se pierden por las decisiones tomadas en los 22 minutos siguientes. Y para recuperar −4R hacen falta, por ejemplo, dos operaciones de +2R: dos buenos días para tapar una mañana.
Las 5 reglas que se aplican solas
Una regla se aplica sola cuando cumple tres condiciones: está decidida antes de abrir el mercado, se puede comprobar con un sí o un no, y dice exactamente qué haces cuando se activa. «No hacer revenge trading» no cumple ninguna; «después de un stop, 30 minutos sin operar», las tres.
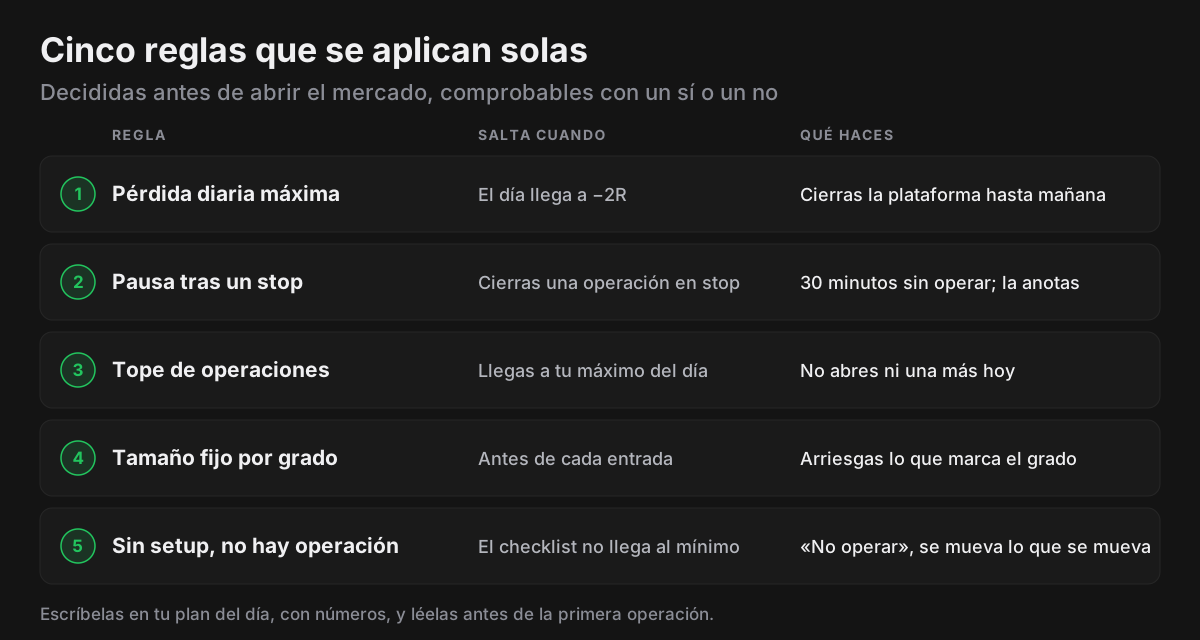
1. Pérdida diaria máxima en R, y se cierra la plataforma
Fija un límite diario en R, por ejemplo −2R, y cuando lo toques cierra la plataforma hasta el día siguiente. Medirlo en R en vez de en dinero hace que la regla valga igual con cuentas de distinto tamaño. Es la misma idea que el límite diario de las cuentas de fondeo, solo que aquí lo pones tú. En el ejemplo, la mañana se habría detenido en −2R después de las 09:47.
2. Pausa de 30 minutos después de cada stop
Después de un stop, 30 minutos sin abrir operaciones. Usa ese tiempo para registrar la operación en tu diario: te obliga a mirar lo que acaba de pasar en vez de buscar la siguiente entrada. En el ejemplo, la pausa habría bloqueado las operaciones de las 09:47 y las 10:02, y el día se habría quedado en −1R.
3. Tope de operaciones al día
Decide cuántas operaciones haces como máximo en un día normal para tu estilo y respétalo. En el ejemplo, un tope de tres no habría evitado nada, porque las tres operaciones caben dentro. Por eso las reglas se combinan: cada una tapa un agujero distinto.
4. Tamaño fijo según el grado, nunca para recuperar
El tamaño de una operación depende de la calidad del setup, no del resultado del día. Si cada grado tiene su parte fija del riesgo, doblar el tamaño «para recuperar» deja de ser una opción. En el ejemplo, la operación de las 10:02 habría arriesgado 1R en vez de 2R, y el día habría acabado en −3R. Cómo asignar esas partes lo explicamos en grados de setup y tamaño de posición.
5. Si el checklist no llega al mínimo, no hay operación
Antes de cada entrada, repasa el checklist del setup. Si no llega al grado mínimo, la respuesta es «no operar», sin excepciones. En el ejemplo, las dos operaciones posteriores al stop no tenían setup, así que no habrían existido: −1R.
| Regla | Operaciones que evita o cambia | Resultado del día |
|---|---|---|
| Ninguna | — | −4R |
| 1. Pérdida diaria máxima de −2R | La de las 10:02 | −2R |
| 2. Pausa de 30 minutos tras un stop | Las de las 09:47 y las 10:02 | −1R |
| 3. Tope de 3 operaciones | Ninguna | −4R |
| 4. Tamaño fijo por grado | La de las 10:02 pasa a 1R | −3R |
| 5. Sin setup no hay operación | Las de las 09:47 y las 10:02 | −1R |
Qué mirar en tu diario: los 30 minutos después de un stop
Si llevas un diario con la hora de entrada y de salida de cada operación, puedes medir si tienes este problema en vez de intuirlo (es uno de los errores comunes en day trading que se pueden medir):
- Marca las operaciones que abriste en los 30 minutos siguientes a cerrar otra con pérdida. En una hoja de cálculo basta una columna con los minutos desde la última pérdida.
- Calcula la expectancy en R de ese grupo y la del resto.
- Compara también el tamaño medio, si repetiste activo y si tenían setup y grado.
| Grupo | Operaciones | Expectancy | Resultado |
|---|---|---|---|
| Abiertas ≤ 30 min tras una pérdida | 14 | −0,35R | −4,9R |
| Resto | 46 | +0,25R | +11,5R |
| Total | 60 | +0,11R | +6,6R |
En este ejemplo, tu sistema funciona (+0,25R por operación), pero las operaciones posteriores a una pérdida se comen más del 40 % de lo que ganas: sin ellas, el resultado pasaría de +6,6R a +11,5R. Esa diferencia es lo que vale la regla de la pausa. Si en tu diario el grupo de después de una pérdida rinde igual que el resto, tu problema está en otra parte.
Para que este análisis sea posible, el diario tiene que estar completo, también en los días malos. Lo explicamos en cómo llevar un diario de trading que de verdad mejore tus resultados.
Cómo te ayuda The Trader Journal
The Trader Journal no bloquea tu bróker: la pausa y el límite diario los cumples tú. Lo que hace es que el tamaño salga de tus reglas y que veas cuánto te cuesta saltártelas.
- Tamaño por grado. Defines tu capital y tu % de riesgo diario; cada grado se lleva una parte fija (por defecto, A el 60 %, B el 35 % y C el 20 %) y la calculadora de tamaño de posición te da las acciones o contratos. Es la regla 4 hecha cálculo.
- «No operar» en el checklist. En el Planning marcas el checklist del setup antes de entrar y eliges el grado; si no llega, eliges «no operar». Es la regla 5.
- Regla de drawdown por tramos. En Stats, la pestaña Riesgo vigila tu caída desde el máximo de la cuenta: a partir del 5 % toca bajar un grado; desde el 8 %, operar solo el grado mínimo; y desde el 15 %, parar unos días. El porqué de cada tramo, en cuándo reducir el riesgo en un drawdown.
- Señales en tus números. En Stats → Resumen ves las operaciones de hoy y tu racha máxima de pérdidas seguidas, y en Comportamiento, tus resultados por franja horaria y por día de la semana.