Riesgo de ruina en trading: qué es, la fórmula y tablas según tu % de riesgo
Qué es el riesgo de ruina en trading y cómo cambia con tu % de riesgo por operación, tu win rate y tu beneficio/riesgo: la fórmula clásica y tablas calculadas.
Por el equipo de The Trader Journal12 min de lectura
En este artículo
- 01Qué es el riesgo de ruina en trading
- 02La fórmula clásica del riesgo de ruina
- 03Tabla del riesgo de ruina según tu % de riesgo y tu win rate
- 04Misma esperanza, distinto riesgo de ruina
- 05Tu colchón: cuántas pérdidas caben hasta tu límite
- 06Con esperanza negativa, el tamaño solo decide cuándo
- 07Kelly: el riesgo que más hace crecer la cuenta (en teoría)
- 08Cómo calcular tu riesgo de ruina con tus datos
- 09Los supuestos de estas cifras
- 10Cómo te ayuda The Trader Journal
El riesgo de ruina en trading responde a una pregunta que casi nadie se hace antes de empezar: con mi forma de operar y mi tamaño, ¿qué probabilidad hay de que una mala racha me saque del juego? No hace falta perderlo todo para arruinarse: basta con caer tanto que ya no puedas seguir, o que recuperarte exija una rentabilidad irreal.
En esta guía verás la fórmula clásica, tablas calculadas para las combinaciones más habituales de % de riesgo, win rate y beneficio/riesgo, y cómo estimar tu propio riesgo de ruina a partir de tu diario.
Qué es el riesgo de ruina en trading
Es la probabilidad de que tu capital toque, en algún momento, un nivel que tú defines como ruina. Hay que definirlo porque, si arriesgas un porcentaje del capital que te queda, cada pérdida es algo más pequeña que la anterior y matemáticamente nunca llegas a cero. Pero una cuenta a la mitad ya es una ruina práctica: para volver al punto de partida necesitas un +100 %, como verás en la tabla de recuperación de drawdown en trading: cuándo reducir el riesgo.
En este artículo, salvo que se diga otra cosa, ruina es caer por debajo del 50 % del capital inicial en algún momento de las próximas 1.000 operaciones. Si operas una cuenta de fondeo, tu ruina es su límite de pérdida máxima, que suele ser mucho menor; lo vemos más abajo.
La fórmula clásica del riesgo de ruina
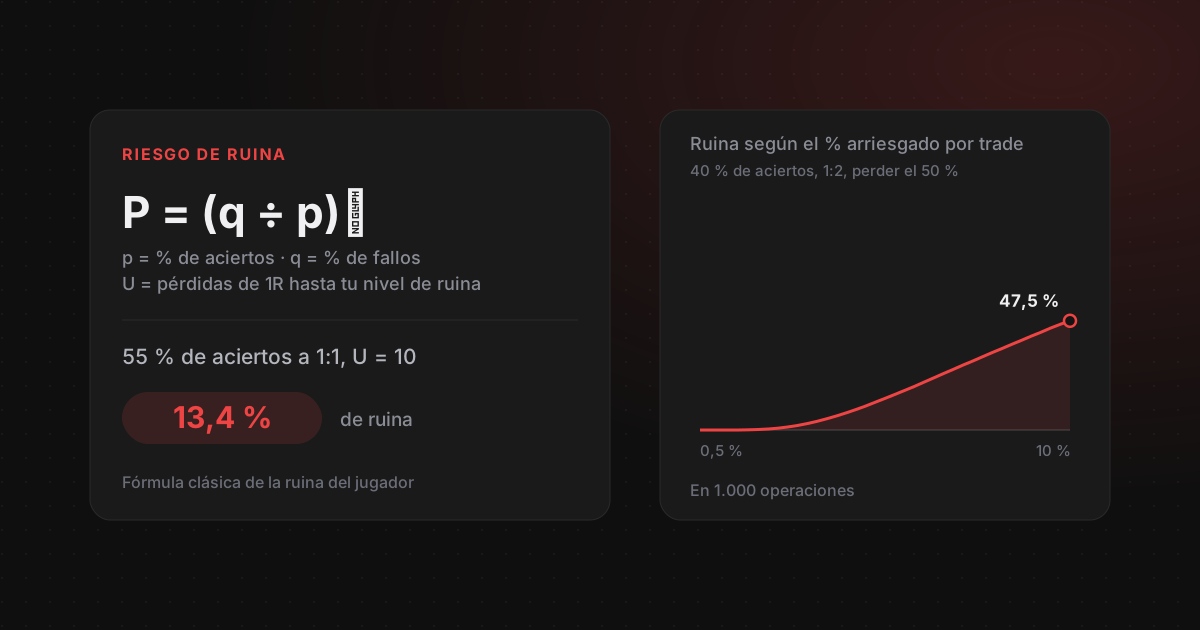
El punto de partida es un problema clásico de probabilidad, la ruina del jugador: alguien gana o pierde una unidad en cada apuesta, con probabilidades p y q = 1 − p, y juega hasta perder todas sus unidades. Si p es mayor que q, la probabilidad de arruinarse algún día es (Sigman, Columbia University (se abre en una pestaña nueva)):
P(ruina) = (q ÷ p)ᵁ
U = unidades que puedes perder antes de la ruina
Si p es menor o igual que q (sin ventaja o con ventaja en contra), la ruina es segura a largo plazo, arriesgues lo que arriesgues.
En trading, una apuesta de una unidad es una operación con beneficio/riesgo 1:1 y riesgo fijo en dinero, y U es tu colchón: cuántas pérdidas de 1R netas separan tu capital de tu nivel de ruina.
55 % de aciertos con 1:1 (+0,10R por operación), riesgo fijo y ruina en −50 %
- 01Arriesgando siempre el 2 % del capital inicial: U = 50 % ÷ 2 % = 25 → P = (0,45 ÷ 0,55)²⁵ = 0,66 %.
- 02Arriesgando el 5 %: U = 50 % ÷ 5 % = 10 → P = (0,45 ÷ 0,55)¹⁰ = 13,4 %.
La misma estrategia, con la misma ventaja, pasa de un riesgo casi despreciable a uno de cada siete u ocho traders arruinados, solo por el tamaño.
La fórmula tiene dos limitaciones: solo vale para 1:1 y para un riesgo fijo en dinero. Para el resto de casos, las tablas de este artículo están calculadas de forma exacta, recorriendo todas las combinaciones posibles de ganancias y pérdidas en 1.000 operaciones, con cada operación independiente de las demás y siempre dos resultados: +b R o −1R. En el caso de 1:1 con riesgo fijo y suficientes operaciones, ese cálculo reproduce la fórmula clásica.
Tabla del riesgo de ruina según tu % de riesgo y tu win rate
Esta tabla supone un beneficio/riesgo de 1:2 (ganas 2R o pierdes 1R) y que arriesgas un porcentaje del capital que te queda en cada operación, que es lo habitual cuando recalculas el tamaño con tu saldo del día:
| % de aciertos | Esperanza | 0,5 % | 1 % | 2 % | 3 % | 5 % | 10 % |
|---|---|---|---|---|---|---|---|
| 30 % | −0,10R | 26,3 % | 88,1 % | 99,0 % | 99,8 % | > 99,9 % | > 99,9 % |
| 35 % | +0,05R | < 0,1 % | 2,2 % | 23,0 % | 45,4 % | 74,4 % | 97,1 % |
| 40 % | +0,20R | < 0,1 % | < 0,1 % | 0,2 % | 2,0 % | 12,1 % | 47,5 % |
| 45 % | +0,35R | < 0,1 % | < 0,1 % | < 0,1 % | 0,1 % | 1,5 % | 16,1 % |
| 50 % | +0,50R | < 0,1 % | < 0,1 % | < 0,1 % | < 0,1 % | 0,2 % | 5,4 % |
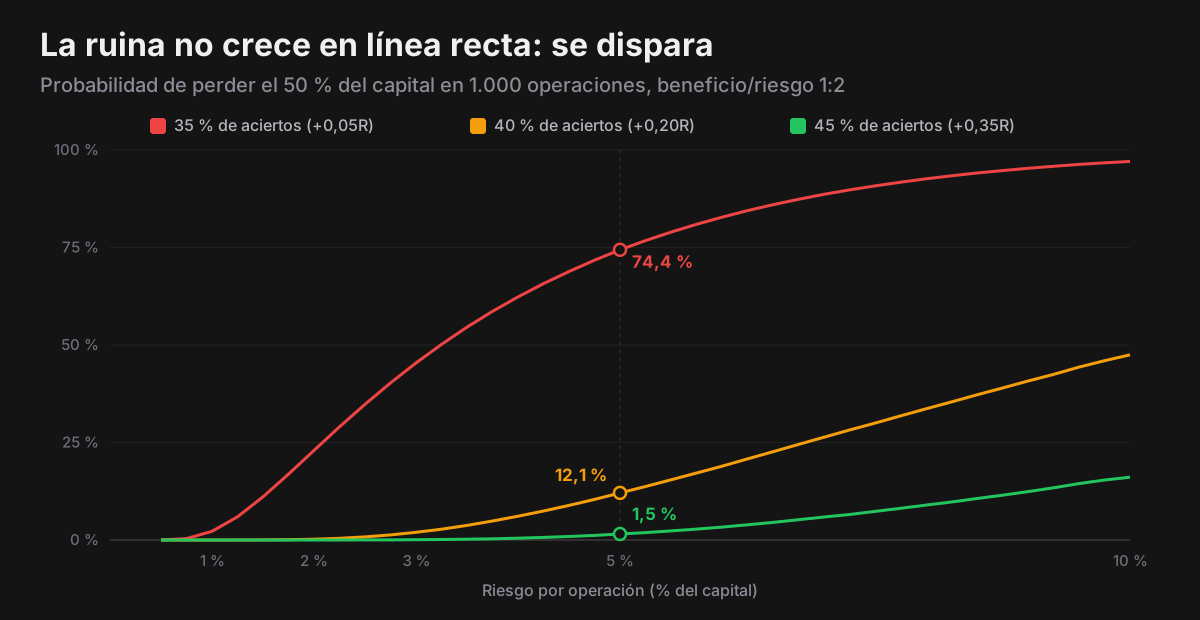
Tres lecturas. La primera: con una ventaja mínima (35 %, +0,05R por operación), arriesgar un 1 % deja la ruina en un 2,2 %, pero un 5 % la sube al 74,4 %. La segunda: con una ventaja sólida (40 %, +0,20R), un 2 % es muy seguro (0,2 %) y un 10 % es casi cara o cruz (47,5 %). La tercera: con esperanza negativa (30 %), ningún tamaño te protege.
Misma esperanza, distinto riesgo de ruina
El beneficio/riesgo cambia la ruina aunque la esperanza sea la misma. Estas cuatro estrategias ganan +0,20R por operación de media; lo que cambia es cómo lo consiguen:
| Beneficio/riesgo | % de aciertos | Riesgo del 2 % | Riesgo del 3 % | Riesgo del 5 % |
|---|---|---|---|---|
| 1:1 | 60,0 % | < 0,1 % | < 0,1 % | 0,6 % |
| 1:1,5 | 48,0 % | < 0,1 % | 0,4 % | 4,6 % |
| 1:2 | 40,0 % | 0,2 % | 2,0 % | 12,1 % |
| 1:3 | 30,0 % | 2,1 % | 9,3 % | 30,6 % |
Con un beneficio/riesgo alto aciertas menos, así que las rachas de pérdidas son más largas y más frecuentes. Con un 5 % de riesgo, pasar de 1:1 a 1:3 multiplica la ruina por cincuenta. Si tu estilo busca pocas ganancias grandes, tu riesgo por operación tiene que ser más bajo que el de alguien que acierta seis de cada diez. Cómo de largas pueden ser esas rachas lo calculamos en tamaño de posición y riesgo por operación.
Tu colchón: cuántas pérdidas caben hasta tu límite
Si te quedas con una sola idea, que sea esta: el riesgo de ruina depende sobre todo del colchón, cuántas pérdidas seguidas caben entre tu capital y tu nivel de ruina. Más o menos, tu límite dividido entre tu riesgo por operación.
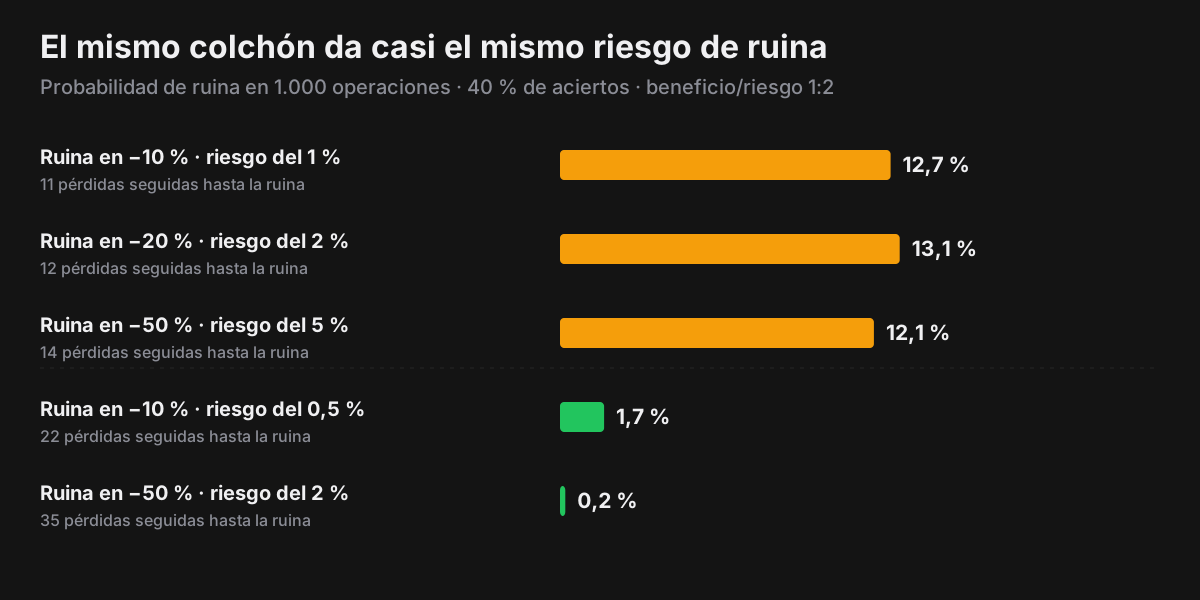
Arriesgar un 1 % con un límite del 10 % es tan peligroso como arriesgar un 5 % con un límite del 50 %: en los dos casos caben entre 11 y 14 pérdidas seguidas, y la probabilidad de ruina ronda el 12–13 % incluso con una ventaja de +0,20R por operación.
Esto es justo lo que pasa en las cuentas de fondeo. Su pérdida máxima suele ser pequeña, así que un riesgo que parece prudente en una cuenta propia se vuelve arriesgado. Con un límite del 10 %, bajar del 1 % al 0,5 % por operación reduce la ruina del 12,7 % al 1,7 %. Y si el límite es trailing (se mide desde el máximo y no desde el saldo inicial), tu colchón real es todavía menor. Las reglas de esas cuentas las explicamos en cuentas de fondeo: drawdown diario y regla de consistencia, y cómo aplicar este cálculo al challenge, en cómo pasar un challenge de fondeo.
Con esperanza negativa, el tamaño solo decide cuándo
Si tu estrategia pierde dinero de media, la ruina no es un riesgo: es el destino. Es lo que dice la ruina del jugador: sin ventaja, la ruina es segura a largo plazo. Arriesgar menos solo la retrasa.
30 % de aciertos con 1:2: −0,10R por operación
- 01Arriesgando un 1 %: la probabilidad de perder la mitad de la cuenta en 1.000 operaciones es del 88,1 %. La pérdida mediana es del 42,1 % a las 500 operaciones y del 66,5 % a las 1.000.
- 02Arriesgando un 0,5 %: la ruina en 1.000 operaciones baja al 26,3 %, pero la pérdida mediana sigue siendo del 23,0 % a las 500 operaciones y del 40,8 % a las 1.000.
Reducir el tamaño compra tiempo, no ventaja. Ese tiempo sirve para medir y corregir, no para esperar a que la racha cambie.
Por eso el primer paso para controlar el riesgo de ruina no es el tamaño, sino saber si tu esperanza es positiva de verdad, y eso exige muestra: lo explicamos en cuántos trades necesitas para validar una estrategia.
Kelly: el riesgo que más hace crecer la cuenta (en teoría)
Si arriesgar poco es seguro pero lento, ¿cuál es el riesgo que hace crecer más rápido la cuenta? La respuesta clásica es el criterio de Kelly, que viene de un artículo de 1956 sobre la tasa de crecimiento del capital de un apostador con información ventajosa (Kelly, 1956 (se abre en una pestaña nueva)). Para una operación que gana b veces lo que arriesga con probabilidad p:
f* = p − (1 − p) ÷ b
Crecimiento por operación = p × ln(1 + f × b) + (1 − p) × ln(1 − f)
f es la fracción del capital que arriesgas en cada operación. f* es la fracción que maximiza el crecimiento a largo plazo si p y b son exactamente los que crees.
| Riesgo por operación | Fracción de Kelly | Crecimiento típico por operación | Ruina en 1.000 operaciones |
|---|---|---|---|
| 1 % | 0,1 × Kelly | +0,19 % | < 0,1 % |
| 2,5 % | 0,25 × Kelly | +0,43 % | 0,8 % |
| 5 % | 0,5 × Kelly | +0,74 % | 12,1 % |
| 10 % | 1 × Kelly | +0,98 % | 47,5 % |
| 15 % | 1,5 × Kelly | +0,75 % | 75,3 % |
| 20 % | 2 × Kelly | +0,07 % | 91,8 % |
Arriesgar el Kelly completo da el máximo crecimiento, pero con casi un 50 % de probabilidades de perder la mitad de la cuenta por el camino. Pasarte de Kelly es peor en todo: con un 15 % creces lo mismo que con un 5 % y la ruina se multiplica por seis; con el doble de Kelly el crecimiento es prácticamente cero, y por encima pasa a ser negativo.
El riesgo por operación es solo una pieza: también cuentan los límites diarios y semanales y cuándo subir o bajar el tamaño. Tienes el conjunto en gestión monetaria en trading.
Cómo calcular tu riesgo de ruina con tus datos
- Saca tu % de aciertos y tu beneficio/riesgo reales del diario, por setup y netos de costes: ganancia media ÷ pérdida media. Si aún no tienes operaciones reales, un backtesting manual te da una primera estimación.
- Usa una estimación prudente del win rate. Con pocas operaciones, toma el límite inferior de su intervalo de confianza (el de Wilson, que el manual de NIST (se abre en una pestaña nueva) recomienda para proporciones).
- Define tu ruina: la caída a partir de la cual dejarías de operar, o el límite de tu cuenta de fondeo.
- Busca tu fila en las tablas y elige el riesgo por operación que deja la ruina en un nivel que puedas aceptar.
- Repite el cálculo cuando tengas más operaciones: el intervalo se estrecha y la estimación prudente mejora.
Un setup con 18 ganadoras en 40 trades y 1:2
- 01Win rate medido: 45 % → esperanza de +0,35R y una ruina (−50 %) de menos del 0,1 % arriesgando un 2 %.
- 02Intervalo de Wilson del 95 %: de 30,7 % a 60,2 %.
- 03Con el límite inferior (30,7 %), la esperanza sería de −0,08R, y la ruina en 1.000 operaciones, del 96,8 % con un 2 %, del 76,1 % con un 1 % y del 13,4 % con un 0,5 %.
Con 40 operaciones no puedes descartar que el setup pierda dinero. Hasta tener más muestra, el tamaño prudente es el pequeño.
Los supuestos de estas cifras
- Operaciones independientes. Si después de una pérdida operas peor o con más tamaño, las rachas se alargan y la ruina real es mayor. Es el patrón de sobreoperar y el revenge trading.
- Pérdidas de exactamente 1R. Un stop no garantiza el precio: con huecos y deslizamiento, algunas pérdidas son mayores. Mide cuánto te cuesta en slippage en trading.
- Ruina desde el capital inicial. Caer un 50 % desde un máximo es al menos tan probable como caer por debajo del 50 % del capital inicial, y más si la cuenta sube antes de la racha: estas cifras son un mínimo.
- Una ventaja constante. Si tu ventaja se reduce con el tiempo (el mercado cambia o tú cambias), la ruina real es mayor.
- Un horizonte de 1.000 operaciones. Con una ventaja clara, casi toda la ruina ocurre en las primeras operaciones y alargar el horizonte apenas cambia las cifras. Con una ventaja mínima siguen subiendo: con un 35 % de aciertos y un 2 % de riesgo, del 23,0 % en 1.000 operaciones al 31,8 % en 3.000. Y con esperanza negativa, un horizonte más largo las acerca al 100 %.
Cómo te ayuda The Trader Journal
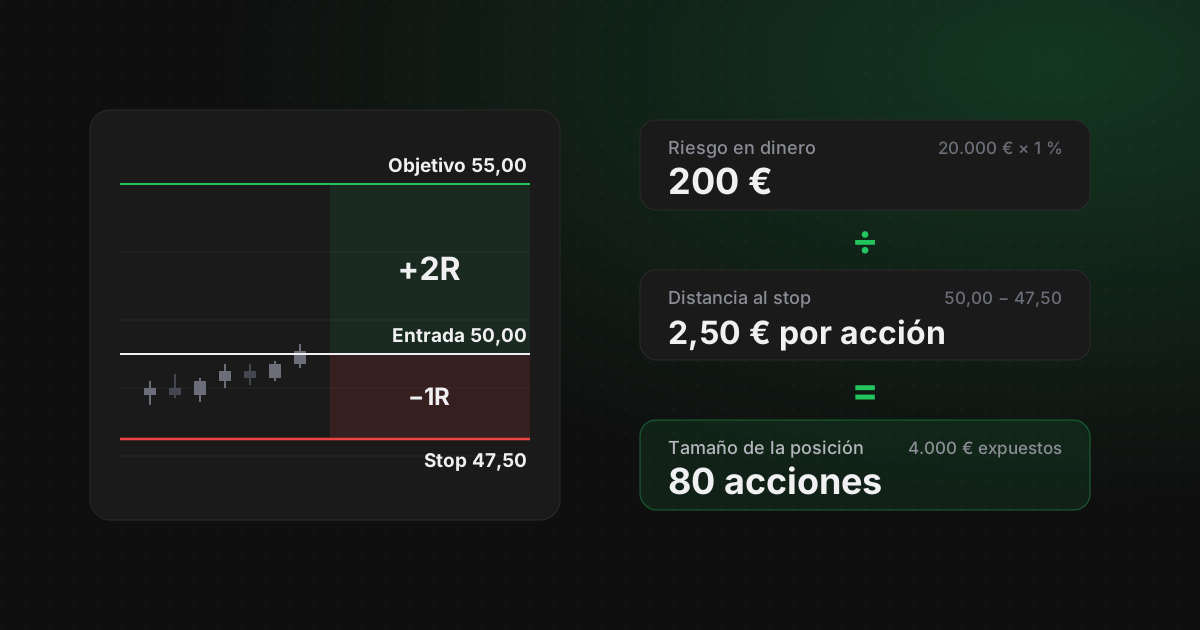
La forma más sencilla de mantener bajo tu riesgo de ruina es no decidir el tamaño en caliente. En la calculadora de tamaño de posición defines tu capital y tu pérdida máxima diaria; cada grado de setup se lleva una parte (por defecto, el 60 % un A, el 35 % un B y el 20 % un C) y la calculadora te dice cuántas acciones o contratos caben en ese riesgo.
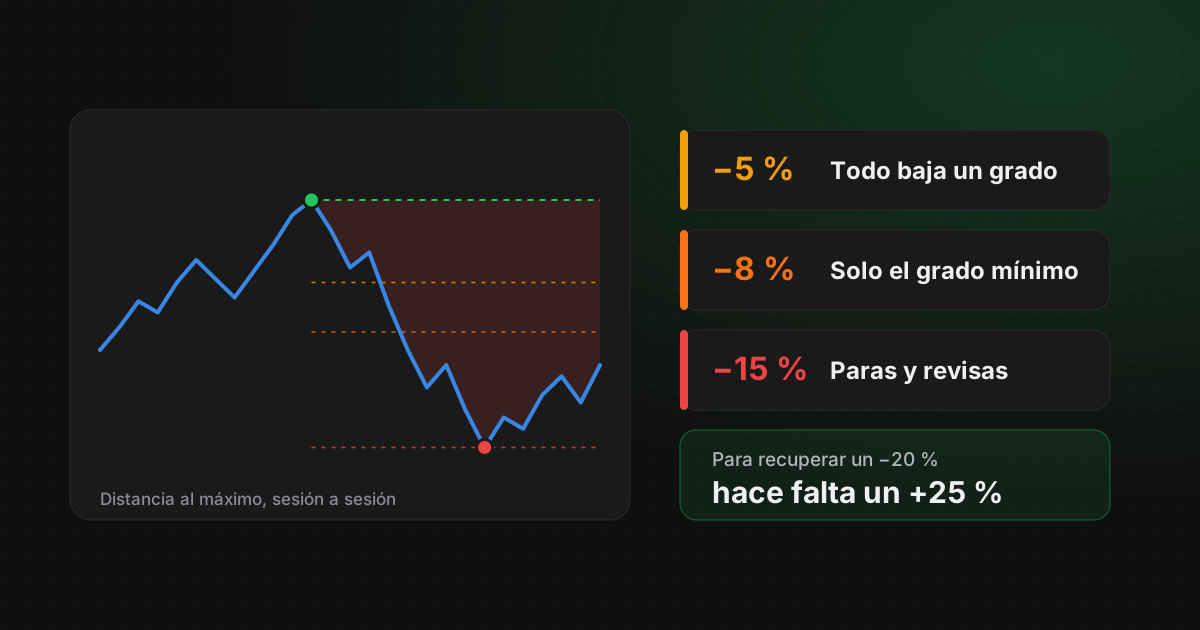
En Stats, la pestaña EV te da el % de aciertos, la ganancia y la pérdida media de cada setup, los datos que necesitas para buscar tu fila en las tablas. Y la pestaña Riesgo vigila tu caída desde el máximo de la cuenta: te indica cuándo bajar un grado (a partir del 5 %), cuándo operar solo el grado mínimo (8 %) y cuándo parar unos días (15 %), un freno que reduce tu riesgo justo cuando se estrecha tu colchón.
Fuentes
- Karl Sigman (Columbia University): Gambler's Ruin Problem (se abre en una pestaña nueva)Probabilidad de ruina (q/p)^i con p > ½ y ruina segura con p ≤ ½ (proposición 1.2).
- Kelly (1956): A New Interpretation of Information Rate (se abre en una pestaña nueva)Bell System Technical Journal 35(4), 917–926. Origen del criterio de Kelly.
- NIST/SEMATECH e-Handbook: Confidence intervals (proporciones) (se abre en una pestaña nueva)Intervalo de Wilson para estimar el % de aciertos con margen de error.