Cómo pasar un challenge de fondeo: un plan con números para el riesgo, los días y el objetivo
Cómo pasar un challenge de fondeo con un plan numérico: objetivo y pérdida máxima en R, operaciones y días necesarios y probabilidad de aprobar según tu riesgo.
Por el equipo de The Trader Journal9 min de lectura
En este artículo
- 01El challenge de ejemplo
- 02Paso 1: mide el challenge en R
- 03Paso 2: cuántas operaciones y días vas a necesitar
- 04Paso 3: la probabilidad de pasar el challenge de fondeo según tu riesgo
- 05Si el challenge tiene plazo
- 06Paso 4: tu plan para la fase 1 y la verificación
- 07Errores que suspenden challenges
- 08Cómo preparar el challenge con The Trader Journal
¿Cómo pasar un challenge de fondeo? La mayoría no lo consigue. Según datos de FPFX Tech publicados por Finance Magnates, en una muestra de más de 300.000 cuentas de 100.000 traders en 10 firmas, solo el 14 % de los traders superó la evaluación (Finance Magnates, 18/09/2024 (se abre en una pestaña nueva)).
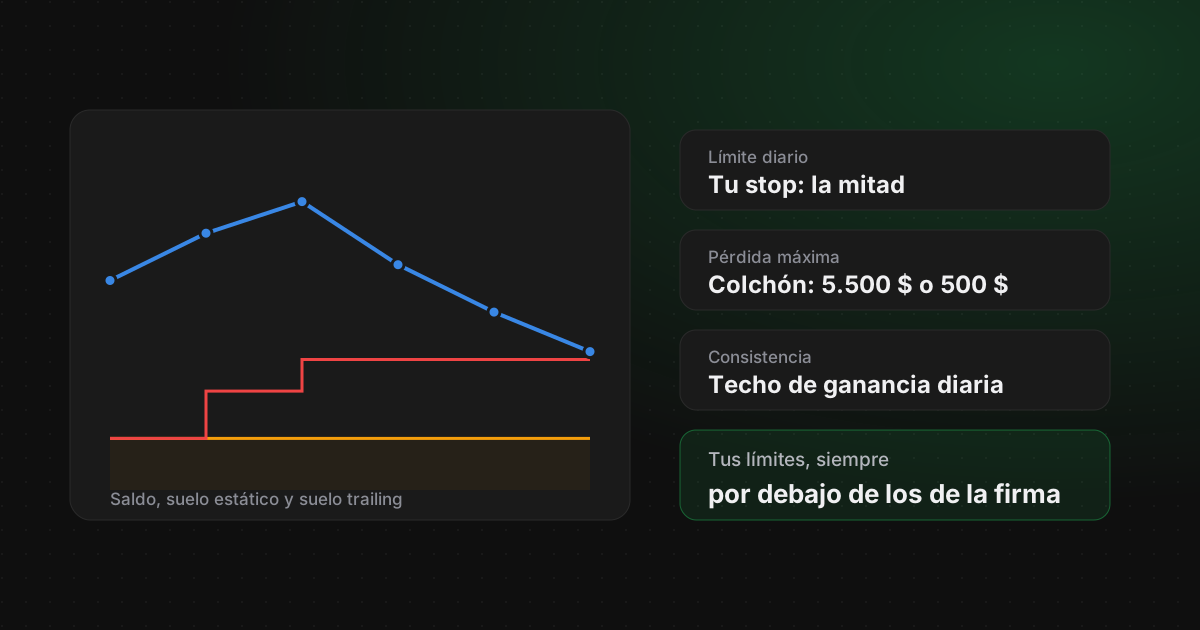
Este artículo no va de trucos ni de qué firma elegir. Va de las cuentas que conviene hacer antes de pagar: cuánto arriesgar por operación, cuántas operaciones y días vas a necesitar y qué probabilidad tienes de llegar al objetivo antes que a la pérdida máxima. Las reglas en sí (límite diario, drawdown estático o trailing, consistencia) están en cuenta fondeada: drawdown diario y regla de consistencia.
El challenge de ejemplo
| Regla | Ejemplo | Con 100.000 $ |
|---|---|---|
| Objetivo de la fase 1 | 10 % | 10.000 $ (llegar a 110.000 $) |
| Objetivo de la fase 2 (verificación) | 5 % | 5.000 $ |
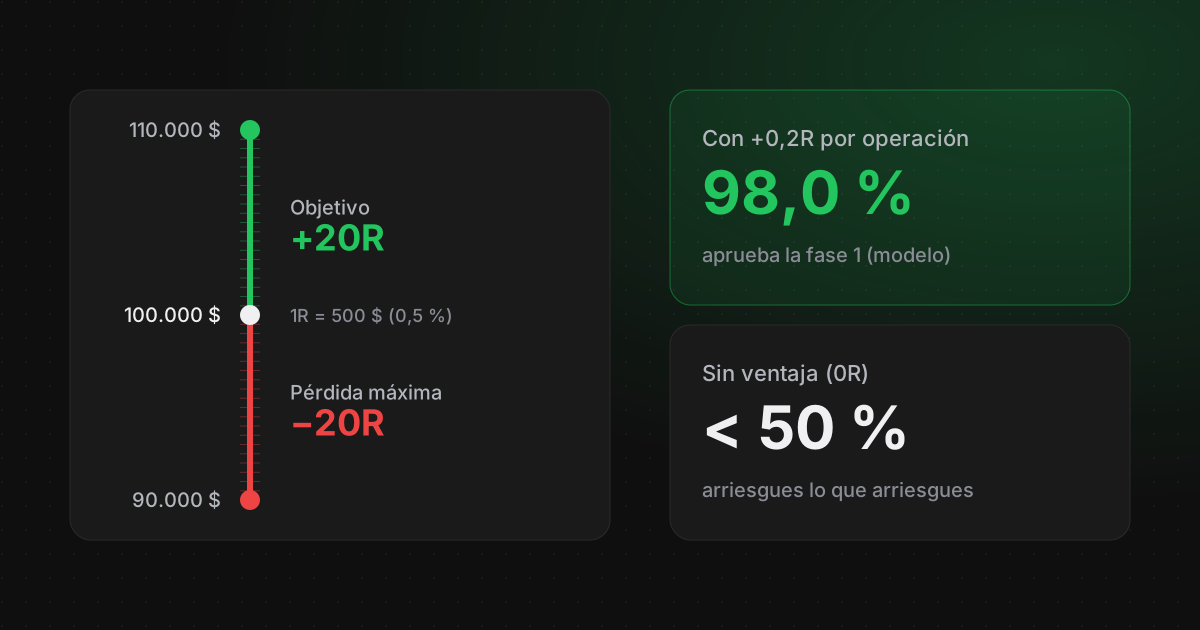
| Pérdida máxima, estática | 10 % | 10.000 $ (suelo en 90.000 $) |
| Límite de pérdida diaria | 5 % | 5.000 $ |
Antes de operar, lee las reglas de tu firma en su web: cómo se calcula cada límite cambia mucho las cuentas, y las firmas las actualizan.
Paso 1: mide el challenge en R
El primer número de tu plan no es el objetivo en dólares, sino en R: cuántas veces tu riesgo por operación. Divide el objetivo y la pérdida máxima entre lo que arriesgas en cada operación.
Objetivo en R = objetivo ÷ riesgo por operación
Colchón en R = pérdida máxima ÷ riesgo por operación
| Riesgo por operación | 1R | Objetivo (10 %) | Pérdida máxima (10 %) | Límite diario (5 %) |
|---|---|---|---|---|
| 0,25 % | 250 $ | 40R | 40R | 20R |
| 0,5 % | 500 $ | 20R | 20R | 10R |
| 1 % | 1.000 $ | 10R | 10R | 5R |
| 2 % | 2.000 $ | 5R | 5R | 2,5R |
Con un 2 % por operación, tres pérdidas en un mismo día (un −6 %) ya rompen un límite diario del 5 %. Con un 0,5 %, harían falta diez. Cómo sacar tu riesgo por operación del límite diario de la firma, con margen, lo explicamos en cuenta fondeada: cuánto arriesgar.
Paso 2: cuántas operaciones y días vas a necesitar
Si de media ganas E R por operación, llegar al objetivo lleva, de media, el objetivo en R dividido entre E. Tu esperanza real sale de tu historial; cómo calcularla, en esperanza matemática en trading.
Operaciones necesarias ≈ objetivo en R ÷ esperanza por operación (en R)
Sesiones ≈ operaciones ÷ operaciones al día
Esperanza de +0,2R por operación y 3 operaciones al día
- 01Con un 0,25 %: 40R ÷ 0,2R = 200 operaciones, unas 67 sesiones.
- 02Con un 0,5 %: 20R ÷ 0,2R = 100 operaciones, unas 34 sesiones.
- 03Con un 1 %: 10R ÷ 0,2R = 50 operaciones, unas 17 sesiones.
Es una media, y no cuenta los intentos que suspenden por el camino. Pero ya dice algo importante: con poco riesgo necesitas muchas operaciones, así que si tu prueba tiene plazo, el riesgo no se decide sin mirar el calendario.
Paso 3: la probabilidad de pasar el challenge de fondeo según tu riesgo
Llegar al objetivo antes que a la pérdida máxima es el problema clásico de la ruina del jugador: una sucesión de apuestas que termina cuando alcanzas una meta o te quedas sin margen (Sigman, Columbia University (se abre en una pestaña nueva)); la misma matemática, aplicada a tu propia cuenta, está en riesgo de ruina en trading. Lo hemos calculado para la fase 1 del challenge de ejemplo con un modelo sencillo:
- Cada operación gana +2R o pierde −1R, y es independiente de las demás.
- Tres ventajas: +0,2R por operación (un 40 % de aciertos), 0R (33,3 %) y −0,1R (30 %).
- Sin comisiones ni deslizamiento, y sin tocar nunca el límite diario de la firma, porque tu stop diario salta antes.
- Pérdida máxima estática, medida con las operaciones cerradas.
| Riesgo por operación | Con +0,2R | Con 0R | Con −0,1R | Operaciones de media (+0,2R) |
|---|---|---|---|---|
| 0,25 % | > 99,9 % | 49,8 % | 1,6 % | 202 |
| 0,5 % | 98,0 % | 49,6 % | 11,1 % | 98 |
| 1 % | 87,4 % | 49,2 % | 25,5 % | 39 |
| 2 % | 71,8 % | 48,3 % | 35,5 % | 12 |
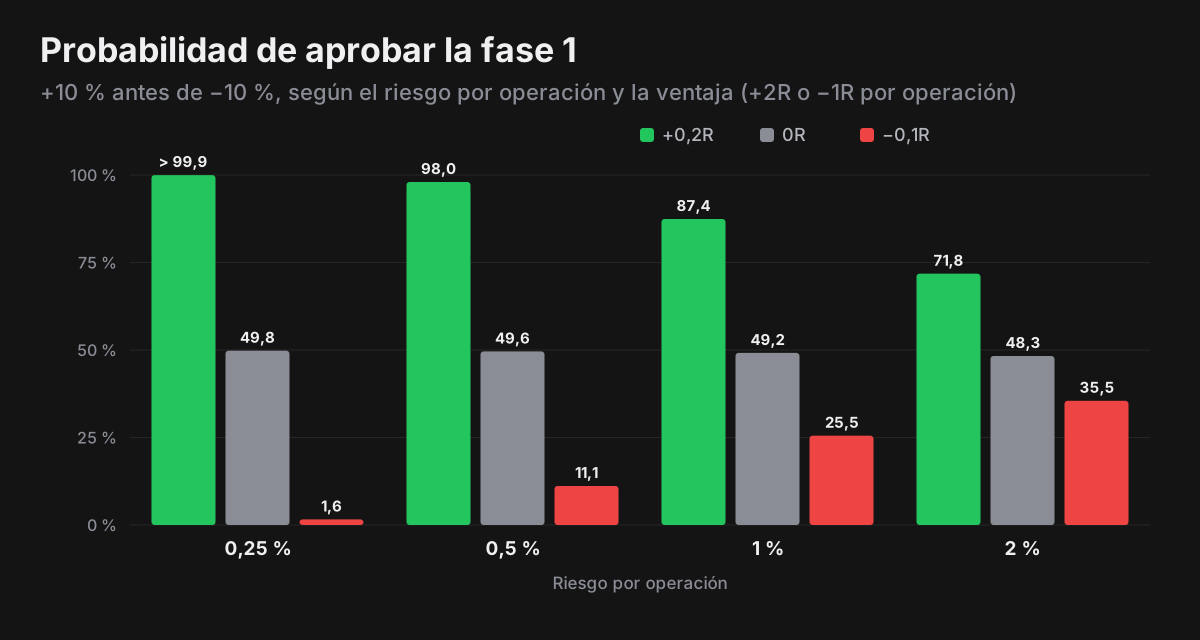
Tres lecturas de la tabla:
- Con ventaja, menos riesgo es más probabilidad. Con +0,2R, bajar del 2 % al 0,5 % sube la probabilidad de aprobar del 71,8 % al 98,0 %: el colchón pasa de 5 a 20 pérdidas, y tu ventaja tiene tiempo de notarse.
- Sin ventaja, el tamaño no te salva. Con 0R, la probabilidad se queda algo por debajo del 50 % arriesgues lo que arriesgues: es lanzar una moneda al aire por el precio del challenge.
- Con ventaja negativa, subir el riesgo parece ayudar. Con −0,1R, el 2 % aprueba el 35,5 % de las veces, y el 0,5 %, el 11,1 %. No te engañes: si apruebas así, perderás la cuenta fondeada con la misma matemática. Si arriesgar más te «funciona», es la señal de que no tienes ventaja.
Compáralo con ese 14 % de traders que superó la evaluación. El modelo es optimista (no hay costes, ni rachas de errores, ni días en los que te saltas tus reglas), y aun así, sin ventaja da casi un 50 %. Nuestra lectura, que ese dato por sí solo no demuestra: la mayoría de los suspensos no se explican por la mala suerte, sino por operar sin ventaja después de costes o por romper los propios límites.
Si la pérdida máxima es trailing
Con una pérdida máxima trailing, el suelo sube con tus máximos, así que el colchón no crece cuando ganas. En el mismo modelo, con +0,2R y el suelo siguiendo al saldo de las operaciones cerradas, la probabilidad de aprobar baja al 93,3 % con un 0,5 % por operación (frente al 98,0 %) y al 75,7 % con un 1 % (frente al 87,4 %). Cómo funciona cada tipo de suelo, en drawdown estático o trailing.
Si el challenge tiene plazo
Algunas pruebas tienen un plazo máximo; otras, un número mínimo de días de operativa. Con plazo, el riesgo bajo tiene un coste: puede que no te dé tiempo. Esto pasa en 60 operaciones, por ejemplo 20 sesiones de 3 operaciones, con +0,2R de ventaja:
| Riesgo por operación | Aprobado | Suspenso | Sin terminar |
|---|---|---|---|
| 0,25 % | 1,1 % | 0,0 % | 98,9 % |
| 0,5 % | 33,2 % | 0,6 % | 66,3 % |
| 1 % | 71,5 % | 10,1 % | 18,4 % |
| 2 % | 71,6 % | 28,1 % | 0,2 % |
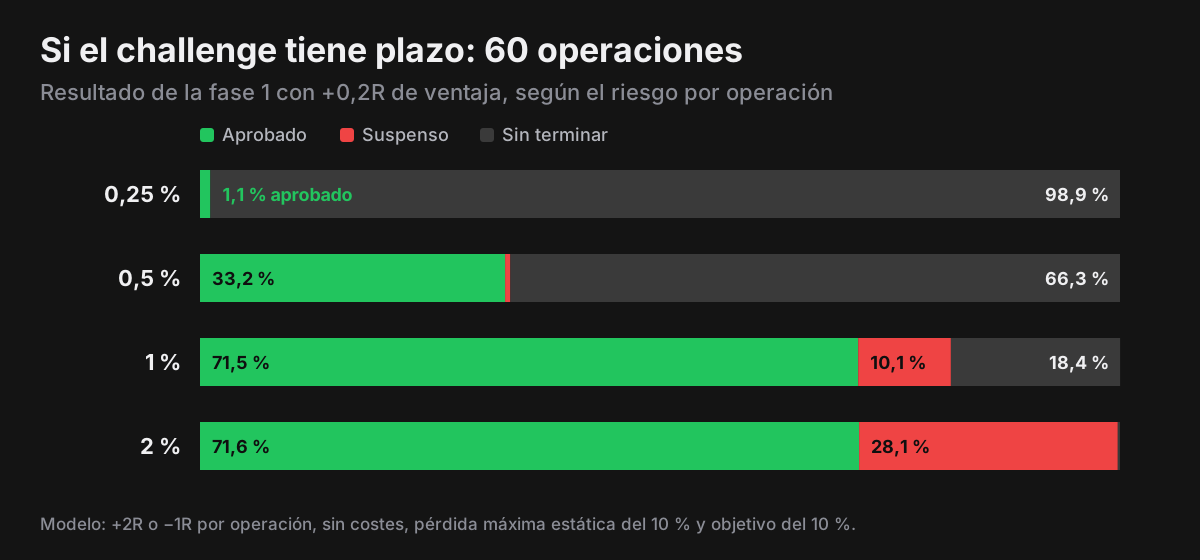
Con ese plazo, el 1 % es el equilibrio del ejemplo: aprueba casi lo mismo que el 2 % (71,5 % frente a 71,6 %) con muchos menos suspensos (10,1 % frente a 28,1 %). Sin plazo, el 0,5 % es mejor que los dos. Y si tu prueba no tiene plazo, no te inventes uno: «sin terminar» no es un suspenso, es tiempo.
Paso 4: tu plan para la fase 1 y la verificación
Juntando los pasos anteriores, este sería un plan para la cuenta de ejemplo de 100.000 $, sin plazo y con una ventaja medida de +0,2R:
- Riesgo por operación: 0,5 % (500 $). 20R hasta el objetivo y 20R de colchón.
- Stop diario personal: 3 pérdidas (1.500 $), lejos de los 5.000 $ del límite de la firma.
- Máximo de 3 operaciones al día. Con unas 100 operaciones de media, cuenta con unas 34 sesiones.
- Regla de colchón: si pierdes la mitad (5.000 $ por debajo del saldo inicial), bajas al 0,25 % hasta volver por encima. En el modelo, el suspenso baja del 2,0 % al 0,5 %, a cambio de unas 6 operaciones más de media (104 frente a 98).
- Techo de ganancia diaria si la prueba tiene regla de consistencia; cómo calcularlo, en la regla de consistencia, con números.
- Fase 2 con el mismo riesgo. Con un objetivo del 5 % y el mismo colchón, el 0,5 % aprueba el 98,2 % de las veces en unas 49 operaciones. Aprobar las dos fases: 98,0 % × 98,2 % = 96,3 %.
La regla de colchón aplica una idea con base teórica: si no quieres caer por debajo de un suelo, lo óptimo es exponer una cantidad proporcional al margen que te queda hasta él (Grossman y Zhou, 1993 (se abre en una pestaña nueva)). La versión por tramos para tu propia cuenta está en la guía de gestión monetaria en trading.
Errores que suspenden challenges
- Subir el riesgo para llegar antes. Con ventaja, más riesgo es menos probabilidad de aprobar (paso 3). Si vas bien, no lo toques; si vas mal, menos aún.
- Tomar el límite de la firma como tu stop diario. El límite de la firma es donde se pierde la cuenta, no un objetivo de pérdida.
- Operar de más tras un mal día. Es el mismo impulso del revenge trading; reglas para frenarlo en cómo dejar de sobreoperar.
- Cambiar de estrategia a mitad de prueba. La probabilidad del paso 3 es la de una ventaja medida; una estrategia nueva no tiene historial.
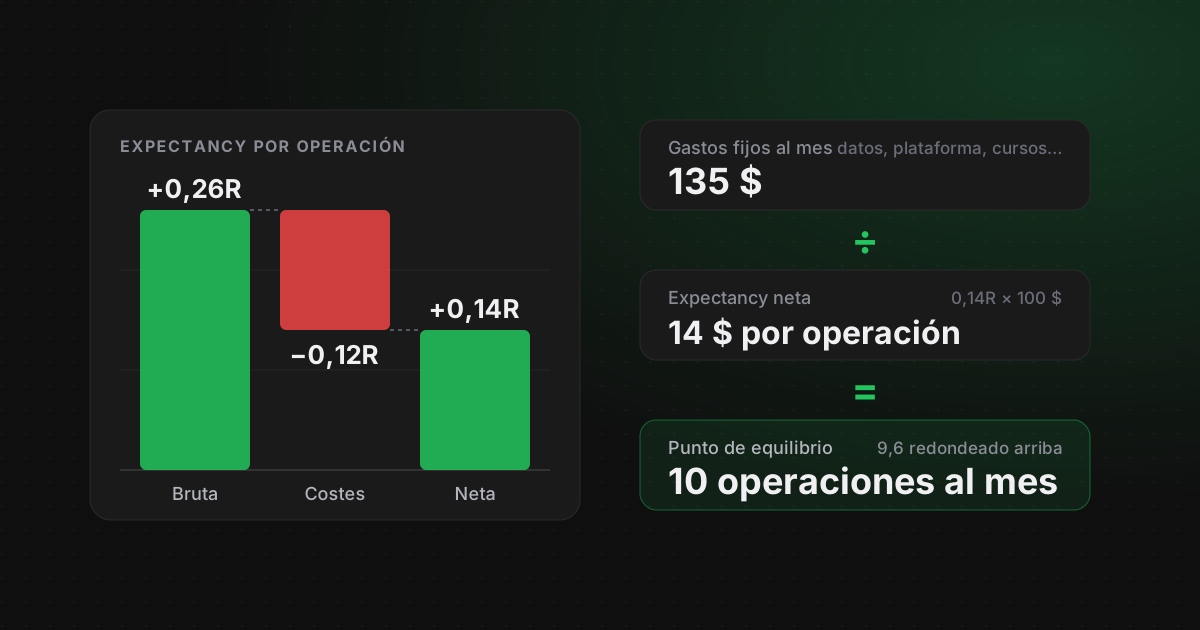
- Comprar el siguiente intento al día siguiente de suspender. Cada intento cuesta: de media, lo que cuesta aprobar es el precio del challenge dividido entre tu probabilidad de aprobar. Lo calculamos en ¿tu trading cubre sus costes?.
Cómo preparar el challenge con The Trader Journal
Antes de pagar, mide tu esperanza por setup en la pestaña EV de Stats. En esa misma tabla puedes poner el objetivo del challenge (por ejemplo, 10.000 $) como «Objetivo $» y tus operaciones por día: con la esperanza real de cada setup, te calcula cuántas operaciones y cuántos días o semanas necesitarías. Y si un setup tiene menos de 40 operaciones, te avisa de que los datos son insuficientes.
Durante la prueba, crea una cuenta aparte para la evaluación, con su capital, y pon como % de riesgo diario tu stop personal, no el límite de la firma. La calculadora de tamaño de posición reparte ese riesgo según el grado del setup. La app no se conecta con MetaTrader, cTrader ni Tradovate: importa el historial por CSV y marca las operaciones como reales, porque la regla de drawdown y la cuenta total de la calculadora solo cuentan las reales.
Fuentes
- Finance Magnates: Only 7% of 300,000 prop trading accounts achieved payouts (se abre en una pestaña nueva)18/09/2024, con datos de FPFX Tech.
- Karl Sigman (2009): Gambler's Ruin Problem. Apuntes de Columbia University (se abre en una pestaña nueva)
- Grossman y Zhou (1993): Optimal Investment Strategies for Controlling Drawdowns. Mathematical Finance, 3(3), 241–276 (se abre en una pestaña nueva)