Gestión monetaria en trading: cuánto arriesgar, límites diarios y semanales, y cuándo cambiar el tamaño
Gestión monetaria en trading (money management): riesgo por operación, límite diario y semanal, regla de drawdown y cuándo subir o bajar el tamaño.
Por el equipo de The Trader Journal11 min de lectura
En este artículo
- 01Las cuatro capas de la gestión monetaria
- 02Capa 1: el riesgo por operación
- 03Capa 2: el límite de pérdida diaria
- 04Capa 3: el límite semanal
- 05Capa 4: la caída desde el máximo (drawdown)
- 06Cuándo subir y cuándo bajar el tamaño
- 07Tu plan de gestión monetaria en una tabla
- 08Cómo aplicar la gestión monetaria en The Trader Journal
La gestión monetaria en trading (money management, en inglés) es el conjunto de reglas que deciden cuánto dinero arriesgas: en cada operación, en cada día, en cada semana y cuando la cuenta cae o sube. No te dice qué comprar ni cuándo; te dice cuánto te cuesta equivocarte.
Es la parte del trading que menos se ve y la que más decide si dentro de un año sigues operando. Con una buena estrategia y un tamaño descontrolado puedes quebrar una cuenta. Con una estrategia mediocre y una buena gestión monetaria, como mucho pierdes poco mientras la mejoras. Esta guía reúne las cuatro capas en un solo plan, con números, y enlaza al artículo que desarrolla cada una.
Las cuatro capas de la gestión monetaria
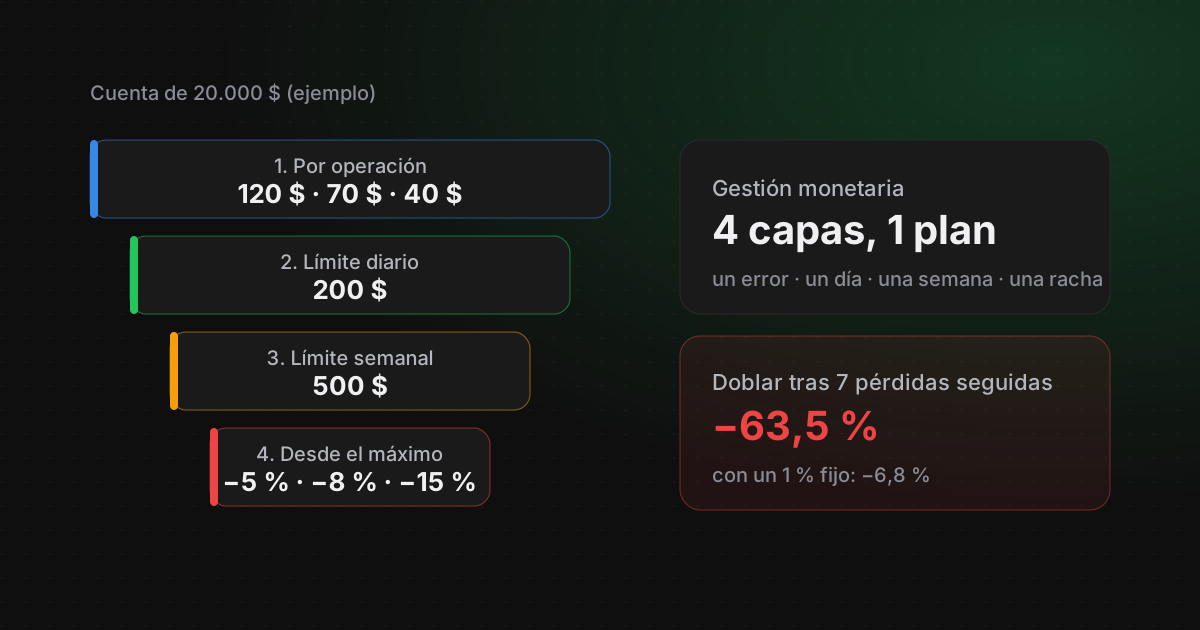
Cada capa responde a una pregunta distinta y salta en un momento distinto. Con una cuenta de 20.000 $ y los valores de ejemplo de esta guía:
| Capa | La pregunta | Regla de ejemplo | En dinero |
|---|---|---|---|
| 1. Riesgo por operación | ¿Cuánto pierdo si salta el stop? | Según el grado: A 0,6 %, B 0,35 %, C 0,2 % de la cuenta | 120 $ / 70 $ / 40 $ |
| 2. Límite diario | ¿Cuándo paro hoy? | 1 % de la cuenta | 200 $ |
| 3. Límite semanal | ¿Cuándo paro esta semana? | 2,5 % de la cuenta al empezar la semana | 500 $ |
| 4. Caída desde el máximo | ¿Cuándo reduzco el tamaño o paro unos días? | −5 %: un grado menos · −8 %: solo el grado mínimo · −15 %: parar | 1.000 $ / 1.600 $ / 3.000 $ por debajo del máximo |
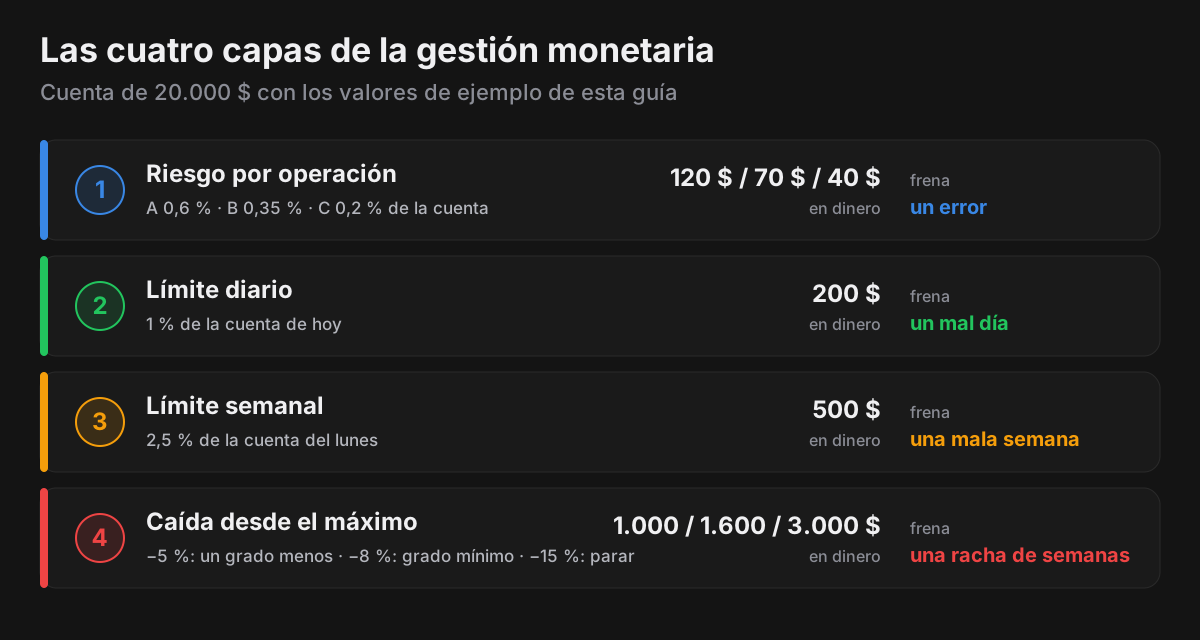
Las capas se protegen unas a otras. El riesgo por operación limita el daño de un error; el límite diario, el de un mal día; el semanal, el de varios días malos seguidos, y la caída desde el máximo, el de una racha que dura semanas.
Capa 1: el riesgo por operación
Es la base de todo: cuánto pierdes si salta el stop. El tamaño de la posición sale de ahí, nunca al revés.
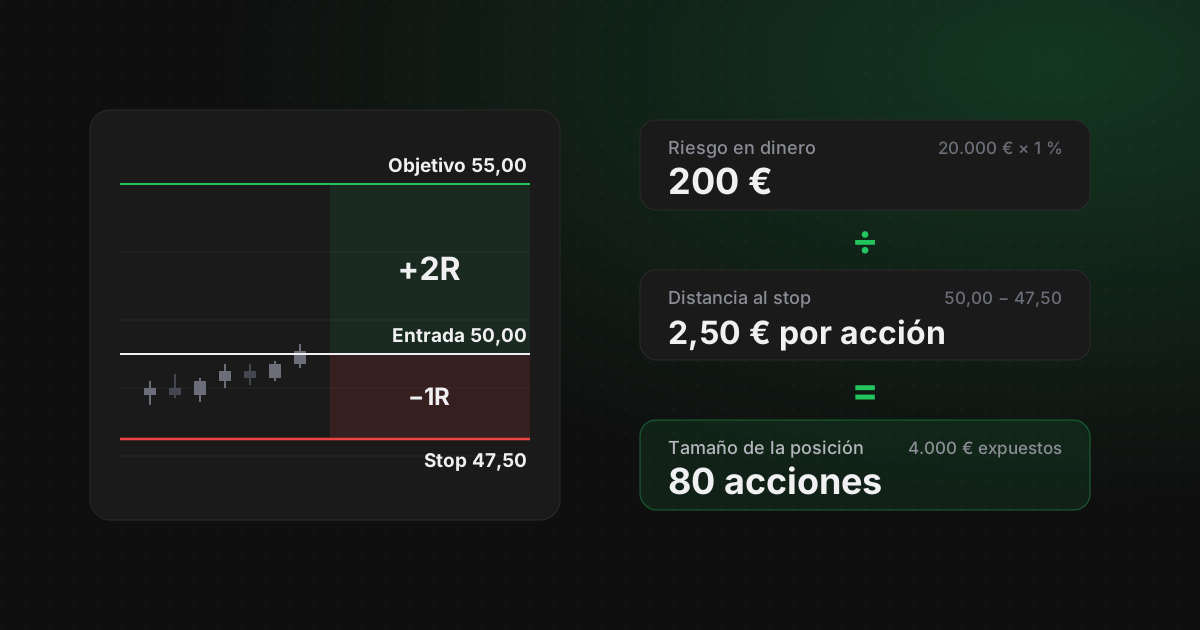
Tamaño = riesgo en dinero ÷ (distancia al stop × multiplicador)
El multiplicador es 1 en acciones y 100 en la mayoría de opciones sobre acciones. Redondea siempre hacia abajo.
Con 120 $ de riesgo y el stop a 2 $ de la entrada, compras 60 acciones. La fórmula completa, con ejemplos en opciones, futuros y forex, está en tamaño de posición y riesgo por operación. En opciones, el riesgo se mide por la pérdida máxima de la estructura: lo vemos en gestión del riesgo en opciones.
¿Cuánto arriesgar? No hay un porcentaje correcto para todo el mundo, pero sí puedes calcular cuánto te hunde una racha: con un 1 % por operación, 10 pérdidas seguidas son un −9,6 %; con un 5 %, un −40,1 %. Con una cuenta pequeña, el porcentaje es el mismo, pero aparecen otros límites: trading con poco capital.
En vez de un único porcentaje, puedes repartir el riesgo según la calidad del setup. Con un riesgo diario del 1 % y un reparto del 60, el 35 y el 20 %, un setup A arriesga el 0,6 % de la cuenta, uno B el 0,35 % y uno C el 0,2 %. Cómo puntuar cada operación y fijar esa escala: grados de setup y tamaño de posición.
¿Y el máximo? El criterio de Kelly da la fracción del capital que, en teoría, hace crecer más la cuenta (Kelly, 1956 (se abre en una pestaña nueva)): con un 45 % de aciertos y ganancias medias de 1,8R, un 14,4 % por operación. Es un techo teórico, no un objetivo: con esa fracción, 5 pérdidas seguidas se llevan el 54,2 % de la cuenta. Cómo se calcula y qué probabilidad de quebrar tiene cada % de riesgo, con tablas: riesgo de ruina en trading.
Y hay una condición previa: ninguna gestión monetaria convierte una esperanza negativa en positiva. Si de media pierdes en cada operación, el tamaño solo cambia la velocidad a la que pierdes. Cómo calcular la tuya, en R y por setup: esperanza matemática en trading.
Capa 2: el límite de pérdida diaria
El límite diario existe porque perder cambia cómo decides. En un estudio con traders profesionales de la Chicago Board of Trade, los que perdían por la mañana tenían un 16 % más de probabilidades de asumir un riesgo por encima de lo normal por la tarde que los que ganaban (Coval y Shumway, 2005 (se abre en una pestaña nueva)).
Con el 1 % de 20.000 $, tu pérdida máxima diaria son 200 $. Los grados reparten ese presupuesto: si pierdes un A (−120 $), te quedan 80 $, así que cabe un B o un C, pero no otro A. Cuando el presupuesto se acaba, se acaba el día, venga el setup que venga.
Al tocarlo, cierras la plataforma, sin excepciones. Si te cuesta, en cómo dejar de sobreoperar y evitar el revenge trading tienes reglas concretas, y en cuándo no operar, cómo decidir antes de abrir si hoy toca quedarse fuera.
Capa 3: el límite semanal
El límite diario se reinicia cada mañana, así que cumplirlo todos los días no impide una semana muy mala. Imagina el peor caso: cada día termina justo en el límite.
| Sin límite semanal | Con límite semanal del 2,5 % | |
|---|---|---|
| Peor semana (5 sesiones) | −4,9 % | −2,5 % |
| Peor mes (4 semanas) | −18,2 % | −9,6 % |
| Peor mes con 20.000 $ | −3.642 $ | −1.926 $ |
Con el límite semanal, la peor semana acaba el tercer día: tras dos sesiones en el límite (−1,99 %), la tercera solo puede perder lo que queda hasta el 2,5 %. El 2,5 % es un ejemplo, equivalente a dos días y medio de límite diario; lo importante es que esté escrito antes de que empiece la semana.
El límite semanal también es una señal: si lo tocas, no des por hecho que es mala suerte hasta comprobarlo. Adelanta la revisión semanal de trading y mira si tus pérdidas fueron de −1R limpias o si hubo operaciones fuera del plan.
Capa 4: la caída desde el máximo (drawdown)
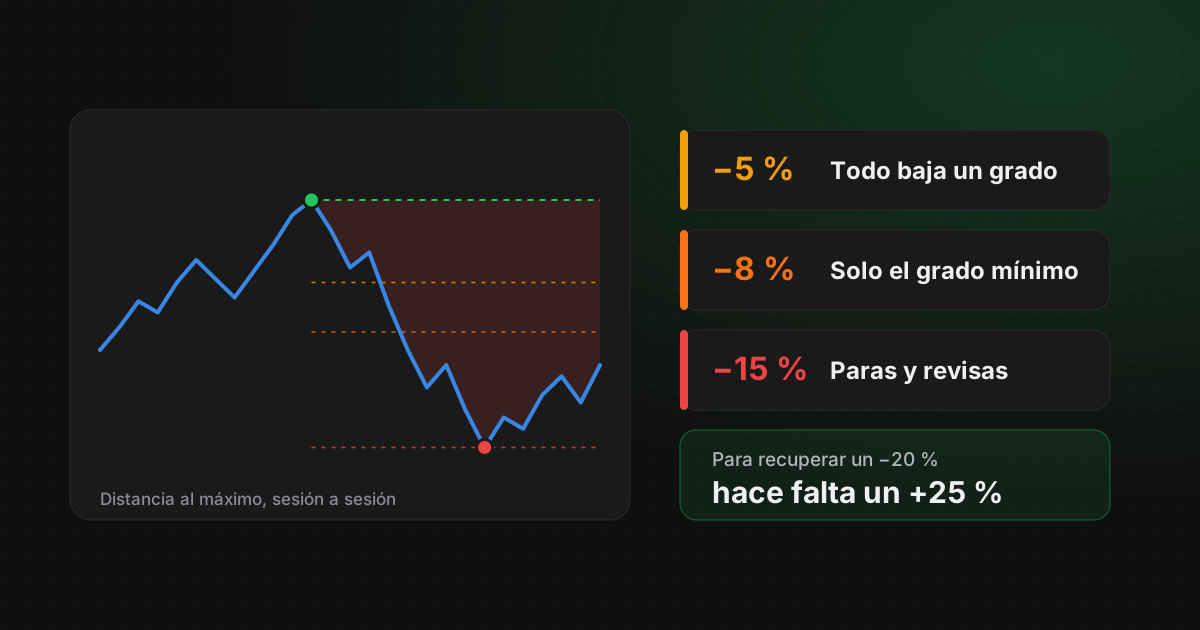
La última capa no mira el día ni la semana, sino la distancia de tu cuenta a su último máximo. Es la que reduce el tamaño cuando la mala racha dura semanas:
- A un −5 % del máximo, todo baja un grado: un setup A se opera con el riesgo de un B.
- A un −8 %, solo operas con el riesgo del grado mínimo.
- A un −15 %, paras unos días y revisas antes de volver.
La razón es la asimetría de las pérdidas: una caída del 20 % exige un +25 % para volver al máximo. La tabla completa de recuperación, la duración de las caídas y cuánto frena esta regla están en drawdown en trading: cuándo reducir el riesgo.
La idea tiene base teórica: Grossman y Zhou demostraron que, si no quieres caer nunca más de un porcentaje de tu máximo, lo óptimo es invertir en proporción al margen que te queda hasta ese suelo (Grossman y Zhou, 1993 (se abre en una pestaña nueva)). Cuanto menos margen, menos exposición.
Si operas una cuenta de fondeo, la firma te impone su límite diario y su pérdida máxima, y tus límites personales tienen que saltar antes que los suyos: lo vemos en cuenta fondeada: drawdown diario y regla de consistencia. Y si estás preparando la evaluación, el plan con números está en cómo pasar un challenge de fondeo.
Cuándo subir y cuándo bajar el tamaño
El tamaño sigue al capital sin que decidas nada
Si calculas el riesgo como un % del capital de hoy, y no del inicial, el tamaño se ajusta solo: baja cuando pierdes y sube cuando ganas. Con 20.000 $ y un 1 %:
- Tras 20 pérdidas seguidas arriesgando siempre 200 $, habrías perdido 4.000 $ (un −20 %). Con el 1 % del capital de cada momento, un −18,2 %, y tu siguiente operación arriesgaría 163,58 $.
- Si la cuenta sube a 25.000 $, el 1 % son 250 $: el tamaño crece con tu resultado, no con tu confianza.
- Con un 1 %, la diferencia es pequeña, pero crece con el riesgo: al 2 %, esas 20 pérdidas son un −40 % con importe fijo y un −33,2 % con porcentaje.
Nunca lo subas para recuperar
Doblar el tamaño tras cada pérdida (la martingala) parece lógico: «con una que gane, lo recupero todo». Pero convierte una racha normal en una quiebra:
| Pérdidas seguidas | Martingala: riesgo de esa operación | Martingala: pérdida acumulada | 1 % fijo: pérdida acumulada |
|---|---|---|---|
| 1 | 0,5 % | 0,5 % | 1,0 % |
| 2 | 1,0 % | 1,5 % | 2,0 % |
| 3 | 2,0 % | 3,5 % | 3,0 % |
| 4 | 4,0 % | 7,5 % | 3,9 % |
| 5 | 8,0 % | 15,5 % | 4,9 % |
| 6 | 16,0 % | 31,5 % | 5,9 % |
| 7 | 32,0 % | 63,5 % | 6,8 % |
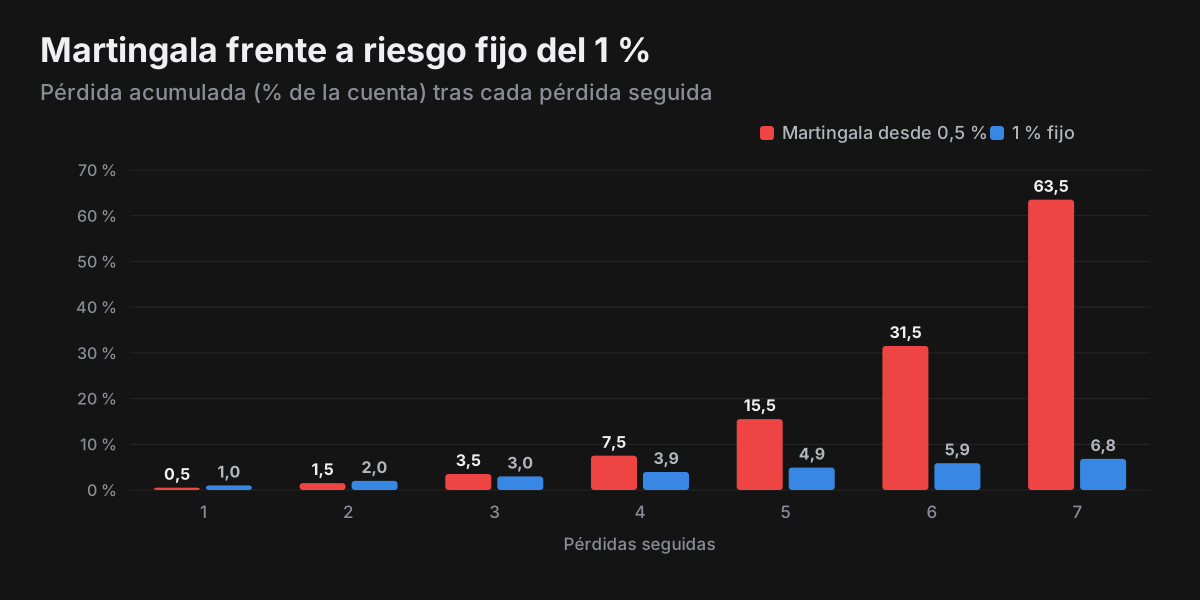
La octava operación exigiría arriesgar el 64 % de la cuenta, y solo queda el 36,5 %. ¿Es raro encadenar siete pérdidas? Con un 45 % de aciertos, la probabilidad de hacerlo al menos una vez en 200 operaciones es de alrededor del 76 % (suponiendo que cada operación es independiente de las demás).
El mismo impulso, a escala de un día, es el revenge trading, y a escala de semanas, subir el tamaño en pleno drawdown. Las capas 2 y 4 existen precisamente para frenarlo.
Cuándo subir tu porcentaje de riesgo
Subir el % de riesgo, y no el tamaño de una operación concreta porque «se ve clara», es una decisión de gestión monetaria. Tómala con reglas escritas, como estas de ejemplo:
- Muestra suficiente. Al menos 40 operaciones del setup con esperanza neta positiva. Con menos, la diferencia puede ser ruido; por qué, en cuántos trades necesitas para validar una estrategia.
- La cuenta, cerca del máximo. Nunca en pleno drawdown: solo si estás a menos de un 5 % del máximo.
- El plan, cumplido. Si en las últimas semanas rompiste reglas, el problema no es el tamaño. Cómo medirlo: disciplina en el trading.
- Escalones pequeños. Por ejemplo, del 1 % al 1,25 % de riesgo diario, y unas semanas en cada escalón antes del siguiente.
- Una regla para dar marcha atrás. Decide de antemano cuándo deshaces la subida: por ejemplo, al caer un 5 % desde el máximo.
Tu plan de gestión monetaria en una tabla
Todo lo anterior cabe en siete líneas. Cópialas en tu plan de trading con tus propios números:
| Regla | Ejemplo |
|---|---|
| Capital de trading | 20.000 $, dinero que puedo permitirme perder |
| Pérdida máxima diaria | 1 % de la cuenta de hoy (200 $); al tocarla, cierro |
| Riesgo por operación | Según el grado: A 60 %, B 35 %, C 20 % de la pérdida máxima diaria |
| Límite semanal | 2,5 % de la cuenta del lunes (500 $); al tocarlo, paro hasta el lunes siguiente y reviso |
| Caída desde el máximo | −5 %: un grado menos · −8 %: solo el grado mínimo · −15 %: paro y reviso |
| Cuándo subir el riesgo | 40 operaciones o más con esperanza positiva, cuenta a menos de un 5 % del máximo y plan cumplido |
| Cuándo dar marcha atrás | Al caer un 5 % desde el máximo después de una subida |
Cómo aplicar la gestión monetaria en The Trader Journal
En la calculadora de tamaño de posición defines tu capital inicial y tu % de riesgo diario. La pérdida máxima diaria se calcula sobre la cuenta total: el capital inicial más el resultado de tus operaciones reales, menos los gastos recurrentes que registres. Así, el tamaño sigue a tu capital sin que hagas nada. Eliges el grado del setup, introduces la distancia al stop y te dice cuántas acciones o contratos caben.
En el playbook ajustas la escala de grados: qué parte de la pérdida máxima diaria se lleva un A, un B y un C.
En Stats, la pestaña Riesgo te dice a qué distancia estás del máximo y en qué tramo de la regla de drawdown te encuentras. La pestaña EV te dice qué setups tienen ya muestra suficiente: con menos de 40 operaciones los marca como «Insuficiente», y con 40 o más, como «Factible» si su esperanza es positiva.
Y la pestaña Negocio tiene un apartado, «Disciplina de tamaño», que responde a la pregunta de si te has ganado subir el riesgo: solo dice que sí si tienes al menos 20 operaciones recientes, con un 40 % de aciertos o más, y tu caída actual está dentro de tu rango normal.
El límite semanal no lo controla la app: escríbelo en tu plan y compruébalo en tu revisión del viernes.
Fuentes
- SEC: Day Trading: Your Dollars at Risk (se abre en una pestaña nueva)
- Kelly (1956): A New Interpretation of Information Rate. Bell System Technical Journal, 35(4), 917–926 (se abre en una pestaña nueva)
- Coval y Shumway (2005): Do Behavioral Biases Affect Prices? Journal of Finance, 60(1), 1–34 (se abre en una pestaña nueva)
- Grossman y Zhou (1993): Optimal Investment Strategies for Controlling Drawdowns. Mathematical Finance, 3(3), 241–276 (se abre en una pestaña nueva)