¿Tu trading cubre sus costes? Punto de equilibrio con comisiones, datos, suscripciones y challenges
Calcula el punto de equilibrio de tu trading: comisiones y deslizamiento en R, gastos fijos al mes, operaciones necesarias y el coste real de un challenge.
Por el equipo de The Trader Journal11 min de lectura
En este artículo
- 01Los dos tipos de coste del trading
- 02Paso 1: tus gastos fijos, al mes
- 03Paso 2: lo que cuesta cada operación, en R
- 04Paso 3: de la expectancy bruta a la expectancy neta
- 05Paso 4: el punto de equilibrio de tu trading
- 06Challenges de cuentas de fondeo: el coste esperado hasta aprobar
- 07Cómo bajar tu punto de equilibrio
- 08Cómo verlo en The Trader Journal
¿Cuántas operaciones necesitas al mes solo para pagar lo que te cuesta operar? Ese número es el punto de equilibrio de tu trading, y casi nadie lo calcula: se mira el resultado bruto, lo que se ganó o perdió en las operaciones. Pero el trading tiene costes que no aparecen en el gráfico: comisiones, deslizamiento, datos de mercado, plataformas, cursos y, si operas cuentas de fondeo, los challenges. Sumados, pueden convertir un sistema ganador en uno que solo trabaja para pagar facturas.
La SEC, el regulador de los mercados de EE. UU., lo dice sin rodeos en su guía para inversores sobre day trading (se abre en una pestaña nueva): quien opera a diario tiene gastos altos (comisiones, formación, equipos) y debería saber de antemano cuánto necesita ganar para cubrirlos y quedar en equilibrio.
En esta guía calculas los costes del trading y tu punto de equilibrio en cuatro pasos, con ejemplos en dólares de acciones de EE. UU. La cuenta es la misma en euros, pesos o cualquier otra divisa. Todos los importes son de ejemplo: pon los tuyos.
Los dos tipos de coste del trading
- Costes por operación. Comisiones de entrada y de salida, tasas y deslizamiento (la diferencia entre el precio que querías y el que obtuviste). Crecen con cada operación que haces.
- Costes fijos. Datos de mercado, plataforma de gráficos, escáneres, servidores, cursos, mentorías y challenges. Los pagas aunque ese mes no operes.
Se tratan distinto: los costes por operación se restan de tu expectancy (lo que ganas de media en cada operación) y los fijos se cubren con volumen, es decir, con suficientes operaciones que tengan expectancy positiva.
Paso 1: tus gastos fijos, al mes
Haz una lista de todo lo que pagas para operar y pásalo a un importe mensual: lo trimestral se divide entre 3 y lo anual entre 12.
| Gasto | Importe | Frecuencia | Al mes |
|---|---|---|---|
| Datos de mercado en tiempo real | 15 $ | Mensual | 15 $ |
| Plataforma de gráficos | 30 $ | Mensual | 30 $ |
| Escáner, noticias y otras herramientas | 25 $ | Mensual | 25 $ |
| Servidor (VPS) | 45 $ | Trimestral | 15 $ |
| Curso o mentoría | 600 $ | Anual | 50 $ |
| Total | 135 $ |
135 $ al mes son 1.620 $ al año. Parece poco hasta que lo comparas con el tamaño de tu cuenta, porque esa cifra es la rentabilidad que necesitas solo para quedarte igual:
| Tamaño de la cuenta | Gastos fijos al año | Rentabilidad necesaria para cubrirlos |
|---|---|---|
| 5.000 $ | 1.620 $ | 32,4 % |
| 20.000 $ | 1.620 $ | 8,1 % |
| 100.000 $ | 1.620 $ | 1,6 % |
Con una cuenta de 5.000 $, tu trading tiene que ganar un 32,4 % al año antes de dejarte un solo dólar. Con cuentas pequeñas, los gastos fijos pesan más que casi cualquier otra decisión.
Paso 2: lo que cuesta cada operación, en R
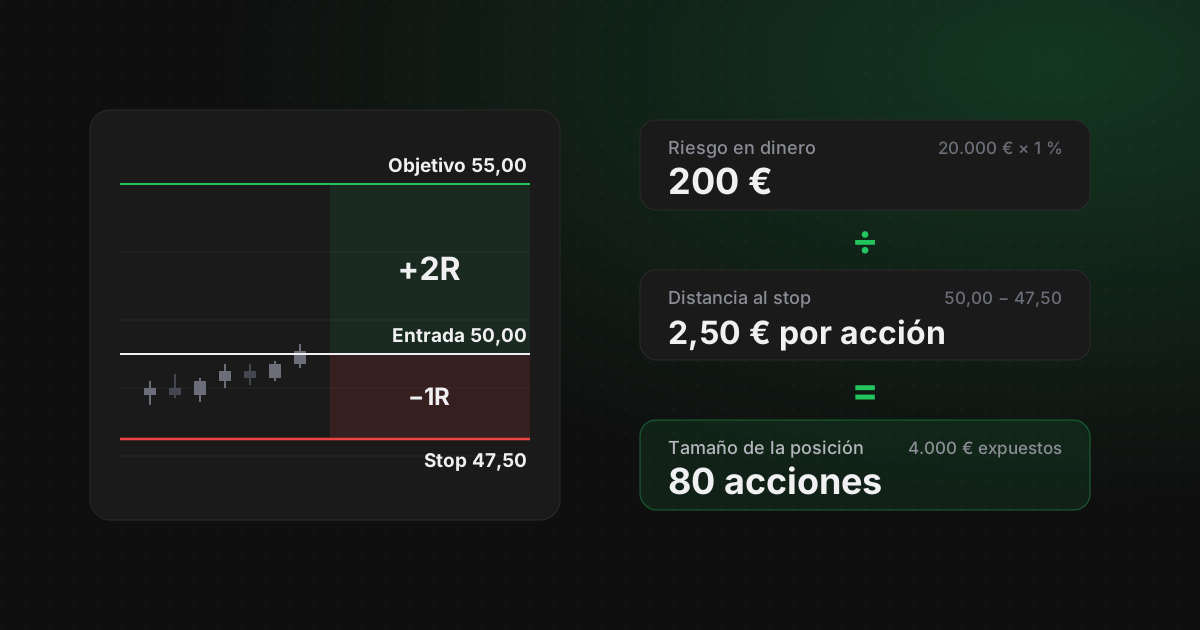
R es el riesgo inicial de una operación: lo que pierdes si salta tu stop. Si mides los costes en R, sabes qué parte de tu ventaja se llevan, sea cual sea el tamaño de la operación. Si aún no mides en R, empieza por cómo llevar un diario de trading que mejore tus resultados.
Comisión por orden = máx(acciones × comisión por acción, mínimo por orden)
Coste por operación = 2 × comisión por orden + 2 × deslizamiento por acción × acciones
Coste en R = coste por operación ÷ 1R
El 2 es porque cada operación tiene dos órdenes: entrada y salida. En opciones, la comisión suele ir por contrato: aplica la tarifa de tu bróker.
Un ejemplo con una acción de 25 $, una cuenta de 20.000 $ y un riesgo de 100 $ por operación (1R = 100 $, un 0,5 %). Supón una tarifa de ejemplo de 0,005 $ por acción con un mínimo de 1 $ por orden, y un deslizamiento de 0,01 $ por acción al entrar y otro tanto al salir. El número de acciones sale de la fórmula del tamaño de posición: 100 $ ÷ distancia al stop.
| Distancia al stop | Acciones | Comisiones (ida y vuelta) | Deslizamiento | Coste total | Coste en R |
|---|---|---|---|---|---|
| 0,25 $ | 400 | 4,00 $ | 8,00 $ | 12,00 $ | 0,12R |
| 1,00 $ | 100 | 2,00 $ | 2,00 $ | 4,00 $ | 0,04R |
| 2,50 $ | 40 | 2,00 $ | 0,80 $ | 2,80 $ | 0,028R |
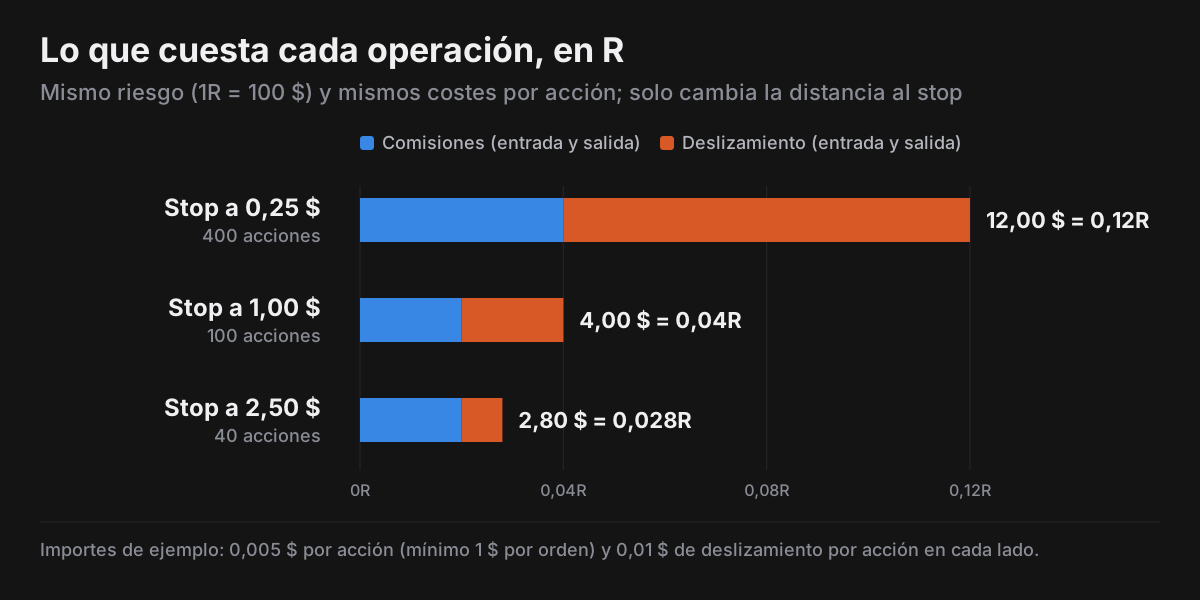
El stop de 0,25 $ paga más de cuatro veces más en costes que el de 2,50 $, aunque el riesgo sea el mismo. Es la trampa de los stops muy ajustados: para arriesgar lo mismo necesitas más acciones, y cada acción paga comisión y deslizamiento. Y en las salidas por stop puede ser bastante mayor: como recuerda FINRA (se abre en una pestaña nueva), una orden stop se convierte en una orden a mercado al alcanzar su precio y, con el mercado volátil, puede ejecutarse a un precio muy distinto del que pusiste.
Paso 3: de la expectancy bruta a la expectancy neta
La expectancy (esperanza matemática) es lo que ganas o pierdes de media por operación. Calcúlala con tus resultados antes de costes y réstale el coste medio por operación:
Expectancy bruta = % de aciertos × ganancia media − % de fallos × pérdida media
Expectancy neta = expectancy bruta − coste medio por operación
Todo en R. Si tu diario ya guarda el resultado neto de comisiones, la expectancy que te da ya es neta: no restes las comisiones otra vez.
45 % de aciertos, ganancia media de +1,8R y pérdida media de −1R
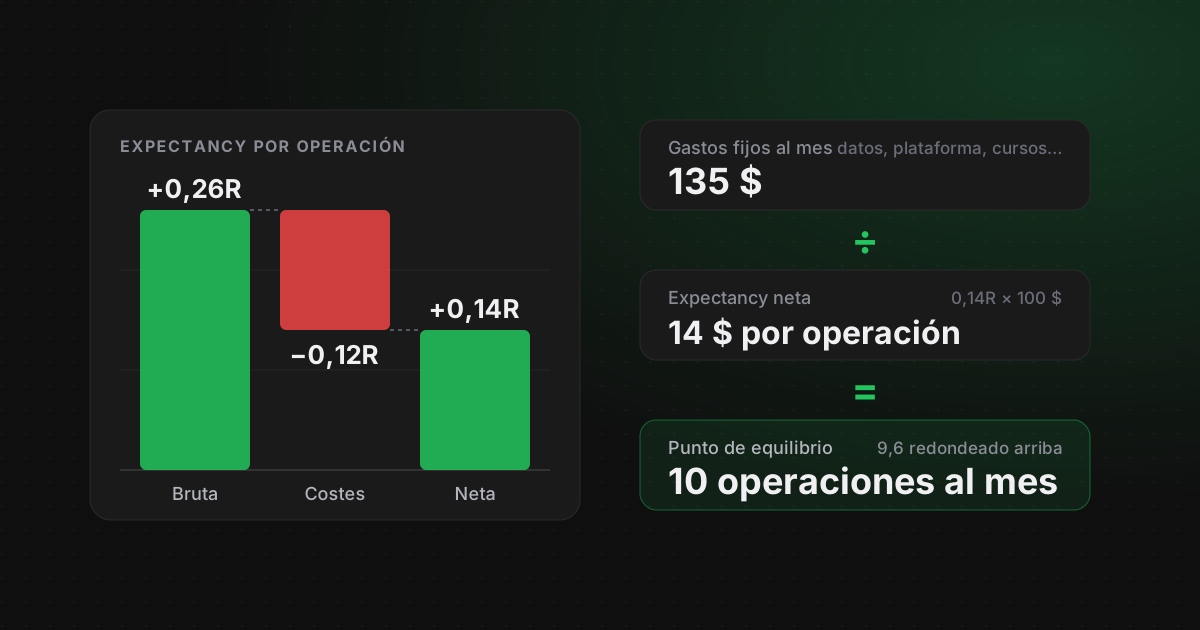
- 01Expectancy bruta = 0,45 × 1,8 − 0,55 × 1 = 0,81 − 0,55 = +0,26R.
- 02Con el stop de 0,25 $ (0,12R de costes): 0,26 − 0,12 = +0,14R, 14 $ por operación.
- 03Con el stop de 2,50 $ (0,028R de costes): 0,26 − 0,028 = +0,232R, 23,20 $ por operación.
El mismo sistema deja 14 $ o 23,20 $ por operación según cómo coloques el stop: los costes se llevan casi la mitad de la ventaja (0,12R de 0,26R) en el primer caso.
No es un detalle teórico. En un estudio con los day traders de Taiwán entre 1992 y 2006 (Barber, Lee, Liu y Odean, Journal of Financial Markets, 2014 (se abre en una pestaña nueva)), los 500 mejores de cada año ganaron al año siguiente 61,3 puntos básicos al día antes de costes y 37,9 después. Y menos del 1 % de los day traders lograba, de forma predecible y fiable, rentabilidades anormales positivas después de costes.
El porcentaje de aciertos que necesitas, con costes
Los costes también suben el listón del porcentaje de aciertos. Si cada operación paga un coste c, tus ganancias se quedan en W − c y tus pérdidas crecen hasta L + c:
% de aciertos de equilibrio = (pérdida media + coste) ÷ (ganancia media + pérdida media)
Ganancia media, pérdida media y coste en R, antes de costes. Sin costes (c = 0) queda la fórmula clásica: pérdida media ÷ (ganancia media + pérdida media).
| Coste por operación | Aciertos necesarios para no perder |
|---|---|
| 0R (sin costes) | 35,7 % |
| 0,028R (stop de 2,50 $) | 36,7 % |
| 0,04R (stop de 1,00 $) | 37,1 % |
| 0,12R (stop de 0,25 $) | 40,0 % |
Con los costes del stop ajustado necesitas acertar un 40,0 % solo para no perder: más de 4 puntos por encima del sistema sin costes. Si tu porcentaje de aciertos real anda cerca de ese límite, los costes deciden si ganas o pierdes.
Paso 4: el punto de equilibrio de tu trading
Ahora juntas las dos piezas. Tu expectancy neta, en dinero, es lo que cada operación aporta para pagar los gastos fijos:
Punto de equilibrio (operaciones al mes) = gastos fijos al mes ÷ expectancy neta por operación
Resultado del mes = operaciones × expectancy neta − gastos fijos
Redondea hacia arriba: 9,6 operaciones son 10. Si la expectancy neta es cero o negativa, no hay punto de equilibrio.
135 $ de gastos fijos al mes
- 01Con +0,14R netas (14 $ por operación): 135 $ ÷ 14 $ = 9,6 → 10 operaciones al mes.
- 02Con +0,232R netas (23,20 $ por operación): 135 $ ÷ 23,20 $ = 5,8 → 6 operaciones al mes.
- 03Con una expectancy bruta de +0,15R y el stop ajustado: 0,15 − 0,12 = +0,03R, 3 $ por operación → 45 operaciones al mes.
Con una ventaja fina, necesitas muchísimo volumen solo para pagar las herramientas, y cada operación de más es otra oportunidad de cometer errores.
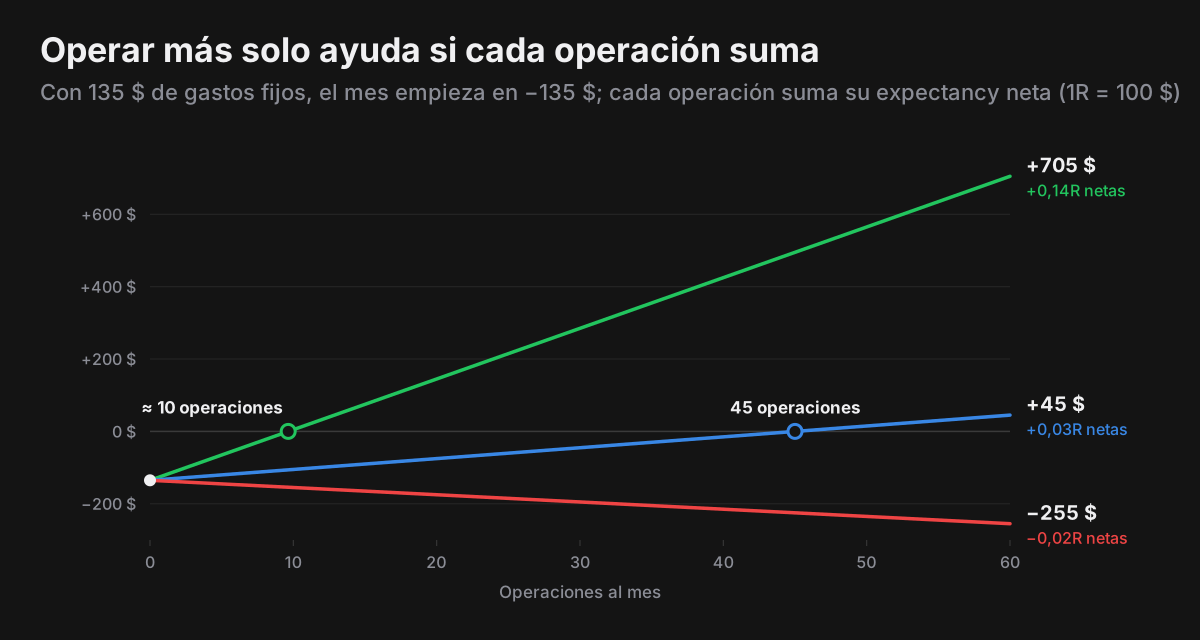
| Operaciones al mes | Expectancy neta +0,14R | +0,03R | −0,02R |
|---|---|---|---|
| 10 | +5 $ | −105 $ | −155 $ |
| 20 | +145 $ | −75 $ | −175 $ |
| 40 | +425 $ | −15 $ | −215 $ |
| 60 | +705 $ | +45 $ | −255 $ |
Fíjate en la última columna: con una expectancy neta de −0,02R (por ejemplo, +0,10R brutas con 0,12R de costes), cada operación de más te hunde un poco más. Es la situación en la que operar más no arregla nada: primero hay que recuperar la ventaja (mejores setups, stops que no multipliquen los costes) y solo después buscar volumen.
Challenges de cuentas de fondeo: el coste esperado hasta aprobar
Si operas cuentas de fondeo, el challenge (la prueba de evaluación que se paga para optar a la cuenta) es otro coste, y no se paga una sola vez: se repite hasta que apruebas. Si cada intento tiene la misma probabilidad de salir bien, el número medio de intentos es 1 ÷ esa probabilidad.
Coste esperado hasta aprobar = precio del challenge ÷ probabilidad de aprobar cada intento
Supone intentos independientes y con la misma probabilidad. Si aprendes de cada intento, tu probabilidad sube y el coste baja.
| Probabilidad de aprobar cada intento | Intentos de media | Coste esperado |
|---|---|---|
| 50 % | 2 | 300 $ |
| 1 de cada 3 | 3 | 450 $ |
| 20 % | 5 | 750 $ |
| 10 % | 10 | 1.500 $ |
Para situar esas probabilidades: según datos de FPFX Tech publicados por Finance Magnates (se abre en una pestaña nueva) el 18/09/2024, sobre más de 300.000 cuentas de 100.000 traders en 10 firmas, el 14 % de los traders aprobó el challenge y obtuvo una cuenta fondeada, y alrededor del 45 % de ellos llegó a cobrar: el 7 % del total. El mismo artículo calcula que una cuenta gastaba de media unos 800 $ en challenges a lo largo de su actividad.
Para tu punto de equilibrio, trata los challenges como un gasto fijo más: si compras uno cada mes, súmalo a tu lista del paso 1. Y si tu expectancy neta todavía no es positiva en tu propia cuenta, es muy probable que tampoco lo sea en la del challenge. Si decides intentarlo, tienes un plan con números en cómo pasar un challenge de fondeo.
Cómo bajar tu punto de equilibrio
- Revisa cada suscripción. Si no la usas todas las semanas o no sabes qué operación te ha hecho ganar, es candidata a salir de la lista. Un buen momento para hacerlo es tu revisión semanal de trading.
- Mira tus costes en R, no en dólares. Si tus stops son muy ajustados, los costes pueden llevarse buena parte de tu ventaja aunque las comisiones parezcan pequeñas.
- Cuida la ejecución. En valores con más liquidez y diferencial estrecho entre compra y venta, el deslizamiento suele ser menor. Registra el precio planeado y el real para saber cuánto pagas de verdad.
- Corta los setups con expectancy neta negativa. Cada operación de un setup que no gana, después de costes, te aleja del equilibrio. Si puntúas tus setups con grados según la calidad del trade, los de grado bajo suelen ser los primeros candidatos.
- No subas el volumen para cubrir gastos. Más operaciones solo ayudan si la expectancy neta es positiva; si no, multiplican las pérdidas. Si te cuesta frenar, empieza por cómo dejar de sobreoperar.
- Ajusta los gastos al tamaño de la cuenta. Con una cuenta pequeña, cada herramienta de pago exige una rentabilidad mucho más alta (lo vemos con números en trading con poco capital).
Cómo verlo en The Trader Journal
En la pestaña Brokers, el apartado Gastos recurrentes guarda tus suscripciones con su importe, su frecuencia (mensual, trimestral o anual) y sus fechas de inicio y fin. Esos gastos se restan del balance de tu cuenta desde la fecha de tu capital inicial.
En Stats, la pestaña Negocio responde a la pregunta de este artículo: tus gastos fijos al mes, el punto de equilibrio (cuántas operaciones al mes necesitas, con tu expectativa actual, para cubrirlos), tu capital frente a tu peor caída y el total de comisiones con su tendencia semanal. Y al registrar cada operación, el formulario te enseña el R real neto y qué parte del beneficio bruto se han llevado las comisiones, también expresada en R.
Fuentes (consultadas el 24 y el 25/09/2026)
- SEC: «Day Trading: Your Dollars at Risk», guía para inversores (se abre en una pestaña nueva)
- FINRA: «Stop Orders: Factors to Consider During Volatile Markets» (26/03/2025) (se abre en una pestaña nueva)
- Barber, Lee, Liu y Odean: «The cross-section of speculator skill: Evidence from day trading», Journal of Financial Markets 18 (2014) (se abre en una pestaña nueva)
- Finance Magnates: «Exclusive: Only 7% of 300,000 Prop Trading Accounts Achieved Payouts» (18/09/2024, datos de FPFX Tech) (se abre en una pestaña nueva)