Backtesting manual: cómo probar un setup paso a paso (con plantilla Excel gratis)
Cómo hacer backtesting manual de un setup sin programar: reglas, muestra, Bar Replay y registro, con una plantilla Excel gratis que calcula la esperanza.
Por el equipo de The Trader Journal10 min de lectura
En este artículo
- 01Qué es el backtesting manual (y qué no te dice)
- 02Antes de empezar: reglas cerradas y una muestra decidida de antemano
- 03Cómo hacer backtesting manual paso a paso
- 04La plantilla de backtesting en Excel
- 05Cómo leer los resultados: el ejemplo de 40 operaciones
- 06Los sesgos que inflan un backtest manual
- 07Del backtest al diario: fuera de muestra y en demo
- 08Cómo registrar tu backtest en The Trader Journal
El backtesting manual es una forma directa de saber si un setup tiene sentido antes de arriesgar dinero en él: sin programar, con un gráfico, tus reglas y una hoja de cálculo. También es una forma rápida de reunir muestra. Si un setup te da tres operaciones por semana, llegar a doscientas en real te lleva más de un año; en backtest, unas cuantas sesiones de trabajo.
Pero un backtest manual mal hecho es peor que ninguno, porque te da una confianza que no has ganado. En esta guía tienes el método paso a paso, una plantilla de backtesting en Excel lista para usar y los sesgos que debes evitar.
Qué es el backtesting manual (y qué no te dice)
Hacer backtesting es probar unas reglas de trading con datos pasados. En el backtesting automático, un programa aplica las reglas a miles de velas en segundos; exige escribir las reglas en código. En el backtesting manual, lo haces tú: avanzas el gráfico, decides en cada momento si se cumple el setup y registras el resultado.
Es más lento, pero tiene dos ventajas. Sirve para setups con partes difíciles de programar (leer el contexto, la calidad de una vela). Y puede entrenarte el ojo: después de ver el setup decenas de veces, es más fácil reconocerlo en tiempo real.
Lo que no te dice: cómo lo ejecutarás con dinero en juego. En el backtest no hay miedo, prisas ni órdenes que no se llenan. Por eso sus resultados son un techo, no una previsión, y por eso el último paso siempre es comparar el backtest con tus operaciones reales.
Antes de empezar: reglas cerradas y una muestra decidida de antemano
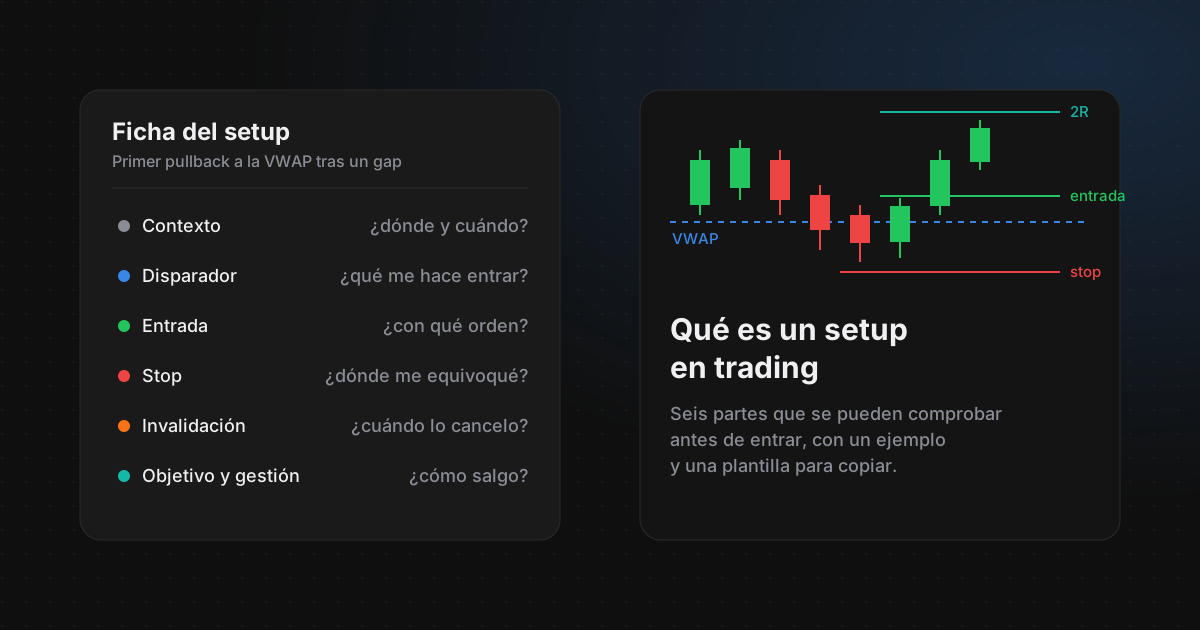
- Reglas escritas y medibles. Contexto, disparador, entrada, stop, objetivo y salida por tiempo, con números. Si una regla dice «volumen alto», no puedes probarla; si dice «volumen relativo ≥ 2», sí. Tienes una ficha para copiar en qué es un setup de trading.
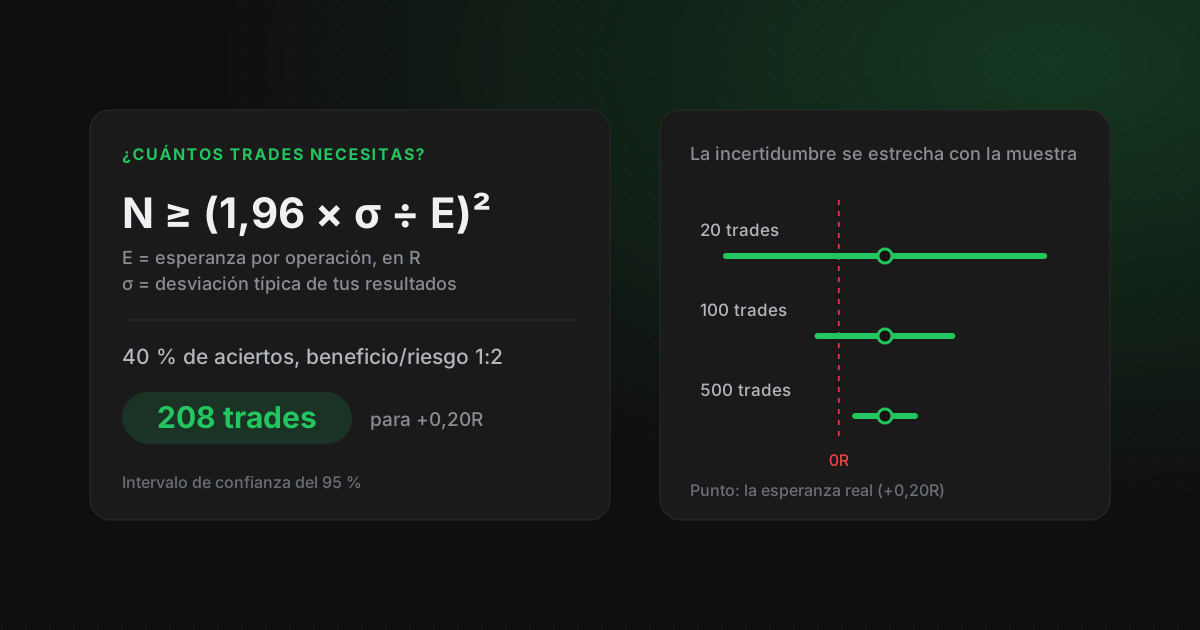
- Un número de operaciones. Decide cuántas vas a registrar antes de empezar, para no parar justo cuando los números te gustan. Cuántas hacen falta depende de tu ventaja: lo calculamos en cuántos trades necesitas para validar una estrategia.
- Un periodo y unos activos variados. Incluye meses tranquilos y meses volátiles, subidas y caídas. Y elige los activos con un criterio fijo (por ejemplo, las acciones que cumplían tu filtro de precio y volumen en cada fecha), no las que hoy sabes que subieron.
- Una parte reservada. Aparta el último tramo del histórico (por ejemplo, un tercio) y no lo mires hasta el final. Ahí comprobarás, sin cambiar nada, si el resultado se repite.
Cómo hacer backtesting manual paso a paso
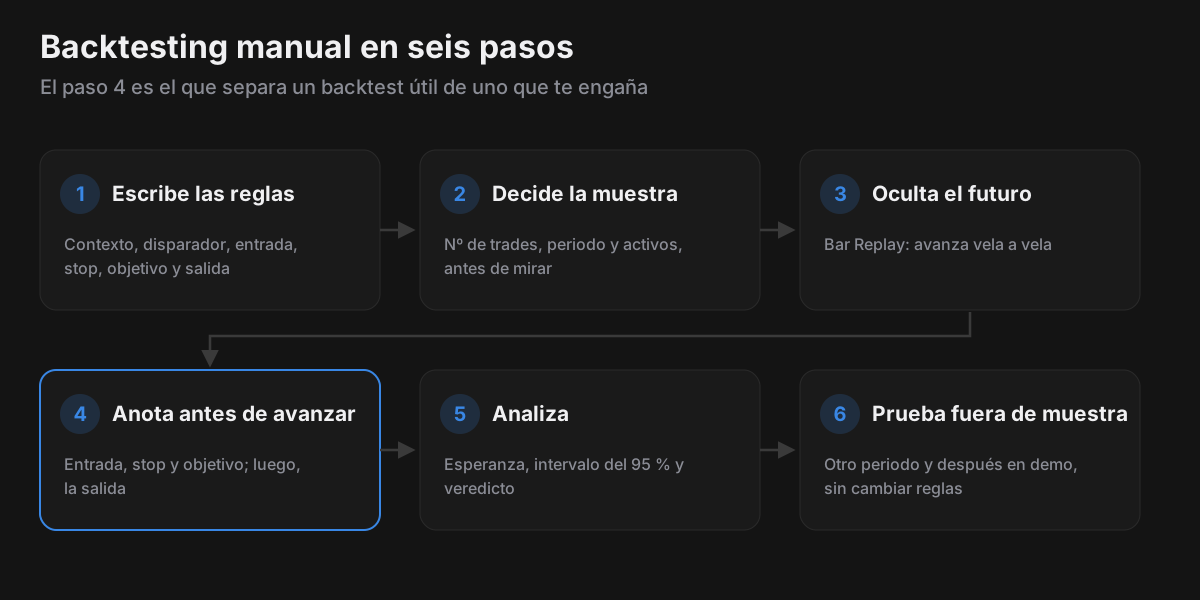
- Oculta el futuro. Abre el gráfico en una fecha pasada con las velas siguientes ocultas. En TradingView se hace con la función Bar Replay, pensada precisamente para probar estrategias con datos pasados: eliges el punto de partida y avanzas vela a vela (TradingView (se abre en una pestaña nueva)). La profundidad del histórico depende del activo y de la temporalidad.
- Avanza hasta que se cumpla el setup. Solo cuenta si se cumplen todas las reglas escritas. Si dudas, anótalo igualmente y marca «No» en «¿Cumple las reglas?»: esas dudas también son información.
- Anota la entrada, el stop y el objetivo antes de avanzar. Escríbelos en la fila del trade con el gráfico todavía parado. Si ves la vela siguiente antes de anotar, esa fila no vale.
- Avanza hasta la salida que marcan las reglas: objetivo, stop o salida por tiempo. Si el precio abre con un hueco más allá del stop, anota el precio real de apertura, no el del stop.
- Guarda una captura del gráfico con la entrada y la salida, y pega el enlace en la fila. Te servirá para revisar los errores sin repetir el backtest; cómo hacerlo en TradingView lo explicamos en TradingView y tu diario de trading.
- Repite hasta completar la muestra que decidiste, sin cambiar las reglas por el camino. Si cambias una regla, empiezas otro backtest.
La plantilla de backtesting en Excel
La plantilla tiene cuatro hojas. En Backtest escribes una fila por operación; las columnas grises se calculan solas. Resumen saca las estadísticas y el veredicto. Para importar prepara las filas para tu diario. Y Cómo usarla repite estas instrucciones.
| Columna | Qué escribes o qué calcula | Ejemplo |
|---|---|---|
| Fecha y hora | Cuándo se habría abierto la operación | 2025-01-07 · 09:35 |
| Activo, dirección y setup | Qué, Long o Short, y el nombre del setup | Acción A · Long · Pullback a la VWAP |
| ¿Cumple las reglas? | Sí o No: ¿se cumplían todas las reglas escritas? | Sí |
| Entrada, stop y objetivo | Los precios que anotas antes de avanzar | 42,10 · 41,70 · 42,90 |
| Salida y motivo | El precio de salida y por qué: objetivo, stop, tiempo o manual | 42,90 · Objetivo |
| Coste (R) | Comisión y deslizamiento estimados, en R | 0,05 |
| Enlace y notas | La captura del gráfico y lo que quieras recordar | — |
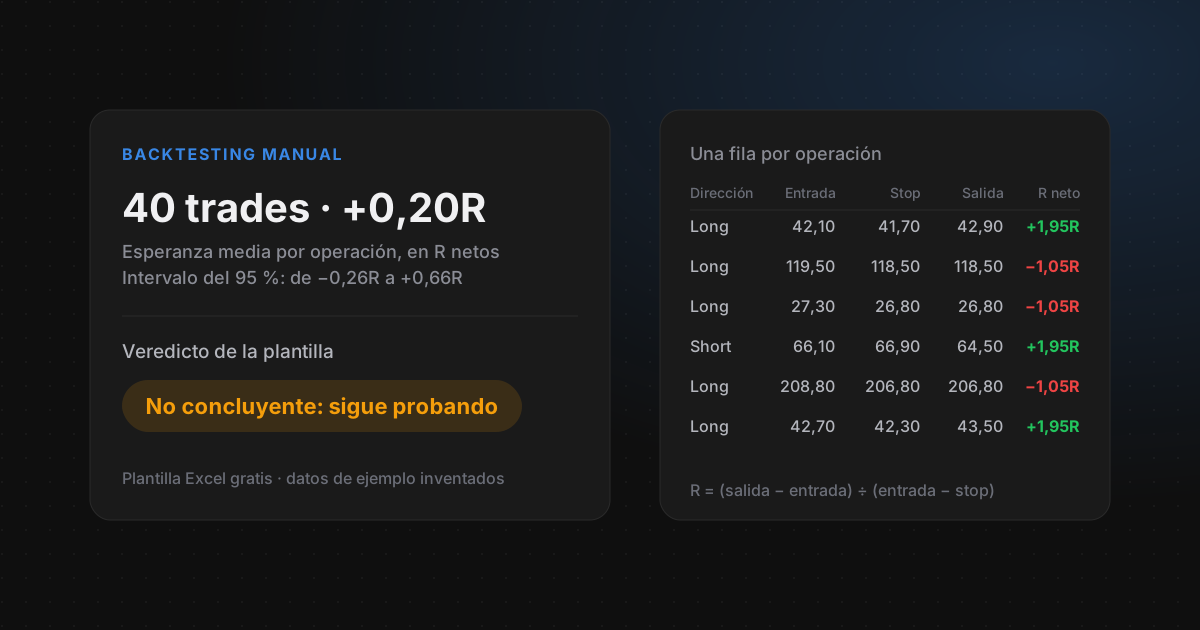
| R bruto y R neto | (salida − entrada) ÷ (entrada − stop); el neto resta el coste | +2,00R · +1,95R |
| R:R planeado | Distancia al objetivo ÷ distancia al stop | 2,00 |
| Racha, R acumulado, máximo y caída | Para la racha perdedora y la caída máxima del Resumen | — |
La fórmula del R sirve para largos y cortos
- 01Largo: entrada 42,10, stop 41,70, salida 42,90 → (42,90 − 42,10) ÷ (42,10 − 41,70) = 0,80 ÷ 0,40 = +2,00R. Con un coste de 0,05R, +1,95R netos.
- 02Corto: entrada 66,10, stop 66,90, salida 64,50 → (64,50 − 66,10) ÷ (66,10 − 66,90) = −1,60 ÷ −0,80 = +2,00R.
En un corto, las dos restas son negativas y el signo se compensa: no necesitas una fórmula distinta para cada dirección.
El coste en R es la parte que más se olvida. Si tu comisión de ida y vuelta es de 5 $ y arriesgas 100 $ por operación, son 0,05R; súmale el deslizamiento típico de tus stops. Cómo estimarlos lo tienes en slippage en trading y en los costes del trading y tu punto de equilibrio. Si lo dejas en cero, el backtest sale mejor de lo que será.
Qué calcula la hoja Resumen
- Operaciones, % de aciertos, ganancia y pérdida media, beneficio/riesgo real y win rate de equilibrio. La esperanza y el profit factor, explicados en esperanza matemática en trading.
- El intervalo de confianza del 95 % de la esperanza, con la t de Student, como indica el manual de estadística de NIST (se abre en una pestaña nueva) (en la hoja,
DISTR.T.INVen Excel en español;TINVen inglés). - El intervalo de Wilson del % de aciertos, el que NIST recomienda (se abre en una pestaña nueva) para proporciones.
- Los trades necesarios para que el margen de error sea menor que tu esperanza: (1,96 × desviación típica ÷ esperanza)².
- La racha perdedora más larga y la caída máxima en R, en el orden en que registraste las operaciones.
- La esperanza de las operaciones que cumplen las reglas y de las que no, por separado.
- Un veredicto: «Insuficiente (n/40)» con menos de 40 trades; después, «Ventaja confirmada al 95 %» si todo el intervalo está por encima de cero, «Sin ventaja: revisa el setup» si está por debajo y «No concluyente: sigue probando» si incluye el cero.
Cómo leer los resultados: el ejemplo de 40 operaciones
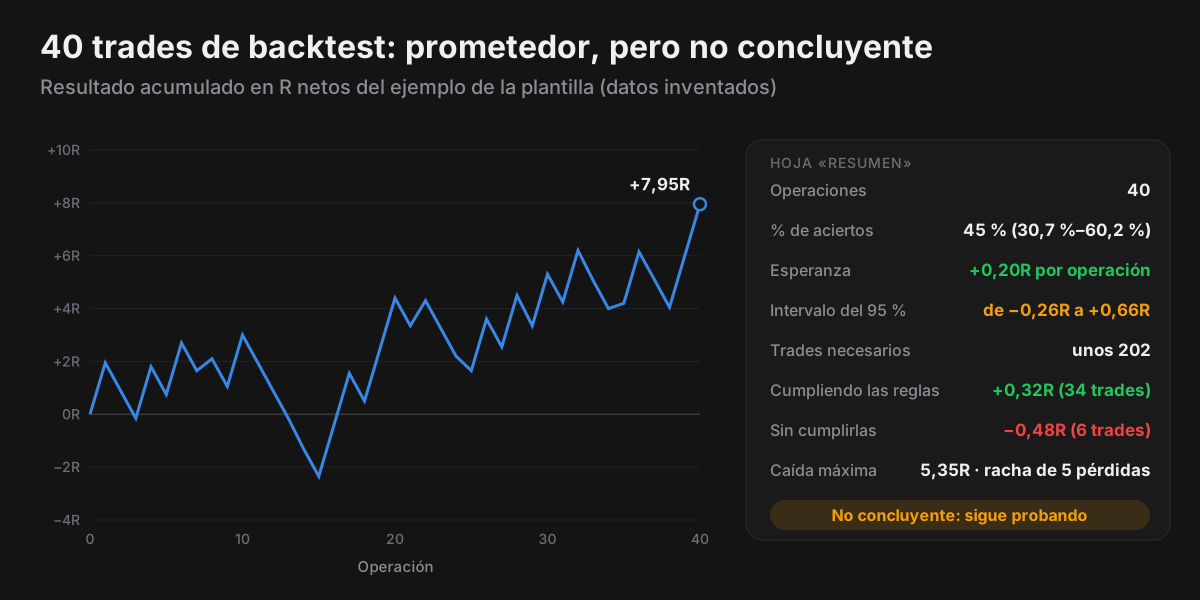
La plantilla trae 40 operaciones de ejemplo de un setup de pullback a la VWAP. Son datos inventados, con acciones y precios ficticios, para que veas cómo se lee el Resumen; bórralos y pon los tuyos.
| Métrica | Valor |
|---|---|
| Operaciones | 40 |
| % de aciertos | 45,0 % |
| Ganancia media / pérdida media | +1,71R / −1,04R |
| Win rate de equilibrio | 37,8 % |
| Esperanza | +0,20R por operación |
| Profit factor | 1,35 |
| Intervalo del 95 % de la esperanza | de −0,26R a +0,66R |
| Intervalo de Wilson del % de aciertos | de 30,7 % a 60,2 % |
| Trades necesarios (aprox.) | 202 |
| Racha perdedora más larga | 5 |
| Caída máxima | 5,35R |
| Cumpliendo las reglas (34 trades) | +0,32R |
| Sin cumplirlas (6 trades) | −0,48R |
| Veredicto | No concluyente: sigue probando |
Cómo se lee. El setup gana +0,20R de media y su % de aciertos (45,0 %) supera el de equilibrio (37,8 %): pinta bien. Pero con 40 operaciones el intervalo va de −0,26R a +0,66R, así que todavía es compatible con una ventaja nula. La propia hoja estima que hacen falta unas 202 para salir de dudas: el veredicto es seguir probando, con el periodo que reservaste.
Las dos últimas filas dicen algo más útil todavía: las 34 operaciones que cumplían todas las reglas dan +0,32R, y las 6 que no, −0,48R. Si el setup funciona, es cuando se respeta tal como está escrito, y ese % de cumplimiento es justo lo que mide la disciplina en el trading. Y la caída máxima (5,35R, con una racha de 5 pérdidas) te da una idea de lo que tendrás que aguantar: con un riesgo del 1 % por operación, más o menos un 5 % de la cuenta. Si te preocupa cuánto puedes arriesgar sin ponerla en peligro, lee el riesgo de ruina en trading.
Los sesgos que inflan un backtest manual
- Sesgo retrospectivo. Una vez que conoces el resultado, te parece que «se veía venir». Es un sesgo documentado: en un experimento con 85 banqueros de inversión de Londres y Fráncfort, los más afectados por él obtenían peores resultados (Biais y Weber, 2009 (se abre en una pestaña nueva)). Por eso se anota antes de avanzar.
- Elegir los trades a dedo. Saltarte las operaciones que «no cuentan» porque el día era raro. Si cumplía las reglas, cuenta.
- Activos supervivientes. Probar solo con las acciones que hoy conoces porque subieron. Tu muestra tiene que incluir las que luego cayeron o dejaron de cotizar.
- Sobreajuste. Ajustar las reglas hasta que el histórico sale bonito. Cuantas más variantes pruebas sobre los mismos datos, más fácil es encontrar una que parezca buena por casualidad, y fuera de la muestra puede incluso dar resultados negativos (Bailey, Borwein, López de Prado y Zhu, 2014 (se abre en una pestaña nueva)).
- Ejecuciones perfectas. Entrar siempre al precio exacto y salir justo en el stop. Suma un coste realista y respeta los huecos.
- Parar cuando va bien. Si decides el tamaño de la muestra por el camino, tenderás a parar en un buen momento. Por eso se fija antes.
Del backtest al diario: fuera de muestra y en demo
Cuando termines, repite el backtest en el tramo que reservaste, sin tocar las reglas. Si la esperanza se mantiene, bien; si se desploma, lo más probable es que hayas ajustado las reglas al primer tramo.
El siguiente paso es operarlo en demo o con el tamaño mínimo y comparar. Si el backtest da +0,20R y en real sale mucho menos, el problema suele estar en la ejecución: entradas tardías, stops movidos, salidas antes de tiempo. Para verlo necesitas las dos series en el mismo sitio y separadas.
Si todavía no tienes un playbook de trading donde guardar las reglas de cada setup, este es buen momento: el backtest es la prueba de entrada de un setup al playbook.
Cómo registrar tu backtest en The Trader Journal
En The Trader Journal cada operación es Real o Demo, y el filtro de Stats separa unas de otras: en Demo ves el % de aciertos, el profit factor y la esperanza del backtest sin mezclarlos con tu operativa real.
- En la plantilla, abre la hoja Para importar y guárdala como CSV (en Excel, Archivo > Guardar como). Convierte cada R en dólares con el 1R de la hoja Resumen (100 $ por defecto): la primera operación del ejemplo, +1,95R, son 195 $ con 250 acciones.
- En el Trade Log, importa el archivo. Sus columnas (Fecha, Hora, Activo, Dirección, Setup, Entrada, Stop, Objetivo, Cantidad, PnL, Enlace, Notas y Modo) tienen los nombres que el importador reconoce solos, y la columna Modo lleva «Demo» en cada fila.
- Revisa la vista previa y confirma. Después, en Stats, elige Demo para ver el backtest y Real para tu operativa.
¿Quieres probarlo antes con el ejemplo? Importa el CSV de ejemplo. Tienes más detalles sobre formatos y columnas en cómo importar operaciones desde CSV y en la documentación del Trade Log y la importación.
Fuentes
- TradingView: Bar Replay, how and why to test a strategy in the past (se abre en una pestaña nueva)Cómo reproducir el gráfico vela a vela y sus limitaciones (consultado el 25/09/2026).
- Biais y Weber (2009): Hindsight Bias, Risk Perception, and Investment Performance (se abre en una pestaña nueva)Management Science 55(6), 1018–1029.
- Bailey, Borwein, López de Prado y Zhu (2014): Pseudo-Mathematics and Financial Charlatanism (se abre en una pestaña nueva)Notices of the AMS. Sobreajuste de backtests y rendimiento fuera de la muestra.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Limits for the Mean (se abre en una pestaña nueva)Intervalo de confianza de una media con la t de Student.
- NIST/SEMATECH e-Handbook: Confidence intervals (proporciones) (se abre en una pestaña nueva)Intervalo de Wilson para el % de aciertos.