¿A qué hora pierdes dinero? Cómo encontrar tus peores franjas de trading
Separa tus operaciones por franja horaria, día de la semana y duración para ver a qué hora pierdes dinero, y cuántas operaciones necesitas para fiarte.
Por el equipo de The Trader Journal11 min de lectura
En este artículo
- 01¿Hay una mejor hora para hacer trading?
- 02Cómo separar tus operaciones por franja horaria
- 03¿A qué hora pierdes dinero? Un ejemplo con 200 operaciones
- 04Cuántas operaciones necesitas para fiarte
- 05Por día de la semana
- 06Por duración de la operación
- 07Qué hacer cuando encuentras tu peor franja
- 08Cómo verlo en The Trader Journal
¿A qué hora pierdes dinero? Casi nadie lo sabe, porque el resultado de la semana mezcla operaciones muy distintas: las de la apertura, las de la calma de mediodía y las del cierre. Si las separas por franja horaria, puedes descubrir que una sola franja se come lo que ganas en todas las demás.
En esta guía verás cómo dividir tus operaciones por hora, día de la semana y duración, cuántas operaciones necesitas para que una diferencia sea real y qué hacer cuando encuentras tu peor franja. Los ejemplos son de acciones de EE. UU., pero el método sirve para cualquier mercado.
¿Hay una mejor hora para hacer trading?
La sesión regular de la Bolsa de Nueva York va de 9:30 a 16:00, hora de Nueva York (ET), y no todas sus horas son iguales. Un estudio clásico con datos de operaciones de la NYSE encontró rentabilidades y desviaciones típicas inusualmente altas al principio y al final de la sesión, y distribuciones distintas en la primera media hora, en el cierre y en el resto del día (Wood, McInish y Ord, 1985 (se abre en una pestaña nueva)). La apertura y el cierre concentran más movimiento; el centro de la sesión, menos.
A eso se suma lo que depende de ti: el cansancio, las prisas por recuperar una pérdida de la mañana (el terreno del revenge trading) o, si operas desde España, que la sesión termina a las 22:00. Una estrategia puede funcionar a una hora y no a otra, y tu ejecución también. Por eso no hay una mejor hora universal: la mejor hora es aquella en la que tus números dicen que tienes ventaja, y para saberla tienes que medirla.
Cómo separar tus operaciones por franja horaria
- Usa la hora de entrada. Es cuando tomas la decisión; la hora de salida depende de cómo evolucione la operación.
- Usa la hora del mercado (ET), no tu hora local. EE. UU. y la Unión Europea cambian la hora en fechas distintas, y México (salvo su frontera norte), Colombia y Argentina no la cambian: si agrupas por tu reloj, la misma franja del mercado cae en horas distintas según la época del año (tienes las equivalencias en el horario de la bolsa americana en hora de España y Latinoamérica).
- Usa franjas que sigan la estructura de la sesión, no horas redondas: la primera media hora no se parece al resto de la primera hora.
- Para cada franja, calcula el número de operaciones, el % de aciertos, el resultado total y el resultado medio por operación en R. El R medio es la expectancy de esa franja y te permite comparar franjas con tamaños de posición distintos.
| Franja (ET) | Qué parte de la sesión es |
|---|---|
| Pre-market (antes de 9:30) | Antes de la apertura oficial |
| 9:30–10:00 | La primera media hora: la apertura |
| 10:00–11:00 | El resto de la primera hora |
| 11:00–14:00 | El centro de la sesión |
| 14:00–15:30 | La tarde |
| 15:30–16:00 | La última media hora: el cierre |
| After-hours (desde las 16:00) | Después del cierre oficial |
¿A qué hora pierdes dinero? Un ejemplo con 200 operaciones
Un ejemplo ilustrativo, con datos inventados: un trader intradía de acciones de EE. UU. con 200 operaciones, ninguna en pre-market ni en after-hours. En total pierde 6,8R; con 1R = 100 $, son 680 $ en rojo. Separado por franja, el panorama cambia:
| Franja (ET) | Operaciones | % aciertos | Resultado | R medio | Margen | ¿Concluyente? |
|---|---|---|---|---|---|---|
| 9:30–10:00 | 60 | 28 % | −21,8R | −0,36R | ±0,31R | Sí: pierde |
| 10:00–11:00 | 70 | 46 % | +26,0R | +0,37R | ±0,36R | Sí: gana |
| 11:00–14:00 | 40 | 38 % | −2,5R | −0,06R | ±0,39R | No |
| 14:00–15:30 | 18 | 28 % | −5,5R | −0,31R | ±0,54R | No |
| 15:30–16:00 | 12 | 25 % | −3,0R | −0,25R | ±0,78R | No |
| Total | 200 | 36 % | −6,8R | −0,03R |
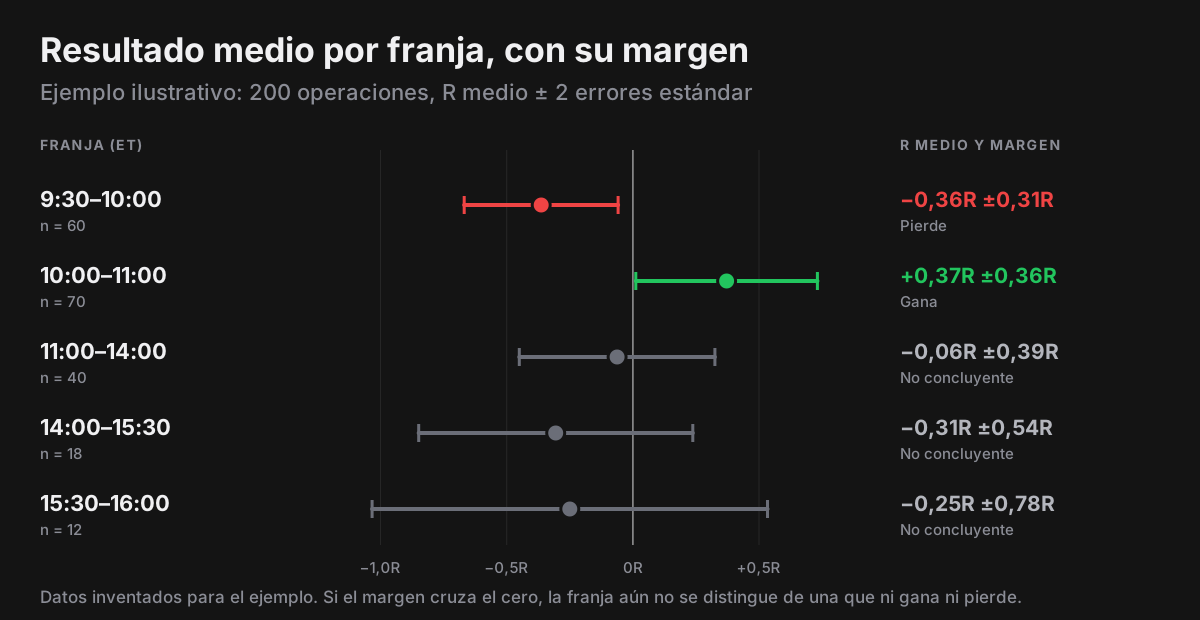
Tres lecturas:
- La apertura pierde de forma clara. 60 operaciones, −0,36R de media y un margen de ±0,31R: incluso en el mejor caso, la media sigue por debajo de cero. Sin esa franja, las otras 140 operaciones suman +15,0R.
- De 10:00 a 11:00 está la ventaja, aunque por poco: +0,37R de media con 70 operaciones y un margen que casi toca el cero.
- De 14:00 a 15:30 parece igual de mala que la apertura, pero todavía no lo sabes. Su R medio (−0,31R) es casi el mismo, pero con 18 operaciones el margen (±0,54R) es mayor que la propia media. Puede ser una franja perdedora o pura mala suerte.
Cuántas operaciones necesitas para fiarte
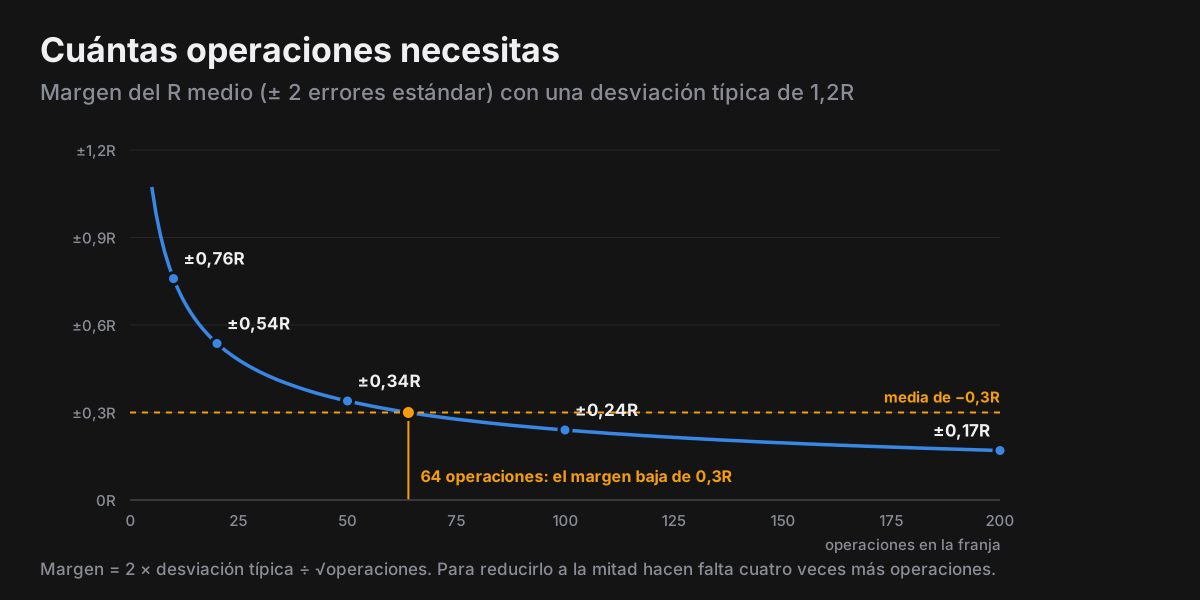
El resultado medio de una franja es una estimación, y con pocas operaciones es muy ruidosa. Para saber cuánto, calcula su error estándar:
Error estándar = desviación típica de tus resultados en R ÷ √(número de operaciones)
Margen ≈ ± 2 errores estándar
Operaciones necesarias ≈ (2 × desviación típica ÷ R medio)²
Si el margen cruza el cero (la media menos el margen queda por debajo de cero y la media más el margen, por encima), todavía no puedes distinguir esa franja de una que ni gana ni pierde. En Excel o Google Sheets, la desviación típica es DESVEST.M (STDEV.S en inglés) y la raíz, RAIZ (SQRT).
El margen se estrecha despacio: con una desviación típica de 1,2R, parecida a la de las franjas del ejemplo, es de ±0,76R con 10 operaciones, de ±0,34R con 50 y de ±0,17R con 200. Para distinguir de cero una media de −0,3R hacen falta unas 64 operaciones. El mismo razonamiento sirve para un setup entero: lo desarrollamos en cuántos trades necesitas para validar una estrategia.
La franja de 14:00 a 15:30 del ejemplo
- 0118 operaciones, R medio de −0,306R y desviación típica de 1,152R.
- 02Error estándar = 1,152 ÷ √18 = 0,272R. Margen ≈ ± 0,54R.
- 03Operaciones necesarias ≈ (2 × 1,152 ÷ 0,306)² ≈ 57.
Con una dispersión así, necesitarías unas 57 operaciones en esa franja para saber si ese −0,31R es real. Con 18, no cambies nada todavía: sigue registrando.
Y tres trampas más:
- Mirar muchas franjas a la vez. Si comparas 12 grupos (7 franjas y 5 días), la probabilidad de que al menos uno parezca «significativo» por puro azar, con el criterio habitual del 5 %, es de alrededor del 46 % (suponiendo grupos independientes y ninguna diferencia real). Desconfía de la franja que destaca sola; busca las que se repiten.
- Una o dos operaciones enormes. Una sola pérdida de −5R puede hundir una franja pequeña. Quita tu peor operación de la franja y vuelve a calcular: si el resultado cambia de signo, no tienes un patrón, tienes un accidente.
- Un solo periodo. Divide tu historial en dos mitades por fechas y comprueba si la franja pierde en las dos. Si solo pierde en una, puede ser el mercado de esa época y no la hora.
Por día de la semana
El método es el mismo, pero los datos escasean más: un año tiene 52 semanas, así que como mucho tendrás 52 sesiones de cada día. Si operas dos o tres veces por sesión, eso son, como mucho, de 104 a 156 operaciones de cada día de la semana en un año entero.
Antes de concluir que «los lunes pierdo», comprueba que no es la misma franja horaria disfrazada: si los lunes operas más en la apertura, el problema puede ser la apertura y no el lunes. Mira las franjas dentro de cada día, o los días dentro de cada franja. Y ten en cuenta las sesiones con horario especial: la NYSE cierra a las 13:00 ET algunos días señalados, como el día después de Acción de Gracias.
Por duración de la operación
La tercera división es cuánto tiempo mantienes cada operación. Agrupa por tramos que tengan sentido para tu estilo (por ejemplo, menos de 5 minutos, de 5 a 30, de 30 minutos a 2 horas, más de 2 horas y de un día para otro) y compara, sobre todo, la duración media de las ganadoras con la de las perdedoras. Para eso necesitas la hora de entrada y la de salida de cada operación.
- Perdedoras mucho más largas que las ganadoras. Es la señal de cortar pronto lo que gana y dejar correr lo que pierde, a menudo moviendo el stop. Es un sesgo documentado, el efecto disposición (Shefrin y Statman, 1985 (se abre en una pestaña nueva)): analizando 10.000 cuentas de un gran bróker de descuento, Odean (1998) (se abre en una pestaña nueva) encontró una fuerte preferencia de los inversores por materializar las ganancias antes que las pérdidas.
- Muchas pérdidas en operaciones de pocos minutos. Suele apuntar a entradas impulsivas o a stops tan ajustados que los salta el ruido normal del precio.
- Operaciones intradía que se quedan para el día siguiente sin estar en el plan. Casi siempre es una pérdida que no quisiste cerrar. Si de verdad quieres mantener posiciones de un día para otro, es otro estilo con otras reglas: lo comparamos en swing trading vs day trading.
Qué hacer cuando encuentras tu peor franja
Un dato solo sirve si cambia una decisión. Cuando una franja pierde de forma clara (con suficientes operaciones y un margen que no cruza el cero), tienes cuatro opciones, de más a menos drástica:
- No operar en esa franja. Es la regla más fácil de comprobar: «no abro operaciones de 9:30 a 10:00».
- Operar en ella solo tus mejores setups, y con menos tamaño. Si tus setups A funcionan en la apertura y los B no, la franja no es el problema. Cómo puntuar esa calidad lo explicamos en grados de setup y tamaño de posición.
- Cambiar la entrada. Por ejemplo, esperar a que se forme el rango de los primeros minutos en vez de entrar en el primer movimiento.
- Revisar la ejecución. Si en esa franja mueves más el stop o entras tarde, el problema es cómo operas a esa hora, no la hora.
Lo que vale la regla en el ejemplo
- 01La franja de 9:30 a 10:00 restó 21,8R en 60 operaciones.
- 02Con 1R = 100 $, son 2.180 $ que no habrías perdido sin esa franja.
- 03Las otras 140 operaciones suman +15,0R: +1.500 $.
Ojo: saltarte la apertura también te quita sus operaciones ganadoras. La regla compensa porque, en conjunto, esa franja pierde; compruébalo con tus propios números antes de adoptarla.
Sea cual sea la opción, escríbela como una regla de tu plan y compruébala cada semana: cuántas veces la cumpliste y qué resultado tuvieron desde entonces las operaciones de esa franja. Tienes un guion para hacerlo en la revisión semanal de trading en 20 minutos, y los datos que necesitas, en cómo llevar un diario de trading. Si además la franja mala coincide con una mala racha, en drawdown en trading verás cuándo conviene reducir el tamaño.
Cómo verlo en The Trader Journal
En Stats, la pestaña Comportamiento tiene una sección de patrones temporales con dos tablas: por franja horaria, en hora de Nueva York (ET) y con las mismas franjas de este artículo, y por día de la semana. En cada fila ves el número de operaciones, su frecuencia, el % de aciertos y el P&L; puedes ordenar por cualquier columna y filtrar por setup para ver si la franja mala lo es para todos tus setups o solo para uno.
Los filtros de la página (7 días, 1 mes, 3 meses, 1 año o fechas a medida, y operaciones reales o demo) te permiten comparar periodos, como en la prueba de las dos mitades. En la pestaña Resumen tienes la duración media de todas tus operaciones, de las ganadoras y de las perdedoras; en Comportamiento, la duración media de cada setup, y en Rendimiento, el beneficio medio por operación separado por día de la semana.
Para que las franjas sean fiables, la hora de entrada tiene que ser la real. Si importas desde Interactive Brokers, la hora de cada ejecución sale del propio informe del bróker (así se configura la Flex Query). Si importas un CSV (así funciona), la app lee la hora como hora de tu zona horaria: si tu plataforma exporta en otra (la de Nueva York o la de su servidor, por ejemplo), conviértela antes de subir el archivo.
Fuentes
- NYSE: Holidays and Trading Hours (se abre en una pestaña nueva)Horario de la sesión regular y cierres anticipados.
- Directiva 2000/84/CE, sobre la hora de verano (EUR-Lex) (se abre en una pestaña nueva)
- 15 U.S.C. § 260a, horario de verano en EE. UU. (Cornell LII) (se abre en una pestaña nueva)
- Secretaría de Energía de México: «Ya no hay Horario de Verano en la República Mexicana» (se abre en una pestaña nueva)
- Instituto Nacional de Metrología de Colombia: hora legal (UTC−5) (se abre en una pestaña nueva)
- Servicio de Hidrografía Naval de Argentina: hora oficial (UTC−3) (se abre en una pestaña nueva)
- Wood, McInish y Ord (1985): An Investigation of Transactions Data for NYSE Stocks. The Journal of Finance, 40(3), 723–739 (se abre en una pestaña nueva)Resumen en la web de la American Finance Association. DOI 10.1111/j.1540-6261.1985.tb04996.x.
- Shefrin y Statman (1985): The Disposition to Sell Winners Too Early and Ride Losers Too Long. The Journal of Finance, 40(3), 777–790 (se abre en una pestaña nueva)DOI 10.1111/j.1540-6261.1985.tb05002.x.
- Odean (1998): Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775–1798 (se abre en una pestaña nueva)DOI 10.1111/0022-1082.00072.