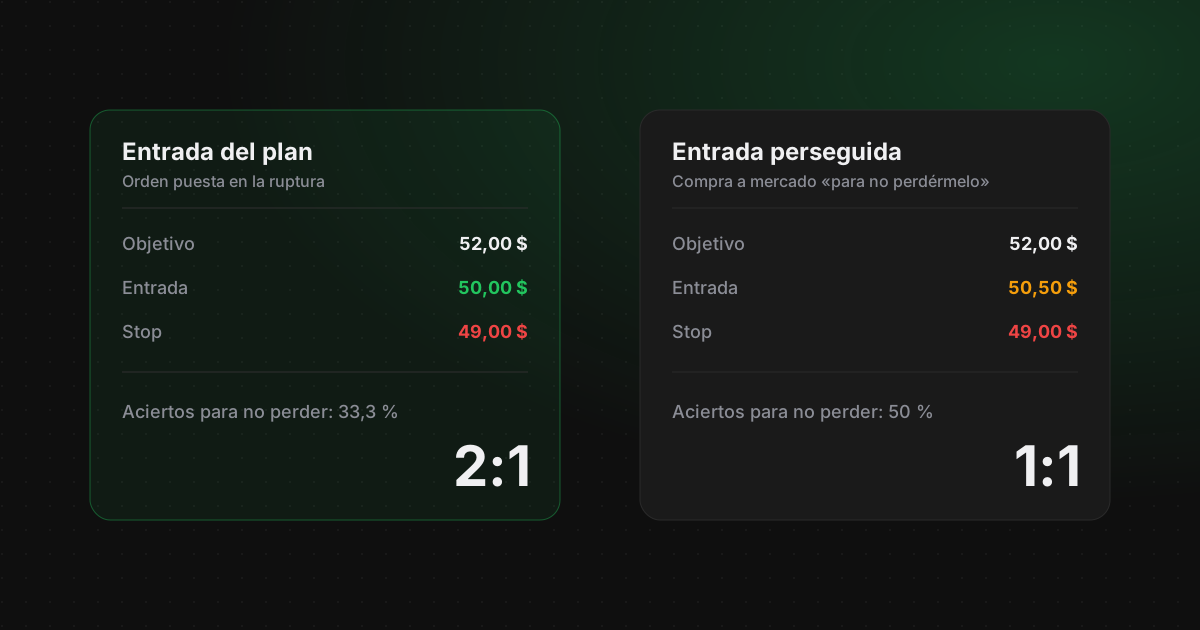
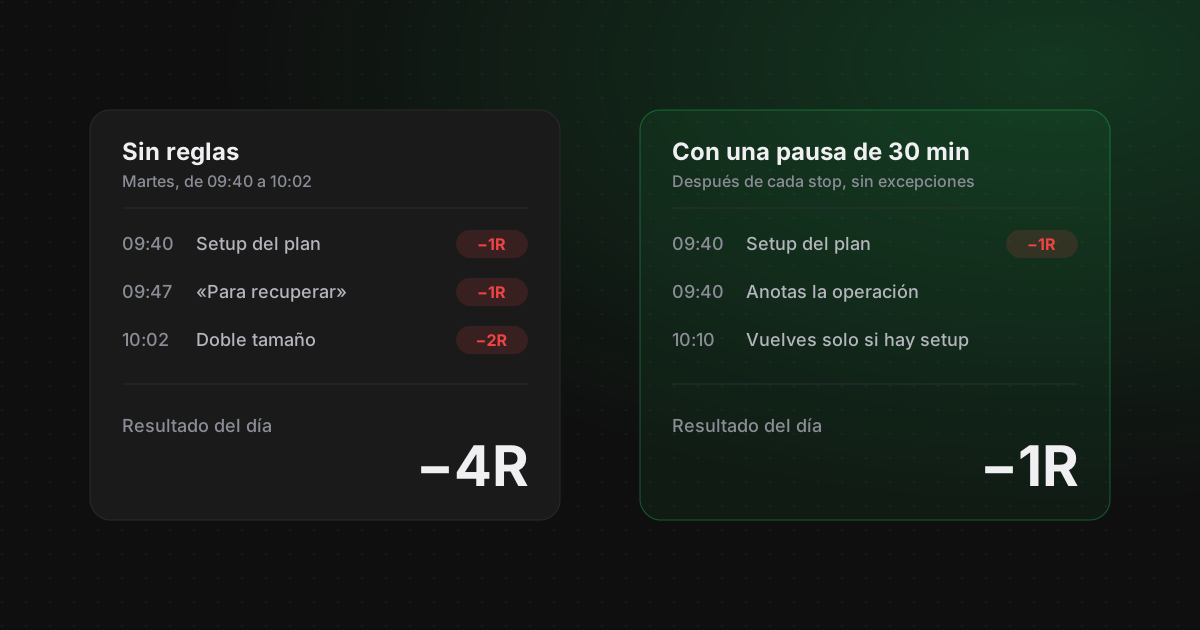
Psicotrading: qué es y cómo frenar tres sesgos con reglas que puedes comprobar
Qué es el psicotrading y cómo frenar la aversión a la pérdida, el efecto disposición y el exceso de confianza con reglas que compruebas en tu diario.
Por el equipo de The Trader Journal7 min de lectura
En este artículo
Si buscas psicotrading o psicología del trading, encontrarás sobre todo consejos generales: ten paciencia, controla el miedo, no seas codicioso. Son ciertos, pero no te dicen qué hacer mañana a las 15:35 con una operación que va en tu contra.
Esta guía va por otro camino. Toma tres sesgos que la investigación ha medido en inversores reales, explica cómo se ven en un diario de trading y propone para cada uno una regla que se cumple o no se cumple, sin interpretaciones.
Qué es el psicotrading (y qué no es)
El psicotrading es la parte del trading que estudia cómo tus decisiones se desvían de tu plan por la forma en que funciona la mente ante el riesgo. Se apoya en las finanzas conductuales, que nacen en buena parte de la teoría de las perspectivas de Kahneman y Tversky (Econometrica, 1979 (se abre en una pestaña nueva)).
Los reguladores también lo tratan. La CNMV tiene una guía rápida con los principales sesgos del inversor, del exceso de confianza a la aversión a las pérdidas (CNMV (se abre en una pestaña nueva)), y un informe hecho para la SEC por la Biblioteca del Congreso de EE. UU. recoge el trading excesivo y el efecto disposición entre los patrones que dañan los resultados de los inversores particulares (SEC, 2010 (se abre en una pestaña nueva)).
Lo que no es: ni motivación ni terapia. Conocer un sesgo no lo elimina. Lo que funciona es una regla decidida antes, con un síntoma que puedas medir. Y si el trading te genera ansiedad o problemas serios, eso es cosa de un profesional de la salud, no de un artículo.
Sesgo 1: aversión a la pérdida
Según la teoría de las perspectivas, la función con la que valoramos resultados «es más pronunciada para las pérdidas que para las ganancias»: perder duele más de lo que alegra ganar lo mismo. La CNMV lo explica así: «el miedo a perder algo supone un incentivo mayor que la posibilidad de ganar algo de valor semejante».
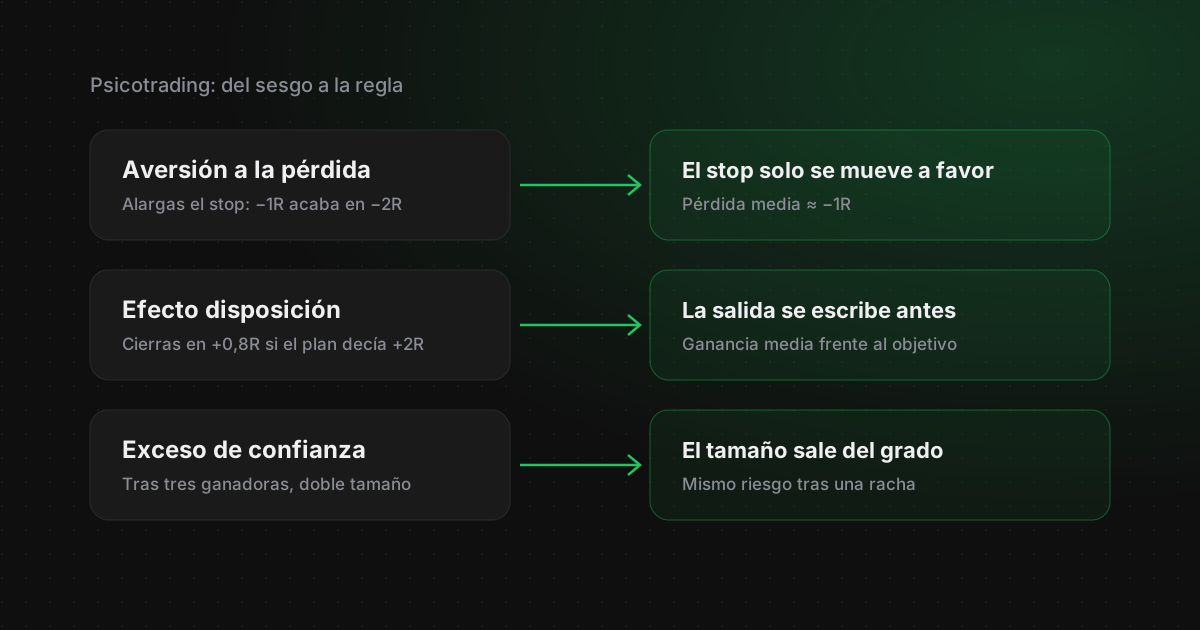
En trading se nota en el stop. Cuando el precio se acerca, lo alejas «un poco», lo quitas o compras más para bajar el precio medio. Una pérdida prevista de −1R acaba en −1,5R o −2R. Lo desarrollamos, con lo que cuesta en tu expectancy, en por qué mueves el stop loss.
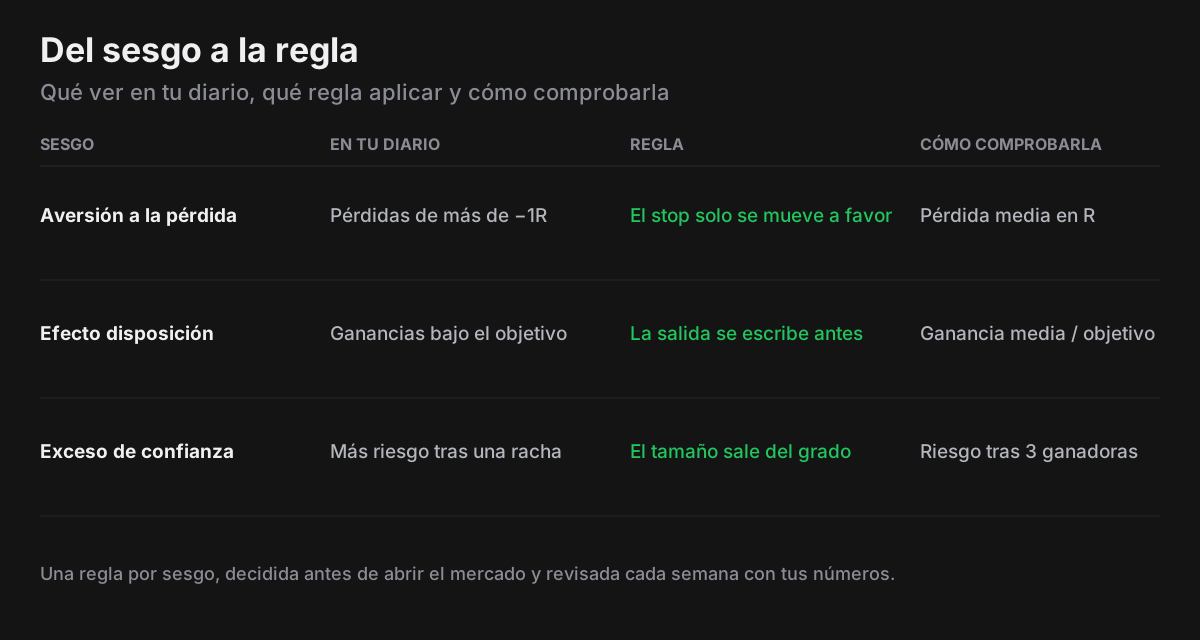
- Regla: el stop se decide antes de entrar y solo se mueve a favor de la operación.
- Cómo comprobarla: calcula la pérdida media de tus operaciones perdedoras en R. Debería rondar −1R (algo más por comisiones y deslizamiento). Si 8 de cada 10 pérdidas se quedan en −1R y 2 llegan a −2R, la media es −1,2R: estás pagando el sesgo.
Sesgo 2: el efecto disposición
Es la tendencia a vender pronto lo que gana y mantener demasiado lo que pierde. Le pusieron nombre Shefrin y Statman (Journal of Finance, 1985 (se abre en una pestaña nueva)), y Odean lo midió con los registros de 10.000 cuentas de un bróker: los inversores mostraban «una fuerte preferencia» por realizar las ganancias antes que las pérdidas, y esa conducta no se justificaba por la evolución posterior de las carteras (Odean, Journal of Finance, 1998 (se abre en una pestaña nueva)).
En tu diario aparece como ganancias medias muy por debajo del objetivo que habías planeado (sales en +0,8R «por si acaso» cuando el plan decía +2R) y perdedoras que duran bastante más que las ganadoras.
- Regla: la salida se escribe antes de entrar (objetivo fijo, parciales o trailing) y solo se cierra antes por un motivo que también esté escrito, por ejemplo, no mantener la posición durante unos resultados.
- Cómo comprobarla: compara la ganancia media en R con el objetivo medio de tus planes, y cuenta cuántas operaciones cerraste antes del objetivo sin que saltara ninguna regla.
Lo que cuestan los dos primeros sesgos
Un ejemplo con una estrategia que acierta el 40 % de las veces, gana +2R cuando acierta y pierde −1R cuando falla. Aplicamos los dos sesgos por separado y juntos (en la práctica, cortar pronto las ganancias sube un poco el % de aciertos; lo hemos subido al 45 %):
| Ejecución | Aciertos | Ganancia media | Pérdida media | Resultado medio | En 100 operaciones |
|---|---|---|---|---|---|
| Según el plan | 40 % | +2,0R | −1,0R | +0,20R | +20R |
| Stops que se alargan | 40 % | +2,0R | −1,2R | +0,08R | +8R |
| Ganancias cortadas | 45 % | +1,2R | −1,0R | −0,01R | −1R |
| Las dos cosas | 45 % | +1,2R | −1,2R | −0,12R | −12R |
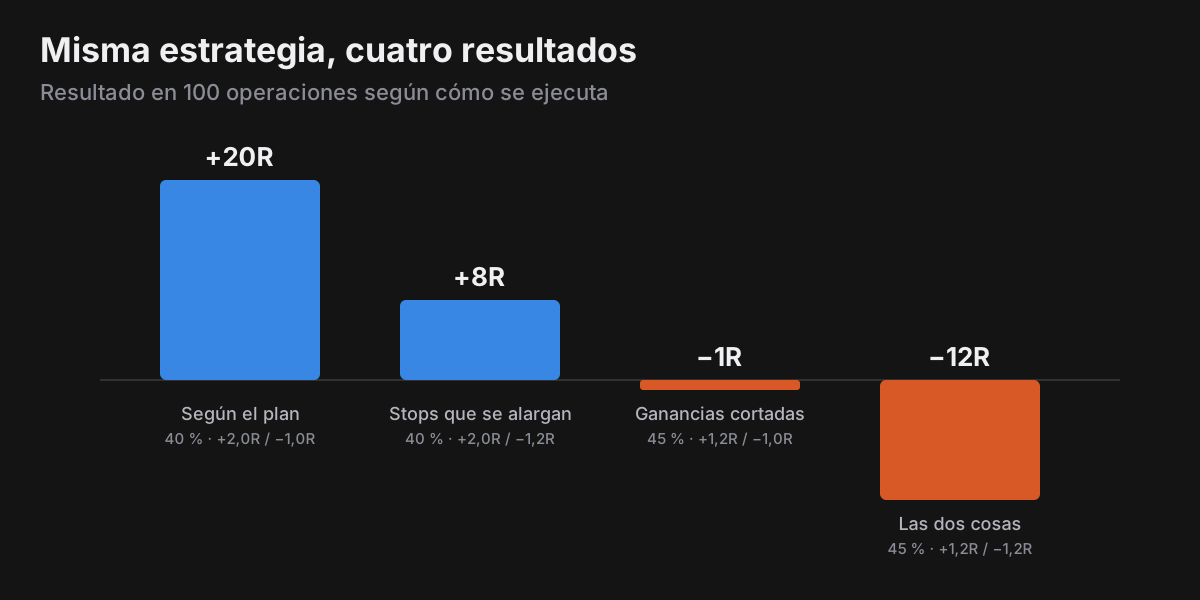
La estrategia no cambia en ninguna fila. Con los dos sesgos a la vez, 100 operaciones pasan de +20R a −12R. Por eso tiene sentido medir primero tu ejecución antes de cambiar de sistema. Si quieres profundizar en el cálculo, lo tienes en esperanza matemática en trading.
Sesgo 3: exceso de confianza
La CNMV lo define como la tendencia a sobreestimar lo que sabes: «el inversor sobreconfiado infravalora los riesgos de su inversión y sobreestima las ganancias esperadas». Los datos de cuentas reales apuntan en la misma dirección. En 66.465 hogares de un bróker entre 1991 y 1996, los que más operaban obtuvieron un 11,4 % anual frente al 17,9 % del mercado, y los autores señalan el exceso de confianza como explicación (Barber y Odean, Journal of Finance, 2000 (se abre en una pestaña nueva)). En otro estudio, los hombres operaban un 45 % más que las mujeres, y eso les restaba 2,65 puntos de rentabilidad al año, frente a 1,72 en las mujeres (Barber y Odean, Quarterly Journal of Economics, 2001 (se abre en una pestaña nueva)).
Esos estudios son de inversores con cartera, no de day traders, pero el mecanismo es el mismo. En tu operativa se ve después de una buena racha: subes el tamaño «porque estás fino», operas setups que no están en tu playbook o haces más operaciones de las habituales.
- Regla: el tamaño sale del grado del setup y de tu % de riesgo, nunca de la racha. El % de riesgo solo se cambia en una revisión programada, con números.
- Cómo comprobarla: compara el riesgo medio en R de las operaciones que abres después de tres ganadoras seguidas con el del resto. Si es mayor, la racha está decidiendo por ti. Cómo fijar el tamaño por grado lo explicamos en grados de setup y tamaño de posición.
Cómo empezar esta semana
- Elige un solo sesgo, el que más te suene. Si no sabes cuál, lleva un par de semanas un diario emocional y mira qué etiqueta te cuesta más R.
- Calcula su métrica con tus últimas 30 operaciones: pérdida media en R, ganancia media frente al objetivo o riesgo después de una racha.
- Escribe una regla con número y apúntala en tu plan.
- Vuelve a calcular la métrica en tu revisión semanal. Si mejora, pasa al siguiente sesgo.
Hay más sesgos, claro. El miedo a quedarte fuera tiene su propio artículo, FOMO en el trading, y la necesidad de recuperar una pérdida, el de cómo dejar de sobreoperar y evitar el revenge trading.
Lo que el psicotrading no arregla
- Una estrategia sin ventaja. Si tu resultado medio es negativo incluso cuando sigues el plan, el problema no es psicológico. Mira primero tus operaciones «según el plan».
- Una muestra pequeña. Con 10 operaciones, la pérdida media puede salir −1,3R por pura casualidad. Espera a tener al menos unas decenas antes de sacar conclusiones.
- Un diario incompleto. Si solo apuntas los días buenos, ningún número de esta guía es fiable. Lo básico está en cómo llevar un diario de trading.
Cómo te ayuda The Trader Journal
- Plan frente a ejecución. Si vinculas una operación del Trade Log a su nota del Planning, ves la entrada, el stop y el objetivo planeados junto a los ejecutados, y marcas si cumpliste cada uno. El stop mide la aversión a la pérdida; el objetivo, el efecto disposición.
- Tamaño por grado. La calculadora de tamaño de posición reparte tu pérdida máxima diaria según el grado del setup (A, B o C, o «no operar»), así que la racha no entra en la cuenta.
- Tus números. En Stats filtras por setup y fechas, y el Trade Log se exporta a CSV o Excel con el resultado en R y la adherencia al stop y al objetivo de cada operación.
Fuentes
- Kahneman, D. y Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–292 (se abre en una pestaña nueva)
- Shefrin, H. y Statman, M. (1985). The Disposition to Sell Winners Too Early and Ride Losers Too Long. The Journal of Finance, 40(3), 777–790 (se abre en una pestaña nueva)
- Odean, T. (1998). Are Investors Reluctant to Realize Their Losses? The Journal of Finance, 53(5), 1775–1798 (se abre en una pestaña nueva)Versión del autor. DOI: 10.1111/0022-1082.00072.
- Barber, B. M. y Odean, T. (2000). Trading Is Hazardous to Your Wealth. The Journal of Finance, 55(2), 773–806 (se abre en una pestaña nueva)Versión de los autores. DOI: 10.1111/0022-1082.00226.
- Barber, B. M. y Odean, T. (2001). Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment. The Quarterly Journal of Economics, 116(1), 261–292 (se abre en una pestaña nueva)Versión de los autores. DOI: 10.1162/003355301556400.
- CNMV. Principales sesgos del inversor (guía rápida) (se abre en una pestaña nueva)
- Library of Congress para la SEC (2010). Behavioral Patterns and Pitfalls of U.S. Investors (se abre en una pestaña nueva)