Triple witching (cuádruple hora bruja): qué es, qué pasa ese día y cómo operarla
Qué es la triple witching o cuádruple hora bruja, qué pasa de verdad ese día (subastas, roll, índices, pinning) y cómo operarla y medirla en tu diario.
Por el equipo de The Trader Journal14 min de lectura
En este artículo
- 01Qué es la triple witching y por qué se llama «hora bruja»
- 02Qué pasa de verdad el día de la triple witching
- 03Mitos de la cuádruple hora bruja (y lo que dicen los datos)
- 04Qué cambia para ti si haces day trading o swing
- 05Tamaño de posición y cuándo no operar
- 06Checklist para el día de la triple witching
- 07Mide cómo te va en los días de vencimiento
- 08Preguntas frecuentes sobre la triple witching
Cuatro veces al año leerás que llega la «cuádruple hora bruja» y que habrá volatilidad. Casi nunca te dicen qué vence, a qué hora ni qué parte afecta a tus operaciones.
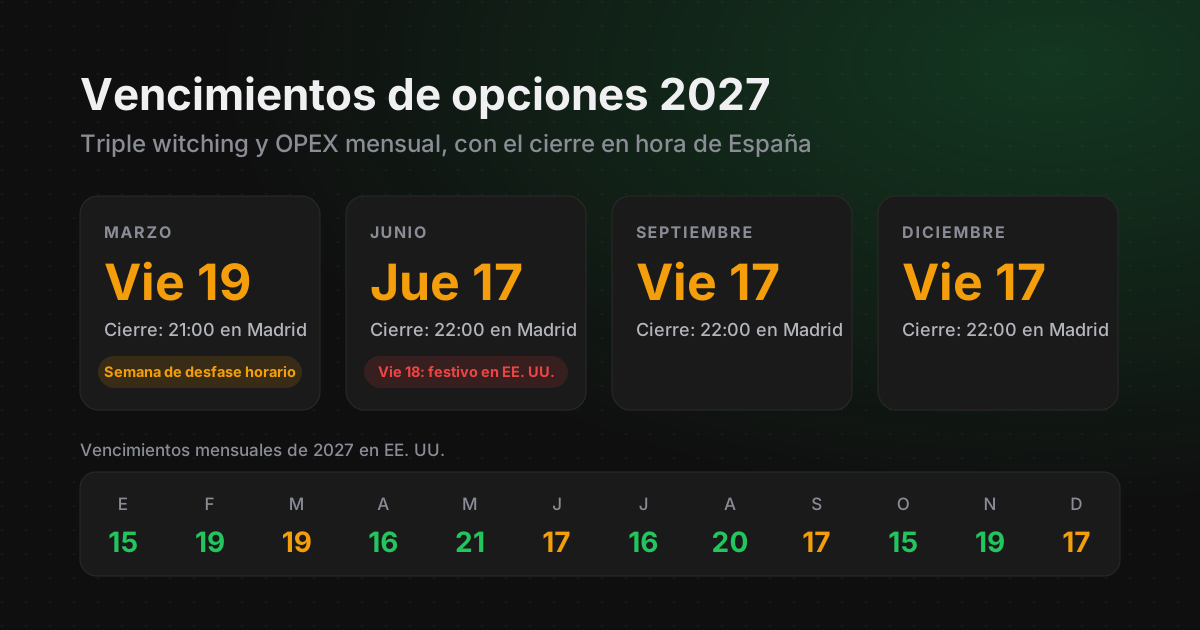
Aquí verás qué es, qué pasa de verdad ese día (con datos de la NYSE, de CME y de estudios académicos), qué es mito y cómo prepararla si haces day trading o swing. Las fechas de 2027, mes a mes, están en el calendario de vencimientos de opciones 2027.
Qué es la triple witching y por qué se llama «hora bruja»
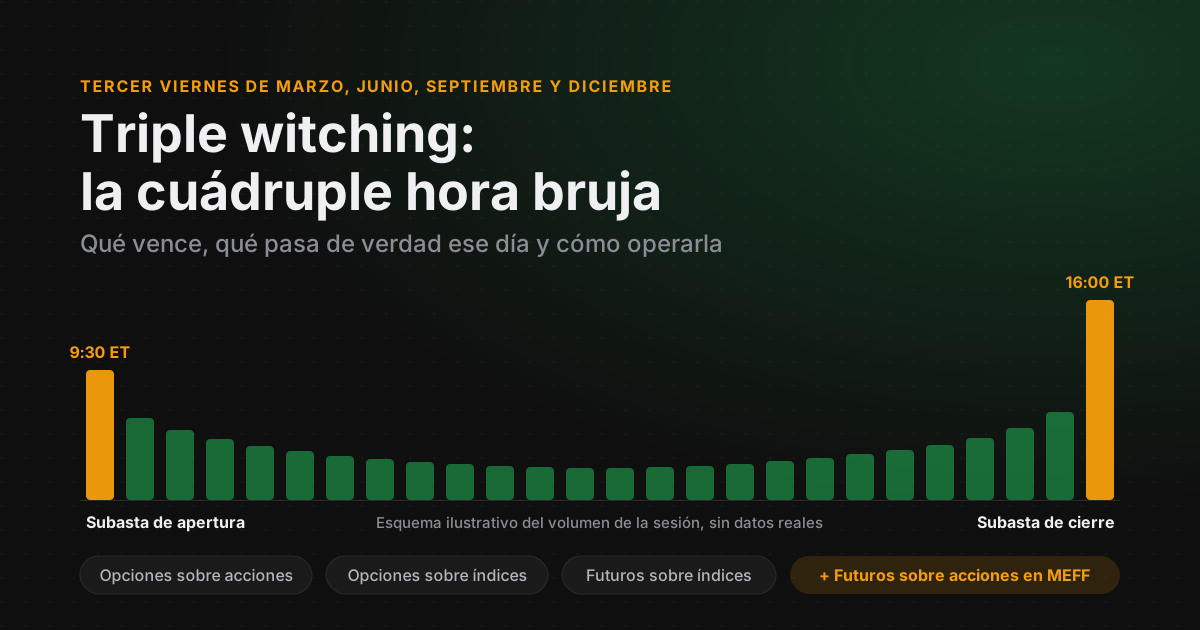
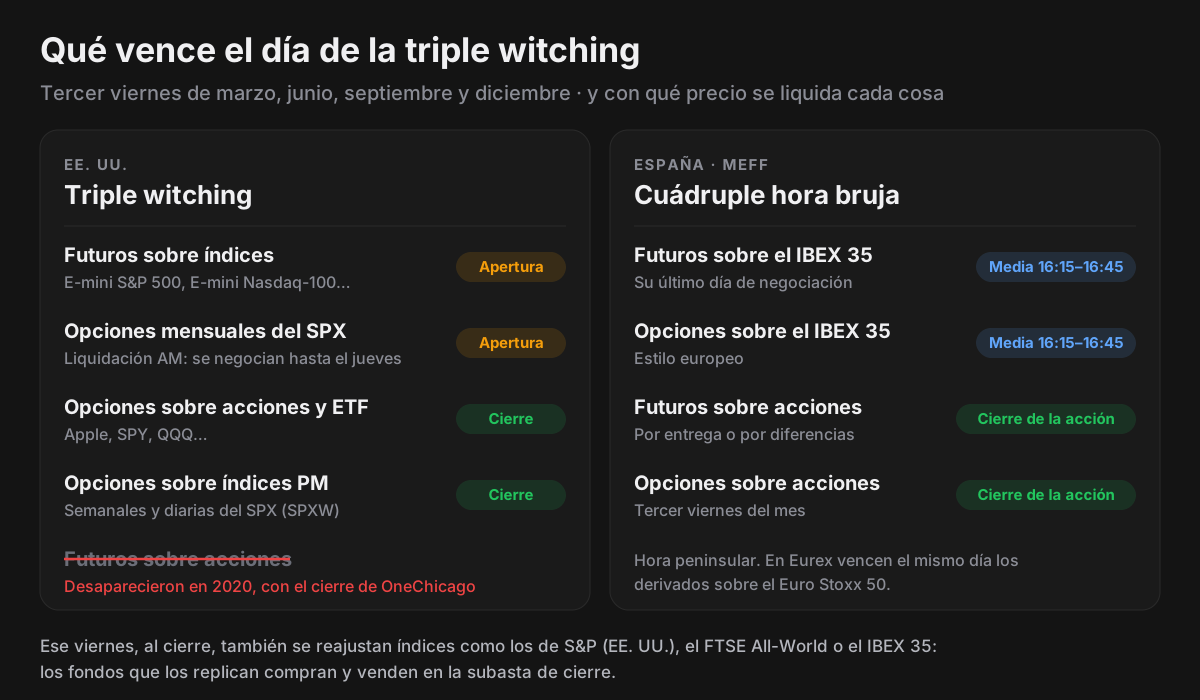
La triple witching (triple witching day) es el vencimiento trimestral de tres tipos de derivados a la vez:
- Futuros sobre índices, como el E-mini S&P 500 o el E-mini Nasdaq-100 de CME.
- Opciones sobre índices, como las del S&P 500 (SPX) de Cboe.
- Opciones sobre acciones y ETF: las mensuales de Apple, de SPY o de cualquier acción con opciones.
Ocurre el tercer viernes de marzo, junio, septiembre y diciembre, o el día hábil anterior si ese viernes la bolsa cierra: en junio de 2027, por ejemplo, será el jueves 17, porque el viernes 18 es festivo en EE. UU. (calendario de 2027). La próxima es el viernes 18 de diciembre de 2026.
¿Y lo de «hora»? En los años ochenta era literal: los futuros y las opciones sobre índices se liquidaban con el precio de cierre, y la última hora de esos viernes acumulaba un volumen muy superior al normal. Es la triple witching hour que estudiaron Hans Stoll y Robert Whaley (1987 (se abre en una pestaña nueva)). En junio de 1987, las bolsas pasaron la liquidación de los contratos sobre el S&P 500 a la apertura (Stoll y Whaley, 1991 (se abre en una pestaña nueva)). Desde entonces, la «hora bruja» son dos momentos: la apertura y el cierre.
¿Triple o cuádruple hora bruja?
En EE. UU. se habló de quadruple witching mientras hubo futuros sobre acciones individuales. Su último mercado, OneChicago, dejó de negociar el 18 de septiembre de 2020 (SEC (se abre en una pestaña nueva)), así que allí lo correcto es «triple» (en español también verás «triple hora bruja»).
En España, «cuádruple» sigue siendo exacto. En MEFF vencen ese día los futuros y las opciones sobre el IBEX 35, liquidados con la media del índice de 16:15 a 16:45 (MEFF (se abre en una pestaña nueva)), y también futuros y opciones sobre acciones, liquidados con el precio de cierre de cada acción (MEFF (se abre en una pestaña nueva)). Los detalles, con Eurex y las fechas de 2027, están en el calendario.
Qué pasa de verdad el día de la triple witching
Volumen récord en las subastas de apertura y de cierre
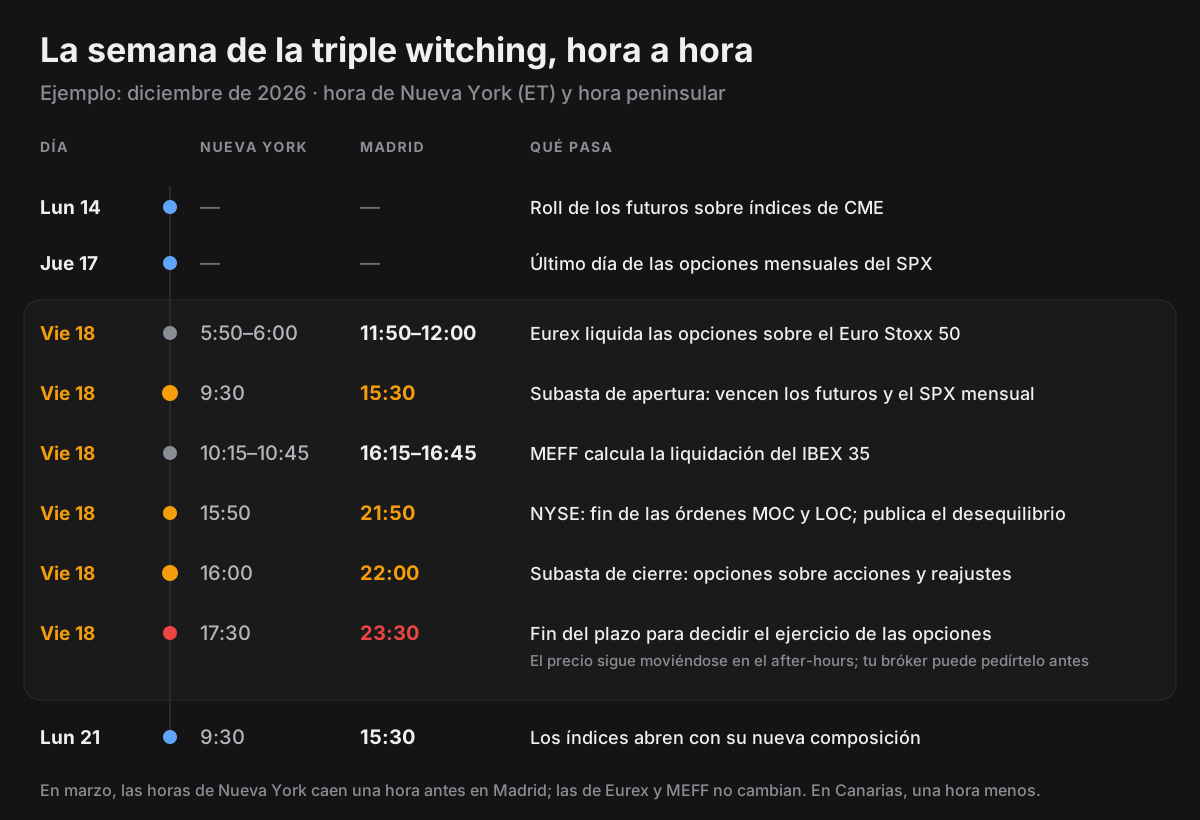
Los futuros sobre índices que vencen se negocian hasta las 9:30 ET del viernes y se liquidan con la cotización especial de apertura (SOQ), calculada con el precio de apertura de cada acción del índice (CME (se abre en una pestaña nueva)). Las opciones mensuales del SPX, igual: se negocian hasta el jueves y se liquidan con las aperturas del viernes (Cboe (se abre en una pestaña nueva)). Eso llena la subasta de apertura.
Al cierre vencen las opciones sobre acciones y ETF y las opciones sobre índices de liquidación PM, y los fondos indexados ejecutan sus reajustes. Todo converge en la subasta de cierre, que fija el precio oficial de cierre. Según la NYSE, el 20 de marzo de 2026 (triple witching de marzo) su subasta de cierre cruzó un récord de 3.570 millones de acciones, por 230.500 millones de dólares (NYSE (se abre en una pestaña nueva)). En 2021, Nasdaq midió subastas de cierre unas cinco veces mayores de lo normal en estos días (Nasdaq (se abre en una pestaña nueva)).
Cómo se forma ese cierre: en la NYSE, las órdenes market-on-close (MOC) y limit-on-close (LOC) se aceptan hasta las 15:50 ET. Desde esa hora, la bolsa publica cada segundo el desequilibrio entre compras y ventas, y solo admite nuevas órdenes al cierre que lo compensen (NYSE (se abre en una pestaña nueva)). Nasdaq también publica su indicador de desequilibrio (NOII) desde las 15:50 ET (Nasdaq (se abre en una pestaña nueva)).
El roll de los futuros, unos días antes
Casi nadie lleva un futuro hasta el vencimiento: lo pasa al siguiente trimestre (el roll). CME fija como fecha de referencia para sus futuros sobre índices de EE. UU. el lunes anterior al tercer viernes (CME (se abre en una pestaña nueva)). Para el vencimiento del viernes 18 de diciembre de 2026, ese día es el lunes 14 de diciembre. Desde ahí, la liquidez está en el contrato de marzo.
Los índices se reajustan al cierre
- S&P Dow Jones Indices reajusta sus índices de EE. UU. después del cierre del tercer viernes de marzo, junio, septiembre y diciembre (metodología (se abre en una pestaña nueva)).
- El Nasdaq-100 se reconstituye cada diciembre: en 2025, tras el vencimiento del viernes 19, con efecto el lunes 22 (Nasdaq (se abre en una pestaña nueva)).
- Los índices globales de FTSE aplicaron sus revisiones de 2025 el lunes siguiente al tercer viernes: 24 de marzo, 23 de junio, 22 de septiembre y 22 de diciembre (FTSE Russell (se abre en una pestaña nueva)).
- Los cambios del IBEX 35 surten efecto tras el tercer viernes del mes de revisión (BME (se abre en una pestaña nueva)); los de junio de 2026, desde el lunes 22 (BME (se abre en una pestaña nueva)).
Los fondos que replican esos índices compran y venden en la subasta de cierre del viernes.
Coberturas de opciones y pinning
Quien vende una opción (a menudo, un creador de mercado) se cubre con el subyacente y ajusta la cobertura cuando el precio se mueve. Si eso le obliga a comprar cuando sube y a vender cuando baja, amplifica los movimientos (BIS, 2021 (se abre en una pestaña nueva)); si le obliga a lo contrario, los amortigua. Cerca del vencimiento, la gamma de las opciones at-the-money es máxima y esos ajustes pesan más.
De ahí sale el pinning: el cierre «pegado» a un strike. En los días de vencimiento, los cierres de las acciones con opciones se agrupan en los strikes, y su rentabilidad se altera de media al menos 16,5 puntos básicos (Ni, Pearson y Poteshman, 2005 (se abre en una pestaña nueva)). En el futuro del S&P 500 se ha medido atracción hacia el strike en unos vencimientos y alejamiento antes de otros (Golez y Jackwerth, 2012 (se abre en una pestaña nueva)).
Sus límites: son tendencias de pocos puntos básicos en muestras históricas, y no te dicen a qué strike irá el precio ni si irá. Sirve para entender por qué una acción se queda en 50,00 $ la última hora, no para apostar a que lo hará.
¿Y con las opciones 0DTE?
Desde 2022, las opciones sobre el S&P 500 vencen todos los días hábiles (Cboe (se abre en una pestaña nueva)), y en 2025 las que vencen el mismo día (0DTE) fueron el 59 % del volumen de SPX (Cboe (se abre en una pestaña nueva)). Nuestra lectura (una inferencia, no un dato medido): el tercer viernes ya no es el único gran vencimiento de opciones sobre índices; lo que lo sigue haciendo especial es que coinciden los futuros trimestrales, las opciones mensuales y los reajustes de índices.
Mitos de la cuádruple hora bruja (y lo que dicen los datos)
| Lo que se dice | Lo que hay |
|---|---|
| «Ese día la bolsa cae (o sube)» | Ninguna de estas fuentes encuentra una dirección fija. Lo que se repite es el volumen. |
| «Todo pasa en la última hora» | Desde 1987, los futuros sobre el S&P 500 se liquidan con la apertura. Hay dos picos, y en España, además, la media del IBEX 35 de 16:15 a 16:45. |
| «Más volumen es más volatilidad» | Tras el cambio de 1987, el volumen y la volatilidad al cierre de los vencimientos trimestrales bajaron; el efecto pasó a la apertura (Stoll y Whaley, 1991). |
| «El precio irá al strike con más interés abierto» | El pinning es una tendencia de pocos puntos básicos, y a veces se mide lo contrario. No sabes a qué strike irá, ni si irá. |
Qué cambia para ti si haces day trading o swing
La triple witching no te da ventaja por sí sola. Cambia dónde está la liquidez y cuánto te cuesta entrar o salir:
Si operas acciones o ETF
- La apertura y la última media hora concentran el volumen. Ahí es donde más se nota una orden a mercado. Usa órdenes limitadas; lo que cuesta no hacerlo, en slippage en trading.
- El cierre oficial sale de la subasta, y con un desequilibrio grande puede quedar lejos del último precio de la sesión continua. La NYSE lo publica desde las 21:50 en Madrid (20:50 en marzo): es información, no una señal de entrada.
- Stops junto a un strike con mucho interés abierto. La acción puede pasar la última hora oscilando alrededor de él, y un stop pegado salta por ruido. Revísalo con dónde poner el stop loss.
Si operas futuros
Desde el lunes del roll (el lunes 14 de diciembre en diciembre de 2026), opera el siguiente vencimiento: el que vence se negocia, como mucho, hasta la apertura del viernes. Y cuidado con el gráfico continuo: al cambiar de contrato puede dar un salto que no es un movimiento del mercado, sino la diferencia de precio entre los dos vencimientos.
Si operas opciones
El riesgo no termina a las 16:00 ET. Hasta las 17:30 ET (las 23:30 en Madrid; las 22:30 en marzo) se puede decidir si se ejerce una opción que vence (FINRA, regla 2360 (se abre en una pestaña nueva)), y el precio sigue moviéndose en el after-hours (Interactive Brokers (se abre en una pestaña nueva)). Tu bróker puede fijar un plazo anterior. Si vendiste opciones cerca del dinero, decide antes del cierre qué haces con cada una (gestión del riesgo en opciones).
Una put que parecía fuera del dinero
- 01Vendes 2 puts con strike 50,00 $. El viernes, la acción cierra a 50,02 $: vencen fuera del dinero por dos céntimos.
- 02A las 17:00 ET sale una noticia y la acción cae a 49,70 $ en el after-hours. Quien compró las puts aún puede ejercerlas hasta las 17:30 ET.
- 03Si lo hace, te asignan 200 acciones a 50,00 $: 2 × 100 × 50,00 $ = 10.000 $ que pagar, y el lunes abres con esa posición.
Cerrar antes del cierre una opción vendida junto al strike cuesta unos céntimos; no hacerlo puede dejarte una posición que no habías planeado.
Si haces swing
Rara vez cambia tu plan, pero sí tu ejecución: si entras o sales ese día, no lo hagas a mercado en la apertura ni en los últimos minutos. Si tu acción entra o sale de un índice, el reajuste se hace al cierre del viernes.
Tamaño de posición y cuándo no operar
Si operas la apertura o el cierre de la triple witching y el ruido te obliga a un stop más ancho, reduce el tamaño para arriesgar lo mismo:
El mismo riesgo con un stop más ancho
- 01Un día normal arriesgas 100 $ con un stop a 0,50 $: 100 ÷ 0,50 = 200 acciones.
- 02El día de la triple witching prefieres el stop a 0,80 $: 100 ÷ 0,80 = 125 acciones.
Arriesgas los mismos 100 $ con 75 acciones menos. Ensanchar el stop y mantener las 200 es arriesgar 160 $ en vez de 100 $.
El cálculo paso a paso, en tamaño de posición y riesgo por operación, y una calculadora de tamaño de posición gratis. La otra opción es no operar lo que no controlas. Un ejemplo de regla: sin entradas nuevas desde las 15:45 ET (las 21:45 en Madrid; las 20:45 en marzo) si no tienes un setup para el cierre. Y si tu plan dice que esos días no operas, es un día para no operar.
Checklist para el día de la triple witching
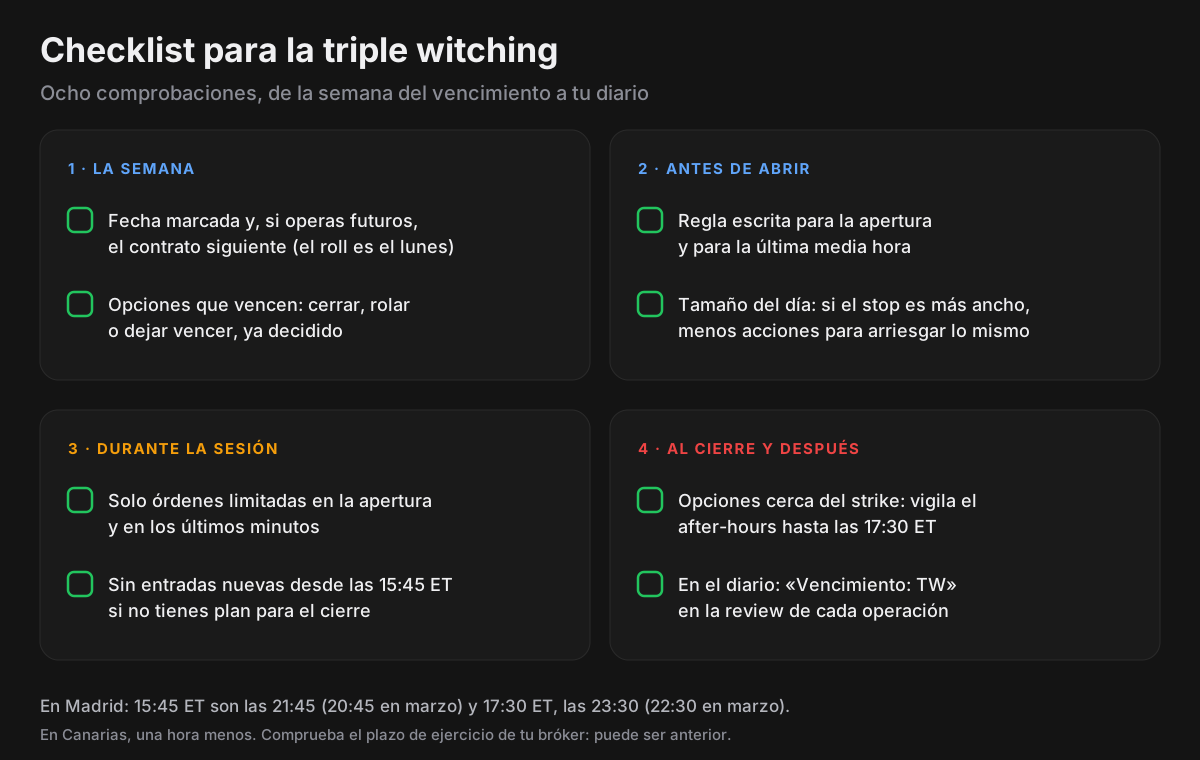
- La semana: marca la fecha y, si operas futuros, pasa al siguiente contrato. La Agenda 2027 trae los vencimientos escritos en hora de España.
- Opciones que vencen: decide cuáles cierras, cuáles pasas a otro vencimiento y cuáles dejas vencer.
- Antes de abrir: escribe tu regla para la apertura y la última media hora, dentro de tu rutina premarket.
- Tamaño: si usarás stops más anchos, recalcula el tamaño antes de la primera operación.
- Órdenes: en la apertura y en los últimos minutos, solo limitadas.
- Cierre: sin plan para el cierre, ninguna entrada nueva desde las 15:45 ET.
- After-hours: vigila las opciones que te queden junto al strike hasta el plazo de tu bróker.
- Diario: anota en cada operación que era día de triple witching.
| Qué pasa | Nueva York | Madrid (marzo) | Madrid (resto) |
|---|---|---|---|
| Apertura: vencen los futuros y el SPX mensual | 9:30 | 14:30 | 15:30 |
| Fin de las órdenes MOC y LOC en la NYSE | 15:50 | 20:50 | 21:50 |
| Cierre: vencen las opciones sobre acciones | 16:00 | 21:00 | 22:00 |
| Plazo para decidir el ejercicio | 17:30 | 22:30 | 23:30 |
¿Por qué marzo es distinto? EE. UU. adelanta la hora el segundo domingo de marzo y Europa, el último, y el tercer viernes siempre cae entre los dos: con las normas actuales, la triple witching de marzo siempre cierra a las 21:00 en Madrid. Desde Latinoamérica, el cierre de los vencimientos de marzo, junio y septiembre es a las 14:00 en Ciudad de México, a las 15:00 en Bogotá y a las 17:00 en Buenos Aires; en diciembre, una hora más tarde: 15:00, 16:00 y 18:00. Más equivalencias en el horario de la bolsa americana en hora española y de Latinoamérica y en ¿está abierta la bolsa de Nueva York?.
Mide cómo te va en los días de vencimiento
La pregunta útil no es si la triple witching es volátil, sino si tú operas peor esos días:
- Etiqueta el día. Escribe una línea fija al principio de la review de cada operación, por ejemplo
Vencimiento: TW(yVencimiento: OPEXen los mensuales). - Exporta y compara los dos grupos: operaciones, % de aciertos, resultado total y resultado medio en R (esperanza matemática).
- Mira la hora. Si esos días pierdes, comprueba si es todo el día o solo la apertura y el cierre, con el método de a qué hora pierdes dinero.
Operaciones en vencimiento: =CONTAR.SI(columna Review; "*Vencimiento: TW*")
R medio en vencimiento: =PROMEDIO.SI(columna Review; "*Vencimiento: TW*"; columna R neto)
Total en vencimiento: =SUMAR.SI(columna Review; "*Vencimiento: TW*"; columna R neto)
Cambia «columna Review» y «columna R neto» por sus rangos. En inglés: COUNTIF, AVERAGEIF y SUMIF, con comas. Para el resto de días, filtra la columna Review con «no contiene» Vencimiento: TW y selecciona la columna R neto: Excel y Google Sheets muestran su promedio abajo.
Un aviso: hay pocos días así. Con 3 operaciones por sesión, en dos años de triple witching reúnes 24 operaciones; con una desviación típica de 1,2R, el margen de error de su media es de unos ±0,49R, y casi cualquier diferencia cabe dentro. Si sumas los 12 vencimientos mensuales, tienes 36 operaciones en un año y el margen baja a ±0,40R. El porqué, en cuántos trades necesitas para validar una estrategia.
En The Trader Journal
- Antes de abrir, escribe la regla del día en la Carta Diaria del Planning.
- Al cerrar cada operación, la etiqueta va en su Review. La app no tiene un campo de etiquetas; la review sí sale en la exportación.
- El cruce: en el Trade Log, Exportar te da un Excel (.xlsx) o un CSV con las columnas «Fecha», «Review» y «R neto» (cómo funciona el Trade Log).
- La hora: en Stats, la pestaña Comportamiento separa la última media hora (15:30–16:00 ET), y en Resumen ves tus opciones según los días que les quedaban al vencimiento, si registras su vencimiento.
Preguntas frecuentes sobre la triple witching
¿A qué hora es la hora bruja en España?
Hay varios momentos: las 15:30 (apertura de Nueva York), de 16:15 a 16:45 (liquidación del IBEX 35 en MEFF) y las 22:00 (cierre de Nueva York). En marzo, las horas de Nueva York se adelantan una hora en tu reloj: 14:30 y 21:00.
¿Qué diferencia hay con el OPEX mensual?
El OPEX es el vencimiento mensual de opciones, también el tercer viernes. La triple witching es el OPEX de fin de trimestre, cuando además vencen los futuros sobre índices y se reajustan los índices.
¿Afecta al forex o a las criptomonedas?
No directamente: lo que vence son derivados sobre acciones e índices bursátiles. El forex y las criptomonedas tienen sus propios vencimientos; si les afecta, es de forma indirecta.
Fuentes
- NYSE: Opening and Closing Auctions (fact sheet) (se abre en una pestaña nueva)Órdenes MOC y LOC y desequilibrio desde las 15:50 ET.
- NYSE: Behind the Record Volumes: A Hidden Opportunity (se abre en una pestaña nueva)Stefanos Bazinas, 08/04/2026. Récord del 20/03/2026.
- Nasdaq Trader: The Nasdaq Opening and Closing Crosses (se abre en una pestaña nueva)
- Nasdaq: The Powerful Impact of “Triple Witching” (se abre en una pestaña nueva)Phil Mackintosh, 10/06/2021.
- CME Group: Final Settlement Procedures (se abre en una pestaña nueva)
- CME Group: Equity Index Roll Dates (se abre en una pestaña nueva)
- Cboe: SPX options specifications (se abre en una pestaña nueva)
- Cboe: Tuesday and Thursday Expirations for SPX Weeklys (se abre en una pestaña nueva)13/04/2022.
- Cboe: Trading Volume for December and Full Year 2025 (se abre en una pestaña nueva)06/01/2026.
- S&P Dow Jones Indices: Equity Indices Policies & Practices (se abre en una pestaña nueva)
- Nasdaq: Annual Changes to the Nasdaq-100 Index (2025) (se abre en una pestaña nueva)13/12/2025.
- FTSE Russell: FTSE Global Equity Index Series, FAQ 2025 (se abre en una pestaña nueva)
- BME: Technical Regulations for the IBEX Indices (se abre en una pestaña nueva)
- BME: Composition of IBEX Indices as from June 22nd, 2026 (se abre en una pestaña nueva)
- MEFF: Futuros sobre acciones españolas (se abre en una pestaña nueva)
- MEFF: Futuros sobre IBEX 35 (se abre en una pestaña nueva)
- SEC: Release No. 34-91117 (OneChicago) (se abre en una pestaña nueva)11/02/2021.
- FINRA: Rule 2360 (Options) (se abre en una pestaña nueva)
- Interactive Brokers Campus: Understanding Special Exercises and Pin Risk (se abre en una pestaña nueva)
- Stoll y Whaley (1987): Program Trading and Expiration-Day Effects, Financial Analysts Journal (se abre en una pestaña nueva)
- Stoll y Whaley (1991): Expiration-Day Effects: What Has Changed?, Financial Analysts Journal (se abre en una pestaña nueva)
- Ni, Pearson y Poteshman (2005): Stock price clustering on option expiration dates, Journal of Financial Economics (se abre en una pestaña nueva)
- Golez y Jackwerth (2012): Pinning in the S&P 500 futures, Journal of Financial Economics (se abre en una pestaña nueva)
- BIS Quarterly Review (marzo de 2021): The rising influence of retail investors (se abre en una pestaña nueva)