Día 1, día 2 y día 3: cómo el momento de un movimiento cambia lo que operas
Qué esperar del día 1, el día 2 y el día 3 de un movimiento, por qué pasa, cómo pesa el catalizador y qué cambia en los setups que eliges cada día.
Por el equipo de The Trader Journal13 min de lectura
En este artículo
- 01Qué es el momento de un movimiento
- 02Día 1: el impacto
- 03Día 2: la aceptación
- 04Día 3: recobrar fuerza (y la excepción)
- 05Discrecional: lo que solo vale para hoy
- 06Momento y catalizador: cómo se combinan
- 07Cómo cambia la elección de setup según el día
- 08Preguntas para leer el momento antes de operar
- 09Errores típicos con el momento
- 10Cómo registrarlo en tu diario
Imagina una acción que abre con un hueco enorme tras una noticia y sube todo el día. Al día siguiente el pre-market la estira un poco más. Compras la misma ruptura de máximos que ayer funcionó y en la apertura te la venden. No ha cambiado el gráfico ni ha cambiado el setup. Ha cambiado el momento: ayer era el día 1 y hoy es el día 2, y el día 2 juega con otras reglas.
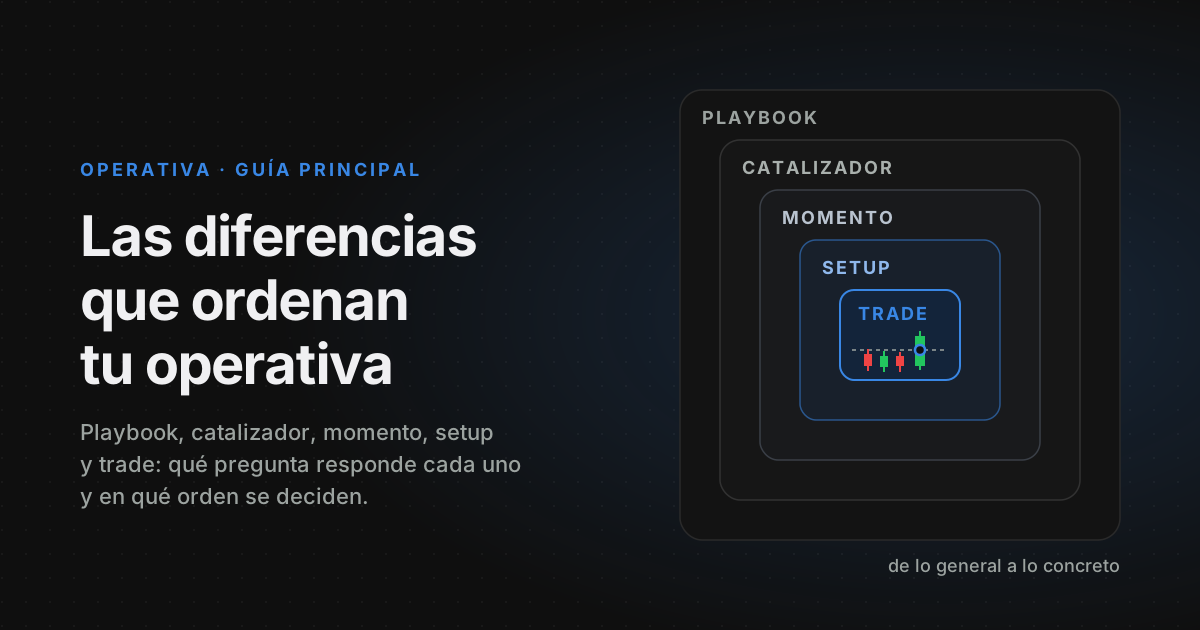
Este artículo desarrolla la tercera capa de la operativa de trading completa: playbook, catalizador, momento, setup y trade. Va después del catalizador, que dice qué mueve el precio, y antes del setup, que dice si lo que ves es operable (por ejemplo, un Gap & Go). El momento responde a otra pregunta: ¿en qué punto de la historia estoy cogiendo este movimiento?
Qué es el momento de un movimiento
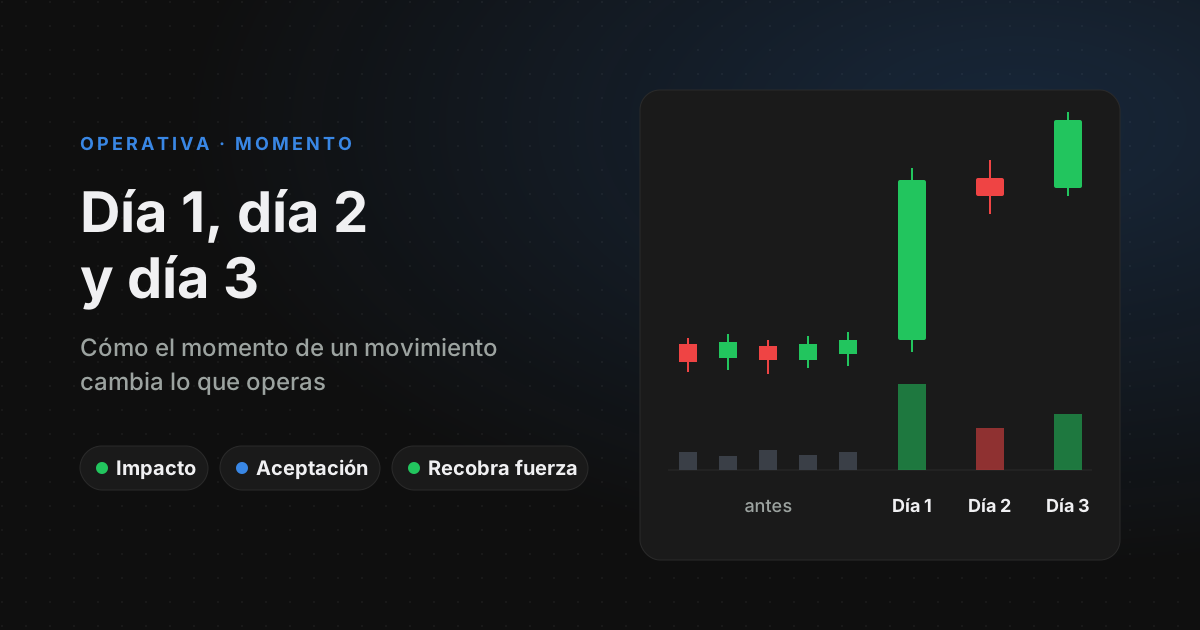
El momento nos indica la fase en la que se encuentra un movimiento, con el fin de saber qué podemos esperar de los próximos días. Generalmente viene influenciado por dos cosas: el catalizador y el comportamiento del propio precio.
¿Por qué hay fases? Porque el mercado no digiere una noticia importante de una vez. Primero reacciona: todo el que sigue el valor tiene que decidir algo a la vez. Después acepta o rechaza el precio nuevo: unos recogen beneficios y otros llegan tarde. Y, si la historia sigue en pie, retoma la dirección. En cada fase compran y venden personas distintas por motivos distintos, y por eso cada día se comporta de forma distinta.
- Día 1: el impacto. El movimiento de mayor recorrido.
- Día 2: la aceptación del día 1. Consolida, continúa o cae.
- Día 3: recobra fuerza tras procesar lo sucedido, normalmente en la dirección del día 1.
- Discrecional: algo concreto y puntual, sin trascendencia más allá de ese día.
Cómo se cuenta: el día 1 es la sesión en la que el precio reacciona al catalizador. Si la noticia sale con el mercado cerrado, la reacción empieza en el pre-market de la sesión siguiente, y esa sesión es el día 1.
Día 1: el impacto
Es el movimiento de mayor impacto y recorrido en porcentaje. Se reconoce por tres rasgos:
- Un rango por encima de 1,5 veces el ATR. El ATR (average true range) es el rango medio que el valor recorre en un día normal. El día 1 se mueve bastante más que eso.
- Volumen elevado respecto a los días anteriores.
- Velas grandes, también en los gráficos intradía.
Por qué el día 1 es así
Porque la información es nueva y todos reaccionan a la vez. Quien tenía la acción decide si vende o si compra más. Quien estaba corto tiene que cubrir si la noticia va contra él. Quien no la seguía la descubre en los escáneres. El mercado tiene que encontrar un precio nuevo y lo busca deprisa: eso es el price discovery que ves en el rango, en el volumen y en el tamaño de las velas.
Medirlo en ATR y no solo en porcentaje tiene una razón: el mismo porcentaje es un acontecimiento en un valor tranquilo y un día normal en uno volátil. El ATR compara el día con lo normal de ese valor.
Día 2: la aceptación
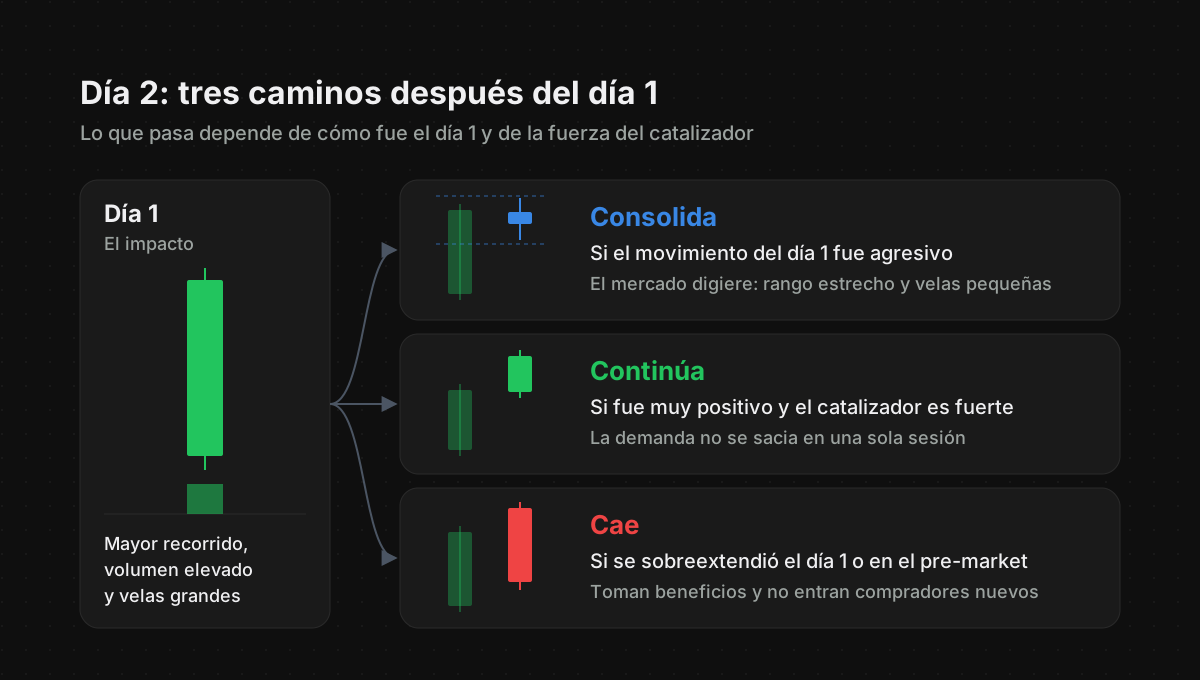
Es el día de aceptación sobre el día 1. El mercado ya conoce la noticia; ahora decide si el precio nuevo es justo. Pasan varias cosas, y casi siempre acaba en uno de estos tres caminos:
- Consolida si el movimiento fue agresivo. Los que compraron el día 1 recogen beneficios y los que llegaron tarde compran. Se equilibran, y el precio se queda en un rango con velas pequeñas mientras digiere.
- Continúa si fue muy positivo. La demanda no se ha saciado en una sesión: hay quien necesita más tiempo para construir su posición, quien rehace sus números con la noticia y quien la descubre ahora.
- Cae si se sobreextendió ese día o durante el pre-market. El precio se fue más lejos de lo que la noticia justificaba: los compradores del día 1 venden en ese exceso y no aparecen compradores nuevos dispuestos a pagar más.
La fuerza del catalizador decide mucho
El catalizador y el impacto que tenga nos pueden determinar en gran medida qué esperar del día 2. Si es fuerte, probablemente veremos continuación.
La lógica es sencilla. Un catalizador fuerte cambia la historia del valor durante años: una guía que mueve las previsiones de varios ejercicios, un contrato que reescribe el negocio. La distancia entre el precio y ese nuevo valor no se cierra en una sesión. Un catalizador débil, o un rumor, se agota enseguida, y lo que queda es gente atrapada arriba.
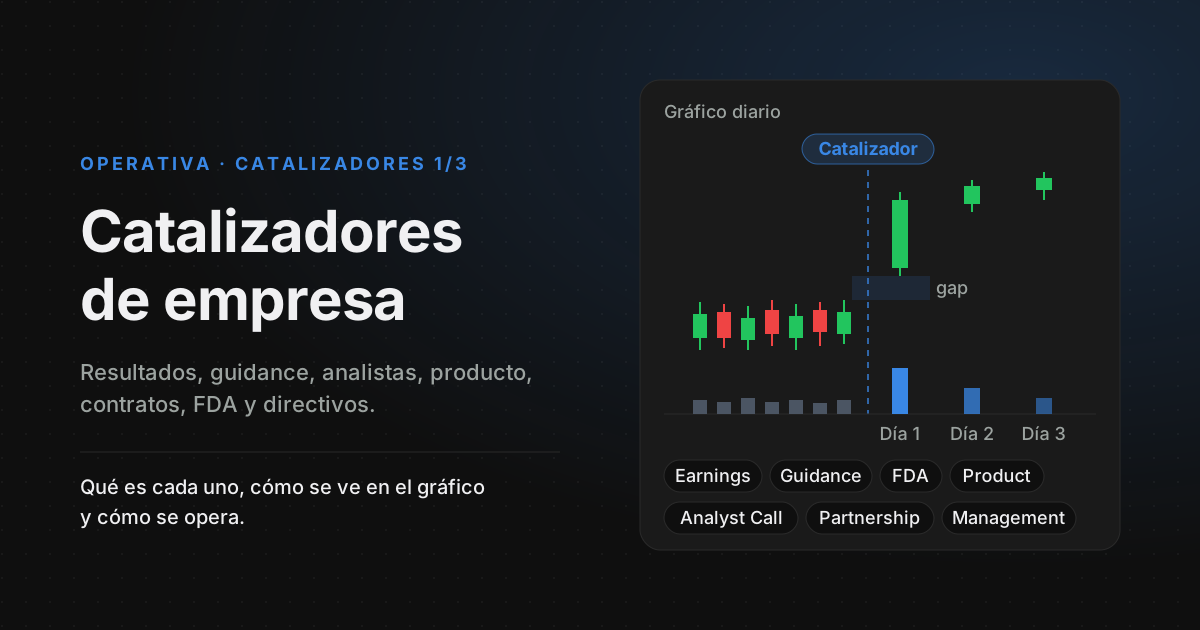
En resultados, este efecto tiene nombre: el PEAD (post-earnings announcement drift), la tendencia del precio a seguir moviéndose en la dirección de la sorpresa durante los días y semanas posteriores a la publicación. Por eso el catálogo de la operativa dice que los resultados se manifiestan el día y el día 2.
Cuidado con el pre-market del día 2
El día 2 también puede caer porque el precio se estira antes de la apertura. En el pre-market hay poca liquidez y pocas órdenes bastan para empujar el precio. En la apertura entra todo el volumen, y ahí se ve si ese precio se acepta. Si el pre ha descontado de más, los compradores del día 1 tienen en la apertura su mejor ocasión para vender.
Día 3: recobrar fuerza (y la excepción)
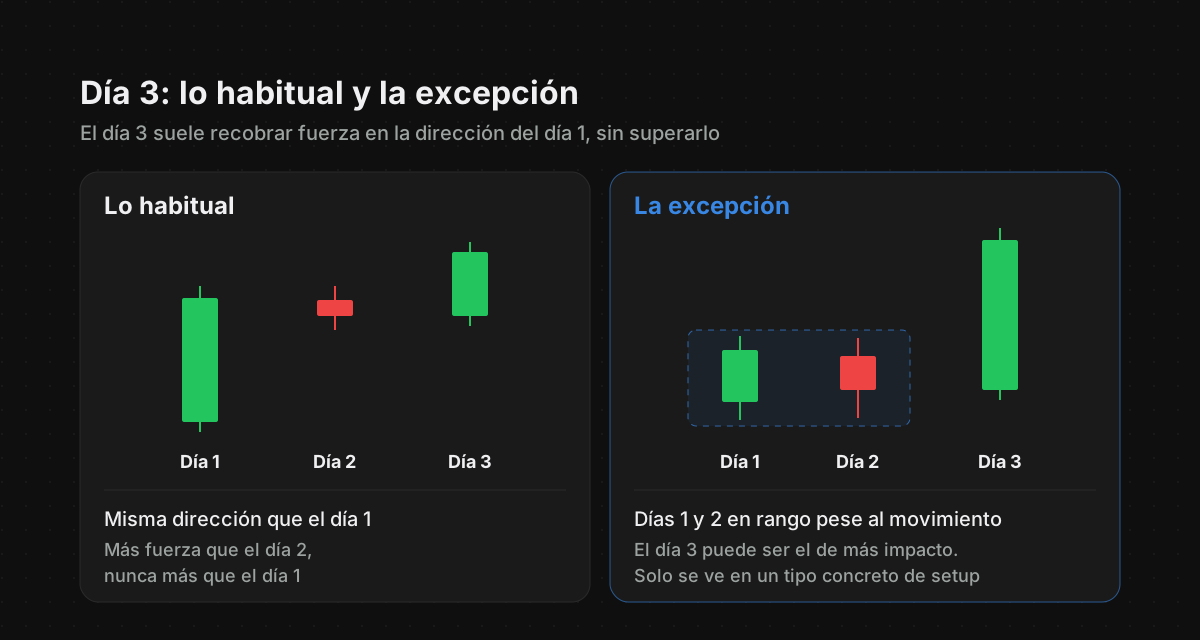
El día 3 tiende a recobrar fuerza tras procesar todo lo sucedido en los días previos. Es bastante variable, pero en general:
- Tiende a tomar la misma dirección que el día 1.
- Su fuerza suele ser mayor que la del día 2, pero nunca mayor que la del día 1.
Por qué el día 3 vuelve a moverse
El día 2 hace la limpieza: los que querían recoger beneficios ya lo han hecho y los que dudaban ya han decidido. Si la historia sigue en pie, esa oferta se ha absorbido y el precio vuelve a moverse en la dirección que marcó la noticia. Pero la noticia ya no es nueva: no hay una oleada de gente reaccionando por primera vez, y por eso el día 3 no iguala al día 1.
La excepción: días 1 y 2 en rango
Solo en un tipo de setups se observa que el día 3 tenga más impacto que los anteriores, y solo se produce cuando los días 1 y 2 se quedan bastante en rango a pesar del movimiento.
Tiene sentido. Si hay catalizador y aun así el precio se queda encerrado dos sesiones, compradores y vendedores están equilibrados y se van acumulando órdenes en los bordes del rango. La energía que el día 1 no liberó sigue ahí. Cuando un lado gana, esas órdenes salen de golpe, y el día 3 se parece más a la resolución de un rango que a una continuación, con una lógica parecida a la de un Breakout.
Discrecional: lo que solo vale para hoy
El cuarto momento no es un día de la secuencia. Son contextos en los que el activo se ve afectado por algo concreto y puntual, pero sin mayor trascendencia que ese día.
La diferencia con un día 1 no está en el tamaño de la vela, sino en si cambia la historia. Un día 1 abre una secuencia: hay un día 2 y un día 3 que vigilar. Un discrecional se agota en la sesión: mañana no hay nada que aceptar ni que retomar.
Un ejemplo sacado del propio catálogo de catalizadores: una llamada de analista se describe como un movimiento puntual, con posibilidad de impacto en varios días. Si se queda en esa sesión, es discrecional. Si arrastra al valor varios días, era un día 1.
Momento y catalizador: cómo se combinan
El mismo día 2 no significa lo mismo con todos los catalizadores. El catálogo de la operativa describe cómo se manifiesta cada uno y cómo suele seguir, y de ahí sale buena parte de lo que puedes esperar en los días siguientes:
| Catalizador | Cómo se manifiesta | Cómo suele seguir |
|---|---|---|
| Earnings | Gap y price discovery, el día y el día 2 | Deriva de continuación; reversión si la reacción fue exagerada |
| Negocio/Tema (contrato, partnership) | Revalorización de varias sesiones que arrastra a valores relacionados | Continuación prolongada |
| M&A / Takeover | Salto al precio de oferta | Se estabiliza; volatilidad si la operación se rompe |
| Offering / Dilución | Oferta mecánica que suele marcar un techo local | Rebote tras digerir; debilidad si sigue pesando el papel pendiente de colocar |
| FDA / Biotech | Binario: floats cortos y movimientos violentos | Explosión en aprobaciones; colapso en fracasos |
| IPO | Precio descubierto en vivo, con un rango enorme | El día 1 y el día 2 son los más operables |
| Analyst Call | Volatilidad y posible dirección | Movimiento puntual, a veces con impacto en varios días |
Fíjate en el patrón: cuanto más cambia la historia, más sesiones dura el movimiento. Un contrato que cambia años alimenta varios días; una adquisición fija un precio y lo estabiliza; una ampliación de capital suele marcar techo y luego se digiere. Tienes cada catalizador desarrollado en catalizadores de empresa, catalizadores corporativos y catalizadores de mercado.
El otro ingrediente es el propio precio. ¿Cómo cerró el día 1? Un cierre en la zona alta significa que los compradores aguantaron hasta el final; un cierre lejos de máximos, que los vendedores ya aparecieron dentro de la misma sesión. ¿Y el pre-market del día 2? Si ya se ha estirado, parte del recorrido está gastado antes de abrir.
Cómo cambia la elección de setup según el día
El momento no es un disparador: no te dice dónde entrar. Te dice qué esperar, y con eso qué familia de setups tiene sentido y cuál no. La propia operativa lo refleja: varios setups y trades llevan el momento dentro de su definición.
| Momento | Qué buscas | Qué encaja en la operativa | Qué evitar |
|---|---|---|---|
| Día 1 | Acompañar el impacto mientras el mercado busca precio | Lo que acompaña la reacción a la noticia: Gap & Go, Pre-market en low floats y BN Play. El Opening Drive se define en contexto de día 1 | Perseguir un gap ya sobreextendido si el catalizador no es muy potente |
| Día 2 | Ver si el mercado acepta el precio nuevo | El 2Day VWAP: un rebote en el VWAP respecto al día 1, con catalizador fuerte y cierre del día 1 en zona alta. El GGG: la recuperación del VWAP tras una apertura con gap, sobre todo con resultados en día 1 y día 2 | Operar el día 2 como si fuera otro día 1 |
| Día 3 | La vuelta a la dirección del día 1 | Continuaciones a favor del día 1; si los días 1 y 2 fueron de rango, la lectura de una ruptura | Esperar el recorrido del día 1 fuera de la excepción |
| Discrecional | La reacción de esa sesión | Trades de la propia sesión | Proyectar un día 2 o un día 3 |
Y si el día 2 cae porque el día 1 o el pre se sobreextendieron, quizá ya no estás en el mismo playbook: la lectura pasa a la sobreextensión y la reversión a la media, que tienes en los cinco playbooks de trading.
El momento también pesa en la gestión. Una de las rúbricas de la operativa lo resume: el movimiento dependerá del contexto; a veces habrá que cerrar rápido y otras dejar que el precio continúe. Saber si estás en un día 1 con un catalizador fuerte o en un día 2 que digiere es parte de ese contexto. Cómo comparar formas de salir con tus datos, en cómo gestionar la salida.
Preguntas para leer el momento antes de operar
Antes de abrir el gráfico intradía, contesta esto con el gráfico diario delante. Encaja de forma natural en tu rutina de pre-market:
- ¿Cuántas sesiones lleva el precio reaccionando al catalizador? Ahí está el día en el que estás.
- ¿Cuánto recorrió el día 1 comparado con su ATR, y con qué volumen? Te dice si de verdad hubo impacto.
- ¿Cómo cerró la sesión anterior? Arriba y aguantando, o devolviendo parte del movimiento.
- ¿Cómo de fuerte es el catalizador? ¿Cambia la historia durante años o se olvida mañana?
- ¿Qué está haciendo el pre-market? Si ya se ha estirado, parte del recorrido está gastado.
- ¿Los días 1 y 2 se han quedado en rango pese al movimiento? Entonces el día 3 merece otra lectura.
- ¿Esto tendrá trascendencia mañana? Si la respuesta es no, es discrecional.
No hay una respuesta universal para cada pregunta. Lo que sí hay es tu respuesta, medida: qué día te da dinero y cuál te lo quita.
Errores típicos con el momento
- Operar el día 2 como un día 1. Comprar la apertura esperando el mismo recorrido, cuando el mercado todavía está decidiendo si acepta el precio.
- Ignorar el pre-market del día 2. Un pre que se estira de más es la puerta de salida de los compradores del día 1.
- Fiarse de un catalizador débil. Un rumor puede ser una trampa, y sin un catalizador fuerte la continuación del día 2 es menos probable.
- Esperar del día 3 lo mismo que del día 1. Salvo la excepción del rango, el día 3 no supera al día 1.
- Ver un día 1 donde hay un discrecional. Proyectar días 2 y 3 sobre algo que solo valía para esa sesión.
Cómo registrarlo en tu diario
En The Trader Journal, cada trade y cada plan del día tienen un campo Eje operativo con cuatro opciones: Día 1, Día 2, Día 3 y Discrecional. Es el momento de la operativa. Si lo eliges en el plan del día, pasa a los trades de ese plan. Junto a él registras:
- Tipo de catalizador: Earnings, Guidance / Profit Warning, M&A / Takeover, Dilutive Offering, FDA / Clinical Trial, Analyst Call… y los que añadas tú.
- Persistencia: cuánto dura el efecto del movimiento: Relámpago, Onda o Tectónico.
- Playbook, Setup y Trade: el contexto general, los checks que quieres ver antes de entrar y la ejecución concreta.
- Tipo de gestión: Trail m2, Trail m5, Trail EMA9, Manual, cierre fin de sesión o Target.
Después, en Estadísticas → «Qué funciona mejor», ves el P&L, la expectativa y el porcentaje de acierto por catalizador, régimen, persistencia, eje operativo, setup, grado y dirección. El eje operativo es la forma de contestar con datos a preguntas como: ¿gano en los días 1 y lo devuelvo en los días 2? ¿Mis días 3 merecen la pena? Y como el resto de cortes está en la misma vista, puedes revisar cada lectura por separado.
Antes de sacar conclusiones, junta suficientes trades de cada día: con muy pocos, la suerte pesa más que el momento. Tienes el porqué en cuántos trades necesitas para validar una estrategia y cómo leer la expectativa en esperanza matemática en trading.
Fuentes
- Wikipedia: Post–earnings-announcement drift (se abre en una pestaña nueva)La tendencia del precio a seguir la dirección de la sorpresa de resultados durante semanas tras la publicación; descrita por primera vez por Ball y Brown (1968).