Catalizadores corporativos: fusiones, ampliaciones, recompras, IPO, insiders y short reports
M&A, ampliaciones, recompras, IPO, compras de insiders y short reports: qué son, por qué mueven el precio, qué los confirma y cómo se operan.
Por el equipo de The Trader Journal15 min de lectura
En este artículo
- 01La idea común: quién compra, quién vende, quién ataca
- 02M&A / Takeover: el precio salta a la oferta
- 03Offering / Dilución: más acciones y un vendedor nuevo
- 04Buybacks: la empresa se convierte en compradora
- 05IPO: una acción sin pasado
- 06Insiders Buying: quién compra importa más que la compra
- 07Short-seller / Governance: alguien ataca la historia
- 08Short Report: el impacto del titular
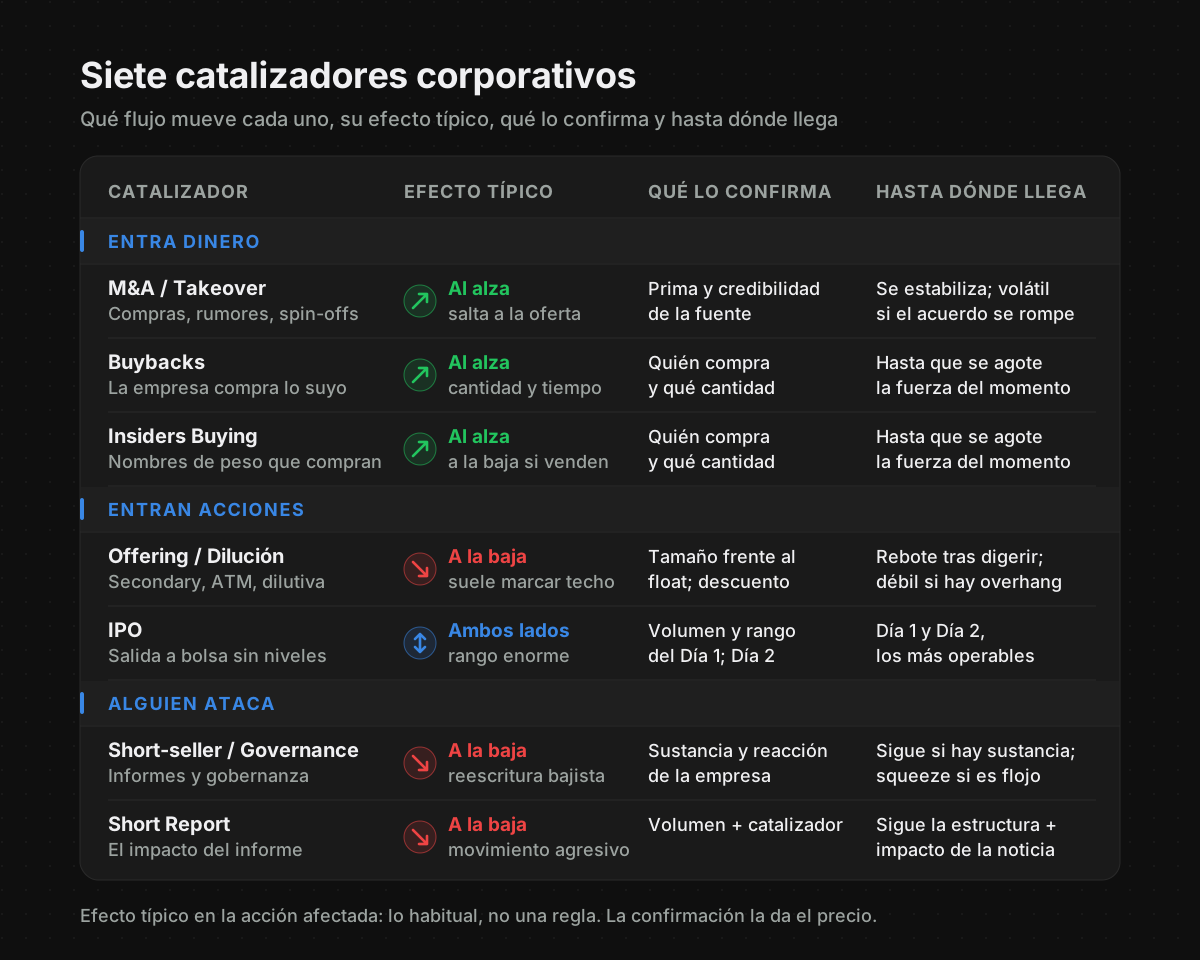
- 09Los siete, de un vistazo
- 10Cinco preguntas antes de operar un catalizador corporativo
- 11Dónde encaja en la operativa
- 12Cómo registrarlo en tu diario
Una empresa anuncia que ha conseguido financiación para crecer. Suena bien. La acción cae. Otra anuncia que recompra sus propias acciones. El negocio no ha cambiado en nada. La acción sube. La diferencia no está en lo que cuenta la nota de prensa, sino en quién tiene que comprar o vender acciones por culpa de ella.
Esta es la segunda de las tres partes del catálogo de catalizadores de la operativa completa, el sistema de Alex en cinco capas: Playbook → Catalizador → Momento → Setup → Trade. El catalizador es lo que mueve el precio ese día: el driver que explica por qué hoy el mercado se fija en esa acción.
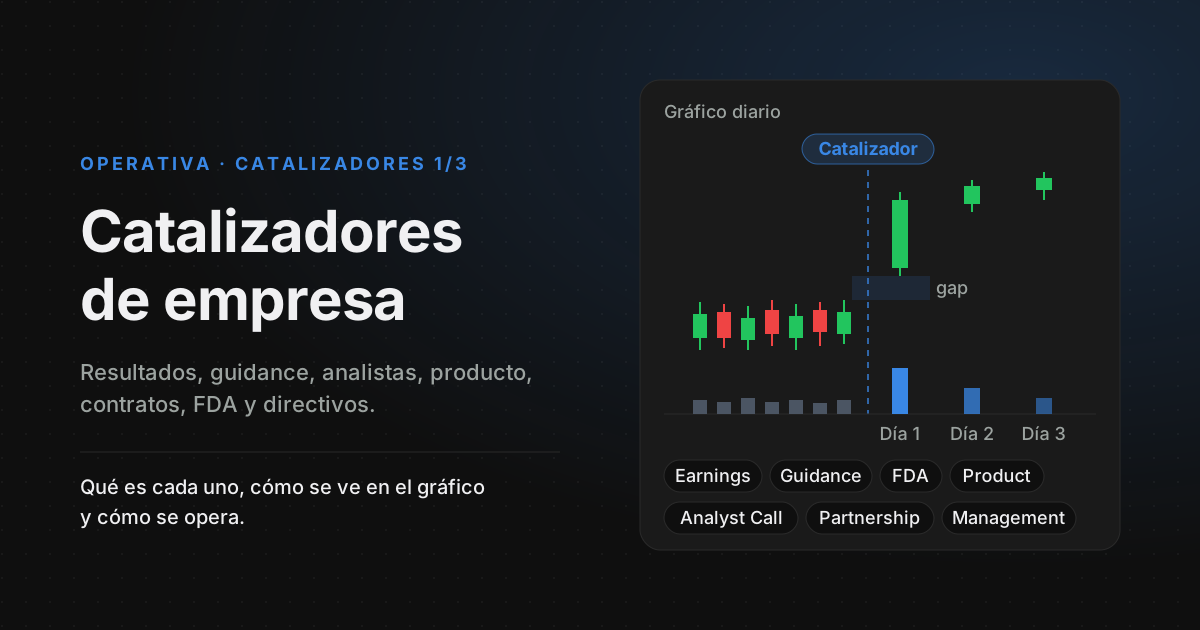
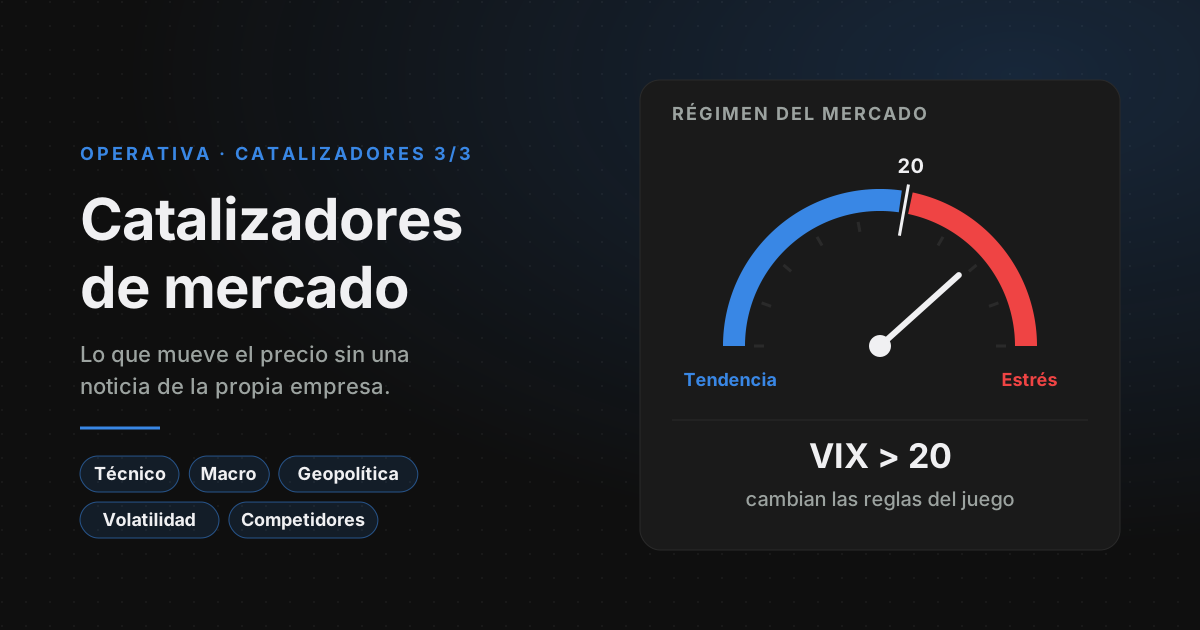
Aquí van los catalizadores corporativos y de propiedad: operaciones de la empresa, de sus accionistas o de terceros que cambian quién compra y quién vende la acción. Los que cambian el negocio (resultados, guidance, FDA, contratos) están en catalizadores de empresa. Los que vienen del mercado (técnico, macro, geopolítica, volatilidad) están en catalizadores de mercado.
La idea común: quién compra, quién vende, quién ataca
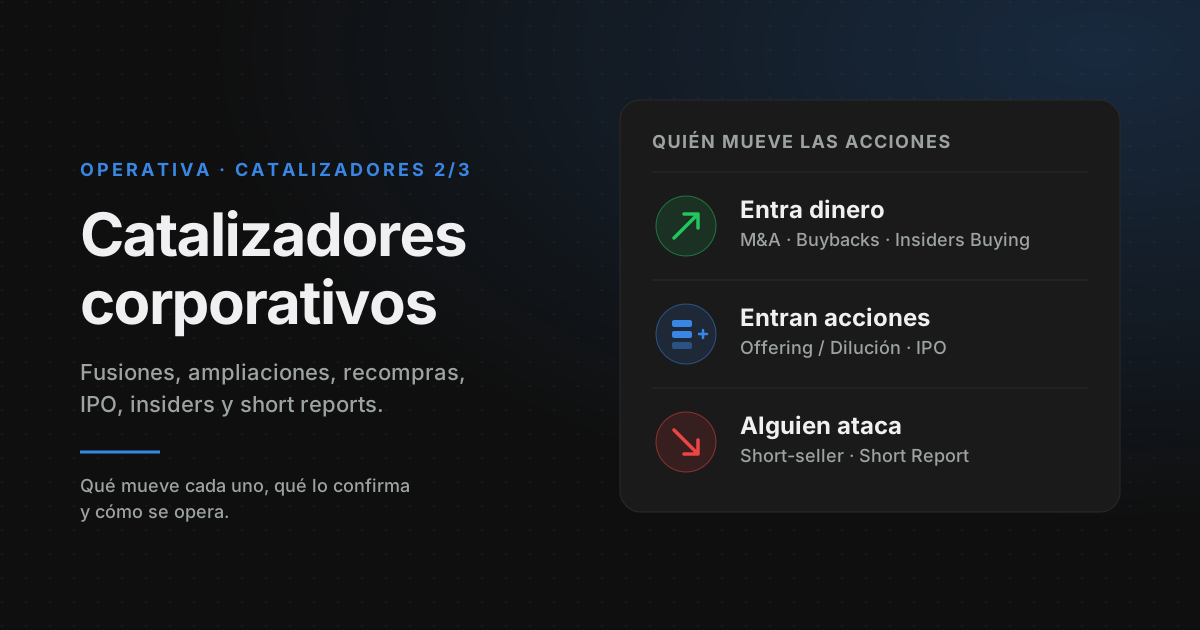
Un catalizador de empresa cambia lo que vale el negocio. Un catalizador corporativo cambia el flujo: cuántas acciones hay, quién las quiere y quién se va a deshacer de ellas. Por eso su huella en el gráfico suele ser reconocible. Los siete caben en tres familias:
- Entra dinero. Alguien tiene que comprar: un comprador que paga una prima por toda la empresa (M&A), la propia empresa (Buybacks) o un nombre de peso que pone su dinero (Insiders Buying).
- Entran acciones. Aparece oferta nueva: la empresa emite acciones (Offering / Dilución) o sale a bolsa y el mercado tiene que poner precio a todo (IPO).
- Alguien ataca. La historia recibe un golpe: un informe bajista, un profit warning o un problema de gobernanza (Short-seller / Governance) y el impacto del propio informe en el precio (Short Report).
M&A / Takeover: el precio salta a la oferta
Es el caso más claro de dinero que entra: alguien ofrece pagar un precio concreto por todas las acciones de una empresa.
- Qué es: adquisiciones, rumores, ventas y spin-offs (la separación de una división en otra empresa cotizada).
- Cómo se manifiesta: salto al precio de oferta; corre su carrera.
- Señales de confirmación: la prima frente al precio implícito y la credibilidad de la fuente.
- Follow-through y riesgo: estabilización; volatilidad si el acuerdo se rompe («deal break»).
- Cómo lo opero: Momentum BN; corto en M&A fallida.
Por qué funciona así
Una oferta firme pone un precio de referencia sobre la mesa. El precio corre hacia él y, una vez allí, le queda poco recorrido: casi nadie paga más de lo que va a pagar el comprador, salvo que espere una oferta mejor. Por eso, tras el salto, la acción se estabiliza y la volatilidad se apaga.
Suele quedarse algo por debajo de la oferta. Esa distancia es lo que el mercado cobra por esperar al cierre y por el riesgo de que no llegue. Si la compra se paga con acciones del comprador, el precio implícito se mueve con la cotización del comprador: por eso la prima se mide contra ese precio implícito y no contra una cifra fija.
Si el acuerdo se rompe, el suelo desaparece de golpe. Quienes compraron por la prima salen a la vez y el precio puede volver hacia donde estaba antes del anuncio. Ese es el corto en M&A fallida.
Qué mirar antes de operarlo
- ¿Acuerdo o rumor? Un acuerdo anunciado por las empresas no es lo mismo que un «según fuentes». En el playbook de Breaking News, los rumores se tratan como posibles trampas; lo tienes en los cinco playbooks.
- ¿Cuánta prima queda? Si el precio ya está pegado a la oferta, el recorrido es pequeño y el riesgo que queda es el de la ruptura.
- ¿Es la comprada o la compradora? El salto al precio de oferta es de la empresa comprada. La compradora se mueve por lo que paga y por cómo lo paga.
Offering / Dilución: más acciones y un vendedor nuevo
La empresa necesita dinero y lo consigue vendiendo acciones nuevas. Hay más porciones, así que cada acción representa una parte menor de la empresa. Y, sobre todo, aparece un vendedor nuevo en el mercado.
- Qué es: secondary, ATM o cualquier financiación dilutiva.
- Cómo se manifiesta: oferta mecánica; suele marcar techo local.
- Señales de confirmación: tamaño frente al float; descuento.
- Follow-through y riesgo: rebote tras digerir; debilidad si el overhang persiste.
- Cómo lo opero: Backside/Breakdown corto; Offerings BN.
Por qué funciona así
- Es oferta mecánica. En una colocación, las acciones nuevas suelen venderse con descuento sobre el precio de mercado. Quien entra en la colocación tiene un precio de referencia más bajo, y el resto del mercado lo sabe.
- Llega cuando el precio está alto. A una empresa le conviene emitir después de una subida, porque recauda más por cada acción. Por eso la ampliación coincide tantas veces con un techo local.
- El tamaño manda. Lo que pesa es la emisión frente al float: no es lo mismo añadir unas pocas acciones a un valor enorme que multiplicar las que circulan en uno pequeño.
- El overhang decide la segunda parte. Si queda oferta pendiente, cada subida encuentra vendedor. Cuando el mercado ya ha digerido la colocación y no queda nada por colocar, llega el rebote.
Las notas de Alex: qué observar en una ampliación
- Tipo de oferta dilutiva. Una colocación con precio cerrado se digiere de una vez. Un ATM (at-the-market: la empresa vende en el mercado poco a poco) deja un vendedor latente mientras dure el programa. Y no toda «secondary» diluye: si venden accionistas que ya existían, no se crean acciones nuevas, aunque sí llega oferta.
- Market cap frente a dilución. Mide la emisión contra la capitalización de la empresa: cuanto mayor es la parte que se emite, más pesa.
- Situación de los tipos de interés. Con tipos altos, la deuda sale cara y muchas empresas que queman caja se financian emitiendo acciones. Es contexto: te dice si una ampliación es un caso aislado o parte de una ola.
Buybacks: la empresa se convierte en compradora
La recompra es la imagen inversa de la ampliación: la empresa usa su caja para comprar sus propias acciones. Hay menos porciones en circulación y un comprador más en el mercado.
- Qué es: recompras de acciones.
- Cómo se manifiesta: direccionalidad clara en función de la cantidad y del tiempo.
- Señales de confirmación: el impacto de quién compra y qué cantidad.
- Follow-through y riesgo: hasta que se acabe la fortaleza del momento.
- Cómo lo opero: BN de momentum o movimientos tendenciales.
Por qué funciona así
Cantidad y tiempo son las dos variables que deciden la presión. Una recompra grande frente al tamaño de la empresa y ejecutada en poco tiempo es una demanda real y concentrada. La misma cantidad repartida durante años apenas se nota en el día a día.
Un matiz importante: anunciar un programa de recompra es autorizarlo, no ejecutarlo. La empresa puede ir despacio o no completarlo. Por eso el movimiento dura mientras dura la fortaleza del momento: el anuncio da el impulso y el precio dice cuánto se lo cree el mercado.
Qué mirar antes de operarlo
- ¿Qué parte de la empresa representa la recompra?
- ¿En cuánto tiempo se va a ejecutar?
- ¿Lo acompaña el precio con volumen o se queda en el titular?
IPO: una acción sin pasado
En una salida a bolsa no hay gráfico detrás. No hay máximos anteriores, ni soportes, ni gente atrapada arriba esperando a vender. El mercado tiene que descubrir el precio en directo.
- Qué es: apertura sin niveles históricos.
- Cómo se manifiesta: price discovery en vivo, rango enorme.
- Señales de confirmación: volumen y rango del Día 1; Día 2.
- Follow-through y riesgo: el Día 1 y el Día 2 son los más operables; el ORB (ruptura del rango de apertura) rinde.
- Cómo lo opero: IPO Day 1 / Second Day; ORB.
Por qué funciona así
Sin niveles previos, las únicas referencias son las que crea la propia sesión: el precio de salida, la apertura, el máximo y el mínimo del primer día. Por eso el rango es enorme y el Día 1 dibuja el mapa. El Día 2 es el de aceptación: muestra si el mercado da por bueno ese precio o lo corrige. Las fases las tienes en día 1, día 2 y día 3.
Que el ORB rinda tiene lógica: si no hay niveles, el primer rango de la sesión es el primer nivel que existe, y su ruptura dice hacia dónde se inclina el mercado. El trade está desarrollado en ORB: Opening Range Breakout.
Las notas de Alex: qué observar en una IPO
- Lockups. Durante un tiempo tras la salida, los insiders y los grandes accionistas no pueden vender. Cuando el lockup vence, puede llegar oferta nueva. Las condiciones se publican en el folleto de la salida.
- Calendario de inclusión en índice. Cuando un índice incluye una acción, los fondos que lo replican tienen que comprarla. Es demanda con fecha.
- Float disponible al lanzamiento. Pocas acciones en circulación y mucha demanda dan movimientos más amplios, en las dos direcciones.
- Aceptación + FOMO. ¿El mercado compra la historia? Una IPO de la que todo el mundo habla atrae compradores que no miran el precio, y eso ensancha el rango.
Insiders Buying: quién compra importa más que la compra
Cuando alguien con información o con peso pone su dinero en una acción, el mercado lo lee como una señal. En la ficha de Alex entran los insiders en sentido estricto y también nombres de alto impacto: grandes inversores conocidos, figuras públicas o fondos.
- Qué es: compra o venta de nombres de alto impacto (grandes inversores, figuras públicas, fondos…).
- Cómo se manifiesta: volúmenes altos y movimiento tendencial.
- Señales de confirmación: el impacto de quién compra y qué cantidad.
- Follow-through y riesgo: hasta que se acabe la fortaleza del momento.
- Cómo lo opero: BN de momentum o movimientos tendenciales.
Por qué funciona así
En EE. UU., los consejeros, los directivos y los accionistas con más del 10 % de las acciones tienen que comunicar a la SEC sus operaciones con acciones de la empresa en el Form 4, en los dos días hábiles siguientes a la operación. Es información pública y llega rápido.
La señal está en quién y cuánto. Un directivo que compra con su dinero una cantidad relevante dice más que una compra simbólica. Y una venta pesa menos que una compra: se vende por muchos motivos (impuestos, diversificar, planes de venta programados); se compra, casi siempre, por uno.
Cuando el comprador es un nombre que todo el mundo sigue, el efecto se multiplica: el mercado compra detrás. De ahí el volumen alto y un movimiento tendencial que dura lo que dura la fortaleza del momento.
Short-seller / Governance: alguien ataca la historia
Aquí el catalizador es un golpe a la historia: alguien que apuesta contra la empresa, un problema en cómo se gobierna o un aviso de que los resultados serán peores de lo esperado.
- Qué es: short reports, profit warnings y problemas de gobernanza.
- Cómo se manifiesta: reescritura bajista de la historia; gaps a la baja.
- Señales de confirmación: la sustancia del informe y la reacción de la empresa.
- Follow-through y riesgo: continuación bajista si tiene sustancia; squeeze si es flojo.
- Cómo lo opero: Legal/Short Reports BN; Backside Short.
Por qué funciona así
Quien publica un short report suele estar corto: gana si la acción cae. Eso no lo invalida, pero obliga a preguntarse qué aporta. Documentos, cuentas que no cuadran, demandas verificables: eso reescribe la historia y la caída suele continuar. Opiniones sin pruebas: el mercado las descarta y los que se pusieron cortos detrás tienen que recomprar a la vez. Eso es el squeeze.
La reacción de la empresa es la otra mitad. Una respuesta rápida, concreta y con datos suele frenar la caída. El silencio o un desmentido genérico la alimentan.
Los profit warnings entran en esta familia porque también reescriben a la baja lo que se espera de la empresa. Su lado de resultados está en catalizadores de empresa.
Short Report: el impacto del titular
Alex separa el informe como catalizador propio. Ya no se trata de la historia de fondo, sino del momento en que el informe sale y el precio reacciona.
- Qué es: un reporte sobre un activo que presenta problemas (quiebras, denuncias, problemas con aprobaciones de la FDA…).
- Cómo se manifiesta: movimiento agresivo del precio.
- Señales de confirmación: volumen + catalizador.
- Follow-through y riesgo: continuación de la estructura más el impacto de la noticia.
- Cómo lo opero: BN Momentum.
La diferencia práctica con la ficha anterior: Short Report mira el impacto de la noticia y la estructura del precio mientras dura el movimiento, y se opera con Breaking News Momentum, que tienes en momentum en breaking news. Short-seller / Governance abarca más (profit warnings, gobernanza) y mira si la tesis bajista aguanta: por eso suma el Backside Short.
Los siete, de un vistazo
La tabla de abajo resume los siete. Antes, fíjate en tres que dejan una forma muy reconocible. Reconocerla no basta: en los tres hay una bifurcación, y lo que decide la rama no es el gráfico, sino el propio catalizador.
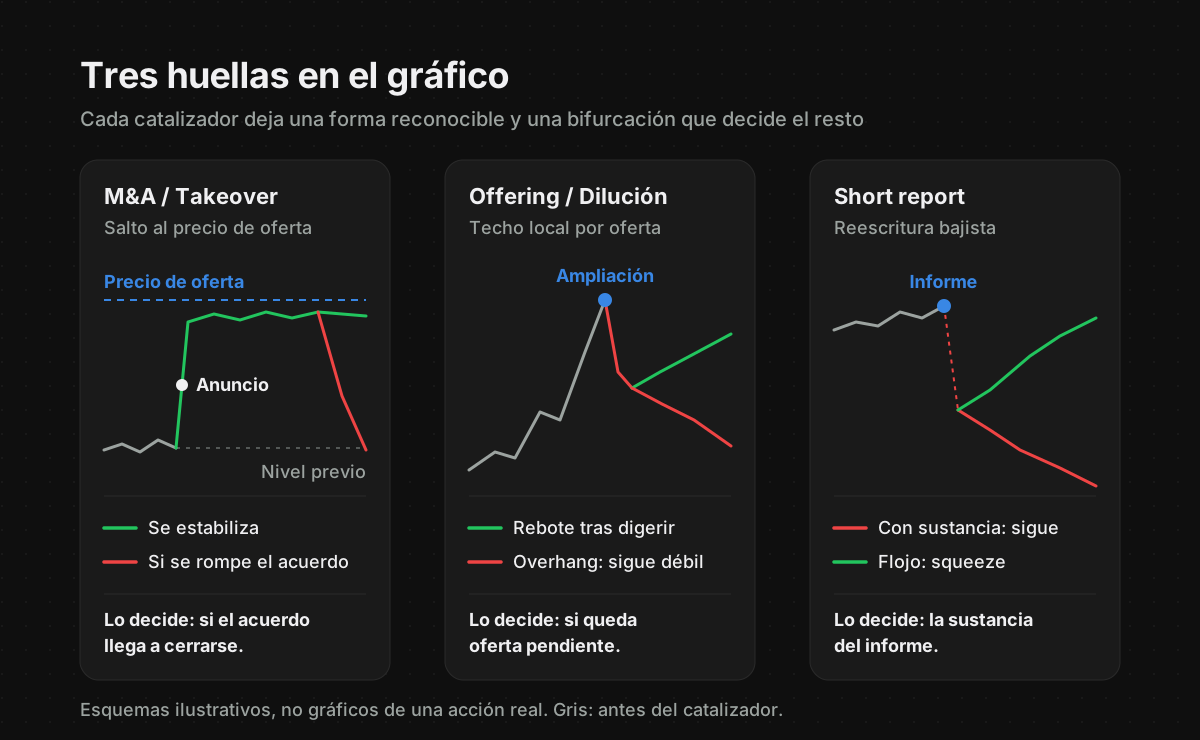
- M&A: salto y meseta bajo el precio de oferta. Lo decide si el acuerdo llega a cerrarse.
- Offering: subida, anuncio y techo local. Lo decide si queda oferta pendiente.
- Short report: gap a la baja. Lo decide la sustancia del informe y cómo responde la empresa.
| Catalizador | Flujo | Cómo se manifiesta | Qué lo confirma | Cómo lo opera Alex |
|---|---|---|---|---|
| M&A / Takeover | Entra dinero (prima) | Salto al precio de oferta; luego se estabiliza | Prima frente al precio implícito; fuente creíble | Momentum BN; corto en M&A fallida |
| Offering / Dilución | Entran acciones | Oferta mecánica; suele marcar techo local | Tamaño frente al float; descuento | Backside/Breakdown corto; Offerings BN |
| Buybacks | Entra dinero (la empresa) | Direccionalidad según cantidad y tiempo | Quién compra y cuánto | BN de momentum o tendenciales |
| IPO | Entran acciones (todo el float) | Price discovery en vivo, rango enorme | Volumen y rango del Día 1; Día 2 | IPO Day 1 / Second Day; ORB |
| Insiders Buying | Entra dinero (o sale, si venden) | Volumen alto y movimiento tendencial | Quién compra y cuánto | BN de momentum o tendenciales |
| Short-seller / Governance | Alguien ataca | Reescritura bajista; gaps a la baja | Sustancia del informe; reacción de la empresa | Legal/Short Reports BN; Backside Short |
| Short Report | Alguien ataca | Movimiento agresivo del precio | Volumen + catalizador | BN Momentum |
Cinco preguntas antes de operar un catalizador corporativo
Las siete fichas son distintas, pero se interrogan igual. Antes de buscar una entrada, contesta esto:
- ¿Quién tiene que comprar o vender, y cuánto? Es la pregunta de fondo. Mide siempre contra el tamaño: la emisión frente al float, la recompra frente al tamaño de la empresa, la compra de un insider según quién es y cuánto pone.
- ¿Es firme o es un rumor? Un acuerdo anunciado no es un «según fuentes», y un informe con documentos no es una opinión. Los rumores pueden ser trampas; los informes flojos pueden acabar en squeeze.
- ¿Cuándo llega el flujo? Una colocación cerrada se digiere de una vez. Un ATM o una recompra reparten la oferta o la demanda en el tiempo. El fin de un lockup o una inclusión en un índice la concentran en una fecha. Mira el calendario, no solo el titular.
- ¿Qué queda por recorrer? Si el precio ya está pegado a la oferta de compra, o el mercado ya había descontado la noticia, lo que queda es el riesgo, no el recorrido.
- ¿Lo confirma el precio? El catalizador abre la puerta; el volumen y el precio dicen si el mercado entra. Operar cualquier noticia es el error que Alex marca en el BN Play.
Estas preguntas no te dan una entrada: te dicen si merece la pena seguir mirando. La entrada la deciden el setup y el trade, las capas siguientes de la serie.
Dónde encaja en la operativa
- Playbook de Breaking News. M&A, Short Report, las Offerings BN y la parte inmediata de recompras e insiders se trabajan como noticia: el setup es el BN Play y el trade, el momentum en breaking news.
- Cortos tras el techo. Tras una ampliación, Alex trabaja el corto con Backside o con Breakdown (la pérdida de un nivel o de un rango). Tras un informe con sustancia, con el Backside Short del playbook de Sobreextensión: el segundo intento tras un techo.
- Momento. En una IPO, el Día 1 y el Día 2 son los más operables. En el resto, el catalizador y su impacto determinan en gran medida qué esperar del Día 2: si es fuerte, probablemente veremos continuación. Las fases están en día 1, día 2 y día 3.
Los playbooks y lo que decide cada uno están en los cinco playbooks de trading.
Cómo registrarlo en tu diario
Un catalizador que no anotas no lo puedes medir. En The Trader Journal, cada trade del Trade Log lleva su Playbook (el contexto general del mercado), su Setup (los checks que quieres ver antes de considerar un trade) y su Trade (la ejecución concreta). Y, además:
- Tipo de catalizador. La lista ya trae M&A / Takeover, Dilutive Offering, Buyback, Insider Buying y Short Report, y puedes añadir los tuyos (por ejemplo, IPO).
- Eje operativo: Día 1, Día 2, Día 3 o Discrecional. En una IPO, separa siempre el Día 1 del Día 2.
- Persistencia: cuánto dura el efecto del movimiento: Relámpago, Onda o Tectónico. Un short report y una recompra no tienen por qué durar lo mismo; tus datos te dirán cuánto dura cada uno.
- Régimen: VIX < 20 (tendencia) o VIX > 20 (estrés).
Lo que planificas en el plan del día pasa a sus trades. Después, Estadísticas → «Qué funciona mejor» te enseña el P&L, la expectativa y el % de acierto por catalizador, régimen, persistencia, eje operativo, setup, grado y dirección. Ahí verás si los M&A te dan dinero y las ampliaciones te lo quitan, o al revés. Con pocas operaciones no concluyas nada: mira cuántos trades necesitas para validar una estrategia. Si empiezas de cero, tienes la base en cómo llevar un diario de trading.
Fuentes
- Investor.gov (SEC): Insider Transactions and Forms 3, 4, and 5 (se abre en una pestaña nueva)Quién presenta el Form 4 y en qué plazo.
- Investor.gov (SEC): Initial Public Offerings, Lockup Agreements (se abre en una pestaña nueva)Qué es un lockup y dónde se publican sus condiciones.