El plan renal de HHS: guía completa para entender a DaVita, Fresenius y el negocio de la diálisis
Qué dice el Kidney Care National Plan de HHS, por qué cayó DaVita, quién paga la diálisis, el duopolio con Fresenius y cómo leer la próxima noticia regulatoria.
Por el equipo de The Trader Journal32 min de lectura
En este artículo
- 01Resumen: qué ha pasado
- 02Nivel 1. Lo básico: el riñón y la enfermedad renal
- 03Nivel 2. Los tratamientos
- 04Nivel 3. Quién paga (aquí está el negocio)
- 05Nivel 4. La estructura del mercado: un duopolio
- 06Nivel 5. La política: cómo se llega hasta aquí
- 07Nivel 6. Las empresas
- 08Nivel 7. Lo ultra complejo
- 09Cómo leer y operar la próxima noticia similar
- 10Glosario
Esta guía nace de una tarde de alertas: a las 18:01 (hora de Madrid) un detector de opciones avisó de un movimiento en DaVita y Fresenius, y seis minutos después Axios publicaba la exclusiva. Lo que sigue es el trabajo que hicimos con Alex esa noche para entender de verdad la noticia, de lo más básico a lo más complejo, y convertirla en una forma de leer cualquier catalizador regulatorio parecido. Si solo tienes cinco minutos, quédate con el resumen y con el último bloque, «Cómo leer y operar la próxima noticia similar».
Resumen: qué ha pasado
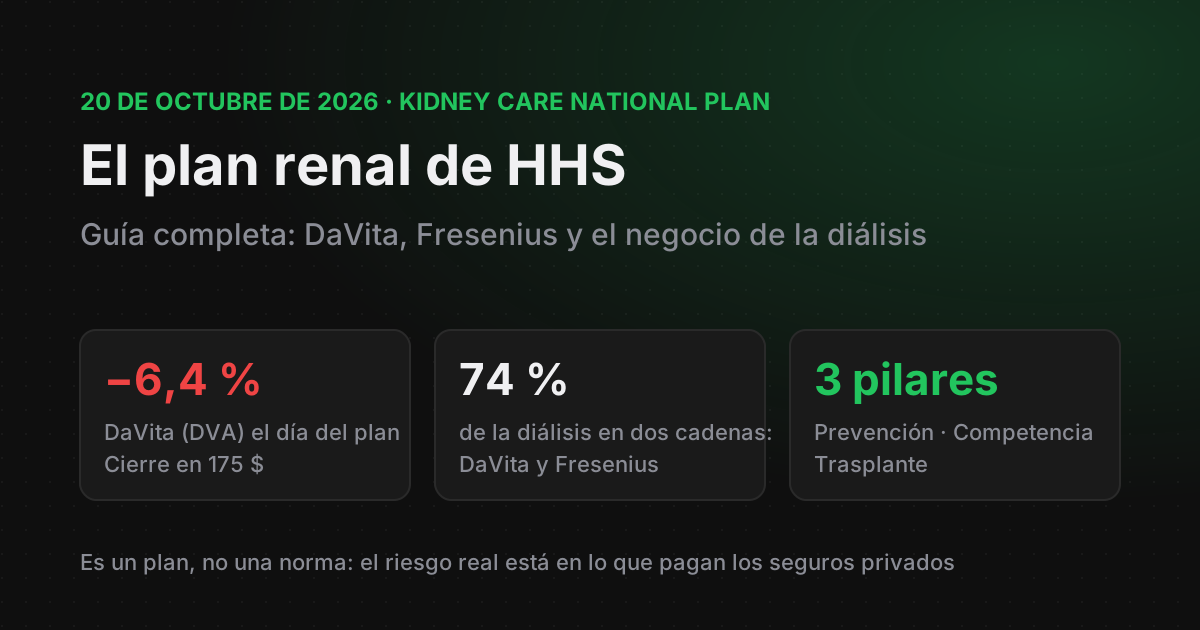
El 20 de octubre, el Departamento de Salud de EE. UU. (HHS) publicó el Kidney Care National Plan, un plan estratégico para cambiar cómo se previene y trata la enfermedad renal. Su diagnóstico es que dos cadenas, DaVita y Fresenius, controlan un 74% del mercado de diálisis y usan ese poder para cobrar más. DaVita cayó un 6,4% ese día (cierre en 175 dólares) y Fresenius también bajó.
Cronología de la noticia, tal como llegó a las alertas de Alex:
| Hora (Madrid) | Qué salió | Qué significaba |
|---|---|---|
| 18:01 | «Hears HHS news Kidney care plan $DVA $FMS» | Rumor antes de la publicación: alguien ya opera la noticia |
| 18:07 | Axios: EE. UU. busca más competencia en el tratamiento renal | La exclusiva que confirma el rumor |
| 18:36 | Detalle de Axios: el 74% en dos cadenas, prevención | El mercado entiende quién pierde: DVA y FMS |
| 19:55 | HHS lo publica oficialmente; se cita a Outset (OM) | Se buscan ganadores: diálisis en casa |
El plan en tres pilares:
- Prevenir el fallo renal: detectar antes la enfermedad y pagar a los médicos por frenar su avance.
- Diálisis: más competencia y más opciones: rebajar las barreras para abrir centros, investigar prácticas anticompetitivas de las grandes cadenas y promover la diálisis en casa.
- Trasplante: más y mejor: más exigencia a las organizaciones que obtienen los órganos (OPOs), más competencia entre ellas y más apoyo al donante vivo.
Lo que importa para el inversor, en tres frases:
- Es un plan, no una norma. No cambia ningún pago mañana. Cada medida necesita reglas de CMS, modelos piloto o investigaciones que tardan meses o años. Lo presentado el 20 de octubre es un documento estratégico de HHS (redactado por ASPE): un diagnóstico y recomendaciones con lenguaje de «debería considerar» o «podría explorar», sin cifras de pago ni fechas. Para que afecte a las cuentas tendrá que convertirse en reglas de CMS, modelos de CMMI o investigaciones de la FTC o el DOJ (detalle en el nivel 5, «Plan frente a norma»).
- El riesgo real para DaVita y Fresenius no es la competencia, es el precio de los seguros privados. El 11% de los pacientes de DaVita (los que tienen seguro privado) genera casi todo su beneficio. El plan apunta justo ahí: ayudas a primas, contratos con nefrólogos y negociación con aseguradoras.
- Los posibles ganadores son pequeños o de largo plazo: TransMedics (trasplantes), Outset (diálisis en casa) y las farmacéuticas que frenan la enfermedad.
El resto del artículo va de lo más básico (qué es un riñón que falla) a lo más complejo (por qué un fallo del Tribunal Supremo de 2022 importa para el beneficio de DaVita).
Nivel 1. Lo básico: el riñón y la enfermedad renal
Qué hacen los riñones. Son el filtro de la sangre: eliminan toxinas y líquido sobrante, regulan la tensión y producen hormonas (por ejemplo, la que estimula los glóbulos rojos). Cuando fallan, las toxinas se acumulan y, sin tratamiento, la persona muere en días o semanas.
La enfermedad renal crónica (ERC, o CKD en inglés) es la pérdida lenta e irreversible de esa función. Se mide con el filtrado glomerular (eGFR), que indica qué porcentaje aproximado de la capacidad de filtrado conserva el riñón. Se divide en cinco fases:
| Fase | Función aproximada | Qué implica |
|---|---|---|
| 1–2 | 60–100% | Sin síntomas. Casi nadie sabe que la tiene |
| 3a–3b | 30–60% | Empieza el seguimiento médico; es donde más se puede frenar |
| 4 | 15–30% | Se prepara el tratamiento: acceso vascular, lista de trasplante |
| 5 (fallo renal) | Menos del 15% | Hace falta diálisis o trasplante para vivir |
Cómo se detecta: las pruebas de un análisis. Como en las primeras fases no hay síntomas, la enfermedad se descubre con un análisis de sangre y otro de orina:
| Prueba | Qué mide | Valor normal orientativo |
|---|---|---|
| Creatinina (sangre) | Un residuo de los músculos que el riñón elimina. Si sube, el riñón filtra peor | Hombres 0,7–1,3 mg/dL; mujeres 0,6–1,1 mg/dL |
| eGFR (calculado) | Cuánto filtra el riñón, estimado a partir de la creatinina, la edad y el sexo. Marca la fase | 90 o más; entre 60 y 89 puede ser normal con la edad si no hay otros daños |
| Albúmina en orina (cociente albúmina/creatinina, UACR) | Proteína que se escapa a la orina cuando el filtro está dañado. Es la señal más temprana | Menos de 30 mg/g. De 30 a 300 es elevada; más de 300, muy elevada |
| Urea o BUN (sangre) | Otro residuo que el riñón elimina; complementa a la creatinina | 7–20 mg/dL aproximadamente |
Se habla de enfermedad renal crónica cuando el eGFR está por debajo de 60 o la albúmina en orina está elevada durante más de tres meses. Los rangos son orientativos: cambian según el laboratorio, la edad y el sexo, y su interpretación corresponde a un médico.
¿Y los síntomas? En las fases 1–2 normalmente no hay ninguno; por eso el 87% no sabe que tiene la enfermedad. Suelen aparecer en las fases 4–5: cansancio, hinchazón de tobillos y piernas, orina con espuma o cambios al orinar, picor, náuseas y falta de apetito, calambres, y dificultad para respirar o para concentrarse.
A la fase 5 en EE. UU. se la llama ESRD (end-stage renal disease) o ESKD. Son la misma cosa.
Las cifras que hay que saber:
- Unos 37 millones de adultos en EE. UU. tienen ERC, más de 1 de cada 10, y el 87% no lo sabe.
- Unos 831.000 tienen fallo renal (2023). De ellos, unos 557.000 están en diálisis y el resto vive con un trasplante.
- La supervivencia a cinco años en fallo renal es inferior al 50% y no ha mejorado desde 2009.
- Las causas principales son la diabetes y la hipertensión. Por eso los fármacos contra la diabetes y la obesidad (los GLP-1, como Ozempic) son relevantes para este mercado: no aumentan el riesgo, al contrario, lo reducen. Al frenar la enfermedad, a largo plazo pueden restar pacientes a la diálisis (nivel 7, más abajo).
La idea clave para el inversor: cuanto antes se detecta la enfermedad, más se puede frenar. Cada paciente que no llega a la fase 5 es un paciente menos para las clínicas de diálisis. El primer pilar del plan va exactamente de eso.
Diabetes, azúcar y riñón: lo que conviene saber
¿La diabetes la causa el azúcar? No directamente. Hay dos tipos principales:
- Tipo 1 (5–10% de los casos): el sistema inmune destruye las células que fabrican insulina. No tiene que ver con lo que se come.
- Tipo 2 (90–95%): el cuerpo se vuelve resistente a la insulina. Influyen sobre todo el exceso de peso (en especial la grasa abdominal), el sedentarismo, la genética y la edad. El azúcar contribuye de forma indirecta: aporta calorías que hacen ganar peso, y las bebidas azucaradas se asocian a un mayor riesgo de diabetes tipo 2.
¿Y el azúcar sin diabetes? El cuerpo de una persona sana gestiona los picos de azúcar sin dañar el riñón. El riesgo empieza cuando el azúcar en sangre se mantiene alto de forma habitual: la prediabetes ya se asocia a daño renal. Además, una dieta con mucho azúcar favorece la obesidad y la hipertensión, que también dañan el riñón. Para el riñón importan también el exceso de sal, el tabaco y el abuso de antiinflamatorios (como el ibuprofeno).
Por qué la diabetes daña el riñón y cómo lo frenan los fármacos. El exceso de azúcar en sangre estropea los diminutos vasos del filtro del riñón (los glomérulos) y los obliga a trabajar a presión alta; la hipertensión y la obesidad empeoran el daño. Los fármacos actuales no curan, pero ralentizan el paso de una fase a otra:
- GLP-1 (Ozempic): bajan el azúcar, el peso, la tensión y la inflamación.
- SGLT2 (Farxiga, Jardiance): hacen eliminar azúcar por la orina y bajan la presión dentro del filtro.
- Finerenona (Kerendia): reduce la inflamación y la cicatrización del riñón.
Cómo medirlo en el día a día:
| Indicador | Normal | Prediabetes | Diabetes |
|---|---|---|---|
| Glucosa en ayunas (análisis de sangre) | Menos de 100 mg/dL | 100–125 mg/dL | 126 mg/dL o más |
| Hemoglobina glicada (HbA1c): media del azúcar de los últimos ~3 meses | Menos de 5,7% | 5,7–6,4% | 6,5% o más |
| Tensión arterial | Menos de 120/80 | — | — |
Un análisis anual con glucosa, HbA1c, creatinina y albúmina en orina da una foto bastante completa. También existen medidores continuos de glucosa (un sensor en el brazo), aunque en una persona sana no suelen ser necesarios.
¿Cuánto azúcar es «normal»? Se refiere al azúcar añadido, no al de la fruta entera o la leche:
- OMS: menos del 10% de las calorías diarias, e idealmente menos del 5%. Para una dieta de 2.000 kcal, eso son menos de 50 g al día, e idealmente unos 25 g (unas 6 cucharaditas).
- Referencias aproximadas: una lata de refresco de cola tiene unos 35 g; un donut glaseado, unos 10–15 g y unas 250 kcal.
¿Un donut al día es bueno o malo? Un donut de vez en cuando no es un problema. Como hábito diario, aporta la mitad o más del límite ideal de azúcar añadido, más grasas y harinas refinadas, y unas 250 kcal que, sin compensar, suman peso con los meses. Lo que daña no es un alimento aislado, sino el patrón: peso, actividad física, bebidas azucaradas y ultraprocesados de forma habitual.
Nivel 2. Los tratamientos
Cuando el riñón falla hay tres caminos, y cada uno tiene sus propias empresas cotizadas.
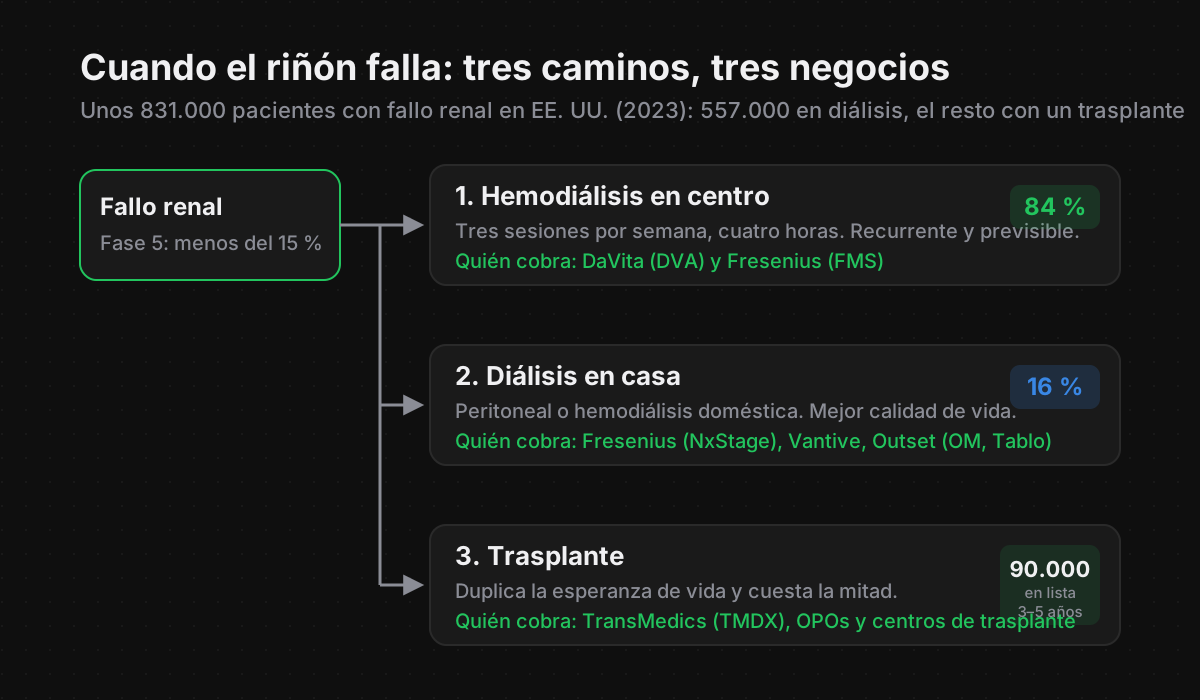
1. Hemodiálisis en centro (la mayoría, ~84%). El paciente va a una clínica tres veces por semana, unas cuatro horas por sesión. Una máquina saca la sangre, la filtra con un dializador («riñón artificial») y la devuelve. Es el negocio de DaVita y Fresenius: miles de clínicas, enfermeras, técnicos y máquinas. Es un servicio recurrente y muy previsible: el paciente no puede dejar de ir.
2. Diálisis en casa (~16%). Dos variantes:
- Diálisis peritoneal (PD): usa el propio abdomen del paciente como filtro. Se introduce un líquido especial por un catéter, absorbe las toxinas y se drena. Suele hacerse de noche con una máquina (cicladora). Es la opción en casa más extendida. Los grandes proveedores son Fresenius y Vantive (la antigua división renal de Baxter).
- Hemodiálisis en casa (HHD): la misma técnica que en la clínica, pero con una máquina doméstica más sencilla. Aquí están NxStage (de Fresenius) y Outset Medical con su máquina Tablo, por eso aparecía en la alerta.
La diálisis en casa tiene resultados de supervivencia iguales o mejores y más calidad de vida, según el propio plan. Ha pasado del 10,5% de los pacientes en 2017 al 16% en 2023. Por qué no crece más: hace falta un cuidador, formación y espacio en casa, y a los médicos y clínicas les resulta más cómodo el modelo de centro.
3. Trasplante (la mejor opción). Un trasplante puede más que duplicar la esperanza de vida y cuesta menos de la mitad al año que la diálisis. El problema es la falta de órganos: hay unas 90.000 personas en lista, con esperas de 3 a 5 años. Hay dos fuentes:
- Donante vivo: un familiar o conocido dona un riñón. Es el mejor resultado, pero estas cifras no han crecido desde 2000. La ley HOLD (febrero de 2026) busca facilitarlo cubriendo los gastos del donante.
- Donante fallecido: los órganos los obtienen las OPOs (organizaciones de obtención de órganos), 54 monopolios regionales. Muchos riñones se pierden por el camino: TransMedics habla de unos 9.200 riñones al año recuperados que nunca se trasplantan.
Por qué aparece TransMedics (TMDX): fabrica el OCS, un sistema que mantiene los órganos «vivos» (calientes y oxigenados) durante el transporte, en lugar de en hielo, y opera su propia flota de aviones para llevarlos. Hoy lo usa sobre todo para hígado, corazón y pulmón. Su sistema para riñón está en desarrollo, con la primera experiencia clínica prevista para finales de 2027. Más trasplantes y OPOs más eficientes son más negocio para TMDX.
Nivel 3. Quién paga (aquí está el negocio)
Para entender a DaVita y Fresenius hay que entender una paradoja: casi todos sus pacientes los paga el Gobierno, pero casi todo su beneficio viene de unos pocos pacientes con seguro privado.
Medicare: el pagador universal del fallo renal
Desde 1972, el fallo renal es la única enfermedad que da derecho a Medicare (el seguro público de mayores de 65) a cualquier edad. Por eso, en DaVita el 73% de los pacientes está en Medicare o Medicare Advantage y el 89% en algún programa público.
- Medicare tradicional (fee-for-service): desde 2011 paga una tarifa fija por tratamiento, el paquete ESRD PPS, que incluye la sesión, los fármacos y las pruebas. CMS la actualiza cada año: propone en verano y publica la regla final hacia octubre–noviembre. Para 2026 subió un 2,2% de media. La tarifa base ronda los 280 dólares por sesión (dato aproximado). Es una tarifa ajustada: apenas cubre costes.
- Medicare Advantage (MA): planes privados que gestionan Medicare. Desde 2021 (Ley 21st Century Cures) los pacientes renales pueden elegirlos. Negocian tarifas con las clínicas y pagan hasta un 25% más que Medicare tradicional.
Tradicional frente a Advantage, explicado fácil
Medicare es el seguro público y se financia con impuestos: el paciente no paga la diálisis. Lo que cambia entre las dos versiones es cómo llega el dinero a la clínica:
- Tradicional: el Gobierno paga directamente a la clínica una tarifa que fija él mismo, sin negociar. Por eso es la más baja.
- Advantage: el Gobierno paga una cuota mensual por paciente a una aseguradora privada (UnitedHealth, Humana…), y es esta la que negocia el precio con la clínica. Como DaVita y Fresenius tienen el 74% del mercado, la aseguradora no puede dejarlas fuera de su red y acaba pagando más, hasta un 25%.
Para el paciente, las dos son Medicare: Advantage es «Medicare gestionado por un privado».
Por qué existe y quién lo elige. No es obligatorio: lo elige el paciente. Funciona como MUFACE en España, donde el funcionario elige entre la sanidad pública o una aseguradora privada (Adeslas, Asisa) pagada por el Estado. El Gobierno lo creó pensando que las aseguradoras gestionan y coordinan mejor la atención. El paciente lo elige porque ofrece extras (dental, vista), un tope a lo que paga de su bolsillo (en el tradicional paga el 20% sin límite, salvo que contrate un seguro complementario) y a veces prima cero. Alrededor de la mitad de los beneficiarios de Medicare ya está en Advantage, y los pacientes renales pueden elegirlo desde 2021.
Dos matices importantes:
- Delegar suele costar más al Estado. MedPAC, el organismo que asesora al Congreso sobre Medicare, calcula que Advantage sale alrededor de un 20% más caro que el tradicional por el mismo paciente, sobre todo porque las aseguradoras registran a sus pacientes como más enfermos de lo que registraría el tradicional.
- No descongestiona centros públicos. A diferencia de España, en EE. UU. Medicare no tiene clínicas propias: tanto el tradicional como Advantage pagan a los mismos centros privados (DaVita, hospitales). Solo cambia quién paga y quién negocia, no dónde se trata el paciente.
El coste para el Estado es enorme: los pacientes con fallo renal son menos del 1% de la población, pero en 2023 costaron unos 52.000 millones de dólares entre Medicare tradicional (24.400) y Advantage (27.700), según el plan.
El seguro privado: donde está el margen
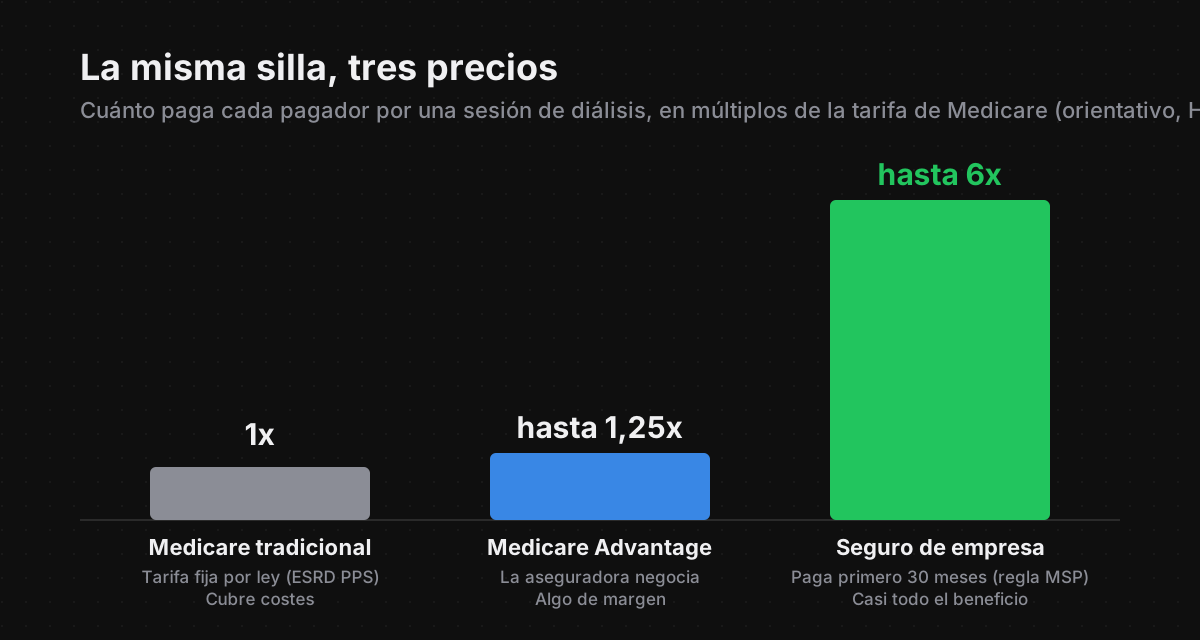
Un paciente con seguro de empresa puede pagar hasta seis veces lo que paga Medicare por la misma sesión. Y una regla lo hace todavía más valioso: la Medicare Secondary Payer (MSP). Si el paciente tiene seguro de empresa, ese seguro paga primero durante los primeros 30 meses (el «periodo de coordinación»). Después pasa a pagar Medicare.
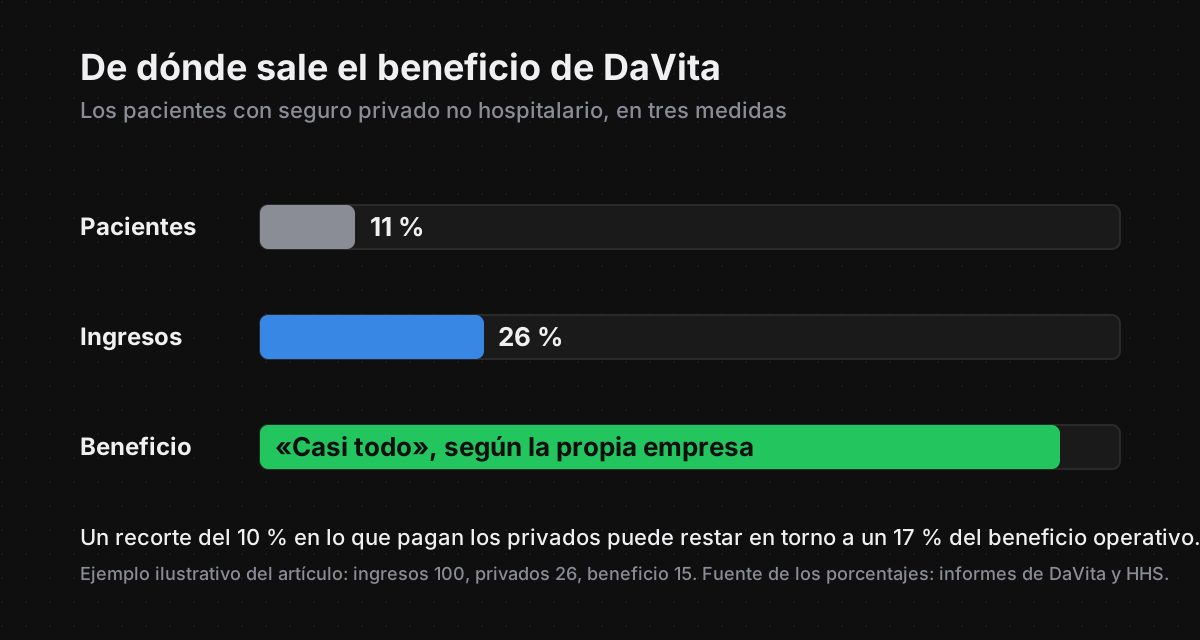
En DaVita, los pacientes con seguro privado no hospitalario son el 11% del total, pero aportan el 26% de los ingresos y, según la propia empresa, «casi todo» el beneficio. La conclusión para el inversor es tajante:
Ejemplo completo: quién paga la diálisis de John
Primero, dos aclaraciones:
- Las empresas no pagan la diálisis a Medicare. Aportan a Medicare de forma indirecta con un impuesto sobre las nóminas (un 1,45% la empresa y otro 1,45% el empleado). Pero la factura de la diálisis la paga, en cada momento, un único pagador principal: o el seguro de la empresa o Medicare.
- El duopolio no tiene poder sobre el precio de Medicare. Medicare fija su tarifa por ley y las clínicas la aceptan o no atienden a sus pacientes. Donde DaVita y Fresenius sí tienen poder es frente a los pagadores que negocian: los seguros de empresa y, en menor medida, Medicare Advantage.
El caso, con cifras ilustrativas: John tiene 50 años, trabaja en una empresa con seguro médico y entra en fallo renal. Empieza diálisis en una clínica de DaVita, tres sesiones por semana (unas 156 al año).
| Etapa | Quién paga | Precio por sesión (ilustrativo) | Coste anual | Qué gana DaVita |
|---|---|---|---|---|
| Meses 1–30 | El seguro de su empresa (paga primero por la regla MSP) | 1.400 $, negociado | ~218.000 $ | Mucho: es el paciente rentable |
| Desde el mes 31, Medicare tradicional | Medicare | ~280 $, fijado por ley | ~44.000 $ | Casi nada: cubre costes |
| Desde el mes 31, Medicare Advantage | La aseguradora del plan | ~350 $, hasta un 25% más | ~55.000 $ | Algo de margen |
Los precios son ejemplos para entender el mecanismo, no tarifas reales. La relación sí es la que describe HHS: el seguro privado puede pagar hasta seis veces lo que paga Medicare.
Por qué la empresa de John acepta pagar 1.400 $:
- No tiene alternativa cerca. En muchas zonas solo hay clínicas de DaVita o de Fresenius, lo que obliga indirectamente, ya que controlan cerca del 84% de todos los tratamientos de diálisis de EE. UU.. Si el plan las deja fuera de su red, John no tiene dónde dializarse.
- Tiene muy poca fuerza. Su plan tiene uno o dos pacientes de diálisis; DaVita tiene 200.000. En la negociación manda la cadena. El paciente va a la clínica y su seguro es el que le cubre.
- La ley le impide tratar a John de forma distinta. Durante esos 30 meses, la regla MSP prohíbe que el plan discrimine a los pacientes renales para empujarlos hacia Medicare. Por eso fue tan relevante la sentencia Marietta (2022): permitió a los planes pagar poco por la diálisis siempre que lo hagan igual para todos sus afiliados.
La conclusión: DaVita gana casi todo su dinero con John durante sus primeros 30 meses, y con los pocos pacientes como él. Después, con Medicare tradicional, John apenas le deja margen. Por eso cualquier cosa que reduzca el número de «Johns» o lo que pagan sus empresas (Marietta, límites a las ayudas a primas, más competencia local) golpea directamente al beneficio.
Las tres batallas sobre el pagador privado
Estas son las piezas que el plan de 2026 vuelve a poner sobre la mesa:
- Ayudas a primas («charitable premium assistance»). Fundaciones como la American Kidney Fund, financiadas en gran parte por donaciones de las propias cadenas, pagan la prima del seguro privado (por ejemplo, del mercado ACA) a pacientes con pocos recursos. El paciente mantiene un seguro que paga mucho más que Medicare. Los críticos lo ven como una forma de dirigir pacientes hacia lo que más paga. California intentó limitarlo con la ley AB 290 (2019), que sigue suspendida por los tribunales. El plan pide revisar estas ayudas por posible fraude o infracción legal: es la parte más peligrosa para DaVita.
- Marietta contra DaVita (Supremo, 2022). El Tribunal Supremo permitió que un plan de salud de empresa pagara la diálisis a tarifas bajas, siempre que lo hiciera igual para todos sus afiliados. Abrió la puerta a que los empleadores rebajen lo que pagan por diálisis. Desde entonces hay propuestas en el Congreso para revertirlo.
- Negociación con aseguradoras. El plan acusa a las cadenas de negociar «todo o nada» con Medicare Advantage: o se aceptan todas sus clínicas al precio que piden, o ninguna. Con un 74% del mercado, una aseguradora difícilmente puede dejarlas fuera.
Por qué nadie paga la prevención
Es el argumento central del pilar 1. Cuando un paciente llega al fallo renal, la factura la paga Medicare. Así que a una aseguradora privada no le compensa gastar hoy en detectar y frenar la enfermedad: el ahorro lo cosechará Medicare años después. HHS quiere corregirlo con modelos de pago que premien frenar la enfermedad (nivel 5).
Nivel 4. La estructura del mercado: un duopolio
DaVita y Fresenius tenían el 59% del mercado de diálisis en 2006 y tienen alrededor del 74% en 2026. Según HHS, en 2019 un tercio de la población vivía en zonas donde solo había una de las dos.
Cómo es el negocio, en cifras de DaVita (2025):
- 2.657 clínicas en EE. UU. y unos 200.500 pacientes, más 585 clínicas en otros 14 países.
- Ingresos por diálisis en EE. UU.: 68% de programas públicos y 32% de seguros privados (incluida la diálisis en hospitales).
- 66.000 pacientes en contratos de «riesgo»: DaVita cobra por gestionar toda la salud renal del paciente, no por sesión.
Por qué es difícil competir:
- Barreras de entrada. Para cobrar de Medicare, una clínica debe cumplir las Conditions for Coverage de CMS: requisitos de instalaciones, personal y equipamiento que encarecen abrir. Algunos estados exigen además un certificado de necesidad.
- Los nefrólogos deciden dónde va el paciente. Las cadenas pagan a nefrólogos como directores médicos de sus clínicas, crean sociedades conjuntas con ellos y firman contratos con cláusulas restrictivas. HHS dice que eso limita las derivaciones a competidores.
- Escala en compras y en negociación. Compran máquinas, fármacos y material a mejor precio, y negocian con aseguradoras desde la fuerza.
- Margen fino con Medicare. Con Medicare solo, una clínica pequeña apenas gana dinero. Hace falta una masa de pacientes privados que solo la escala garantiza.
El resto del mercado: cadenas privadas como U.S. Renal Care (respaldada por capital riesgo) y organizaciones sin ánimo de lucro como Satellite Healthcare o Northwest Kidney Centers. Ninguna cotiza.
Lo que propone el plan para romper el duopolio:
- Facilitar y abaratar abrir clínicas, y revisar si los requisitos de participación en Medicare pueden simplificarse.
- Investigar las prácticas anticompetitivas de las grandes cadenas.
- Permitir la diálisis en otros entornos, incluida la casa, con requisitos más ligeros.
- Revisar las ayudas de fundaciones a las primas de los pacientes.
La defensa de DaVita: apoya los objetivos del plan, pero rechaza que la escala frene la innovación. Argumenta que es justo la escala la que paga la investigación y extiende los avances, y cita un nuevo tratamiento clínico que está desplegando en sus centros, sin dar más detalles.
Nivel 5. La política: cómo se llega hasta aquí
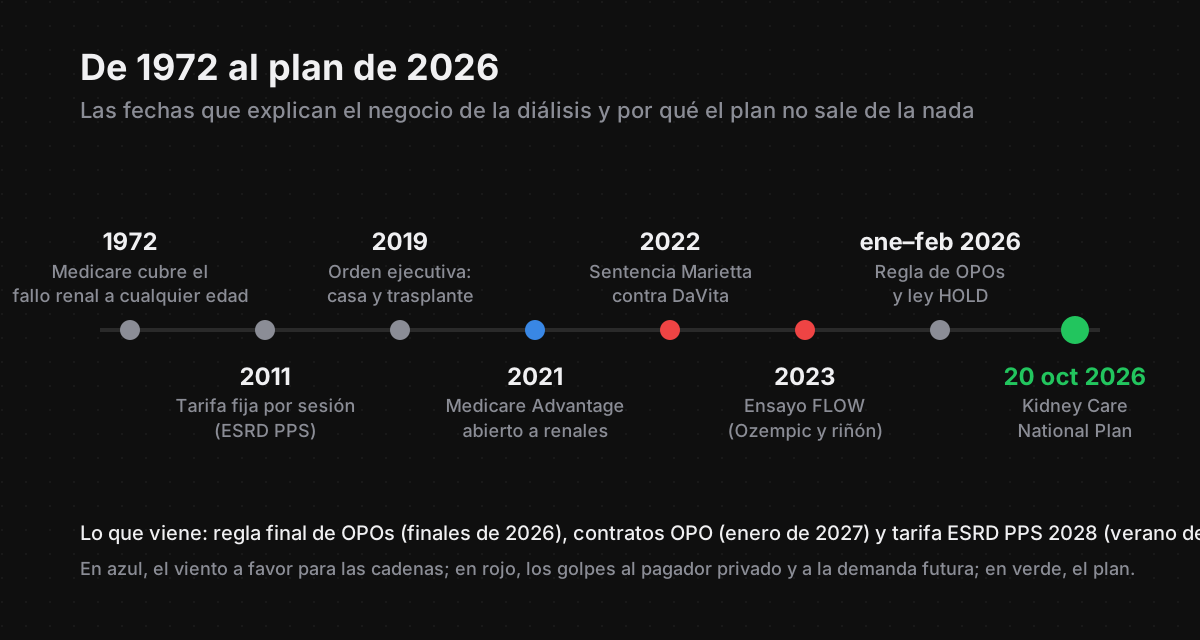
El plan de 2026 no surge de la nada: es la segunda parte de lo que Trump empezó en 2019, con dos novedades. Ahora apunta directamente contra la concentración del mercado, y llega después de un año de mano dura contra las OPOs.
Las herramientas de CMS: los modelos piloto
CMS cambia cómo paga a través de su Innovation Center (CMMI), que prueba «modelos» durante varios años antes de generalizarlos. En lo renal hay cuatro que conviene conocer:
| Modelo | Qué hace | Estado |
|---|---|---|
| ETC (ESRD Treatment Choices) | Premiaba o penalizaba a clínicas según cuántos pacientes hacían diálisis en casa o recibían trasplante. Era obligatorio | Terminado: no logró sus objetivos ni ahorros |
| KCC (Kidney Care Choices) | Pagos por gestionar toda la salud renal del paciente (fase 4 en adelante), voluntario | Hasta 2027. Mejoró la diálisis en casa y los trasplantes, pero costó a Medicare 304 millones netos en 2023 |
| IOTA | Premia o penaliza a los centros de trasplante según cuántos trasplantes hacen | En marcha desde julio de 2025 |
| ACCESS | Pagos recurrentes por cuidados crónicos apoyados en tecnología, ligados a resultados. Incluye ERC fase 3 | La gran apuesta para la prevención |
La reforma del trasplante
- 2020: regla que mide a las OPOs por resultados. Ninguna fue descertificada por rendimiento hasta septiembre de 2025.
- Enero de 2026: CMS propone una nueva regla (CMS-3409-P) que certifica a cada OPO por zona. Las zonas peor valoradas pueden perder su OPO y pasar a otra. Se espera la regla final a finales de 2026, y los contratos actuales vencen en enero de 2027.
- Febrero de 2026: ley HOLD para reembolsar los gastos de los donantes vivos.
- Octubre de 2026: el plan pide acelerar la certificación de nuevas OPOs para añadir competencia.
Por qué esto importa para TransMedics: la propia TMDX señala como «evento binario» la decisión de CMS sobre si entidades externas pueden convertirse en OPOs. Si se abre esa puerta, TMDX, que ya opera la logística de órganos con su flota, podría entrar en el negocio de obtención. No está incluido en su guía.
Plan frente a norma: el calendario real
Esta es la lección más importante para operar estas noticias. Un plan estratégico como este no cambia ni un dólar de ingresos por sí mismo. Para que afecte a las cuentas tiene que pasar por uno de estos caminos:
- Regla de CMS: propuesta, 60 días de comentarios y regla final. Lo normal son entre 6 y 12 meses. La regla anual de pagos de diálisis (ESRD PPS) se propone hacia junio–julio y se publica hacia octubre–noviembre.
- Modelo de CMMI: anuncio, solicitudes y arranque. Suelen pasar de 1 a 2 años antes de que haya dinero en juego.
- Investigación antimonopolio o de fraude (FTC, DOJ, OIG): imprevisibles y lentas, pero las que más pueden doler.
- Ley del Congreso: la vía más lenta e incierta.
El lenguaje del plan es de «debería considerar» y «podría explorar». No fija todavía ningún pago ni ninguna norma.
Nivel 6. Las empresas
DaVita (DVA): la más expuesta
- Qué es: la mayor red de diálisis de EE. UU. (unos 200.500 pacientes en 2.657 clínicas). Casi todo su negocio es servicio en centro en EE. UU.
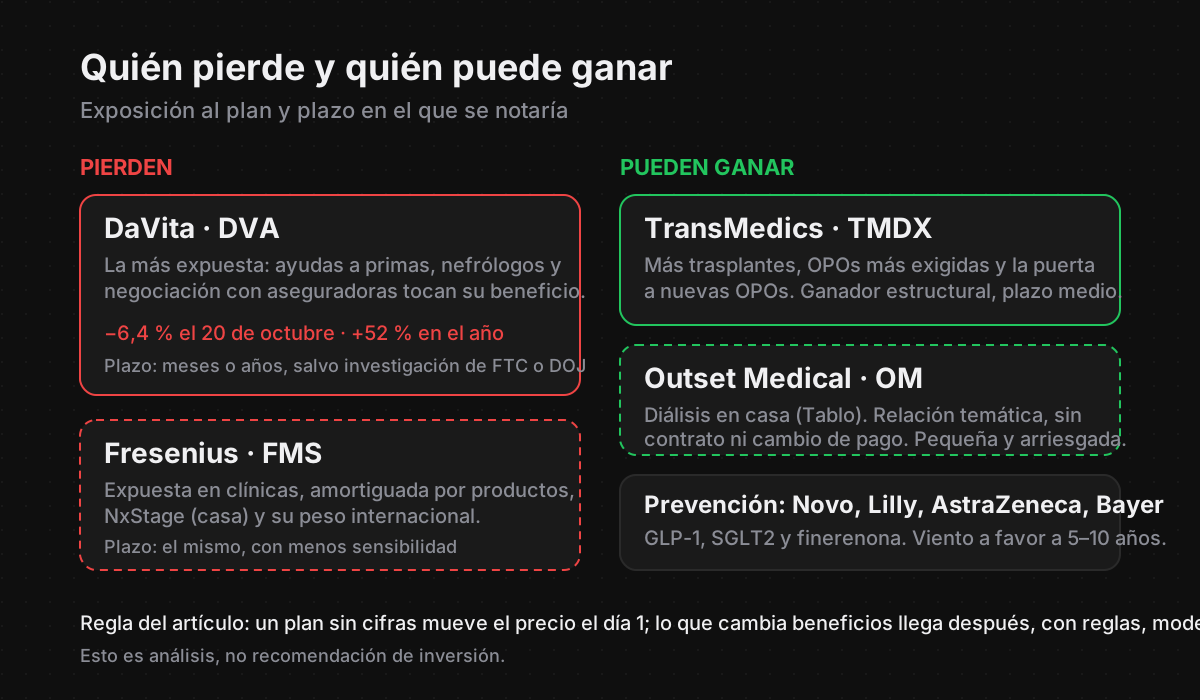
- La acción: cerró el 20 de octubre en 175 dólares (−6,4%). Aun así sube un 52% en el año, pero está un 28% por debajo del máximo de julio (241). Vale unos 11.200 millones en bolsa y cotiza a unas 15 veces beneficios, en línea con su media de cinco años.
- Lo que la empujó este año: una guía para 2026 de unos 14,30 dólares de beneficio por acción, muy por encima de lo esperado, y recompras agresivas.
- Puntos débiles: mucha deuda (su solidez financiera puntúa bajo en GuruFocus), ventas de directivos por unos 509 millones en 12 meses sin compras, y la dependencia de los pacientes privados.
- Accionista de referencia: Berkshire Hathaway, de Warren Buffett, con una participación cercana al 45% (cifra aproximada).
- Exposición al plan: la máxima. Las tres cosas que el plan quiere revisar (ayudas a primas, relaciones con nefrólogos y negociación con aseguradoras) tocan su fuente de beneficio.
Fresenius Medical Care (FMS): expuesta, pero más diversificada
- Qué es: empresa alemana (FME en Fráncfort, FMS es su ADR en Nueva York). Es la mayor del mundo en diálisis y tiene dos negocios: clínicas (sobre todo en EE. UU.) y productos (máquinas, dializadores, líquidos) que vende en todo el mundo, incluso a sus competidores.
- Home: es dueña de NxStage, la principal máquina de hemodiálisis en casa. Si la diálisis en casa crece, Fresenius también gana por ese lado.
- La acción: en febrero decepcionó con una previsión para 2026 de beneficio plano, tras subirlo un 27% en 2025. El 20 de octubre cayó junto a DaVita.
- Exposición al plan: alta en clínicas, pero amortiguada por productos y por su peso internacional.
TransMedics (TMDX): el ganador más directo
- Qué es: fabrica el OCS, que mantiene los órganos vivos durante el transporte, y opera su propia flota aérea para llevarlos.
- Negocio: 190 millones de ingresos en el segundo trimestre (+21%) y una guía de 737–757 millones para 2026. Rentable, con 473 millones en caja. Sobre todo hígado; corazón y pulmón en ensayos.
- Riñón: es su mayor mercado potencial. Primera experiencia clínica prevista para finales de 2027.
- Catalizador del plan: más trasplantes, OPOs más exigidas y, sobre todo, la posible apertura del negocio de OPOs a nuevas entidades. La empresa lo trata como un «evento binario».
- Riesgo: el impacto es de medio plazo. Ha recortado su previsión de margen para 2026 por la inversión en riñón y por una compra de aviación en Alemania.
Outset Medical (OM): la apuesta pequeña y arriesgada
- Qué es: fabrica Tablo, una máquina de hemodiálisis sencilla que sirve en hospital y en casa.
- Negocio: solo 31,6 millones de ingresos en el segundo trimestre (+1%) y una guía de 125–130 millones para 2026. Pierde dinero (18 millones en el trimestre) y tiene 151 millones en caja frente a un préstamo de 97,6 millones.
- Por qué apareció: la alerta de las 19:55 era un análisis automático que relacionaba su máquina con el impulso a la diálisis en casa. Es una relación temática, no un contrato ni un cambio de pago.
- Riesgo: una empresa pequeña, con poco crecimiento y que necesita llegar a ser rentable. Estas noticias suelen provocar subidas fuertes que se deshacen si no llegan cambios concretos.
El resto del ecosistema
- Vantive: la antigua división renal de Baxter, líder en diálisis peritoneal. Ahora es privada (propiedad de Carlyle). No cotiza.
- United Therapeutics (UTHR): desarrolla riñones de cerdo modificados genéticamente para trasplante (xenotrasplante), ya en ensayos en humanos. Una opción de muy largo plazo.
- Farmacéuticas de prevención: Novo Nordisk (Ozempic), Eli Lilly y Boehringer (Jardiance), AstraZeneca (Farxiga) y Bayer (Kerendia), con fármacos que ya frenan la enfermedad renal. También las empresas con tratamientos para enfermedades renales concretas, como la nefropatía IgA, que el plan cita entre las aprobaciones recientes.
Nivel 7. Lo ultra complejo
1. El apalancamiento oculto del pagador privado
Como los pacientes privados generan casi todo el beneficio, un cambio pequeño en lo que pagan tiene un efecto enorme en el resultado. Un ejemplo ilustrativo con supuestos redondos, no con cifras reales de DaVita:
- Ingresos de 100, de los que 26 vienen de privados. Beneficio operativo de 15.
- Si los privados pagan un 10% menos, los ingresos bajan 2,6. Como los costes de la clínica son los mismos, esos 2,6 salen enteros del beneficio.
- El beneficio pasa de 15 a 12,4: una caída del 17% por un recorte del 10% en un solo grupo de pacientes.
Y funciona igual al revés: si salen pacientes privados hacia Medicare (por ejemplo, porque se limitan las ayudas a primas), cada paciente que cambia pasa de pagar varias veces la tarifa pública a pagar la tarifa pública. Por eso las alertas sobre «premium assistance», Marietta o «all-or-nothing contracting» deben encender todas las luces.
2. GLP-1: el riesgo que ya tumbó al sector una vez
En octubre de 2023, Novo Nordisk detuvo antes de tiempo el ensayo FLOW de semaglutida (Ozempic) en enfermedad renal porque los resultados eran claramente positivos. DaVita y Fresenius cayeron con fuerza ese día. Los resultados completos mostraron un 24% menos de riesgo de eventos renales graves, y la FDA aprobó Ozempic para enfermedad renal en diabéticos tipo 2 en enero de 2025.
El debate que hay que entender es más fino que «menos pacientes»:
- Argumento bajista: si menos gente llega al fallo renal, hay menos pacientes de diálisis.
- Argumento alcista: los GLP-1 también reducen las muertes por infarto e ictus. Pacientes que antes morían antes de llegar a diálisis ahora viven más y algunos acabarán necesitándola. El efecto neto tarda años en verse.
- Lo que dice el plan: apuesta por pagar la prevención (GLP-1, SGLT2, finerenona). Es exactamente el viento en contra estructural para la diálisis, pero a 5–10 años vista.
3. Volumen de pacientes
El número de pacientes en diálisis en EE. UU. apenas crece desde la pandemia, que causó una mortalidad muy alta entre ellos. Para DaVita y Fresenius, el dato de tratamientos por día en EE. UU. que publican cada trimestre es tan importante como el beneficio: una caída de volumen hace más daño que una noticia política.
4. Medicare Advantage: el viento a favor que el plan quiere vigilar
Desde 2021, cada paciente que pasa de Medicare tradicional a Medicare Advantage paga hasta un 25% más. Ese cambio ha sido un motor silencioso del beneficio de las cadenas. El plan apunta a cómo negocian con esos planes: si CMS limita esas negociaciones o la FTC investiga los contratos «todo o nada», ese motor se frena.
5. Historial legal: el sector ya ha estado en el punto de mira
DaVita pagó en 2014 unos 350 millones para cerrar acusaciones de sobornos a nefrólogos a través de sociedades conjuntas, y en 2021 el Departamento de Justicia la acusó de pactos para no contratarse empleados con otras empresas (fue absuelta en 2022). El plan reabre justo esos frentes: relaciones con nefrólogos y prácticas anticompetitivas. Una investigación formal de la FTC o del DOJ sería una noticia mucho más grave que el plan.
6. Opciones a muy largo plazo
- Xenotrasplante: riñones de cerdo modificados genéticamente (United Therapeutics, eGenesis). Si funcionan a escala, podrían acabar con la escasez de órganos.
- Riñón artificial implantable o portátil: objetivo del programa KidneyX de HHS. Todavía lejos de una aplicación comercial.
- Perfusión de órganos (TransMedics): reduce el número de riñones que se desechan.
7. Por qué las alertas salían de un detector de opciones
La primera alerta (18:01, «Hears HHS news») llegó antes que la exclusiva de Axios (18:07). Cuando el flujo de opciones (compras inusuales de puts en DVA o FMS) aparece minutos antes del titular, suele indicar que la información ya circulaba. La lección práctica: el primer movimiento lo hacen quienes saben antes. Para el trader, la oportunidad suele estar en el segundo movimiento: decidir si la reacción es proporcionada a lo que de verdad dice el documento.
Cómo leer y operar la próxima noticia similar
Paso 1: clasificar la noticia
No todas las noticias regulatorias pesan igual. Esta tabla sirve para cualquier sector regulado (diálisis, farmacéuticas, Medicare Advantage, hospitales):
| Tipo de noticia | Ejemplo | ¿Cambia ingresos? | Reacción típica |
|---|---|---|---|
| Plan o estrategia | El plan del 20 de octubre | No, por sí solo | Caída fuerte el primer día que suele recuperarse en parte si no hay seguimiento |
| Regla propuesta | Tarifa ESRD PPS, regla OPO | Sí, con cifras concretas | Depende del número: hay que leer el porcentaje de cambio |
| Regla final | La versión definitiva, meses después | Sí, ya seguro | Menor, si se parece a la propuesta |
| Modelo piloto de CMMI | KCC, ACCESS | Sí, pero a 1–2 años | Moderada |
| Investigación o demanda (FTC, DOJ, OIG) | Antimonopolio, sobornos | Potencialmente mucho | La más fuerte y duradera |
| Sentencia | Marietta (2022) | Sí, de forma permanente | Fuerte y duradera |
| Ensayo clínico | FLOW (Ozempic) | A largo plazo | Fuerte por reacción a la tesis |
Paso 2: las cinco preguntas
- ¿Es plan, propuesta o norma final? Busca en el texto «should consider», «could explore» (plan) frente a «we are finalizing» o un porcentaje de pago (norma).
- ¿Toca al pagador privado? Ayudas a primas, Marietta, contratos con aseguradoras. Si sí, es lo más grave para DVA y FMS.
- ¿Hay fecha? Sin fecha ni cifras, el impacto en beneficios es especulativo.
- ¿Quién lo ejecuta? CMS (pagos), CMMI (modelos), FTC o DOJ (competencia), FDA (productos), HRSA (trasplantes).
- ¿Qué descontaba el precio? DVA subía un 52% en el año: había mucho beneficio acumulado que recoger. Parte de la caída es eso.
Paso 3: escenarios para DaVita
| Escenario | Qué tendría que pasar | Lectura |
|---|---|---|
| Ruido | El plan se queda en documento; las próximas reglas de CMS son normales | La caída del 20 de octubre se recupera en semanas |
| Presión gradual | Requisitos más ligeros para nuevas clínicas y más diálisis en casa | Erosión lenta de cuota en años; múltiplo más bajo |
| Golpe directo | Regla sobre ayudas a primas, investigación de la FTC o el DOJ, o límites a la negociación con Medicare Advantage | Recorte del beneficio esperado; la caída del primer día se quedaría corta |
Paso 4: calendario a vigilar
- Resultados de DaVita y Fresenius (habitualmente entre finales de octubre y principios de noviembre): lo que digan sobre el plan y el dato de volumen de tratamientos.
- Regla final de OPOs (finales de 2026) y vencimiento de los contratos OPO (enero de 2027): catalizador para TransMedics.
- Detalles del modelo ACCESS y de cualquier nuevo modelo de prevención de CMMI.
- Propuesta de tarifa ESRD PPS 2028 (hacia junio–julio de 2027): la primera regla de pagos donde el plan podría traducirse en cifras.
- Cualquier titular con «FTC», «DOJ», «OIG» o «premium assistance» junto a DVA o FMS.
Paso 5: cómo operarlo (intradía y swing)
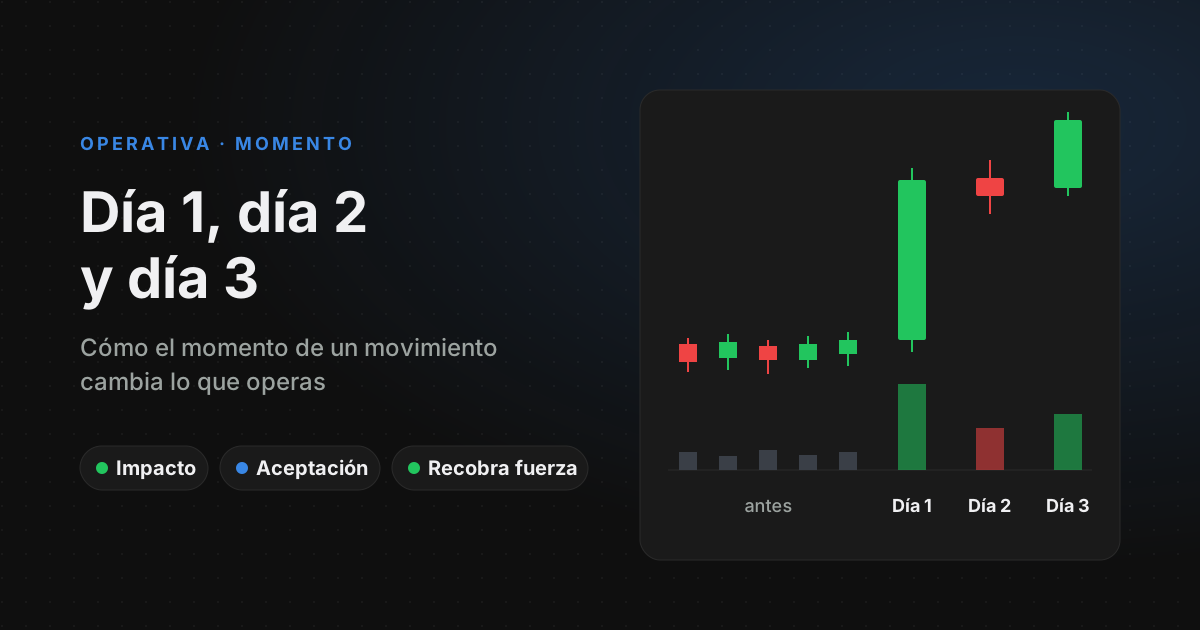
- El día del titular: no perseguir el primer movimiento, que suele venir del flujo de opciones y de algoritmos. Esperar a leer el documento: si es un plan sin cifras, la caída tiende a frenarse; si es una norma con porcentajes, el precio sigue al número.
- Día 2: la regla de siempre. En malas noticias, la vía natural es la continuación por debajo del mínimo del día 1. Solo plantear rebote si recupera el VWAP con volumen.
- Los «ganadores» temáticos (OM): las subidas por asociación temática, sin contrato ni cambio de pago, suelen deshacerse. Tamaño pequeño y salida rápida.
- El ganador estructural (TMDX): el plan refuerza una tesis que ya tenía su propio catalizador (la regla de OPOs). Es más una idea swing que intradía.
Glosario
| Término | Qué significa |
|---|---|
| CKD / ERC | Enfermedad renal crónica, en cinco fases |
| ESRD / ESKD | Fallo renal (fase 5): diálisis o trasplante |
| eGFR | Filtrado glomerular: cuánto filtra el riñón. Mide la fase |
| HD / In-center HD | Hemodiálisis en clínica, tres veces por semana |
| PD | Diálisis peritoneal, en casa, usando el abdomen como filtro |
| HHD | Hemodiálisis en casa (NxStage, Tablo) |
| HHS | Departamento de Salud de EE. UU. (secretario: RFK Jr.) |
| CMS | Agencia que gestiona Medicare y Medicaid (administrador: Mehmet Oz) |
| CMMI | Centro de Innovación de CMS: prueba nuevos modelos de pago |
| HRSA | Agencia de HHS que supervisa el sistema de trasplantes |
| ASPE | Oficina de análisis de HHS que ha redactado el plan |
| ESRD PPS | Tarifa fija por sesión que paga Medicare por la diálisis |
| MA | Medicare Advantage: planes privados que gestionan Medicare |
| MSP / periodo de 30 meses | El seguro de empresa paga primero durante 30 meses; luego pasa a Medicare |
| Charitable premium assistance | Fundaciones que pagan la prima del seguro privado a pacientes |
| AKF | American Kidney Fund, la principal de esas fundaciones |
| Marietta | Sentencia del Supremo (2022) que permite a los planes de empresa pagar poco por diálisis |
| Conditions for Coverage | Requisitos que debe cumplir una clínica para cobrar de Medicare |
| OPO | Organización de obtención de órganos (54 en EE. UU.) |
| OPTN | Red nacional que asigna los órganos a los receptores |
| ETC / KCC / IOTA / ACCESS | Modelos piloto de CMS (ver nivel 5) |
| TDAPA / TPNIES | Pagos adicionales temporales de Medicare por fármacos y equipos nuevos de diálisis |
| Ley HOLD | Ley de 2026 que reembolsa los gastos de los donantes vivos |
| OCS | Sistema de TransMedics que mantiene vivos los órganos en el transporte |
| Xenotrasplante | Trasplante de órganos de animales modificados genéticamente |
| GLP-1 / SGLT2 | Familias de fármacos (Ozempic; Farxiga, Jardiance) que frenan la enfermedad renal |
Fuentes
- HHS: Nota de prensa del Kidney Care National Plan (se abre en una pestaña nueva)
- HHS ASPE: Kidney Care National Plan (PDF) (se abre en una pestaña nueva)
- Axios: Exclusiva sobre el plan (se abre en una pestaña nueva)
- Discoveries in Health Policy: Análisis del plan (se abre en una pestaña nueva)
- Bloomberg Law: HHS contra los gigantes de la diálisis (se abre en una pestaña nueva)
- StockStory: Caída de DaVita (se abre en una pestaña nueva)
- GuruFocus: DaVita cae más de un 6% (se abre en una pestaña nueva)
- Seeking Alpha vía TradingView: DaVita y Fresenius caen (se abre en una pestaña nueva)
- DaVita: Respuesta al plan (se abre en una pestaña nueva)
- DaVita: Informe anual 10-K de 2025 (se abre en una pestaña nueva)
- Bloomberg: Previsión 2026 de Fresenius (se abre en una pestaña nueva)
- TransMedics: Resumen del segundo trimestre de 2026 (se abre en una pestaña nueva)
- Outset Medical: Resultados del segundo trimestre de 2026 (se abre en una pestaña nueva)
- Mintz: La regla de OPOs (se abre en una pestaña nueva)
- Novo Nordisk: Resultados del ensayo FLOW (se abre en una pestaña nueva)