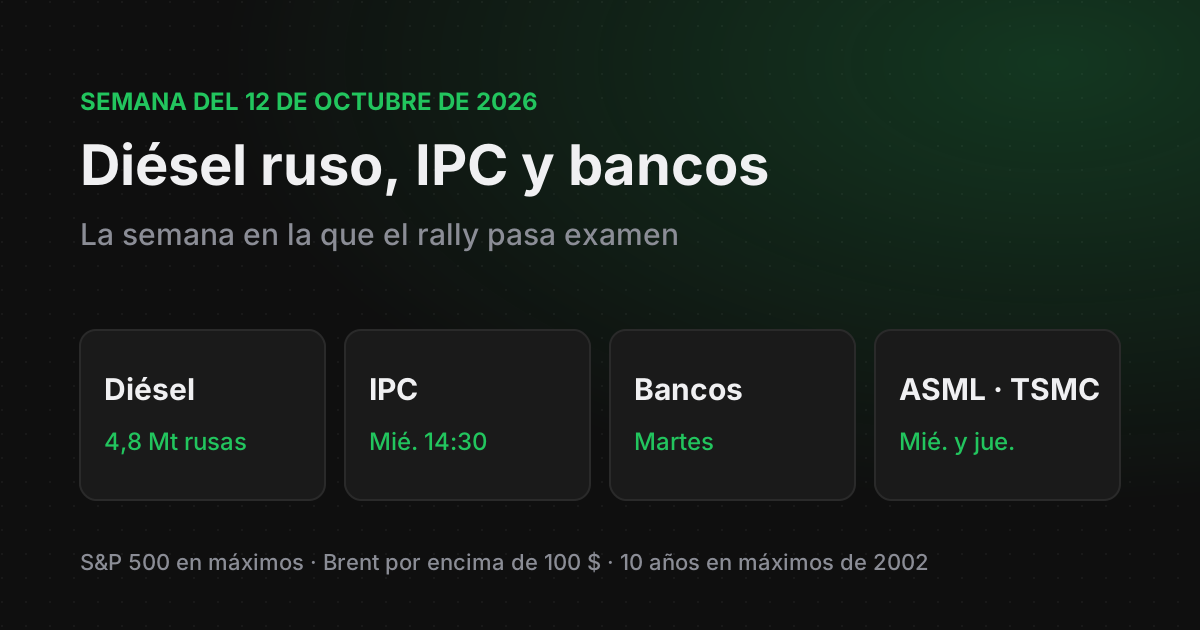
Diésel ruso, IPC y bancos: la semana en la que el rally pasa examen
Semana del 12 de octubre de 2026: acuerdo del diésel ruso, IPC del miércoles a las 14:30, bancos, ASML y TSMC. Plan día a día y checklist.
Por el equipo de The Trader Journal14 min de lectura
En este artículo
- 01Contexto macro: de dónde venimos
- 02Petróleo: Ormuz sigue mandando
- 03El acuerdo Rusia–EE. UU.: más señal política que barriles
- 04Tipos y Fed: el bono da la primera señal de techo
- 05IA y semis: el listón está altísimo antes de ASML y TSMC
- 06Calendario verificado
- 07Marco conceptual: jerarquía de la semana
- 08Plan día a día
- 09Checklist de la semana
El S&P 500 cerró la semana pasada en máximos históricos con el petróleo por encima de 100$, el 10 años en máximos de 2002 y una Fed que sube tipos. Esa es la contradicción que esta semana pasa examen: si el IPC sale caliente y Ormuz no se calma, el rally estrecho de IA y semis se queda sin colchón. Si el IPC acompaña y ASML y TSMC confirman la demanda, la amplitud puede por fin mejorar.
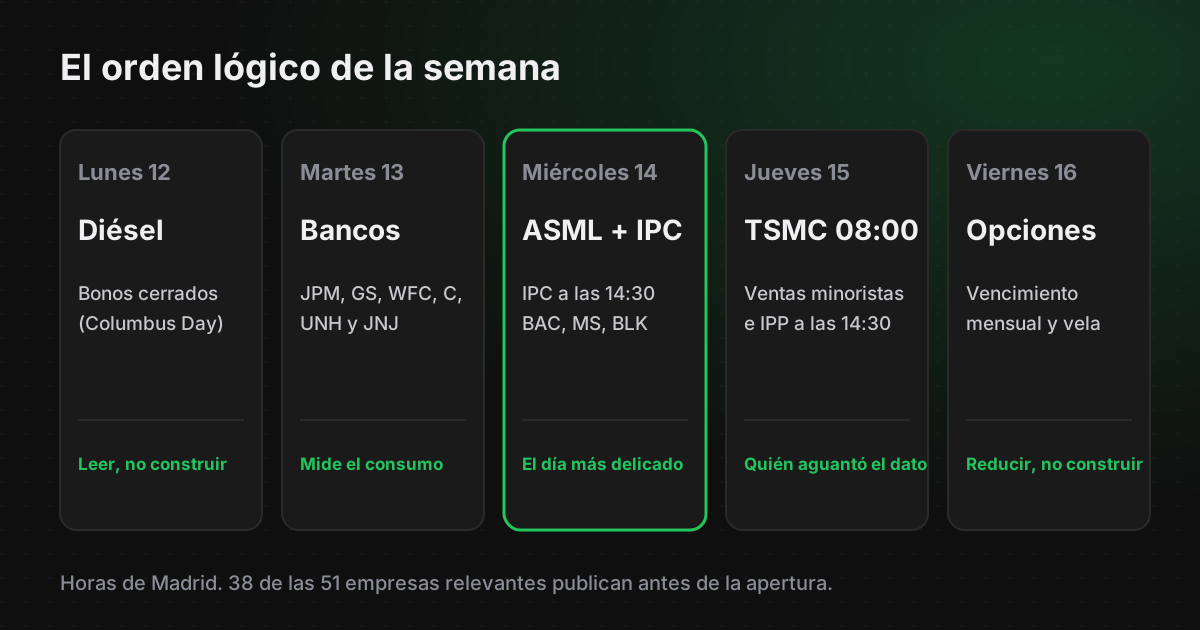
El orden lógico de la semana:
- Lunes: digerir el acuerdo del diésel con el mercado de bonos cerrado (Columbus Day). Día de lectura, no de construcción.
- Martes: seis grandes antes de la apertura: JPM, GS, WFC, C, UNH y JNJ. El mejor termómetro del consumidor de toda la semana.
- Miércoles: ASML a primera hora europea, IPC a las 14:30. El día más delicado.
- Jueves: TSMC a las 08:00, ventas minoristas e IPP a las 14:30. Confirmación de quién aguantó el dato.
- Viernes: vencimiento mensual de opciones y vela semanal frente al máximo histórico.
La watchlist sigue concentrada en hardware de IA y memoria, así que la salud de NVDA, MU y el QQQ manda. La diferencia frente a la semana pasada: ahora hay un test directo de la demanda, con ASML y TSMC en días seguidos.
Contexto macro: de dónde venimos
La divergencia que planteábamos el 5 de octubre se resolvió a favor de los índices: el S&P 500 marcó su primer máximo histórico desde agosto y cerró la semana con un +1,21%. Pero el récord vuelve a ser estrecho. El Russell 2000 cayó un 0,76% y los mercados emergentes un 1,40%.
El dato que hay que retener de los sectores es la dispersión. En el año, Energía lleva un +45,6% y Tecnología un +30,1%; el resto del mercado está entre el +10% y el -3%. Financieras están planas en el año y Consumo Discrecional en negativo, justo los dos sectores que esta semana reportan (bancos) o dependen del consumidor (ventas minoristas del jueves).
La lectura de la semana es interesante: subieron con fuerza los defensivos (Utilities +3,88%, Consumo básico +3,96%) y el Consumo Discrecional (+3,13%), mientras Tecnología cerró plana. Hubo rotación por debajo del récord. Si continúa, la amplitud mejora; si se corta con un IPC caliente, todo vuelve a depender de IA y semis.
El sentimiento sigue siendo malo. El diferencial entre alcistas y bajistas de la encuesta AAII rebotó, pero se mantiene en -15,4%. Un mercado en máximos con este nivel de pesimismo tiene combustible para subir si los datos acompañan, y poco colchón si fallan.
Petróleo: Ormuz sigue mandando
El crudo no ha vuelto por debajo de 80 dólares desde que EE. UU. e Israel atacaron Irán el 28 de febrero, y el Brent vuelve a estar por encima de 100 dólares (102,6 el 5 de octubre). En el año, el WTI acumula un +58,7%.
El año se cuenta en tres fases. Primero, el shock: del ataque de febrero al pico de abril, con el Brent por encima de 126 dólares. Después, la calma: el alto el fuego y el memorándum de junio llevaron el WTI a la zona de 82–85 durante todo el verano. Y desde finales de agosto, la recaída: nuevos ataques a petroleros en Ormuz y, el 14 de septiembre, el cierre del principal oleoducto saudí de bypass.
La semana pasada: el WTI cerró con una ganancia modesta. El tráfico por Ormuz cayó tras una serie de ataques a buques, y el huracán Isaias obligó a cerrar alrededor de 1,3 millones de barriles diarios en el Golfo de México. Pesó más eso que el alivio de que el Pentágono no planea nuevos ataques antes de principios de noviembre.
Por qué importa para tu cartera:
- Inflación: el crudo alto se traslada directamente al IPC general y a las expectativas. En la eurozona, la inflación de septiembre ya está en el 3,8%.
- Márgenes: las empresas absorben el coste del combustible. Delta recortó previsiones y avisó de que subirá tarifas si el combustible sigue caro.
- Consumidor: la confianza de Michigan cayó a mínimos de cinco meses por la energía y el coste de financiación.
La asimetría clave: el petróleo reacciona con violencia a cualquier comentario de la Casa Blanca sobre avances con Irán. Si el conflicto termina, la energía puede caer muy rápido (hay previsiones que apuntan hacia 80 dólares si la oferta se recupera), pero la inflación de servicios tardará más en bajar. Y Energía, el sector del año con un +45%, es el que más tiene que perder en ese escenario.
El acuerdo Rusia–EE. UU.: más señal política que barriles
El viernes 9, tras una llamada con Putin, Trump anunció que Rusia liberará hasta 4,8 millones de toneladas de diésel al mercado global. El Tesoro emitió una licencia general temporal (OFAC) para permitirlo y los futuros de diésel de Nueva York cayeron un 4,5%, hasta 4,67 dólares por galón. Hay que separar dos cosas que se están mezclando en los titulares.
1. El diésel: los números
Los tramos anunciados son 300.000 toneladas inmediatas, 500.000 en noviembre, 1 millón poco después y otros 3 millones «en un plazo corto», condicionados al estado de las refinerías rusas. Rusia suspendió sus exportaciones este año porque Ucrania ha golpeado más de 20 refinerías.
El cálculo cambia la lectura. La prohibición rusa ha sacado unos 800.000 barriles diarios de diésel del mercado. Todo el paquete (unos 36 millones de barriles) cubre 45 días de ese hueco. La parte inmediata, apenas 3. Y el 60% del volumen depende de refinerías que Ucrania sigue atacando. Además, las restricciones rusas a la exportación expiraban a finales de octubre de todos modos.
2. Lukoil: el deal de fondo
Según el New York Times, las conversaciones sobre Ucrania se han ampliado a un acuerdo multimillonario sobre activos internacionales de Lukoil: campos en Camerún, refinerías en Europa y gasolineras en Nueva Jersey. Los compradores incluirían a Todd Boehly, dos grupos de Oriente Medio vinculados a los negocios de Kushner o Witkoff, y un brazo del Gobierno de EE. UU. Fue Putin quien lo propuso en la reunión del 5 de septiembre en el Kremlin. Requiere la aprobación de ambos Gobiernos.
Por qué ahora
El diésel en surtidor en EE. UU. marcó un récord de 6,53 dólares por galón, tras superar por primera vez los 6 dólares en septiembre. Las midterms son el 3 de noviembre. El diésel es el combustible de camioneros y agricultores, que Trump llamó su «mayor prioridad». Espera más anuncios orientados a bajar precios antes de esa fecha.
Escenarios
| Escenario | Qué lo dispara | Impacto de mercado |
|---|---|---|
| El diésel fluye y se amplía a crudo | Más licencias OFAC; el Kremlin ya dijo estar dispuesto a suministrar crudo y productos | Bajan los cracks de diésel; alivio para aerolíneas, transporte y consumo; presión para refinadoras |
| Se queda en titular | Las refinerías rusas siguen dañadas y los tramos grandes no llegan | El efecto se diluye en días; el mercado vuelve a mirar a Ormuz |
| Choque con el Congreso | La ley bipartidista exige aranceles de hasta el 100% a los grandes importadores de crudo ruso | Ruido regulatorio y contradicción entre sanciones y licencias |
| Ucrania golpea de nuevo | Zelensky calificó el acuerdo de «débil» y «deshonesto» | El diésel vuelve a subir y se rompe el relato de alivio |
Cómo leerlo en el gráfico: si el diésel (HO) sigue cayendo y el crack spread frente al WTI se comprime, el acuerdo tiene efecto real. Si el diésel rebota en dos o tres sesiones, fue solo un titular.
Tipos y Fed: el bono da la primera señal de techo
La Fed sigue en modo subida. Las actas del miércoles no dieron sorpresa: confirmaron la subida unánime de 25 pb del 16 de septiembre (a 3,75–4,00%) y una mayoría que espera otro movimiento antes de fin de año. El mercado descuenta otra subida en diciembre y tres más hasta julio de 2027. La reunión del 28 de octubre queda en manos del IPC de este miércoles.
El bono: posible giro. El 10 años tocó el lunes su nivel más alto desde 2002, pero los compradores aparecieron y cortaron una racha de cinco semanas de pérdidas. La clave fue la subasta: el Tesoro colocó 39.000 millones a 10 años al 5,300%, el rendimiento más alto en subasta desde noviembre de 2000, y aun así por debajo de lo que esperaba el mercado. Dinero real comprando, no Wall Street absorbiendo papel sobrante. La de 30 años, el jueves, fue correcta.
La lectura: con el sentimiento tan negativo, un techo local en rentabilidades es cada vez más probable. Pero mientras otra subida de la Fed sea el escenario base, el tramo largo puede rebotar por alivio de subastas y cierre de cortos, aunque le costará sostener un rally.
TLT, el termómetro de cada mañana:
- TLT por encima del rebote de la semana pasada = luz verde para crecimiento y para que la rotación continúe.
- TLT perdiendo ese rebote tras el IPC = el viento en contra vuelve para todo lo extendido.
Dólar: se fortaleció la semana pasada por las subidas descontadas y la debilidad del euro, presionado por el ruido fiscal en Francia (Le Pen propuso un déficit menor y el mercado de bonos europeo sigue nervioso).
IA y semis: el listón está altísimo antes de ASML y TSMC
La semana pasada dejó dos avisos claros de que «bueno» ya no basta en el bloque de hardware de IA:
- TSMC publicó ventas de septiembre con un +51% interanual, y el Taiex tuvo que recortar ganancias porque el dato no entusiasmó.
- Samsung multiplicó por nueve su beneficio operativo y aun así decepcionó frente a expectativas muy altas, lastrando a Corea.
A eso se sumaron dos sustos de relato. Primero, la preocupación por el gasto circular en IA (empresas que invierten en sus propios clientes) diluyó el apoyo a tecnología a mitad de semana. Segundo, las dudas sobre los ingresos de OpenAI dañaron el sentimiento hasta que la compañía reafirmó sus previsiones.
Lo que viene esta semana:
- ASML (miércoles): cartera de pedidos de EUV y guía 2027. Es la primera lectura real del capex de semis para el año que viene y del gasto en fábricas de memoria de vanguardia.
- TSMC (jueves, 08:00): su propia guía para el tercer trimestre era de 44.600 a 45.800 millones de ingresos y un margen bruto del 65–67%. Con las ventas mensuales ya publicadas, el trimestre es casi conocido. Lo que mueve es la guía del cuarto trimestre, el margen y el capex de 2027.
Mi lectura: cuando un +51% no mueve la acción, una guía solo «en línea» puede provocar ventas en lo más extendido (memoria e infraestructura de IA). La reacción simpática en MU, SK Hynix, NVDA y HPE el miércoles y el jueves dirá si el liderazgo sigue intacto.
Calendario verificado
Dos mañanas concentran casi todo: 38 de las 51 empresas relevantes de la semana publican antes de la apertura, y el miércoles junta ASML, tres bancos y el IPC antes de las 15:30.
Tres matices antes de empezar:
- Lunes, Columbus Day: la bolsa abre, pero el mercado de bonos al contado está cerrado. Sin TLT de referencia y con volumen bajo, el primer movimiento tras el diésel puede engañar.
- Los bancos son el martes: JPM, GS, WFC, C, UNH y JNJ antes de la apertura. BAC, MS y BLK, el miércoles.
- TSMC, el jueves de madrugada: la conferencia es a las 08:00 de Madrid (2:00 en Nueva York), así que llega con todo el premarket por delante.
Lo que descuentan las opciones. UNH es el gran movimiento de la semana (±8%). En JNJ, PNC, BAC, USB y GS, el movimiento implícito duplica casi el movimiento real medio de los últimos 12 trimestres: la volatilidad está cara. Para quien la opere, venderla; para el resto, mejor esperar al día 2 que entrar antes del dato.
En bancos, el BPA es lo de menos. Para JPM, el consenso espera 5,90 dólares por acción (+16,4%) e ingresos de 51.300 millones (+8,8%). Lo que importa:
- Margen de intereses con la curva empinada y tipos al alza.
- Trading y banca de inversión: con la volatilidad del trimestre deberían ser fuertes. Si no lo son, mala señal.
- Crédito al consumo: provisiones y morosidad en tarjetas con el diésel en máximos. Es el mejor dato del consumidor de toda la semana, junto a las ventas minoristas del jueves.
Marco conceptual: jerarquía de la semana
Igual que la semana pasada, se lee de arriba abajo. Si un nivel superior falla, el tamaño en los inferiores baja, por bueno que sea el setup individual. La diferencia esta semana: el nivel 1 vuelve a ser el petróleo, no los tipos, porque el crudo es lo que alimenta el IPC.
Plan día a día
Lunes 12: diésel, energía y bonos cerrados
Día de lectura, no de construcción. Es la primera sesión completa tras el acuerdo del diésel y no hay mercado de bonos al contado como referencia.
- Energía: ver si las refinadoras con exposición a diésel sufren con la caída del crack spread, y si las aerolíneas rebotan tras el golpe de DAL. Si el crudo no baja con el diésel, el mercado está diciendo que manda Ormuz.
- Semis y memoria: día 1 de posicionamiento antes de ASML y TSMC. Un rally fuerte hoy es «comprar el rumor». No perseguirlo.
- Volumen bajo: las rupturas de hoy necesitan confirmación el martes.
Martes 13: bancos
Seis grandes antes de la apertura (JPM, GS, WFC, C, UNH, JNJ). Primero el índice: ¿defiende QQQ el máximo en la primera media hora (15:30–16:00) con los bancos ya digeridos?
- Si el crédito al consumo sale sano, el XLF puede ser la rotación que mejore la amplitud: Financieras están planas en el año y subieron un 2,4% la semana pasada.
- UNH: el mayor movimiento implícito de la semana. Solo operable como día 2.
- Lectura cruzada con Europa: la banca europea cayó el jueves pasado por la incertidumbre sobre crecimiento y tipos. Un buen martes en EE. UU. puede arrastrarla.
Miércoles 14: ASML por la mañana, IPC a las 14:30
El día más delicado de la semana, con todo antes de la apertura.
- Mañana europea, ASML: pedidos de EUV y guía 2027. Contagio directo a semis y equipos en el premarket.
- 12:45–13:30 aprox.: BAC, MS y BLK.
- Antes de las 14:30: parciales en lo extendido, stops ajustados, sin órdenes de mercado pendientes en premarket.
- 20:00, Libro Beige: impacto bajo, salvo menciones fuertes al traslado de la energía a los precios.
IPC: cómo operarlo como noticia
A diferencia de las actas, el IPC sale una hora antes de la apertura. La reacción se forma en futuros y en el premarket; la apertura de las 15:30 es la segunda vela, no la primera.
Qué mirar:
- Núcleo mensual al decimal. El IPC caliente de agosto rompió el impulso desinflacionista del verano y forzó la subida de septiembre, tras el discurso duro de Warsh en Jackson Hole. Entre 0,2 y 0,3 está la reunión del 28.
- Servicios ligados a la energía: tarifas aéreas y transporte. Es el canal por el que el petróleo entra en el núcleo.
- General frente a subyacente: un general alto por energía con un núcleo contenido es el mejor escenario posible para tecnología.
Mecánica (14:30 Madrid):
- 14:30–14:35: el primer latigazo en futuros es algorítmico. No entrar.
- Marcar el rango del NQ entre las 14:30 y las 15:30.
- En la apertura, entrar solo en la ruptura de ese rango si el 2 años va en la dirección coherente (sube con QQQ cayendo, baja con QQQ subiendo).
- Stop al otro lado del rango. Si a las 16:00 el QQQ vuelve al centro, el dato no traía sorpresa: cerrar y no insistir.
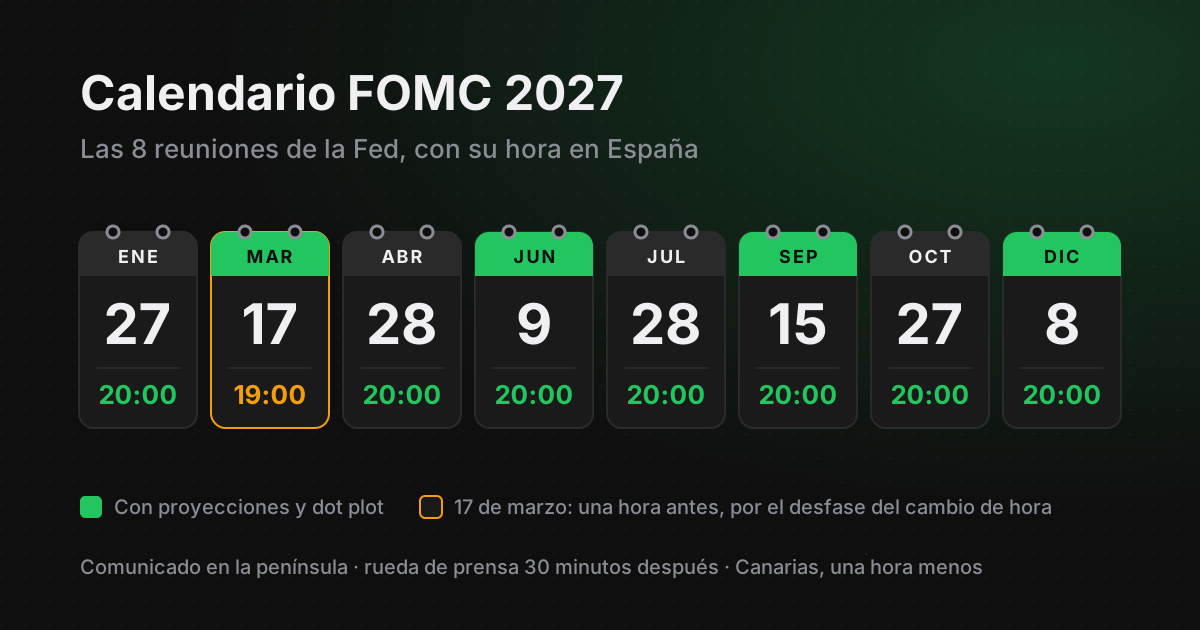
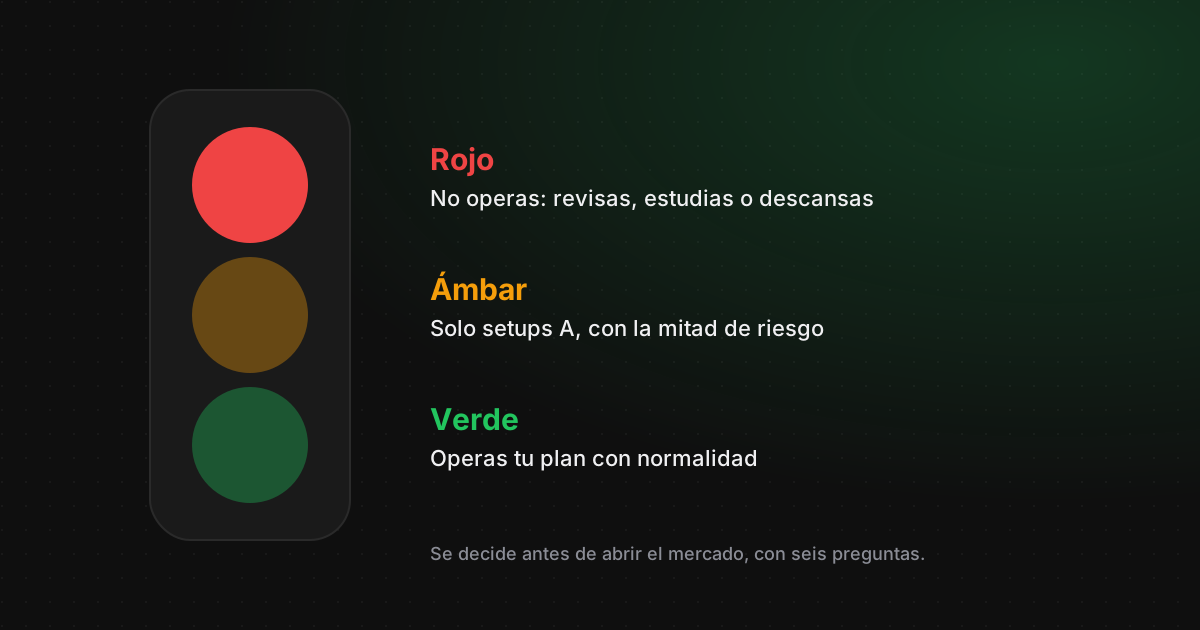
Si quieres saber cómo se mueven estas horas cuando cambia el horario, lo tienes en el calendario del FOMC 2027 en hora española, y por qué a veces lo mejor es quedarse fuera, en cuándo no operar.
Jueves 15: TSMC y segundo bloque macro
Lo que siga en máximos tras IPC, ASML y TSMC es el liderazgo real del mes.
- 08:00, TSMC: guía del cuarto trimestre, margen bruto y capex 2027. Con el +51% de septiembre ya conocido, una guía solo en línea puede decepcionar.
- 14:30: ventas minoristas, IPP, Philly Fed y paro semanal. Las ventas minoristas confirman o desmienten lo que digan los bancos sobre el consumidor.
- Segunda oportunidad: las rupturas que retrocedieron al nivel roto el miércoles y lo defienden suelen ser mejor entrada que las del lunes.
- Descarte: lo que perdió su nivel tras el IPC sale de la lista hasta nuevo setup.
Viernes 16: vencimiento de opciones y cierre semanal
- Vencimiento mensual: volatilidad intradía y efecto imán hacia los strikes con más interés abierto. Viernes de reducir, no de construir.
- Petróleo: con el Pentágono descartando ataques antes de noviembre y el diésel ruso entrando, si el Brent no cae, el mercado descuenta que Ormuz sigue sin resolverse.
- Cierre semanal: la vela del QQQ frente al máximo histórico y la del TLT frente al rebote de la semana pasada definen el sesgo antes del FOMC del 28.
Checklist de la semana
- ☐ Diésel (HO) frente a WTI: ¿se comprime el crack spread? Si no, el acuerdo ruso fue un titular.
- ☐ Titulares de Irán y Omán: el mayor riesgo de gap en Energía, en ambas direcciones.
- ☐ Núcleo del IPC al decimal: 0,2 frente a 0,3 decide el 28 de octubre.
- ☐ 10 años en 5,25–5,30%: ¿se confirma el techo de las subastas?
- ☐ ASML y TSMC: guía 2027 y capex, no el trimestre.
- ☐ Amplitud: Russell 2000 y S&P equiponderado frente al S&P. Sin participación, los máximos son frágiles.
- ☐ Calendario político: las midterms del 3 de noviembre condicionan todo lo que haga la Casa Blanca con la energía.